
O resultado e o que ele significa
Os gastos com e-books em bibliotecas escolares do Japão, informados separadamente pela primeira vez, estão muito mais concentrados entre os registros contábeis administrativos do que os gastos com livros, que formam uma categoria à parte. Os cinco maiores registros respondem por 55,61% dos gastos declarados com e-books, contra 26,06% nos cinco maiores registros de livros. Os cinco maiores são escolhidos separadamente em cada categoria.
Falta uma parte importante da informação nas tabelas regionais: os totais nacionais mais amplos incluem financiamento adicional, sem a mesma divisão por região. Por isso, esta análise testa se essa diferença poderia inverter a comparação. Num modelo declarado, em que os totais mais amplos somam gastos não negativos às mesmas 67 contas, até a menor concentração conservadora de e-books supera a maior concentração conservadora de livros em pelo menos 15,53 pontos percentuais.
Os resultados descrevem contas de gastos publicadas para o ano fiscal japonês de 2024. Eles não mostram quantas escolas usam e-books, quanto as crianças leem nem quais fornecedores receberam o dinheiro. A contribuição é um retrato reproduzível de onde os gastos são registrados e de quanto a sua interpretação depende do alcance do financiamento adotado pela fonte.
O que a fonte registra
O Ministério da Educação, Cultura, Esportes, Ciência e Tecnologia do Japão (MEXT) publicou os resultados selecionados de gastos do ano fiscal de 2024 em 19 de dezembro de 2025 e os corrigiu em 23 de março de 2026. Este estudo usa sempre esse documento corrigido. O período de referência é o ano fiscal de 2024; a data de publicação e a data da correção são fatos diferentes. Uma publicação posterior não transforma essas contas em gastos de 2026.
A análise principal trata das contas das escolas públicas de ensino primário e de ensino secundário de primeiro ciclo que a fonte especifica. O MEXT inclui nessas categorias as escolas de ensino obrigatório e a primeira etapa das escolas de ensino secundário. As contas separadas das escolas de educação especial ficam fora dos totais principais. Juntar os dois conjuntos sem manter a cobertura de cada um criaria uma população diferente.
Três categorias foram transcritas: gastos com livros das bibliotecas escolares, gastos com e-books das bibliotecas escolares e gastos com a alocação de bibliotecários escolares. Os gastos com livros mantêm o nome dado pela fonte. A publicação selecionada não prova que todos os itens dessa categoria sejam produtos exclusivamente impressos. Da mesma forma, os gastos com e-books não indicam se a transação foi a compra de um conteúdo, uma licença recorrente, uma assinatura ou outro tipo de serviço. O gasto com alocação de bibliotecários é um valor em dinheiro, e não uma contagem de funcionários ou de vagas em tempo integral.
O MEXT apresenta todos os valores em milhares de ienes nominais. Os cálculos mantêm essas unidades. Os valores não foram ajustados pela inflação, pelo poder de compra, pelo número de matrículas nem pelo custo de títulos específicos.
Os 67 registros formam uma divisão contábil
As tabelas regionais têm 47 registros de prefeituras (as divisões regionais do Japão) e 20 registros separados de cidades designadas. Os registros das prefeituras não incluem as contas das cidades designadas, mas incluem os gastos que a própria prefeitura administra diretamente. As linhas resultantes são registros contábeis administrativos separados. Elas não devem ser apresentadas como 67 territórios físicos que não se sobrepõem nem como áreas com populações equivalentes.
Essa distinção importa quando se lê um nome de lugar conhecido. O registro de uma prefeitura não é, automaticamente, o gasto de todas as escolas situadas fisicamente nela. Uma cidade designada tem posição contábil própria. Somar o valor de uma cidade a um total geográfico que já a inclui, em outro lugar, arriscaria contar o mesmo valor duas vezes. Do mesmo modo, trocar o nome de um registro contábil por um denominador populacional exigiria um vínculo populacional separado e justificado.
Os dados para download preservam cada nome japonês original de linha, a ordem da fonte, os valores do ensino primário e do secundário de primeiro ciclo, o total declarado, a categoria e a página de origem. Os dois valores por etapa de ensino somam o total de cada linha. Nas 67 contas, as nove somas de coluna por categoria e etapa de ensino conferem com os totais da fonte. Assim, a divisão fica visível e pode ser conferida, sem tratar o PDF original como um mapa fácil de comparar do acesso dos alunos.
A diferença de concentração observada
No financiamento restrito usado nas tabelas regionais, os gastos totais com e-books são de 66,336 milhões de ienes. Os cinco maiores registros são as contas das prefeituras de Chiba, Aichi, Gifu, Ibaraki e Tochigi. Juntos, eles somam 36,890 milhões de ienes, ou 55,61% do total publicado da categoria.
A categoria separada de gastos com livros soma 12,576031 bilhões de ienes. Os cinco maiores registros são as contas das prefeituras de Tóquio, Osaka, Aichi, Chiba e Saitama. Juntos, eles somam 3,277425 bilhões de ienes, que representam 26,06% da categoria. Aichi e Chiba aparecem nas duas listas, mas a comparação não exige listas iguais. Ela pergunta quanto de cada categoria está nos cinco maiores registros dessa própria categoria.
A medida de concentração é a soma dos cinco maiores valores dividida pelo total da categoria. Ela dá ao mesmo número de registros contábeis um papel igual na comparação. Não atribui a esses registros população, número de escolas ou responsabilidades educacionais iguais. Uma participação maior significa que o gasto registrado está distribuído de forma menos ampla nesta divisão contábil específica. Não significa que cada escola tenha recursos digitais desiguais na mesma proporção.
Por que o alcance do financiamento nacional importa
As tabelas regionais deixam de fora os custos financiados por verbas repassadas pelo governo nacional e por fontes semelhantes que o documento especifica. O MEXT também publica, entre parênteses, totais nacionais mais amplos, que incluem gastos financiados por fontes nacionais e outras. Esses números mais amplos fazem parte da mesma publicação selecionada; não são uma estimativa separada, montada com dados de outro ano.
Para os e-books, o total mais amplo é de 81,917 milhões de ienes. A diferença em relação ao total restrito das tabelas regionais é de 15,581 milhões de ienes, ou 19,02% do valor mais amplo. Para os livros, o total mais amplo é de 13,189743 bilhões de ienes e a diferença é de 613,712 milhões de ienes, ou 4,65% do valor mais amplo.
A parte do financiamento que fica de fora é, portanto, muito maior na categoria de e-books. Aplicar simplesmente o percentual regional ao financiamento mais amplo esconderia uma limitação importante da fonte. Mas o documento selecionado não indica onde está esse valor adicional entre as mesmas 67 linhas. Atribuí-lo a uma cidade favorecida, dividi-lo em partes iguais ou distribuí-lo na proporção dos gastos existentes criaria uma informação que a fonte não fornece.
Um teste de sensibilidade sem inventar valores regionais
O teste mantém todos os valores regionais registrados como estão e permite que todo o financiamento adicional de cada categoria vá para qualquer uma das mesmas 67 contas. Os valores adicionais não podem ser negativos e a sua soma deve ser igual à diferença entre os totais nacionais mais amplo e restrito. Nenhuma distribuição é preferida.
Sejam x os valores regionais observados, com total T, e S5 a soma dos cinco maiores. Seja M o financiamento nacional adicional. Depois de qualquer distribuição regional permitida, o total mais amplo é T + M. A participação dos cinco maiores no total mais amplo não pode ser menor que S5 dividido por T + M. Os cinco registros originais ainda têm, no mínimo, o seu valor original, mesmo que outro grupo de cinco passe a ser maior.
A participação dos cinco maiores no total mais amplo também não pode passar de (S5 + M) dividido por T + M. Para qualquer grupo de cinco registros, o gasto original não pode superar a soma original dos cinco maiores. O gasto adicional não pode superar toda a parcela nacional adicional. Maximizar entre todos os grupos possíveis de cinco registros mantém, portanto, esse limite superior.
Esses são limites matemáticos conservadores, num modelo em que o financiamento mais amplo contém o restrito. Não são valores regionais observados, estimativas ajustadas nem intervalos de confiança. Os cinco maiores registros podem mudar. A comparação continua válida sem supor que os mesmos cinco registros fiquem no topo, nem que as duas categorias de gasto tenham os mesmos maiores registros.
A diferença de concentração resiste ao teste
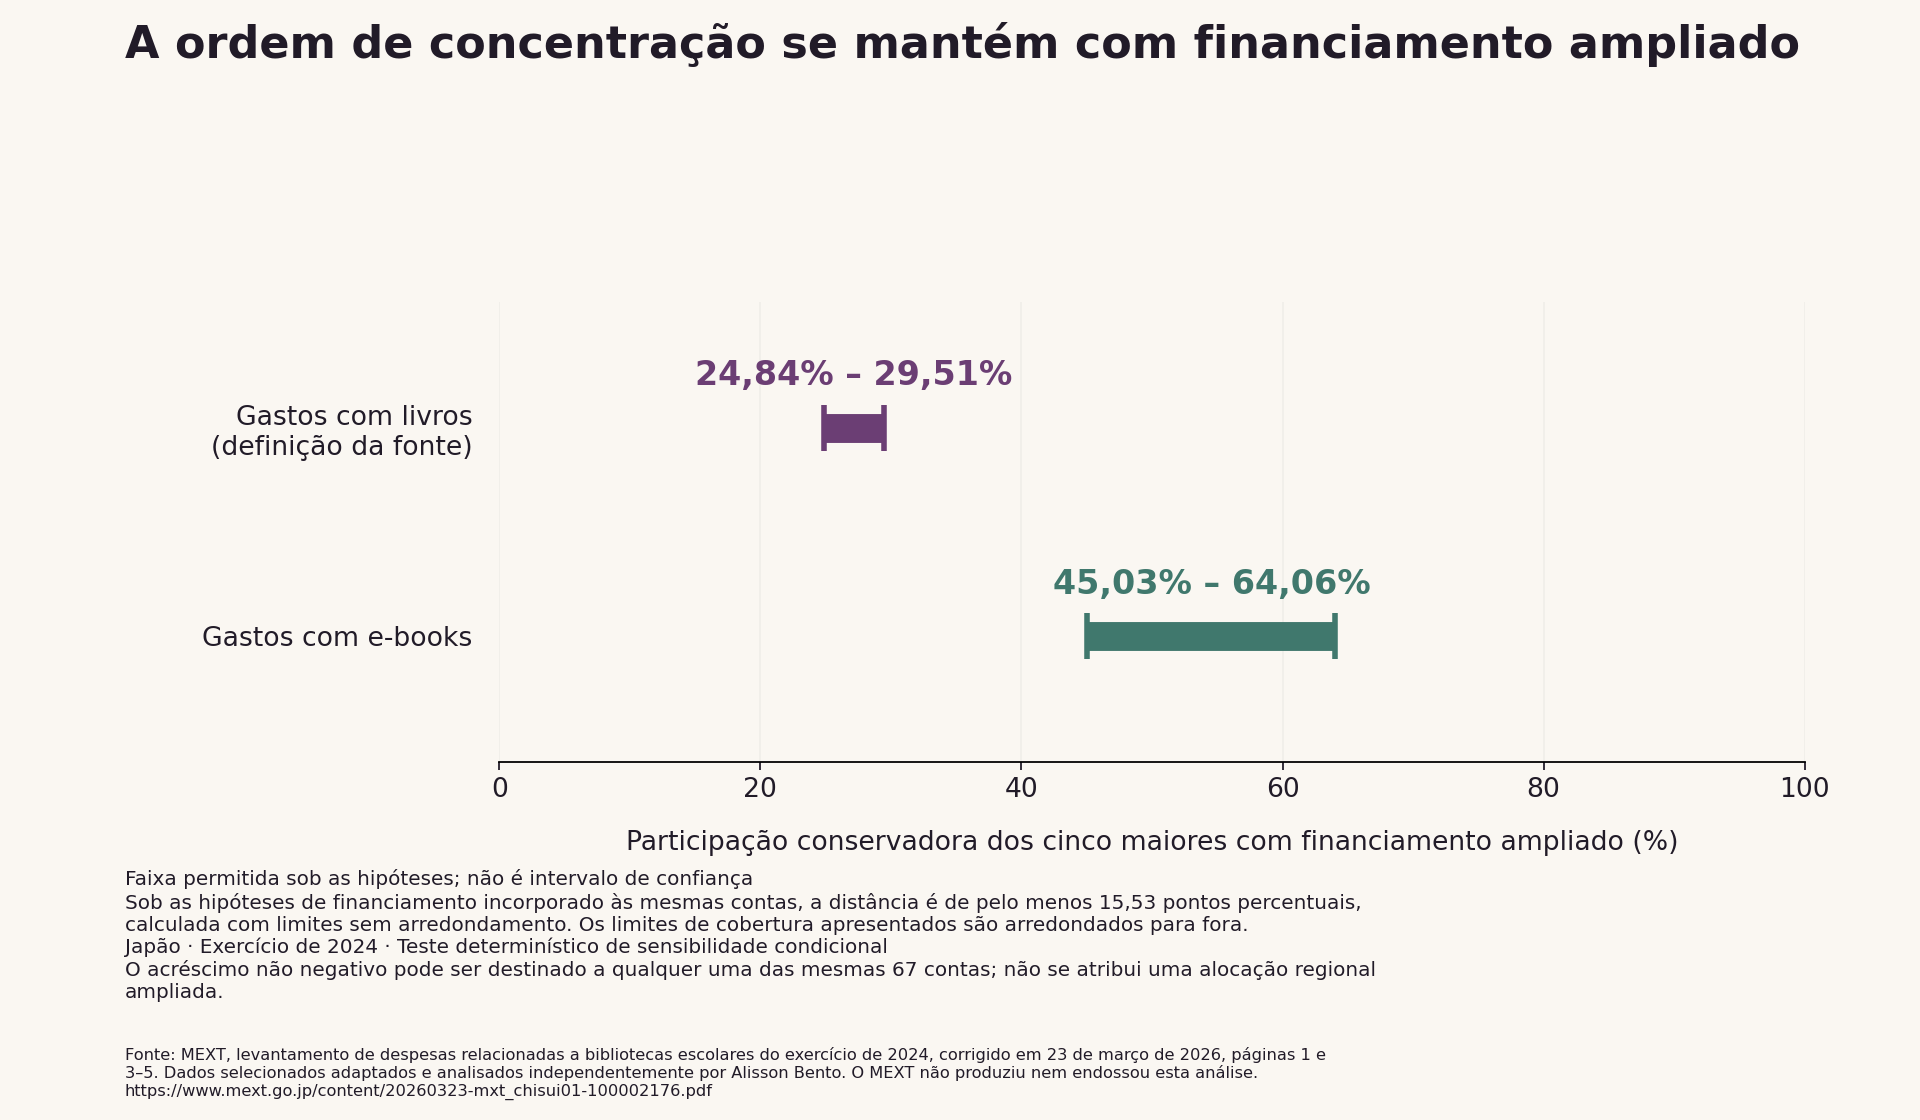
Para os e-books, a faixa conservadora da participação dos cinco maiores com financiamento mais amplo vai de 45,03% a 64,06%. Para a categoria separada de livros, vai de 24,84% a 29,51%. Esses limites de cobertura exibidos são arredondados para fora, com duas casas decimais. O limite inferior dos e-books continua acima do limite superior dos livros.
A diferença é de pelo menos 15,53 pontos percentuais sob as hipóteses declaradas, calculada com os limites sem arredondamento e não pela subtração das pontas arredondadas exibidas. Esse resultado é mais forte do que uma comparação que ignora o financiamento adicional. Ele mostra que nem uma distribuição escolhida de propósito para reduzir a concentração dos e-books e aumentar a dos livros consegue inverter a ordem dentro deste modelo de sensibilidade.
O resultado não estabelece as participações exatas com financiamento mais amplo. Ambas podem estar em qualquer ponto permitido pelas informações contábeis e pelo modelo. As faixas também não medem a incerteza de amostragem nem protegem contra erros de classificação da fonte, inconsistências de declaração, revisões posteriores ou outra interpretação do alcance do financiamento. O objetivo delas é mais restrito: testar se o financiamento adicional, cuja localização se desconhece, é grande o bastante, sozinho, para derrubar a comparação de concentração.
A participação digital nacional responde a outra pergunta
Os gastos com e-books representam 0,525% da soma dos gastos com livros e e-books no financiamento restrito. No financiamento nacional mais amplo, a participação correspondente é de 0,617%. São duas razões contábeis definidas de forma explícita, e não um intervalo estatístico em torno de uma única estimativa desconhecida.
O denominador contém as categorias separadas de livros e de e-books. Ele não inclui os gastos com alocação de bibliotecários. Incluir os custos de pessoal responderia a outra pergunta e reduziria o percentual por motivos alheios à mistura das duas categorias de custo de conteúdo. Do mesmo modo, dividir os gastos com e-books só pelos gastos com livros daria uma razão, e não a participação no total das duas categorias.
Nenhum dos dois percentuais estima a participação dos e-books em todo o gasto japonês com educação, na leitura das crianças, nos acervos escolares, nos empréstimos de bibliotecas ou no mercado editorial comercial. A população da fonte e a classificação das despesas definem o que entra no denominador. Manter esses limites permite entender juntas a pequena participação nacional registrada e a forte concentração contábil, sem sugerir uma conclusão de mercado muito mais ampla.
Como ler os registros com valor zero
Dos 67 registros, 27 têm gastos positivos com e-books e 40 mostram zero na categoria exibida em milhares de ienes. Essa distinção ajuda a localizar de onde vem o valor publicado. Ela não prova que 40 áreas não tenham e-books nem que as suas escolas não tenham acesso à leitura digital.
Uma escola pode obter acesso por um arranjo registrado fora da categoria ou do financiamento selecionado. O documento não traz o detalhe das transações necessário para decidir se essa explicação vale para um zero em particular. Uma conta contábil também não mostra como o gasto se distribui entre cada escola. A declaração pública correta trata dos registros da categoria definida, sem preencher a lacuna de explicação com um modelo de compras presumido.
A mesma cautela vale para as cidades designadas. As suas contas no financiamento restrito têm apenas 0,084% dos gastos registrados com e-books, contra 22,87% dos gastos com livros. É uma diferença marcante entre distribuições contábeis. Ela não é prova de que os alunos das cidades não tenham recursos digitais, de que uma prefeitura municipal não tenha comprado conteúdo digital de nenhum orçamento ou de que uma editora tenha uma base de clientes sem atendimento.
Como a análise pode ser usada
Para jornalistas de educação ou do setor editorial, a história defensável é que os gastos com e-books registrados separadamente no primeiro ano estão concentrados entre os registros contábeis administrativos das contas publicadas, e que essa ordem resiste a um teste transparente com o componente maior de financiamento sem localização. O alcance contábil exato deve ficar perto da estatística, inclusive em uma imagem para redes sociais ou numa legenda curta.
Para bibliotecárias, bibliotecários e pesquisadores de dados públicos, a tabela completa ajuda a localizar os registros por trás de um total nacional e a distinguir categorias que uma manchete combina com facilidade. Os dados podem apoiar o pedido de uma divisão regional do financiamento mais amplo ou de uma descrição mais precisa da categoria de gastos com e-books. Sem registros primários adicionais, eles não permitem apontar quais escolas, títulos, fornecedores ou contratos investigar.
Autores e editoras podem usar o estudo para entender os limites das estatísticas de gastos institucionais. O custo agregado de uma biblioteca pública ou escolar não é a receita de direitos autorais de um autor, uma venda no varejo nem um contato de venda comprovado. Um resultado de concentração bem definido pode alimentar uma discussão de mercado e deixar sem estimativa esses resultados comerciais. Aqui não se deduz nenhuma lista de destinatários, recomendação de compra nem previsão de vendas.
Reprodução e controle da fonte
O pacote de fontes identifica o PDF corrigido exato e a sua soma de verificação. A rotina de extração lê as três tabelas regionais de gastos, confere a identidade das 67 linhas e a sequência da ordem da fonte, confere a soma de cada linha entre ensino primário e secundário de primeiro ciclo e confere as nove somas nacionais por coluna. Ela rejeita um arquivo de origem inesperado, em vez de aceitar em silêncio uma versão alterada.
A rotina de cálculo portátil parte dos arquivos de valores selecionados, com versão fixa. Ela recalcula as participações nacionais, as somas dos cinco maiores escolhidos separadamente, as participações geográficas dos gastos e os limites do teste de sensibilidade ao financiamento. Os resultados legíveis por máquina guardam mais precisão do que os percentuais arredondados do artigo. O texto público só arredonda na exibição; por isso, os rótulos arredondados das figuras não precisam somar com a precisão dos valores de origem.
Uma atualização futura deve preservar este retrato, obter a nova publicação oficial e verificar de novo cada categoria e cada limite contábil antes de comparar anos. O MEXT coletou os gastos com e-books pela primeira vez no ano fiscal de 2024. Por isso, este estudo não traz taxa de crescimento dos e-books em relação ao ano anterior e não troca por zero uma observação anterior que não existe. Uma tendência exige uma observação posterior realmente comparável e a análise das revisões dos dados do primeiro ano.
Limites e a próxima evidência útil
A unidade do estudo é um registro contábil publicado, e o resultado é o gasto nominal. Não há ajuste pela diferença de escala administrativa nem afirmação sobre gasto por escola ou por aluno. A análise não junta as tabelas de gastos a pesquisas mais antigas de pessoal ou de acervo de bibliotecas, cujas datas e unidades respondem a outras perguntas.
A extensão mais útil seria uma divisão regional dos totais de financiamento mais amplo, com a mesma divisão contábil, acompanhada de uma definição detalhada das categorias. Isso trocaria os limites de sensibilidade por uma distribuição mais ampla observada. A oferta por escola, a disponibilidade de títulos e o uso exigiriam registros próprios. Combinar esses resultados exigiria um vínculo documentado e outro desenho de pesquisa, em vez de supor que o gasto mede o acesso automaticamente.
O resultado atual continua útil dentro desses limites: a concentração maior dos gastos registrados com e-books resiste a uma diferença grande de alcance do financiamento, sem inventar para onde foi o dinheiro extra. Os valores de origem, os cálculos e as figuras disponíveis para download deixam essa conclusão aberta à conferência e à reutilização.
Fonte e reutilização
Fonte: MEXT, levantamento de gastos relacionados a bibliotecas escolares do ano fiscal de 2024, corrigido em 23 de março de 2026, páginas 1 e 3–5, consultado em 31 de outubro de 2026. Alisson Bento transcreveu os dados numéricos selecionados e fez a análise de forma independente. Este artigo, seus cálculos e suas figuras não foram produzidos nem endossados pelo MEXT. Ao reutilizar os materiais que o acompanham, mantenha o crédito da fonte e da adaptação; a fonte original e os termos de reutilização atuais do MEXT estão ligados aos downloads.
Cinco registros concentram a maior parte dos gastos declarados com e-books
Japão · Contas de escolas públicas de ensino primário e secundário de primeiro ciclo · Ano fiscal de 2024
Gráfico completo e fonte

Role para os lados para examinar o gráfico. ↔
Gráfico e valores
Role a tabela para os lados para ver todas as colunas.
| Categoria da fonte | Total restrito (mil ¥) | Soma dos cinco maiores, financiamento restrito (mil ¥) | Participação dos cinco maiores, financiamento restrito (%) | Total nacional mais amplo (mil ¥) | Financiamento adicional (mil ¥) | Limite inferior conservador, financiamento mais amplo (%) | Limite superior conservador, financiamento mais amplo (%) |
|---|---|---|---|---|---|---|---|
| Gastos com livros (definição da fonte) | 12.576.031 | 3.277.425 | 26,061 | 13.189.743 | 613.712 | 24,848 | 29,502 |
| Gastos com e-books | 66.336 | 36.890 | 55,611 | 81.917 | 15.581 | 45,033 | 64,054 |
Cada categoria escolhe os seus próprios cinco maiores registros contábeis. Os valores estão em milhares de ienes, como exibidos. Os valores regionais com financiamento mais amplo não são observados; os limites supõem acréscimos não negativos dentro da mesma divisão em 67 contas. Os limites das tabelas e das figuras são arredondados para fora; a diferença mínima usa valores sem arredondamento. Os percentuais calculados foram arredondados para três casas decimais; os valores monetários da fonte mantêm as unidades exibidas.

A diferença de concentração resiste ao financiamento mais amplo
Japão · Ano fiscal de 2024 · Teste de sensibilidade determinístico e condicional
Gráfico completo e fonte

Role para os lados para examinar o gráfico. ↔
Gráfico e valores
Role a tabela para os lados para ver todas as colunas.
| Categoria da fonte | Total restrito (mil ¥) | Soma dos cinco maiores, financiamento restrito (mil ¥) | Participação dos cinco maiores, financiamento restrito (%) | Total nacional mais amplo (mil ¥) | Financiamento adicional (mil ¥) | Limite inferior conservador, financiamento mais amplo (%) | Limite superior conservador, financiamento mais amplo (%) |
|---|---|---|---|---|---|---|---|
| Gastos com livros (definição da fonte) | 12.576.031 | 3.277.425 | 26,061 | 13.189.743 | 613.712 | 24,848 | 29,502 |
| Gastos com e-books | 66.336 | 36.890 | 55,611 | 81.917 | 15.581 | 45,033 | 64,054 |
Cada categoria escolhe os seus próprios cinco maiores registros contábeis. Os valores estão em milhares de ienes, como exibidos. Os valores regionais com financiamento mais amplo não são observados; os limites supõem acréscimos não negativos dentro da mesma divisão em 67 contas. Os limites das tabelas e das figuras são arredondados para fora; a diferença mínima usa valores sem arredondamento. Os percentuais calculados foram arredondados para três casas decimais; os valores monetários da fonte mantêm as unidades exibidas.
Dados e downloads
Role a tabela para os lados para ver todas as colunas.
| Categoria da fonte | Total restrito (mil ¥) | Soma dos cinco maiores, financiamento restrito (mil ¥) | Participação dos cinco maiores, financiamento restrito (%) | Total nacional mais amplo (mil ¥) | Financiamento adicional (mil ¥) | Limite inferior conservador, financiamento mais amplo (%) | Limite superior conservador, financiamento mais amplo (%) |
|---|---|---|---|---|---|---|---|
| Gastos com livros (definição da fonte) | 12.576.031 | 3.277.425 | 26,061 | 13.189.743 | 613.712 | 24,848 | 29,502 |
| Gastos com e-books | 66.336 | 36.890 | 55,611 | 81.917 | 15.581 | 45,033 | 64,054 |
Cada categoria escolhe os seus próprios cinco maiores registros contábeis. Os valores estão em milhares de ienes, como exibidos. Os valores regionais com financiamento mais amplo não são observados; os limites supõem acréscimos não negativos dentro da mesma divisão em 67 contas. Os limites das tabelas e das figuras são arredondados para fora; a diferença mínima usa valores sem arredondamento. Os percentuais calculados foram arredondados para três casas decimais; os valores monetários da fonte mantêm as unidades exibidas.
Role a tabela para os lados para ver todas as colunas.
| Nome original da conta na fonte | Alcance contábil administrativo | Gastos com livros (mil ¥) | Gastos com e-books (mil ¥) | Gastos com alocação de bibliotecários (mil ¥) | Participação dos e-books na soma de livros e e-books (%) |
|---|---|---|---|---|---|
| 北海道 | Conta de prefeitura (sem as contas das cidades designadas; inclui os gastos administrados diretamente pela prefeitura) | 321.873 | 3.145 | 347.589 | 0,968 |
| 青森県 | Conta de prefeitura (sem as contas das cidades designadas; inclui os gastos administrados diretamente pela prefeitura) | 102.107 | 0 | 36.070 | 0,000 |
| 岩手県 | Conta de prefeitura (sem as contas das cidades designadas; inclui os gastos administrados diretamente pela prefeitura) | 125.644 | 0 | 165.685 | 0,000 |
| 宮城県 | Conta de prefeitura (sem as contas das cidades designadas; inclui os gastos administrados diretamente pela prefeitura) | 85.020 | 0 | 333.180 | 0,000 |
| 秋田県 | Conta de prefeitura (sem as contas das cidades designadas; inclui os gastos administrados diretamente pela prefeitura) | 65.857 | 0 | 166.363 | 0,000 |
| 山形県 | Conta de prefeitura (sem as contas das cidades designadas; inclui os gastos administrados diretamente pela prefeitura) | 120.683 | 0 | 230.746 | 0,000 |
| 福島県 | Conta de prefeitura (sem as contas das cidades designadas; inclui os gastos administrados diretamente pela prefeitura) | 207.854 | 1.504 | 519.144 | 0,718 |
| 茨城県 | Conta de prefeitura (sem as contas das cidades designadas; inclui os gastos administrados diretamente pela prefeitura) | 302.002 | 4.864 | 579.842 | 1,585 |
| 栃木県 | Conta de prefeitura (sem as contas das cidades designadas; inclui os gastos administrados diretamente pela prefeitura) | 181.866 | 4.562 | 684.516 | 2,447 |
| 群馬県 | Conta de prefeitura (sem as contas das cidades designadas; inclui os gastos administrados diretamente pela prefeitura) | 200.128 | 0 | 424.683 | 0,000 |
| 埼玉県 | Conta de prefeitura (sem as contas das cidades designadas; inclui os gastos administrados diretamente pela prefeitura) | 444.455 | 1.849 | 508.558 | 0,414 |
| 千葉県 | Conta de prefeitura (sem as contas das cidades designadas; inclui os gastos administrados diretamente pela prefeitura) | 466.149 | 13.187 | 867.468 | 2,751 |
| 東京都 | Conta de prefeitura (sem as contas das cidades designadas; inclui os gastos administrados diretamente pela prefeitura) | 1.370.279 | 2.139 | 1.762.324 | 0,156 |
| 神奈川県 | Conta de prefeitura (sem as contas das cidades designadas; inclui os gastos administrados diretamente pela prefeitura) | 270.295 | 1.070 | 539.521 | 0,394 |
| 新潟県 | Conta de prefeitura (sem as contas das cidades designadas; inclui os gastos administrados diretamente pela prefeitura) | 141.016 | 0 | 154.410 | 0,000 |
| 富山県 | Conta de prefeitura (sem as contas das cidades designadas; inclui os gastos administrados diretamente pela prefeitura) | 95.512 | 0 | 300.687 | 0,000 |
| 石川県 | Conta de prefeitura (sem as contas das cidades designadas; inclui os gastos administrados diretamente pela prefeitura) | 135.028 | 3.980 | 715.073 | 2,863 |
| 福井県 | Conta de prefeitura (sem as contas das cidades designadas; inclui os gastos administrados diretamente pela prefeitura) | 57.462 | 0 | 104.900 | 0,000 |
| 山梨県 | Conta de prefeitura (sem as contas das cidades designadas; inclui os gastos administrados diretamente pela prefeitura) | 147.331 | 113 | 818.443 | 0,077 |
| 長野県 | Conta de prefeitura (sem as contas das cidades designadas; inclui os gastos administrados diretamente pela prefeitura) | 310.359 | 719 | 935.964 | 0,231 |
| 岐阜県 | Conta de prefeitura (sem as contas das cidades designadas; inclui os gastos administrados diretamente pela prefeitura) | 216.462 | 6.829 | 414.520 | 3,058 |
| 静岡県 | Conta de prefeitura (sem as contas das cidades designadas; inclui os gastos administrados diretamente pela prefeitura) | 191.354 | 0 | 343.743 | 0,000 |
| 愛知県 | Conta de prefeitura (sem as contas das cidades designadas; inclui os gastos administrados diretamente pela prefeitura) | 474.609 | 7.448 | 392.497 | 1,545 |
| 三重県 | Conta de prefeitura (sem as contas das cidades designadas; inclui os gastos administrados diretamente pela prefeitura) | 160.082 | 1.965 | 107.716 | 1,213 |
| 滋賀県 | Conta de prefeitura (sem as contas das cidades designadas; inclui os gastos administrados diretamente pela prefeitura) | 129.790 | 0 | 177.873 | 0,000 |
| 京都府 | Conta de prefeitura (sem as contas das cidades designadas; inclui os gastos administrados diretamente pela prefeitura) | 96.918 | 530 | 206.915 | 0,544 |
| 大阪府 | Conta de prefeitura (sem as contas das cidades designadas; inclui os gastos administrados diretamente pela prefeitura) | 521.933 | 3.667 | 1.335.711 | 0,698 |
| 兵庫県 | Conta de prefeitura (sem as contas das cidades designadas; inclui os gastos administrados diretamente pela prefeitura) | 313.166 | 1.989 | 463.767 | 0,631 |
| 奈良県 | Conta de prefeitura (sem as contas das cidades designadas; inclui os gastos administrados diretamente pela prefeitura) | 83.391 | 819 | 129.595 | 0,973 |
| 和歌山県 | Conta de prefeitura (sem as contas das cidades designadas; inclui os gastos administrados diretamente pela prefeitura) | 111.995 | 1.917 | 185.493 | 1,683 |
| 鳥取県 | Conta de prefeitura (sem as contas das cidades designadas; inclui os gastos administrados diretamente pela prefeitura) | 81.856 | 40 | 498.507 | 0,049 |
| 島根県 | Conta de prefeitura (sem as contas das cidades designadas; inclui os gastos administrados diretamente pela prefeitura) | 66.813 | 0 | 304.840 | 0,000 |
| 岡山県 | Conta de prefeitura (sem as contas das cidades designadas; inclui os gastos administrados diretamente pela prefeitura) | 146.502 | 583 | 820.509 | 0,396 |
| 広島県 | Conta de prefeitura (sem as contas das cidades designadas; inclui os gastos administrados diretamente pela prefeitura) | 111.686 | 0 | 274.645 | 0,000 |
| 山口県 | Conta de prefeitura (sem as contas das cidades designadas; inclui os gastos administrados diretamente pela prefeitura) | 152.639 | 0 | 311.788 | 0,000 |
| 徳島県 | Conta de prefeitura (sem as contas das cidades designadas; inclui os gastos administrados diretamente pela prefeitura) | 56.072 | 0 | 22.934 | 0,000 |
| 香川県 | Conta de prefeitura (sem as contas das cidades designadas; inclui os gastos administrados diretamente pela prefeitura) | 79.078 | 0 | 378.041 | 0,000 |
| 愛媛県 | Conta de prefeitura (sem as contas das cidades designadas; inclui os gastos administrados diretamente pela prefeitura) | 121.534 | 542 | 29.250 | 0,444 |
| 高知県 | Conta de prefeitura (sem as contas das cidades designadas; inclui os gastos administrados diretamente pela prefeitura) | 91.368 | 0 | 245.296 | 0,000 |
| 福岡県 | Conta de prefeitura (sem as contas das cidades designadas; inclui os gastos administrados diretamente pela prefeitura) | 300.055 | 1.453 | 1.374.395 | 0,482 |
| 佐賀県 | Conta de prefeitura (sem as contas das cidades designadas; inclui os gastos administrados diretamente pela prefeitura) | 89.507 | 297 | 624.941 | 0,331 |
| 長崎県 | Conta de prefeitura (sem as contas das cidades designadas; inclui os gastos administrados diretamente pela prefeitura) | 174.020 | 585 | 339.596 | 0,335 |
| 熊本県 | Conta de prefeitura (sem as contas das cidades designadas; inclui os gastos administrados diretamente pela prefeitura) | 131.298 | 484 | 458.885 | 0,367 |
| 大分県 | Conta de prefeitura (sem as contas das cidades designadas; inclui os gastos administrados diretamente pela prefeitura) | 140.348 | 0 | 555.140 | 0,000 |
| 宮崎県 | Conta de prefeitura (sem as contas das cidades designadas; inclui os gastos administrados diretamente pela prefeitura) | 89.956 | 0 | 224.612 | 0,000 |
| 鹿児島県 | Conta de prefeitura (sem as contas das cidades designadas; inclui os gastos administrados diretamente pela prefeitura) | 215.976 | 0 | 1.373.353 | 0,000 |
| 沖縄県 | Conta de prefeitura (sem as contas das cidades designadas; inclui os gastos administrados diretamente pela prefeitura) | 200.621 | 0 | 1.398.267 | 0,000 |
| 札幌市 | Conta de cidade designada | 158.029 | 0 | 103.545 | 0,000 |
| 仙台市 | Conta de cidade designada | 121.676 | 0 | 183.263 | 0,000 |
| さいたま市 | Conta de cidade designada | 102.934 | 56 | 288.388 | 0,054 |
| 千葉市 | Conta de cidade designada | 71.386 | 0 | 292.609 | 0,000 |
| 横浜市 | Conta de cidade designada | 389.109 | 0 | 1.059.841 | 0,000 |
| 川崎市 | Conta de cidade designada | 148.332 | 0 | 83.242 | 0,000 |
| 相模原市 | Conta de cidade designada | 24.536 | 0 | 63.177 | 0,000 |
| 新潟市 | Conta de cidade designada | 71.404 | 0 | 446.593 | 0,000 |
| 静岡市 | Conta de cidade designada | 66.470 | 0 | 109.844 | 0,000 |
| 浜松市 | Conta de cidade designada | 103.474 | 0 | 73.565 | 0,000 |
| 名古屋市 | Conta de cidade designada | 301.501 | 0 | 147.875 | 0,000 |
| 京都市 | Conta de cidade designada | 140.003 | 0 | 207.645 | 0,000 |
| 大阪市 | Conta de cidade designada | 302.558 | 0 | 339.654 | 0,000 |
| 堺市 | Conta de cidade designada | 119.206 | 0 | 66.456 | 0,000 |
| 神戸市 | Conta de cidade designada | 187.256 | 0 | 372.753 | 0,000 |
| 岡山市 | Conta de cidade designada | 79.352 | 0 | 537.706 | 0,000 |
| 広島市 | Conta de cidade designada | 73.074 | 0 | 27.631 | 0,000 |
| 福岡市 | Conta de cidade designada | 214.995 | 0 | 52.610 | 0,000 |
| 北九州市 | Conta de cidade designada | 143.897 | 0 | 170.440 | 0,000 |
| 熊本市 | Conta de cidade designada | 56.890 | 0 | 213.413 | 0,000 |
Valores corrigidos do MEXT para o ano fiscal de 2024; financiamento restrito. Os nomes originais em japonês da fonte foram mantidos. A divisão contábil não é um conjunto de territórios físicos que não se sobrepõem. Valores zero de e-books não medem acesso nem adoção. Os percentuais calculados foram arredondados para três casas decimais; os valores monetários da fonte mantêm as unidades exibidas.
Evidências e método
Como calculamos
- Transcrever os 67 registros contábeis administrativos de gastos com livros, e-books e alocação de bibliotecários da publicação corrigida do MEXT para o ano fiscal de 2024. Manter as colunas por etapa de ensino, a ordem da fonte, a categoria e a página de origem.
- Escolher separadamente os cinco maiores registros de cada categoria e dividir a soma deles pelo total da categoria; usar a mesma divisão em 67 contas, sem convertê-la em exposição de escolas ou de alunos.
- Comparar os totais nacionais de financiamento restrito e mais amplo. Permitir que o financiamento adicional de cada canal, sem valores negativos, seja distribuído de qualquer modo entre as mesmas contas. Limitar a participação dos cinco maiores no total mais amplo por S5/(T+M) e (S5+M)/(T+M).
- Conferir 603 células da fonte, as somas das linhas e os nove totais das colunas; rodar de novo a rotina portátil a partir dos valores selecionados e fixos. Os percentuais são arredondados só para exibição; não se estima intervalo de amostragem nem tendência do primeiro ano dos e-books.
O que os dados não permitem concluir
- São registros contábeis administrativos separados, e não territórios físicos que não se sobrepõem, escolas individuais, alunos ou fornecedores. Os gastos administrados diretamente pelas prefeituras estão incluídos e as contas das cidades designadas aparecem separadas.
- As categorias de livros e de e-books mantêm as definições da fonte. Não se estabelece nenhuma classificação só de impressos, modelo de compra ou licença, cobertura de livros didáticos digitais nem disponibilidade real de títulos.
- Os valores regionais detalhados excluem o financiamento especificado pelo MEXT. Os totais nacionais mais amplos não indicam a distribuição regional do financiamento extra; os limites de sensibilidade supõem acréscimos não negativos às mesmas contas, com o financiamento mais amplo contendo o restrito.
- Gasto exibido como zero não é prova de falta de acesso digital ou de adoção. Gasto nominal não é uma contagem de livros, empréstimos, leitores, vagas em tempo integral nem direitos autorais.
- Os gastos com e-books foram coletados pela primeira vez no ano fiscal de 2024. Não há estimativa de crescimento em relação ao ano anterior, ajuste pela inflação, normalização por aluno nem resultado causal. A incerteza de declaração, de classificação e de revisão fica fora do teste de sensibilidade ao financiamento.
Fontes originais
- MEXT: FY2024 school-library-related expenditure survey (corrected 23 March 2026)
Resumo corrigido da fonte e tabelas regionais, páginas 1 e 3–5. Gastos nominais do ano fiscal de 2024 em categorias definidas pela fonte, com os alcances de financiamento preservados.
Acesso em 31 de outubro de 2026
- MEXT website reuse terms (amended 17 August 2026)
Termos de reutilização do MEXT, alterados em 17 de agosto de 2026: atribuição da fonte e crédito pela adaptação; não se sugere produção nem endosso do governo. Dados numéricos e tabelas simples ficam fora das condições de direitos autorais declaradas.
Acesso em 31 de outubro de 2026
Como citar e reutilizar
Alisson Bento. Gastos com e-books em bibliotecas escolares do Japão: um teste de sensibilidade ao alcance do financiamento. 2026. https://alissonbento.com/pt/research/japan-school-library-ebook-expenditure-concentration-2024/
Fonte: MEXT, levantamento de gastos relacionados a bibliotecas escolares do ano fiscal de 2024, corrigido em 23 de março de 2026, páginas 1 e 3–5. Dados selecionados adaptados e analisados de forma independente por Alisson Bento. O MEXT não produziu nem endossou esta análise. Fonte original: https://www.mext.go.jp/content/20260323-mxt_chisui01-100002176.pdf — termos de reutilização do MEXT, alterados em 17 de agosto de 2026: atribuição da fonte e crédito pela adaptação; não se sugere produção nem endosso do governo. Dados numéricos e tabelas simples ficam fora das condições de direitos autorais declaradas.
Correções ou dúvidas editoriais