
La comparación empieza por el empleador declarado
El estudio parte de los diecisiete empleadores empresariales cuyos registros de 2017–18 en el servicio británico de brecha salarial de género incluían el código exacto 58110, correspondiente a la edición de libros. Seguimos el número de registro de la empresa y el identificador del empleador en el servicio, conservando los ceros iniciales y los nombres declarados. Once cumplen los mismos requisitos de identidad, actividad, tamaño y datos en ocho ciclos especificados. Sus ochenta y ocho observaciones de empleador por ciclo constituyen el panel principal.
El alcance está delimitado. Un empleador puede declarar edición de libros junto con otras actividades, y sus cifras salariales describen la entidad declarada, no una división dedicada exclusivamente a los libros. The Economist Newspaper Limited y Tate Enterprises permanecen, por tanto, cuando cumplen las reglas fijadas. Su presencia no significa que todas las personas contratadas produzcan libros. A la inversa, que una empresa no figure en el panel no prueba que haya dejado de publicar ni que haya suspendido una evaluación de sus condiciones laborales.
Cuando se capturaron los datos, 2025–26 era el último ciclo completo cuyos plazos de presentación habían vencido. Para estos registros empresariales privados, la etiqueta corresponde a la situación del 5 de abril de 2025, no a los salarios percibidos durante todo 2026. Los ciclos anteriores se interpretan del mismo modo. Son registros administrativos retrospectivos descargados conjuntamente; las declaraciones antiguas pueden haberse corregido. Comparamos las cifras históricas presentes en esa versión del servicio, sin afirmar que se conserva cada declaración tal como se envió originalmente.
Tres indicadores, tres preguntas
La brecha media de remuneración por hora compara las medias de hombres y mujeres, utilizando la media masculina como denominador. La brecha mediana compara los valores centrales de ambas distribuciones de remuneración por hora. Un valor positivo indica una remuneración masculina superior en la medida correspondiente; uno negativo invierte la relación. Ninguno de los cálculos empareja a personas que realizan el mismo trabajo. Las diferencias pueden reflejar la distribución de ocupaciones, jornadas, niveles salariales y otras características que estos registros agregados no identifican.
El tercer indicador resta la proporción femenina del cuarto de menor remuneración por hora a la del cuarto de mayor remuneración. Si las mujeres son el 60 % del cuarto superior y el 80 % del inferior, la diferencia es de menos veinte puntos porcentuales. Se comparan dos grupos definidos al ordenar al personal por remuneración. No es el porcentaje de todas las mujeres que ocupa el cuarto superior, la presencia femenina en puestos directivos ni una medida de las posibilidades individuales de ascenso.
Las cifras por hora y las proporciones de los cuartos se refieren a los empleados pertinentes con remuneración íntegra según el marco de declaración. El número de personas usado para establecer la obligación de presentar datos es un concepto distinto. La fuente ofrece bandas amplias de tamaño empresarial, no los tamaños exactos de las poblaciones analíticas necesarios para ponderar por empleados. Por eso, al describir el panel, contamos una observación por empleador. No reconstruimos una brecha nacional de la edición de libros a partir de esas bandas.
Leer la dirección sin confundirla con el signo
Las reglas de comparación quedaron fijadas antes de adquirir los archivos intermedios y calcular los cambios salariales. Para cada indicador conservamos los valores de 2017 y 2025 con sus signos y calculamos el cambio de su distancia absoluta respecto de cero. Un cambio negativo significa menor distancia; uno positivo, mayor distancia. En el indicador de composición, acercarse a cero significa que las dos proporciones femeninas se parecen más. No demuestra igualdad salarial ni representación igual en toda la organización.
La distinción es esencial cuando la brecha horaria es negativa. Pasar de menos dos a menos diecisiete reduce el valor con signo, pero aumenta su distancia respecto de cero. Una brecha también puede cruzar cero, invirtiendo qué grupo presenta mayor remuneración, y acabar más cerca de cero que al principio. La tabla pública conserva los signos y las magnitudes de ambos extremos. Así, la clasificación por dirección no puede ocultar esos cambios.
Llamamos opuesto a un patrón únicamente cuando al menos una distancia aumenta y otra disminuye. Tres descensos, o tres aumentos, constituyen concordancia completa. Tres ceros indicarían ausencia de cambio en los valores publicados. Las demás combinaciones con ceros son unidireccionales con empate, no automáticamente opuestas. Un patrón opuesto puede contener también un empate. Los resultados descargables incluyen las veintisiete combinaciones posibles de signos, incluso aquellas sin empleadores observados. Son categorías descriptivas, no pruebas de significación ni una puntuación general de las condiciones de trabajo.
Qué contienen los cinco patrones opuestos
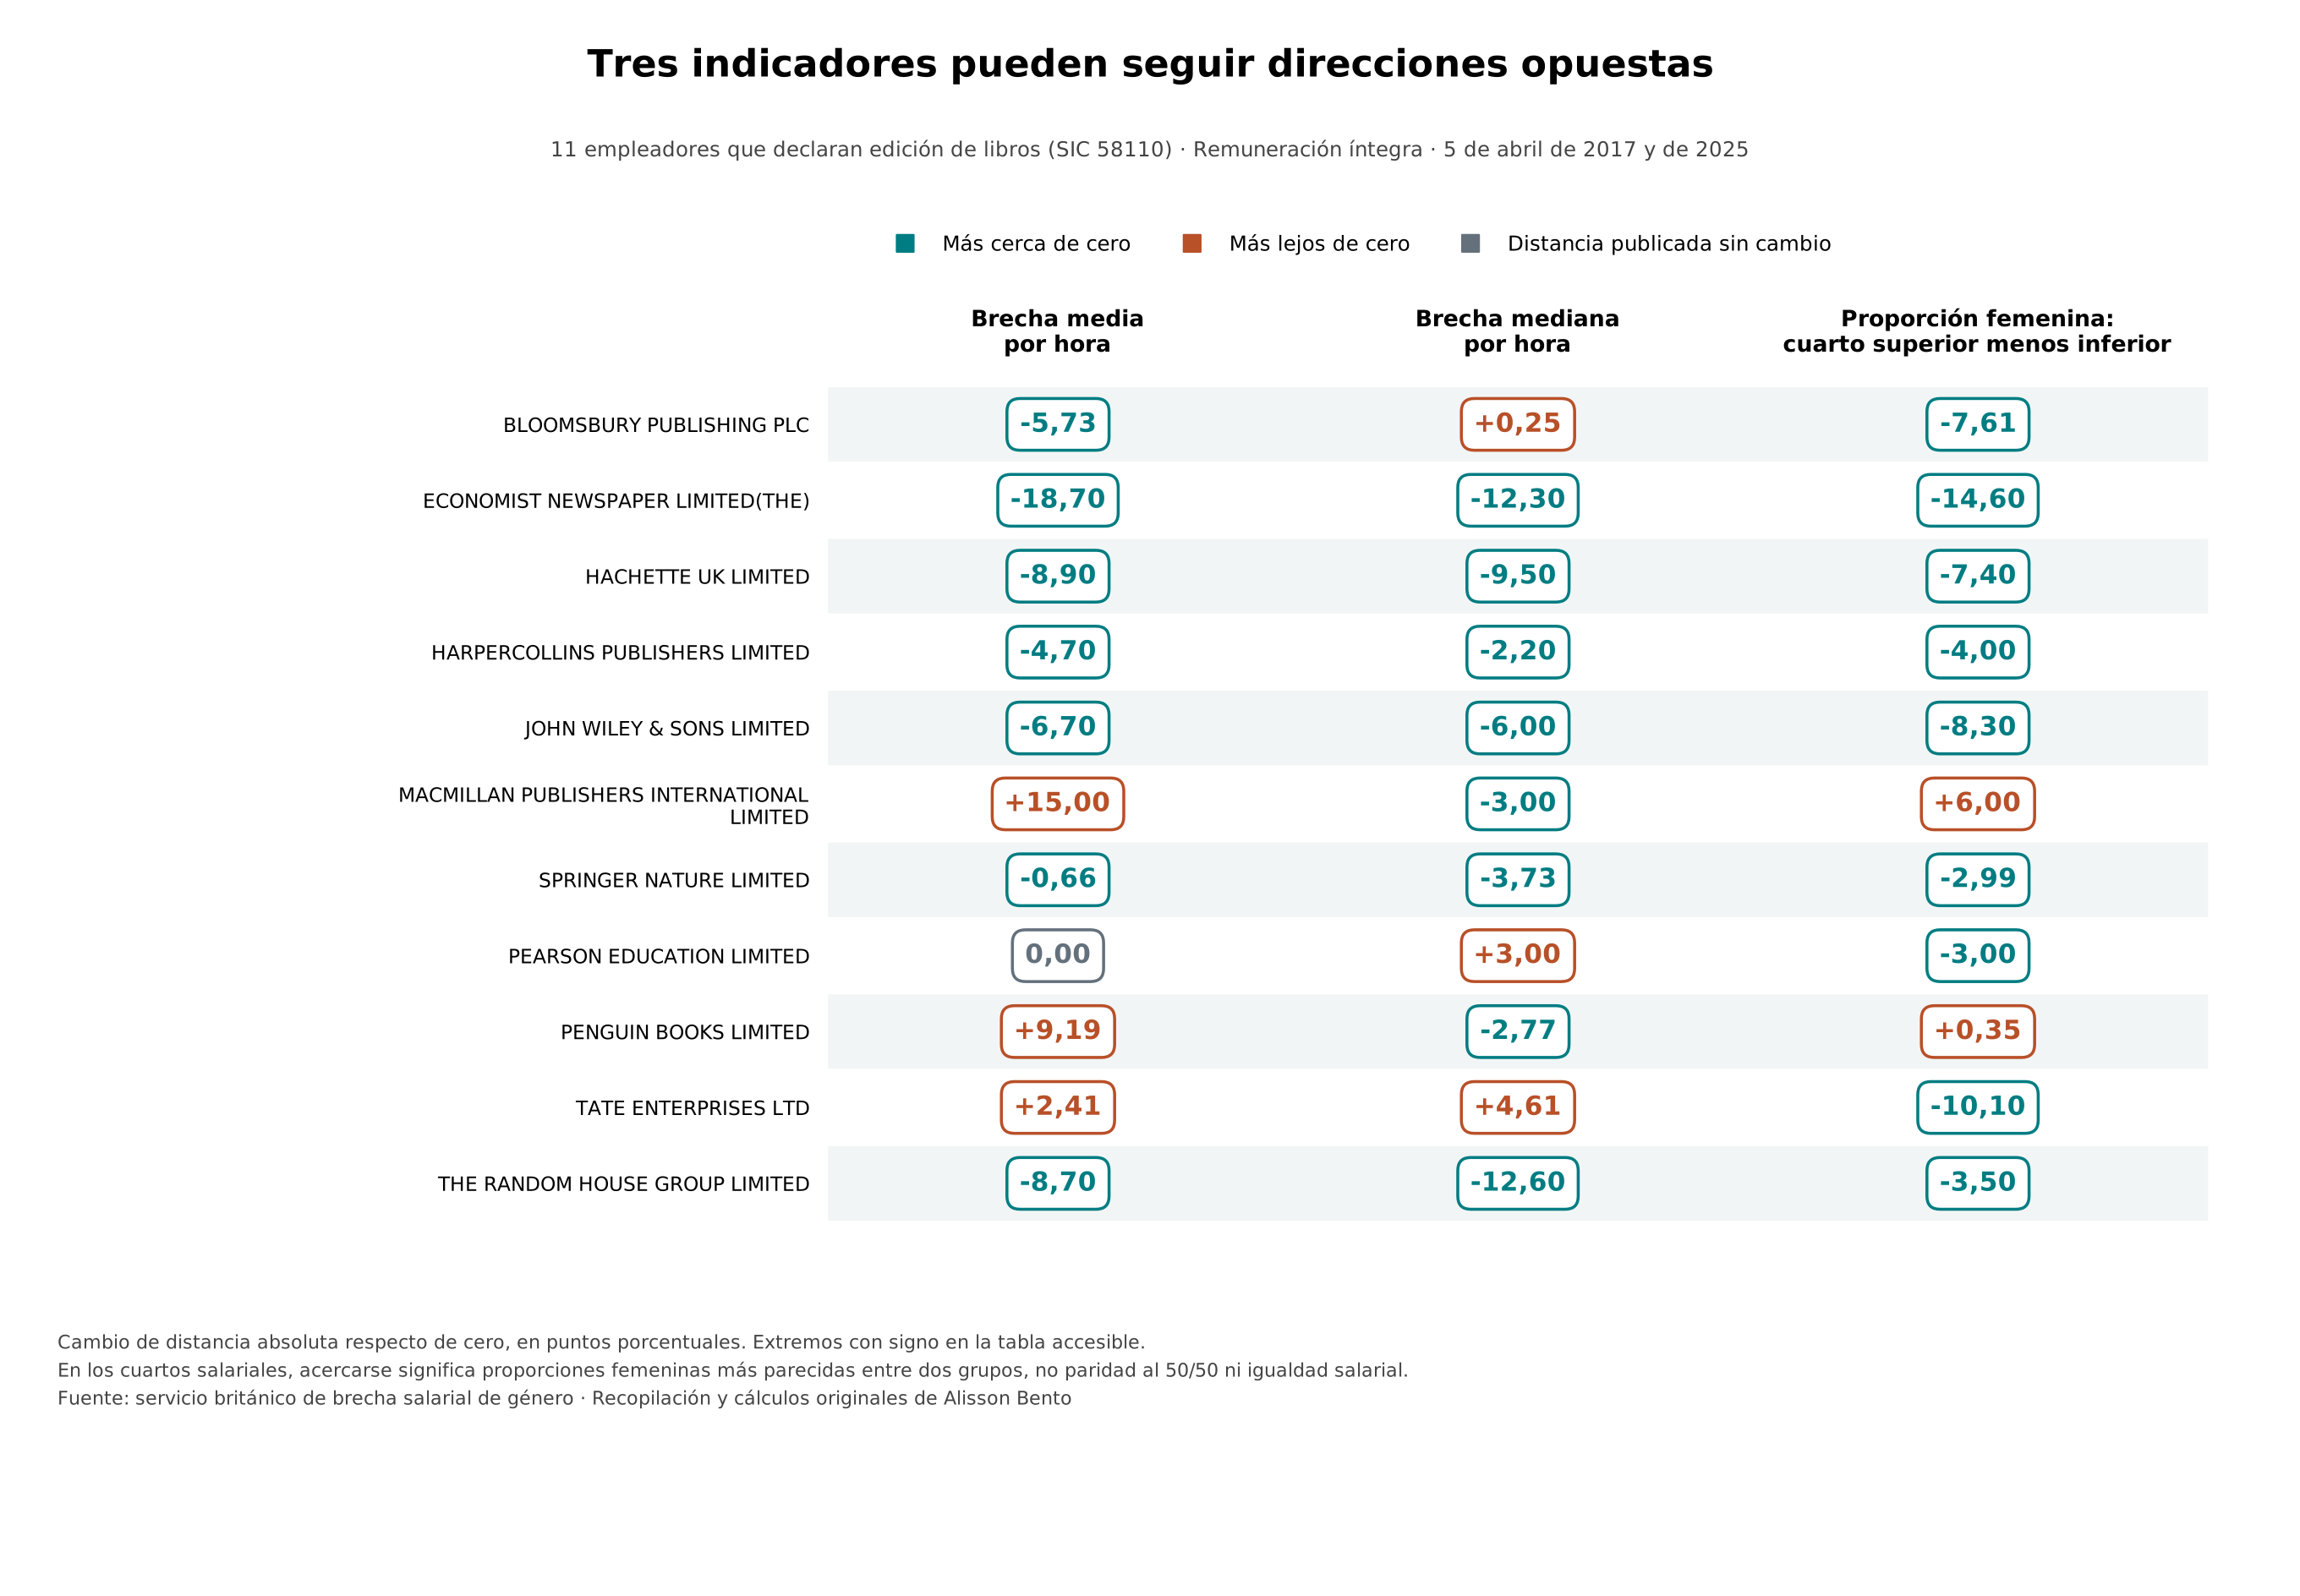
Bloomsbury ilustra una discrepancia directa entre las dos medidas horarias. Su brecha media pasa del 23,30 % al 17,57 %, una reducción de 5,73 puntos porcentuales. La mediana pasa del 17,20 % al 17,45 %, un aumento de 0,25 puntos. Mientras tanto, la proporción femenina del cuarto superior menos la del inferior pasa de menos 25,00 a menos 17,39 puntos, reduciendo su distancia respecto de cero en 7,61 puntos. Citar solo la media omitiría el movimiento diferente de la mediana.
Pearson Education muestra por qué un empate publicado necesita tratamiento propio. Su brecha media es del 8 % en ambos extremos. La mediana aumenta del 3 % al 6 %, mientras que la diferencia entre proporciones pasa de menos diez a menos siete puntos. La distancia sin cambios en la media no vuelve estable todo el patrón: las otras dos medidas evolucionan en direcciones opuestas. Tampoco demuestra que la brecha media subyacente, antes de cualquier redondeo, permaneciera exactamente igual.
Macmillan Publishers International muestra la importancia de las brechas negativas. La media pasa de menos 2 % a menos 17 %, aumentando su distancia absoluta en quince puntos. La mediana pasa de menos 34 % a menos 31 %, reduciéndola en tres puntos. La diferencia entre proporciones de los cuartos sube de diecinueve a veinticinco puntos, un alejamiento de seis. Describir las dos variaciones horarias únicamente como subidas o bajadas ocultaría que una se acerca a cero y la otra se aleja.
Penguin Books añade otra dificultad. Su brecha mediana cruza de menos 7,80 % a más 5,03 %. El aumento con signo es de 12,83 puntos, mientras que la distancia absoluta disminuye 2,77 puntos. La diferencia entre proporciones también cruza cero, de más 14,60 a menos 14,95 puntos, y termina con una magnitud ligeramente mayor. La brecha media sube del 6,70 % al 15,89 %. La clasificación sirve precisamente porque mantiene al lado los valores originales; una flecha aislada no explicaría esos dos cruces.
Tate Enterprises completa los cinco casos opuestos. Sus brechas media y mediana se alejan de cero, mientras que la diferencia entre proporciones se acerca. Los cinco ejemplos no acreditan cinco situaciones de trato injusto. Identifican casos en los que los indicadores fijados permiten descripciones direccionales distintas para el mismo par de fechas. El siguiente paso es examinar el alcance de la declaración y las explicaciones del empleador, sin sustituir la información ausente sobre la plantilla por un relato causal.
La concordancia no significa desaparición de las brechas
Los seis empleadores con concordancia completa son The Economist Newspaper Limited, Hachette UK Limited, HarperCollins Publishers Limited, John Wiley & Sons Limited, la empresa declarada en 2025 como Springer Nature Limited y The Random House Group Limited. En todos, los tres indicadores terminan con valores absolutos menores. Es concordancia de dirección, no una prueba de que hayan desaparecido las diferencias o de que todas las partes de la organización hayan vivido el mismo cambio.
En Hachette, por ejemplo, la brecha media baja del 29,70 % al 20,8 %, y la mediana, del 24,70 % al 15,2 %. Ambas siguen siendo positivas. En HarperCollins, los valores correspondientes pasan del 16,10 % al 11,4 % y del 10,40 % al 8,2 %. Estas comparaciones respaldan la afirmación concreta de que las distancias publicadas se redujeron. No identifican la remuneración de un editor determinado, el salario disponible en una vacante ni si personas con funciones equivalentes recibieron el mismo trato.
La concordancia entre extremos tampoco describe por sí sola el recorrido. El panel conserva las observaciones intermedias para contrastar una narración de progreso continuo con las fechas efectivamente declaradas. La línea entre 2018 y 2020 abarca dos años porque el ciclo suspendido, referido a 2019, queda fuera del panel principal. El gráfico respeta esa separación temporal. No se interpola ningún valor para 2019 ni se presenta una observación artificial como si fuera otro año ordinario.
La identidad de la empresa forma parte del resultado
Los archivos de ambos extremos contienen diecisiete registros con el código de edición de libros, pero solo doce pares de número empresarial e identificador del empleador aparecen en los dos conjuntos. Que coincidan los totales anuales no significa que se compare a las mismas entidades. Exigir cobertura coherente en los ocho ciclos reduce el panel a once. Promediar los diecisiete registros de cada extremo sin vincularlos mezclaría cambios dentro de los empleadores con cambios en la composición del conjunto observado.
Los nombres por sí solos crearían otro problema. El número empresarial 00785998 y el identificador 14802 aparecen como Macmillan Publishers Limited al inicio y Springer Nature Limited en el registro más reciente. La coincidencia de identificadores respalda el vínculo administrativo utilizado. No prueba que se mantuvieran propietarios, actividades, empleados o límites de la declaración. El registro público conserva el nombre declarado en cada ciclo, sin convertir silenciosamente una marca conocida en una unidad estadística inmutable.
Penguin Books Limited y The Random House Group Limited siguen siendo, asimismo, entidades jurídicas declarantes separadas. No fusionamos sus cifras en un supuesto total de grupo editorial. Sin cantidades exactas de empleados y poblaciones de nómina compatibles, promediar o combinar sus brechas no recuperaría la brecha real del grupo. Esto importa para quienes reconocen mejor los nombres de grupos y sellos que los números de registro: la pregunta pertinente es a qué empleador describe realmente la fuente.
Las exclusiones siguen siendo visibles
Seis empleadores iniciales no entran en el panel principal. Butterworths y Elsevier mantienen registros bajo sus identificadores originales, pero no conservan el código exacto de edición de libros en los ciclos posteriores capturados. Incumplen la regla sectorial del estudio; eso no significa que hayan dejado de publicar libros. La regla evita retener selectivamente empresas conocidas después de ver sus resultados, aunque también limita lo que representa el panel.
Architectural Association Publications, Music Sales Group y Wolters Kluwer (UK) carecen de registros con el número empresarial inicial en determinados archivos posteriores. Scholastic no aparece en tres ciclos intermedios obligatorios, pese a estar en los extremos. Son observaciones sobre los archivos capturados, no explicaciones de la ausencia. No demuestran cierre, cambio de umbral, reorganización empresarial ni incumplimiento de presentación. El registro de exclusiones separa el ciclo afectado y la razón observada de cualquier interpretación sobre su origen.
Que la pérdida de empleadores sea visible forma parte de la utilidad del estudio. Trabajadores, editores y periodistas pueden distinguir entre un cambio del código exacto de actividad y la ausencia de un registro para la empresa inicial. Ninguno se corrige sustituyendo la entidad por otra de nombre parecido. Los registros excluidos permanecen en la documentación de auditoría, mientras que la comparación utiliza el conjunto fijo que cumple los requisitos. Los once empleadores son una selección reglada, no una muestra representativa de todas las personas empleadas en la edición británica.
El ciclo suspendido modifica la composición
Durante la pandemia, el gobierno suspendió la aplicación de medidas de cumplimiento y la expectativa de presentación para 2019–20. Exigir ese ciclo en cada historial completo seleccionaría a quienes enviaron datos pese a la suspensión. La comparación principal utiliza los ocho ciclos no suspendidos entre 2017–18 y 2025–26. Conserva el posterior 2020–21, reconociendo la ampliación del plazo de aplicación documentada por separado. Una marca de presentación tardía no se interpreta como prueba de conducta irregular: las modificaciones posteriores también pueden generarla.
Antes de calcular resultados, especificamos una comparación de sensibilidad que exige los nueve ciclos. Diez de los once empleadores principales cumplen esa condición. Tate Enterprises carece del registro del ciclo suspendido y sale de esa versión. El resultado es de cuatro patrones opuestos y seis de concordancia completa. Ambas comparaciones siguen utilizando las referencias de 2017 y 2025. Pasar de cinco a cuatro casos opuestos se debe a la composición del panel, no a una nueva estimación del efecto de la pandemia ni a extremos temporales distintos.
Una regla de completitud aparentemente más exigente puede hacer una selección distinta. Contar con más registros anuales no vuelve automáticamente menos selectivo un análisis si uno de los años tuvo otra expectativa de presentación. Las versiones de ocho y nueve ciclos responden a preguntas relacionadas sobre cobertura. Ninguna recupera la experiencia de empleadores por debajo del umbral obligatorio, entidades que no informaron, profesionales autónomos o personas cuya remuneración no forma parte del cálculo de remuneración íntegra.
La mediana entre empleadores no es la brecha del sector
La mediana sin ponderar de las brechas medias declaradas es del 16,40 % en 2017 y del 13,8 % en 2025. La mediana de las brechas medianas pasa del 12,90 % al 8,2 %. Estas cifras resumen al empleador central de un conjunto fijo; no comparan la remuneración agrupada de hombres y mujeres. Un empleador pequeño y otro mucho mayor aportan un porcentaje cada uno. Las bandas amplias de tamaño no permiten sustituir los números reales de empleados por los puntos medios de esas bandas como ponderaciones.
La mediana sin ponderar de las diferencias con signo entre proporciones de los cuartos pasa de menos doce a menos 13,6 puntos porcentuales. También debe distinguirse de los once cambios individuales. El empleador situado en el centro puede ser distinto en cada fecha. Calcular la mediana de diferencias con signo, la mediana de sus magnitudes y el número de entidades que se acercan a cero son operaciones diferentes. Conservamos las filas por empleador para que cualquiera pueda comprobarlo.
Las cifras no llevan intervalos de confianza muestrales ni afirmaciones de significación estadística. Son agregados administrativos autodeclarados y seleccionados, con distinta precisión decimal y sin un diseño muestral especificado para el panel. Los cálculos conservan los decimales publicados. Diferencias pequeñas, como los 0,25 puntos de la mediana de Bloomsbury, siguen visibles sin calificarse de estadísticamente relevantes. Los ceros exactos corresponden a las cifras publicadas, no a una ausencia demostrada de cambio en las magnitudes subyacentes.
Una referencia para formular mejores preguntas
La investigación sobre brechas salariales editoriales precede a este trabajo. Clark y Zuccala, en 2025, estudian brechas medianas persistentes entre editoriales científicas, y los empleadores ya analizan la representación en los cuartos salariales en sus informes. No reivindicamos el primer descubrimiento de esas brechas ni de la aritmética entre proporciones. La aportación es reunir de forma reproducible un conjunto empresarial fijo, un registro explícito de exclusiones y la lectura conjunta de tres indicadores cuyas direcciones pueden divergir.
Una lectura práctica empieza por el número empresarial y la fecha de referencia, continúa con los extremos con signo y después interpreta la matriz de direcciones. Conviene comprobar si la fuente cubre al empleador buscado, si los ciclos ausentes afectan a la comparación y si las tres medidas apuntan en la misma dirección. La explicación empresarial puede aclarar cambios de actividad o composición de la plantilla. Este conjunto de datos, por sí solo, no verifica esos mecanismos ni les atribuye una cantidad concreta de cambio.
La coherencia histórica de las categorías constituye otro límite. La guía gubernamental actualizada en 2026 indica cómo registrar el sexo. Esa instrucción actual no acredita cómo clasificó cada empleador a cada persona en las referencias anteriores. Mantenemos los campos masculino y femenino de la fuente sin afirmar que se hayan verificado independientemente las prácticas históricas. La evidencia pública no incluye información individual de empleados, identidades de contacto ni nombres de las personas responsables de las declaraciones.
Los registros y el código descargables permiten examinar la comparación sin convertir los cinco patrones opuestos en un veredicto universal. Sustentan afirmaciones precisas sobre empleadores declarados y versiones capturadas de sus datos. Dejan abiertas las preguntas sobre trabajo equivalente, remuneración individual, ascensos, causas organizativas y el conjunto de la fuerza laboral editorial cuando la fuente no puede responderlas. Así, la información ayuda a formular preguntas mejor fundamentadas sin conceder a un titular más autoridad de la que tiene la medida en que se apoya.
Cambios opuestos en tres indicadores de distancia absoluta
Panel fijo de once empleadores; situaciones empresariales privadas del 5 de abril de 2017 y del 5 de abril de 2025. Los porcentajes de brecha horaria utilizan la remuneración masculina como denominador; los cambios son puntos porcentuales. La diferencia entre cuartos compara proporciones femeninas de los grupos superior e inferior ordenados por remuneración. Se conservan signos y cruces; el cambio de distancia absoluta no es una puntuación universal de progreso.
Gráfico completo y fuente
Desplaza el gráfico horizontalmente para examinarlo. ↔
Gráfico y valores
Desplaza la tabla horizontalmente para ver todas las columnas.
| Empleador declarado en 2025 | Número empresarial | Brecha media 2017 (%) | Brecha media 2025 (%) | Cambio de brecha media absoluta (puntos porcentuales) | Brecha mediana 2017 (%) | Brecha mediana 2025 (%) | Cambio de brecha mediana absoluta (puntos porcentuales) | Proporción femenina: cuarto superior menos inferior, 2017 (puntos porcentuales) | Proporción femenina: cuarto superior menos inferior, 2025 (puntos porcentuales) | Cambio de diferencia absoluta entre proporciones (puntos porcentuales) |
|---|---|---|---|---|---|---|---|---|---|---|
| BLOOMSBURY PUBLISHING PLC | 01984336 | 23,30 | 17,57 | −5,73 | 17,20 | 17,45 | 0,25 | −25,00 | −17,39 | −7,61 |
| ECONOMIST NEWSPAPER LIMITED(THE) | 00236383 | 32,50 | 13,8 | −18,70 | 29,50 | 17,2 | −12,30 | −38,00 | −23,4 | −14,60 |
| HACHETTE UK LIMITED | 02020173 | 29,70 | 20,8 | −8,90 | 24,70 | 15,2 | −9,50 | −25,90 | −18,5 | −7,40 |
| HARPERCOLLINS PUBLISHERS LIMITED | SC027389 | 16,10 | 11,4 | −4,70 | 10,40 | 8,2 | −2,20 | −7,00 | −3 | −4,00 |
| JOHN WILEY & SONS LIMITED | 00641132 | 21,10 | 14,4 | −6,70 | 21,50 | 15,5 | −6,00 | −21,90 | −13,6 | −8,30 |
| MACMILLAN PUBLISHERS INTERNATIONAL LIMITED | 02063302 | −2,00 | −17 | 15,00 | −34,00 | −31 | −3,00 | 19,00 | 25 | 6,00 |
| SPRINGER NATURE LIMITED | 00785998 | 18,00 | 17,34 | −0,66 | 12,90 | 9,17 | −3,73 | −22,40 | −19,41 | −2,99 |
| PEARSON EDUCATION LIMITED | 00872828 | 8,00 | 8 | 0,00 | 3,00 | 6 | 3,00 | −10,00 | −7 | −3,00 |
| PENGUIN BOOKS LIMITED | 00861590 | 6,70 | 15,89 | 9,19 | −7,80 | 5,03 | −2,77 | 14,60 | −14,95 | 0,35 |
| TATE ENTERPRISES LTD | 03173975 | 1,80 | 4,21 | 2,41 | 3,00 | 7,61 | 4,61 | −12,00 | 1,9 | −10,10 |
| THE RANDOM HOUSE GROUP LIMITED | 00954009 | 16,40 | 7,7 | −8,70 | 13,90 | 1,3 | −12,60 | −7,50 | 4,0 | −3,50 |
Panel fijo de once empleadores; situaciones empresariales privadas del 5 de abril de 2017 y del 5 de abril de 2025. Los porcentajes de brecha horaria utilizan la remuneración masculina como denominador; los cambios son puntos porcentuales. La diferencia entre cuartos compara proporciones femeninas de los grupos superior e inferior ordenados por remuneración. Se conservan signos y cruces; el cambio de distancia absoluta no es una puntuación universal de progreso.

Ocho fechas de referencia para el panel fijo de once empleadores
Situaciones empresariales declaradas en fechas concretas, no flujos anuales de salarios. El panel principal excluye el ciclo suspendido 2019–20; no se imputa ningún valor de 2019. Las proporciones femeninas corresponden por separado a cada cuarto ordenado por remuneración horaria. Los nombres son los declarados en cada ciclo; identificadores iguales no demuestran una plantilla constante.
Gráfico completo y fuente

Desplaza el gráfico horizontalmente para examinarlo. ↔
Gráfico y valores
Desplaza la tabla horizontalmente para ver todas las columnas.
| Empleador declarado | Número empresarial | Fecha de referencia | Brecha media por hora (%) | Brecha mediana por hora (%) | Proporción femenina en el cuarto superior (%) | Proporción femenina en el cuarto inferior (%) | Proporción femenina: superior menos inferior (puntos porcentuales) |
|---|---|---|---|---|---|---|---|
| Bloomsbury Publishing PLC | 01984336 | 2017-04-05 | 23,30 | 17,20 | 58,10 | 83,10 | −25,00 |
| Bloomsbury Publishing PLC | 01984336 | 2018-04-05 | 22,90 | 21,70 | 56,70 | 81,00 | −24,30 |
| BLOOMSBURY PUBLISHING PLC | 01984336 | 2020-04-05 | 15,6 | 11,7 | 59,9 | 78,3 | −18,4 |
| BLOOMSBURY PUBLISHING PLC | 01984336 | 2021-04-05 | 19,3 | 14,8 | 64 | 83,7 | −19,7 |
| BLOOMSBURY PUBLISHING PLC | 01984336 | 2022-04-05 | 19,2 | 20,5 | 62,57 | 84,88 | −22,31 |
| BLOOMSBURY PUBLISHING PLC | 01984336 | 2023-04-05 | 16,5 | 12,7 | 62,9 | 83,33 | −20,43 |
| BLOOMSBURY PUBLISHING PLC | 01984336 | 2024-04-05 | 18,3 | 19,3 | 63,68 | 84 | −20,32 |
| BLOOMSBURY PUBLISHING PLC | 01984336 | 2025-04-05 | 17,57 | 17,45 | 63,08 | 80,47 | −17,39 |
| ECONOMIST NEWSPAPER LIMITED(THE) | 00236383 | 2017-04-05 | 32,50 | 29,50 | 24,00 | 62,00 | −38,00 |
| ECONOMIST NEWSPAPER LIMITED(THE) | 00236383 | 2018-04-05 | 29,30 | 29,20 | 29,70 | 66,90 | −37,20 |
| ECONOMIST NEWSPAPER LIMITED(THE) | 00236383 | 2020-04-05 | 22,1 | 19,3 | 30,8 | 56,0 | −25,2 |
| ECONOMIST NEWSPAPER LIMITED(THE) | 00236383 | 2021-04-05 | 18,7 | 22,4 | 35,2 | 62,0 | −26,8 |
| ECONOMIST NEWSPAPER LIMITED(THE) | 00236383 | 2022-04-05 | 21 | 20,4 | 36 | 63 | −27 |
| ECONOMIST NEWSPAPER LIMITED(THE) | 00236383 | 2023-04-05 | 16,8 | 16,3 | 38 | 61,4 | −23,4 |
| ECONOMIST NEWSPAPER LIMITED(THE) | 00236383 | 2024-04-05 | 17,3 | 19,4 | 38,2 | 64,3 | −26,1 |
| ECONOMIST NEWSPAPER LIMITED(THE) | 00236383 | 2025-04-05 | 13,8 | 17,2 | 38,5 | 61,9 | −23,4 |
| HACHETTE UK LIMITED | 02020173 | 2017-04-05 | 29,70 | 24,70 | 56,60 | 82,50 | −25,90 |
| HACHETTE UK LIMITED | 02020173 | 2018-04-05 | 30,40 | 20,10 | 56,70 | 79,20 | −22,50 |
| HACHETTE UK LIMITED | 02020173 | 2020-04-05 | 21,9 | 17,6 | 65,4 | 78,8 | −13,4 |
| HACHETTE UK LIMITED | 02020173 | 2021-04-05 | 21,5 | 18,1 | 64,0 | 79,0 | −15,0 |
| HACHETTE UK LIMITED | 02020173 | 2022-04-05 | 22,00 | 17,70 | 63,8 | 81,2 | −17,4 |
| HACHETTE UK LIMITED | 02020173 | 2023-04-05 | 22,9 | 17 | 64,8 | 84,4 | −19,6 |
| HACHETTE UK LIMITED | 02020173 | 2024-04-05 | 22,2 | 17,3 | 64,5 | 83,2 | −18,7 |
| HACHETTE UK LIMITED | 02020173 | 2025-04-05 | 20,8 | 15,2 | 64,9 | 83,4 | −18,5 |
| HARPERCOLLINS PUBLISHERS LIMITED | SC027389 | 2017-04-05 | 16,10 | 10,40 | 57,00 | 64,00 | −7,00 |
| HARPERCOLLINS PUBLISHERS LIMITED | SC027389 | 2018-04-05 | 16,50 | 10,20 | 55,00 | 64,00 | −9,00 |
| HARPERCOLLINS PUBLISHERS LIMITED | SC027389 | 2020-04-05 | 15,3 | 8,8 | 61,0 | 75,0 | −14,0 |
| HARPERCOLLINS PUBLISHERS LIMITED | SC027389 | 2021-04-05 | 11,1 | 4,4 | 64,0 | 64,0 | 0,0 |
| HARPERCOLLINS PUBLISHERS LIMITED | SC027389 | 2022-04-05 | 10,8 | 2,9 | 66 | 67 | −1 |
| HARPERCOLLINS PUBLISHERS LIMITED | SC027389 | 2023-04-05 | 11,9 | 4,2 | 66 | 64 | 2 |
| HARPERCOLLINS PUBLISHERS LIMITED | SC027389 | 2024-04-05 | 11 | 3,5 | 65 | 68 | −3 |
| HARPERCOLLINS PUBLISHERS LIMITED | SC027389 | 2025-04-05 | 11,4 | 8,2 | 65 | 68 | −3 |
| JOHN WILEY & SONS LIMITED | 00641132 | 2017-04-05 | 21,10 | 21,50 | 44,20 | 66,10 | −21,90 |
| JOHN WILEY & SONS LIMITED | 00641132 | 2018-04-05 | 23,10 | 22,70 | 46,00 | 70,00 | −24,00 |
| JOHN WILEY & SONS LIMITED | 00641132 | 2020-04-05 | 20,1 | 26,4 | 42,0 | 69,0 | −27,0 |
| JOHN WILEY & SONS LIMITED | 00641132 | 2021-04-05 | 16,8 | 18,4 | 47,5 | 66,4 | −18,9 |
| JOHN WILEY & SONS LIMITED | 00641132 | 2022-04-05 | 20,4 | 22,1 | 47 | 67 | −20 |
| JOHN WILEY & SONS LIMITED | 00641132 | 2023-04-05 | 18,9 | 18,1 | 47,5 | 67,0 | −19,5 |
| JOHN WILEY & SONS LIMITED | 00641132 | 2024-04-05 | 16,8 | 17,7 | 48 | 68 | −20 |
| JOHN WILEY & SONS LIMITED | 00641132 | 2025-04-05 | 14,4 | 15,5 | 50,9 | 64,5 | −13,6 |
| MACMILLAN PUBLISHERS INTERNATIONAL LIMITED | 02063302 | 2017-04-05 | −2,00 | −34,00 | 65,00 | 46,00 | 19,00 |
| MACMILLAN PUBLISHERS INTERNATIONAL LIMITED | 02063302 | 2018-04-05 | −5,00 | −28,00 | 66,00 | 41,00 | 25,00 |
| MACMILLAN PUBLISHERS INTERNATIONAL LIMITED | 02063302 | 2020-04-05 | −2 | −25 | 63 | 45 | 18 |
| MACMILLAN PUBLISHERS INTERNATIONAL LIMITED | 02063302 | 2021-04-05 | 0,2 | −23,2 | 64,4 | 40,8 | 23,6 |
| MACMILLAN PUBLISHERS INTERNATIONAL LIMITED | 02063302 | 2022-04-05 | −2 | −19 | 65 | 50 | 15 |
| MACMILLAN PUBLISHERS INTERNATIONAL LIMITED | 02063302 | 2023-04-05 | −13 | −32 | 68 | 44 | 24 |
| MACMILLAN PUBLISHERS INTERNATIONAL LIMITED | 02063302 | 2024-04-05 | −15 | −30 | 68 | 41 | 27 |
| MACMILLAN PUBLISHERS INTERNATIONAL LIMITED | 02063302 | 2025-04-05 | −17 | −31 | 71 | 46 | 25 |
| MACMILLAN PUBLISHERS LIMITED | 00785998 | 2017-04-05 | 18,00 | 12,90 | 48,40 | 70,80 | −22,40 |
| SPRINGER NATURE LIMITED | 00785998 | 2018-04-05 | 15,00 | 9,50 | 49,40 | 68,90 | −19,50 |
| SPRINGER NATURE LIMITED | 00785998 | 2020-04-05 | 15,1 | 7,3 | 62,0 | 60,9 | 1,1 |
| SPRINGER NATURE LIMITED | 00785998 | 2021-04-05 | 16,5 | 10,8 | 47,0 | 72,2 | −25,2 |
| SPRINGER NATURE LIMITED | 00785998 | 2022-04-05 | 16,67 | 4,4 | 45,56 | 70 | −24,44 |
| SPRINGER NATURE LIMITED | 00785998 | 2023-04-05 | 18,16 | 9,90 | 47,74 | 70 | −22,26 |
| SPRINGER NATURE LIMITED | 00785998 | 2024-04-05 | 16,98 | 9,5 | 41,28 | 67,19 | −25,91 |
| SPRINGER NATURE LIMITED | 00785998 | 2025-04-05 | 17,34 | 9,17 | 47,80 | 67,21 | −19,41 |
| PEARSON EDUCATION LIMITED | 00872828 | 2017-04-05 | 8,00 | 3,00 | 51,00 | 61,00 | −10,00 |
| PEARSON EDUCATION LIMITED | 00872828 | 2018-04-05 | 15,00 | 9,00 | 52,00 | 65,00 | −13,00 |
| PEARSON EDUCATION LIMITED | 00872828 | 2020-04-05 | 11,0 | 8,0 | 51,0 | 61,0 | −10,0 |
| PEARSON EDUCATION LIMITED | 00872828 | 2021-04-05 | 9 | 8 | 53 | 61 | −8 |
| PEARSON EDUCATION LIMITED | 00872828 | 2022-04-05 | 6 | 6 | 54 | 60 | −6 |
| PEARSON EDUCATION LIMITED | 00872828 | 2023-04-05 | 11 | 11 | 53 | 67 | −14 |
| PEARSON EDUCATION LIMITED | 00872828 | 2024-04-05 | 7,5 | 4,0 | 54 | 60 | −6 |
| PEARSON EDUCATION LIMITED | 00872828 | 2025-04-05 | 8 | 6 | 53 | 60 | −7 |
| PENGUIN BOOKS LIMITED | 00861590 | 2017-04-05 | 6,70 | −7,80 | 63,20 | 48,60 | 14,60 |
| PENGUIN BOOKS LIMITED | 00861590 | 2018-04-05 | 22,60 | 9,60 | 64,30 | 84,60 | −20,30 |
| PENGUIN BOOKS LIMITED | 00861590 | 2020-04-05 | 23,2 | 13,5 | 66,8 | 88,9 | −22,1 |
| PENGUIN BOOKS LIMITED | 00861590 | 2021-04-05 | 20,3 | 11,9 | 68,0 | 85,5 | −17,5 |
| PENGUIN BOOKS LIMITED | 00861590 | 2022-04-05 | 25,2 | 15,1 | 68,2 | 88,2 | −20,0 |
| PENGUIN BOOKS LIMITED | 00861590 | 2023-04-05 | 24,6 | 15,0 | 68,3 | 88,5 | −20,2 |
| PENGUIN BOOKS LIMITED | 00861590 | 2024-04-05 | 22,8 | 10,7 | 72,4 | 82,9 | −10,5 |
| PENGUIN BOOKS LIMITED | 00861590 | 2025-04-05 | 15,89 | 5,03 | 70,37 | 85,32 | −14,95 |
| Tate Enterprises Ltd | 03173975 | 2017-04-05 | 1,80 | 3,00 | 52,00 | 64,00 | −12,00 |
| Tate Enterprises Ltd | 03173975 | 2018-04-05 | 2,20 | 1,50 | 56,00 | 53,60 | 2,40 |
| TATE ENTERPRISES LTD | 03173975 | 2020-04-05 | 4,8 | 1,2 | 48,4 | 40,4 | 8,0 |
| TATE ENTERPRISES LTD | 03173975 | 2021-04-05 | 3,7 | 7,4 | 50,7 | 67,9 | −17,2 |
| TATE ENTERPRISES LTD | 03173975 | 2022-04-05 | 6,6 | 9,8 | 51,61 | 67,39 | −15,78 |
| TATE ENTERPRISES LTD | 03173975 | 2023-04-05 | 6 | 5,5 | 56,5 | 63 | −6,5 |
| TATE ENTERPRISES LTD | 03173975 | 2024-04-05 | 6,22 | 13,38 | 53,60 | 70,40 | −16,80 |
| TATE ENTERPRISES LTD | 03173975 | 2025-04-05 | 4,21 | 7,61 | 61,5 | 59,6 | 1,9 |
| THE RANDOM HOUSE GROUP LIMITED | 00954009 | 2017-04-05 | 16,40 | 13,90 | 45,40 | 52,90 | −7,50 |
| THE RANDOM HOUSE GROUP LIMITED | 00954009 | 2018-04-05 | 7,60 | −1,70 | 50,30 | 45,60 | 4,70 |
| THE RANDOM HOUSE GROUP LIMITED | 00954009 | 2020-04-05 | 11,8 | 0,9 | 53,6 | 45,4 | 8,2 |
| THE RANDOM HOUSE GROUP LIMITED | 00954009 | 2021-04-05 | 9,4 | 2,5 | 55,3 | 58,0 | −2,7 |
| THE RANDOM HOUSE GROUP LIMITED | 00954009 | 2022-04-05 | 9,5 | −0,3 | 57,4 | 55,4 | 2,0 |
| THE RANDOM HOUSE GROUP LIMITED | 00954009 | 2023-04-05 | 6,6 | −6,0 | 59,3 | 55,9 | 3,4 |
| THE RANDOM HOUSE GROUP LIMITED | 00954009 | 2024-04-05 | 2,7 | −5,8 | 61,3 | 55,4 | 5,9 |
| THE RANDOM HOUSE GROUP LIMITED | 00954009 | 2025-04-05 | 7,7 | 1,3 | 67,6 | 63,6 | 4,0 |
Situaciones empresariales declaradas en fechas concretas, no flujos anuales de salarios. El panel principal excluye el ciclo suspendido 2019–20; no se imputa ningún valor de 2019. Las proporciones femeninas corresponden por separado a cada cuarto ordenado por remuneración horaria. Los nombres son los declarados en cada ciclo; identificadores iguales no demuestran una plantilla constante.

Datos y descargas
Desplaza la tabla horizontalmente para ver todas las columnas.
| Empleador declarado en 2025 | Número empresarial | Brecha media 2017 (%) | Brecha media 2025 (%) | Cambio de brecha media absoluta (puntos porcentuales) | Brecha mediana 2017 (%) | Brecha mediana 2025 (%) | Cambio de brecha mediana absoluta (puntos porcentuales) | Proporción femenina: cuarto superior menos inferior, 2017 (puntos porcentuales) | Proporción femenina: cuarto superior menos inferior, 2025 (puntos porcentuales) | Cambio de diferencia absoluta entre proporciones (puntos porcentuales) |
|---|---|---|---|---|---|---|---|---|---|---|
| BLOOMSBURY PUBLISHING PLC | 01984336 | 23,30 | 17,57 | −5,73 | 17,20 | 17,45 | 0,25 | −25,00 | −17,39 | −7,61 |
| ECONOMIST NEWSPAPER LIMITED(THE) | 00236383 | 32,50 | 13,8 | −18,70 | 29,50 | 17,2 | −12,30 | −38,00 | −23,4 | −14,60 |
| HACHETTE UK LIMITED | 02020173 | 29,70 | 20,8 | −8,90 | 24,70 | 15,2 | −9,50 | −25,90 | −18,5 | −7,40 |
| HARPERCOLLINS PUBLISHERS LIMITED | SC027389 | 16,10 | 11,4 | −4,70 | 10,40 | 8,2 | −2,20 | −7,00 | −3 | −4,00 |
| JOHN WILEY & SONS LIMITED | 00641132 | 21,10 | 14,4 | −6,70 | 21,50 | 15,5 | −6,00 | −21,90 | −13,6 | −8,30 |
| MACMILLAN PUBLISHERS INTERNATIONAL LIMITED | 02063302 | −2,00 | −17 | 15,00 | −34,00 | −31 | −3,00 | 19,00 | 25 | 6,00 |
| SPRINGER NATURE LIMITED | 00785998 | 18,00 | 17,34 | −0,66 | 12,90 | 9,17 | −3,73 | −22,40 | −19,41 | −2,99 |
| PEARSON EDUCATION LIMITED | 00872828 | 8,00 | 8 | 0,00 | 3,00 | 6 | 3,00 | −10,00 | −7 | −3,00 |
| PENGUIN BOOKS LIMITED | 00861590 | 6,70 | 15,89 | 9,19 | −7,80 | 5,03 | −2,77 | 14,60 | −14,95 | 0,35 |
| TATE ENTERPRISES LTD | 03173975 | 1,80 | 4,21 | 2,41 | 3,00 | 7,61 | 4,61 | −12,00 | 1,9 | −10,10 |
| THE RANDOM HOUSE GROUP LIMITED | 00954009 | 16,40 | 7,7 | −8,70 | 13,90 | 1,3 | −12,60 | −7,50 | 4,0 | −3,50 |
Panel fijo de once empleadores; situaciones empresariales privadas del 5 de abril de 2017 y del 5 de abril de 2025. Los porcentajes de brecha horaria utilizan la remuneración masculina como denominador; los cambios son puntos porcentuales. La diferencia entre cuartos compara proporciones femeninas de los grupos superior e inferior ordenados por remuneración. Se conservan signos y cruces; el cambio de distancia absoluta no es una puntuación universal de progreso.
Desplaza la tabla horizontalmente para ver todas las columnas.
| Empleador declarado | Número empresarial | Fecha de referencia | Brecha media por hora (%) | Brecha mediana por hora (%) | Proporción femenina en el cuarto superior (%) | Proporción femenina en el cuarto inferior (%) | Proporción femenina: superior menos inferior (puntos porcentuales) |
|---|---|---|---|---|---|---|---|
| Bloomsbury Publishing PLC | 01984336 | 2017-04-05 | 23,30 | 17,20 | 58,10 | 83,10 | −25,00 |
| Bloomsbury Publishing PLC | 01984336 | 2018-04-05 | 22,90 | 21,70 | 56,70 | 81,00 | −24,30 |
| BLOOMSBURY PUBLISHING PLC | 01984336 | 2020-04-05 | 15,6 | 11,7 | 59,9 | 78,3 | −18,4 |
| BLOOMSBURY PUBLISHING PLC | 01984336 | 2021-04-05 | 19,3 | 14,8 | 64 | 83,7 | −19,7 |
| BLOOMSBURY PUBLISHING PLC | 01984336 | 2022-04-05 | 19,2 | 20,5 | 62,57 | 84,88 | −22,31 |
| BLOOMSBURY PUBLISHING PLC | 01984336 | 2023-04-05 | 16,5 | 12,7 | 62,9 | 83,33 | −20,43 |
| BLOOMSBURY PUBLISHING PLC | 01984336 | 2024-04-05 | 18,3 | 19,3 | 63,68 | 84 | −20,32 |
| BLOOMSBURY PUBLISHING PLC | 01984336 | 2025-04-05 | 17,57 | 17,45 | 63,08 | 80,47 | −17,39 |
| ECONOMIST NEWSPAPER LIMITED(THE) | 00236383 | 2017-04-05 | 32,50 | 29,50 | 24,00 | 62,00 | −38,00 |
| ECONOMIST NEWSPAPER LIMITED(THE) | 00236383 | 2018-04-05 | 29,30 | 29,20 | 29,70 | 66,90 | −37,20 |
| ECONOMIST NEWSPAPER LIMITED(THE) | 00236383 | 2020-04-05 | 22,1 | 19,3 | 30,8 | 56,0 | −25,2 |
| ECONOMIST NEWSPAPER LIMITED(THE) | 00236383 | 2021-04-05 | 18,7 | 22,4 | 35,2 | 62,0 | −26,8 |
| ECONOMIST NEWSPAPER LIMITED(THE) | 00236383 | 2022-04-05 | 21 | 20,4 | 36 | 63 | −27 |
| ECONOMIST NEWSPAPER LIMITED(THE) | 00236383 | 2023-04-05 | 16,8 | 16,3 | 38 | 61,4 | −23,4 |
| ECONOMIST NEWSPAPER LIMITED(THE) | 00236383 | 2024-04-05 | 17,3 | 19,4 | 38,2 | 64,3 | −26,1 |
| ECONOMIST NEWSPAPER LIMITED(THE) | 00236383 | 2025-04-05 | 13,8 | 17,2 | 38,5 | 61,9 | −23,4 |
| HACHETTE UK LIMITED | 02020173 | 2017-04-05 | 29,70 | 24,70 | 56,60 | 82,50 | −25,90 |
| HACHETTE UK LIMITED | 02020173 | 2018-04-05 | 30,40 | 20,10 | 56,70 | 79,20 | −22,50 |
| HACHETTE UK LIMITED | 02020173 | 2020-04-05 | 21,9 | 17,6 | 65,4 | 78,8 | −13,4 |
| HACHETTE UK LIMITED | 02020173 | 2021-04-05 | 21,5 | 18,1 | 64,0 | 79,0 | −15,0 |
| HACHETTE UK LIMITED | 02020173 | 2022-04-05 | 22,00 | 17,70 | 63,8 | 81,2 | −17,4 |
| HACHETTE UK LIMITED | 02020173 | 2023-04-05 | 22,9 | 17 | 64,8 | 84,4 | −19,6 |
| HACHETTE UK LIMITED | 02020173 | 2024-04-05 | 22,2 | 17,3 | 64,5 | 83,2 | −18,7 |
| HACHETTE UK LIMITED | 02020173 | 2025-04-05 | 20,8 | 15,2 | 64,9 | 83,4 | −18,5 |
| HARPERCOLLINS PUBLISHERS LIMITED | SC027389 | 2017-04-05 | 16,10 | 10,40 | 57,00 | 64,00 | −7,00 |
| HARPERCOLLINS PUBLISHERS LIMITED | SC027389 | 2018-04-05 | 16,50 | 10,20 | 55,00 | 64,00 | −9,00 |
| HARPERCOLLINS PUBLISHERS LIMITED | SC027389 | 2020-04-05 | 15,3 | 8,8 | 61,0 | 75,0 | −14,0 |
| HARPERCOLLINS PUBLISHERS LIMITED | SC027389 | 2021-04-05 | 11,1 | 4,4 | 64,0 | 64,0 | 0,0 |
| HARPERCOLLINS PUBLISHERS LIMITED | SC027389 | 2022-04-05 | 10,8 | 2,9 | 66 | 67 | −1 |
| HARPERCOLLINS PUBLISHERS LIMITED | SC027389 | 2023-04-05 | 11,9 | 4,2 | 66 | 64 | 2 |
| HARPERCOLLINS PUBLISHERS LIMITED | SC027389 | 2024-04-05 | 11 | 3,5 | 65 | 68 | −3 |
| HARPERCOLLINS PUBLISHERS LIMITED | SC027389 | 2025-04-05 | 11,4 | 8,2 | 65 | 68 | −3 |
| JOHN WILEY & SONS LIMITED | 00641132 | 2017-04-05 | 21,10 | 21,50 | 44,20 | 66,10 | −21,90 |
| JOHN WILEY & SONS LIMITED | 00641132 | 2018-04-05 | 23,10 | 22,70 | 46,00 | 70,00 | −24,00 |
| JOHN WILEY & SONS LIMITED | 00641132 | 2020-04-05 | 20,1 | 26,4 | 42,0 | 69,0 | −27,0 |
| JOHN WILEY & SONS LIMITED | 00641132 | 2021-04-05 | 16,8 | 18,4 | 47,5 | 66,4 | −18,9 |
| JOHN WILEY & SONS LIMITED | 00641132 | 2022-04-05 | 20,4 | 22,1 | 47 | 67 | −20 |
| JOHN WILEY & SONS LIMITED | 00641132 | 2023-04-05 | 18,9 | 18,1 | 47,5 | 67,0 | −19,5 |
| JOHN WILEY & SONS LIMITED | 00641132 | 2024-04-05 | 16,8 | 17,7 | 48 | 68 | −20 |
| JOHN WILEY & SONS LIMITED | 00641132 | 2025-04-05 | 14,4 | 15,5 | 50,9 | 64,5 | −13,6 |
| MACMILLAN PUBLISHERS INTERNATIONAL LIMITED | 02063302 | 2017-04-05 | −2,00 | −34,00 | 65,00 | 46,00 | 19,00 |
| MACMILLAN PUBLISHERS INTERNATIONAL LIMITED | 02063302 | 2018-04-05 | −5,00 | −28,00 | 66,00 | 41,00 | 25,00 |
| MACMILLAN PUBLISHERS INTERNATIONAL LIMITED | 02063302 | 2020-04-05 | −2 | −25 | 63 | 45 | 18 |
| MACMILLAN PUBLISHERS INTERNATIONAL LIMITED | 02063302 | 2021-04-05 | 0,2 | −23,2 | 64,4 | 40,8 | 23,6 |
| MACMILLAN PUBLISHERS INTERNATIONAL LIMITED | 02063302 | 2022-04-05 | −2 | −19 | 65 | 50 | 15 |
| MACMILLAN PUBLISHERS INTERNATIONAL LIMITED | 02063302 | 2023-04-05 | −13 | −32 | 68 | 44 | 24 |
| MACMILLAN PUBLISHERS INTERNATIONAL LIMITED | 02063302 | 2024-04-05 | −15 | −30 | 68 | 41 | 27 |
| MACMILLAN PUBLISHERS INTERNATIONAL LIMITED | 02063302 | 2025-04-05 | −17 | −31 | 71 | 46 | 25 |
| MACMILLAN PUBLISHERS LIMITED | 00785998 | 2017-04-05 | 18,00 | 12,90 | 48,40 | 70,80 | −22,40 |
| SPRINGER NATURE LIMITED | 00785998 | 2018-04-05 | 15,00 | 9,50 | 49,40 | 68,90 | −19,50 |
| SPRINGER NATURE LIMITED | 00785998 | 2020-04-05 | 15,1 | 7,3 | 62,0 | 60,9 | 1,1 |
| SPRINGER NATURE LIMITED | 00785998 | 2021-04-05 | 16,5 | 10,8 | 47,0 | 72,2 | −25,2 |
| SPRINGER NATURE LIMITED | 00785998 | 2022-04-05 | 16,67 | 4,4 | 45,56 | 70 | −24,44 |
| SPRINGER NATURE LIMITED | 00785998 | 2023-04-05 | 18,16 | 9,90 | 47,74 | 70 | −22,26 |
| SPRINGER NATURE LIMITED | 00785998 | 2024-04-05 | 16,98 | 9,5 | 41,28 | 67,19 | −25,91 |
| SPRINGER NATURE LIMITED | 00785998 | 2025-04-05 | 17,34 | 9,17 | 47,80 | 67,21 | −19,41 |
| PEARSON EDUCATION LIMITED | 00872828 | 2017-04-05 | 8,00 | 3,00 | 51,00 | 61,00 | −10,00 |
| PEARSON EDUCATION LIMITED | 00872828 | 2018-04-05 | 15,00 | 9,00 | 52,00 | 65,00 | −13,00 |
| PEARSON EDUCATION LIMITED | 00872828 | 2020-04-05 | 11,0 | 8,0 | 51,0 | 61,0 | −10,0 |
| PEARSON EDUCATION LIMITED | 00872828 | 2021-04-05 | 9 | 8 | 53 | 61 | −8 |
| PEARSON EDUCATION LIMITED | 00872828 | 2022-04-05 | 6 | 6 | 54 | 60 | −6 |
| PEARSON EDUCATION LIMITED | 00872828 | 2023-04-05 | 11 | 11 | 53 | 67 | −14 |
| PEARSON EDUCATION LIMITED | 00872828 | 2024-04-05 | 7,5 | 4,0 | 54 | 60 | −6 |
| PEARSON EDUCATION LIMITED | 00872828 | 2025-04-05 | 8 | 6 | 53 | 60 | −7 |
| PENGUIN BOOKS LIMITED | 00861590 | 2017-04-05 | 6,70 | −7,80 | 63,20 | 48,60 | 14,60 |
| PENGUIN BOOKS LIMITED | 00861590 | 2018-04-05 | 22,60 | 9,60 | 64,30 | 84,60 | −20,30 |
| PENGUIN BOOKS LIMITED | 00861590 | 2020-04-05 | 23,2 | 13,5 | 66,8 | 88,9 | −22,1 |
| PENGUIN BOOKS LIMITED | 00861590 | 2021-04-05 | 20,3 | 11,9 | 68,0 | 85,5 | −17,5 |
| PENGUIN BOOKS LIMITED | 00861590 | 2022-04-05 | 25,2 | 15,1 | 68,2 | 88,2 | −20,0 |
| PENGUIN BOOKS LIMITED | 00861590 | 2023-04-05 | 24,6 | 15,0 | 68,3 | 88,5 | −20,2 |
| PENGUIN BOOKS LIMITED | 00861590 | 2024-04-05 | 22,8 | 10,7 | 72,4 | 82,9 | −10,5 |
| PENGUIN BOOKS LIMITED | 00861590 | 2025-04-05 | 15,89 | 5,03 | 70,37 | 85,32 | −14,95 |
| Tate Enterprises Ltd | 03173975 | 2017-04-05 | 1,80 | 3,00 | 52,00 | 64,00 | −12,00 |
| Tate Enterprises Ltd | 03173975 | 2018-04-05 | 2,20 | 1,50 | 56,00 | 53,60 | 2,40 |
| TATE ENTERPRISES LTD | 03173975 | 2020-04-05 | 4,8 | 1,2 | 48,4 | 40,4 | 8,0 |
| TATE ENTERPRISES LTD | 03173975 | 2021-04-05 | 3,7 | 7,4 | 50,7 | 67,9 | −17,2 |
| TATE ENTERPRISES LTD | 03173975 | 2022-04-05 | 6,6 | 9,8 | 51,61 | 67,39 | −15,78 |
| TATE ENTERPRISES LTD | 03173975 | 2023-04-05 | 6 | 5,5 | 56,5 | 63 | −6,5 |
| TATE ENTERPRISES LTD | 03173975 | 2024-04-05 | 6,22 | 13,38 | 53,60 | 70,40 | −16,80 |
| TATE ENTERPRISES LTD | 03173975 | 2025-04-05 | 4,21 | 7,61 | 61,5 | 59,6 | 1,9 |
| THE RANDOM HOUSE GROUP LIMITED | 00954009 | 2017-04-05 | 16,40 | 13,90 | 45,40 | 52,90 | −7,50 |
| THE RANDOM HOUSE GROUP LIMITED | 00954009 | 2018-04-05 | 7,60 | −1,70 | 50,30 | 45,60 | 4,70 |
| THE RANDOM HOUSE GROUP LIMITED | 00954009 | 2020-04-05 | 11,8 | 0,9 | 53,6 | 45,4 | 8,2 |
| THE RANDOM HOUSE GROUP LIMITED | 00954009 | 2021-04-05 | 9,4 | 2,5 | 55,3 | 58,0 | −2,7 |
| THE RANDOM HOUSE GROUP LIMITED | 00954009 | 2022-04-05 | 9,5 | −0,3 | 57,4 | 55,4 | 2,0 |
| THE RANDOM HOUSE GROUP LIMITED | 00954009 | 2023-04-05 | 6,6 | −6,0 | 59,3 | 55,9 | 3,4 |
| THE RANDOM HOUSE GROUP LIMITED | 00954009 | 2024-04-05 | 2,7 | −5,8 | 61,3 | 55,4 | 5,9 |
| THE RANDOM HOUSE GROUP LIMITED | 00954009 | 2025-04-05 | 7,7 | 1,3 | 67,6 | 63,6 | 4,0 |
Situaciones empresariales declaradas en fechas concretas, no flujos anuales de salarios. El panel principal excluye el ciclo suspendido 2019–20; no se imputa ningún valor de 2019. Las proporciones femeninas corresponden por separado a cada cuarto ordenado por remuneración horaria. Los nombres son los declarados en cada ciclo; identificadores iguales no demuestran una plantilla constante.
Evidencia y método
Cómo lo calculamos
- La base incluye los diecisiete registros empresariales con el SIC exacto 58110 en el CSV de 2017–18. El panel principal exige una pareja única e inalterada de CompanyNumber y EmployerId, el código exacto de actividad, una banda declarada de 250 personas o más y cifras válidas en los campos requeridos de cada ciclo principal.
- Los ciclos principales son 2017–18, 2018–19 y 2020–21 a 2025–26. El ciclo suspendido 2019–20 se utiliza solo en la sensibilidad de nueve ciclos especificada previamente. Para estos registros empresariales, el año inicial del ciclo corresponde a la situación del 5 de abril.
- Para cada indicador se compara abs(value2025) con abs(value2017). Se conservan los extremos y cambios con signo. Los patrones opuestos requieren cambios positivos y negativos de distancia absoluta; los empates y las veintisiete combinaciones de signos quedan explícitos.
- El tercer indicador es FemaleTopQuartile menos FemaleLowerQuartile, en puntos porcentuales. Una diferencia absoluta menor significa proporciones femeninas más parecidas en esos dos cuartos ordenados por remuneración; no significa representación de género al 50/50 ni igual salario por igual trabajo.
- Todos los cálculos utilizan Decimal y la precisión publicada. Las medianas de empleadores sin ponderar describen solo las entidades fijadas. El código descargable verifica las huellas digitales de todas las entradas y reproduce cinco archivos de resultados sin conexión a internet.
Lo que los datos no permiten concluir
- La selección depende del código sectorial inicial y la continuidad de los registros; no representa a todas las editoriales, sellos, personas empleadas, autores, autónomos o empresas independientes. El código exacto puede coexistir con otras actividades.
- La continuidad del número empresarial y el identificador no acredita una plantilla, propiedad o actividad inalteradas. Los registros históricos pueden corregirse. Ausencias y cambios de código se distinguen de inferencias sobre cierres o incumplimiento.
- Las brechas horarias y proporciones de los cuartos incluyen empleados pertinentes con remuneración íntegra; el recuento para el umbral obligatorio utiliza otro concepto. Las bandas de tamaño no aportan ponderaciones válidas por empleado ni salarios individuales.
- Se conservan los campos masculino y femenino publicados sin afirmar coherencia histórica verificada. La guía actual de 2026 no se utiliza retroactivamente como prueba de cómo se elaboró cada informe anterior.
- No se ofrece diagnóstico de igualdad salarial, inferencia individual sobre ascensos, explicación causal, recomendación jurídica, intervalo de confianza muestral ni afirmación de significación. Los empates exactos corresponden a valores publicados, no a magnitudes subyacentes sin redondear.
Fuentes originales
- UK gender pay gap service: reporting year 2017 to 2018
Datos empresariales oficiales del ciclo 2017–18, correspondientes a la situación del sector privado del 5 de abril de 2017. El SHA del archivo completo conservado y la extracción exclusiva de entidades empresariales constan en las descargas.
Consultado 31 de octubre de 2026
- UK gender pay gap service: reporting year 2018 to 2019
Datos empresariales oficiales del ciclo 2018–19, correspondientes a la situación del sector privado del 5 de abril de 2018. El SHA del archivo completo conservado y la extracción exclusiva de entidades empresariales constan en las descargas.
Consultado 31 de octubre de 2026
- UK gender pay gap service: reporting year 2019 to 2020
Datos empresariales oficiales del ciclo 2019–20, correspondientes a la situación del sector privado del 5 de abril de 2019. El SHA del archivo completo conservado y la extracción exclusiva de entidades empresariales constan en las descargas. Ciclo suspendido: utilizado solo en la sensibilidad de composición de nueve ciclos especificada previamente, no en la completitud principal.
Consultado 31 de octubre de 2026
- UK gender pay gap service: reporting year 2020 to 2021
Datos empresariales oficiales del ciclo 2020–21, correspondientes a la situación del sector privado del 5 de abril de 2020. El SHA del archivo completo conservado y la extracción exclusiva de entidades empresariales constan en las descargas. La ampliación del plazo de aplicación, documentada por separado, no modifica la fecha de referencia.
Consultado 31 de octubre de 2026
- UK gender pay gap service: reporting year 2021 to 2022
Datos empresariales oficiales del ciclo 2021–22, correspondientes a la situación del sector privado del 5 de abril de 2021. El SHA del archivo completo conservado y la extracción exclusiva de entidades empresariales constan en las descargas.
Consultado 31 de octubre de 2026
- UK gender pay gap service: reporting year 2022 to 2023
Datos empresariales oficiales del ciclo 2022–23, correspondientes a la situación del sector privado del 5 de abril de 2022. El SHA del archivo completo conservado y la extracción exclusiva de entidades empresariales constan en las descargas.
Consultado 31 de octubre de 2026
- UK gender pay gap service: reporting year 2023 to 2024
Datos empresariales oficiales del ciclo 2023–24, correspondientes a la situación del sector privado del 5 de abril de 2023. El SHA del archivo completo conservado y la extracción exclusiva de entidades empresariales constan en las descargas.
Consultado 31 de octubre de 2026
- UK gender pay gap service: reporting year 2024 to 2025
Datos empresariales oficiales del ciclo 2024–25, correspondientes a la situación del sector privado del 5 de abril de 2024. El SHA del archivo completo conservado y la extracción exclusiva de entidades empresariales constan en las descargas.
Consultado 31 de octubre de 2026
- UK gender pay gap service: reporting year 2025 to 2026
Datos empresariales oficiales del ciclo 2025–26, correspondientes a la situación del sector privado del 5 de abril de 2025. El SHA del archivo completo conservado y la extracción exclusiva de entidades empresariales constan en las descargas.
Consultado 31 de octubre de 2026
- Download index and source glossary
Confirma 2025–26 como el último ciclo cuyos plazos de presentación han vencido; define identificadores, códigos de actividad, brechas horarias, proporciones de los cuartos, bandas de tamaño y marca de retraso; incluye el aviso OGLv3.
Consultado 31 de octubre de 2026
- Making your calculations
Definiciones oficiales de cálculo. Las brechas horarias y las proporciones de los cuartos salariales incluyen empleados pertinentes con remuneración íntegra; los porcentajes publicados pueden estar redondeados.
Consultado 31 de octubre de 2026
- Preparing your data
Guía actual y definiciones de fecha de referencia y empleados. Sus instrucciones de 2026 sobre el registro del sexo no se consideran una verificación de las prácticas históricas de clasificación.
Consultado 31 de octubre de 2026
- Reporting and pandemic enforcement
Documenta la suspensión de 2019–20 y el plazo adicional de aplicación de medidas de cumplimiento en 2020–21. Fundamenta la regla fijada que separa los ciclos principales de los utilizados en la sensibilidad.
Consultado 31 de octubre de 2026
- Who needs to report
Explica el recuento de empleados pertinentes para el umbral obligatorio, las entidades jurídicas separadas y la presentación voluntaria de empleadores más pequeños. Ese recuento no es la población analítica exacta de la remuneración horaria.
Consultado 31 de octubre de 2026
- Companies House industry classification list
Identifica el SIC exacto 58110 como Book publishing, edición de libros. El código puede coexistir con otras actividades; no aísla a empleados dedicados exclusivamente a libros.
Consultado 31 de octubre de 2026
- Clark and Zuccala, 2025: prior publisher pay-gap research
Registro bibliográfico y pie de figura de Gender pay gaps and inequity at science publishers, DOI 10.1371/journal.pgph.0004673. Se reconocen las trayectorias medianas editoriales estudiadas anteriormente; no se afirma primacía ni una comparación exhaustiva del texto completo.
Consultado 31 de octubre de 2026
Cómo citar y reutilizar
Alisson Bento. 2026. Cuando los indicadores salariales de los empleadores editoriales avanzan en direcciones distintas. Recopilación original del panel empresarial y cálculos con los ciclos 2017–18 a 2025–26 del servicio británico de brecha salarial de género. https://alissonbento.com/es/research/uk-book-publishing-employer-joint-pay-indicators-2017-2025/
Análisis original y código de Alisson Bento. Contiene información del sector público bajo la Open Government Licence v3.0, salvo indicación contraria de la fuente. Cite el servicio oficial y este análisis; no se implica respaldo gubernamental ni derechos sobre datos personales excluidos, logotipos o textos de los empleadores.
Correcciones o consultas editoriales