
Zuerst die Berechnungsgrundlage, dann den Prozentsatz vergleichen
Wer zwei Tantiemensätze nebeneinander sieht, kann leicht den höheren Prozentsatz mit dem höheren Betrag gleichsetzen. Das funktioniert nur, wenn beide Sätze auf dieselbe Grundlage angewendet werden. Bei den hier untersuchten KDP-Regeln gehört der Abzug der Lieferkosten zur Berechnungsgrundlage der 70-Prozent-Option. Die 35-Prozent-Option zieht diese Kosten in der untersuchten Formel nicht ab. Deshalb muss ein sinnvoller Vergleich den Preis, die Lieferkosten und die Reihenfolge der Rechenschritte gemeinsam betrachten.
Die praktische Frage dieser Auswertung lautet: Wann ist der auf Cent gerundete Betrag der 70-Prozent-Option gleich groß oder kleiner als der Betrag der 35-Prozent-Option? Dafür wird eine einzelne hypothetische Transaktion betrachtet. Es gibt keine Annahme darüber, wie viele Exemplare verkauft werden oder ob ein bestimmter Preis Kundinnen und Kunden anspricht. Ein höherer Modellbetrag je Verkauf wäre für sich genommen noch kein Beleg für höhere Gesamteinnahmen. Die Erklärung soll eine Rechnung prüfbar machen, bevor sie mit der tatsächlichen Preisvorschau eines konkreten Titels verglichen wird.
Für welchen Markt und welche Voraussetzungen die Rechnung gilt
Das Modell gilt ausschließlich für Amazon.com, US-Dollar und eine angesetzte Umsatzsteuer von null. Vorausgesetzt wird außerdem, dass Titel und Kundschaft sämtliche Bedingungen für die verglichenen Tantiemenoptionen erfüllen. Die bloße Auswahl von Amazon.com genügt dafür nicht. Die offiziellen Bedingungen unterscheiden unter anderem das berechtigte Kundengebiet, Verbreitungsrechte und Eigenschaften des Titels. Diese Voraussetzungen werden hier nicht für ein reales Buch überprüft. Auch andere Währungen oder Steuersituationen lassen sich nicht durch einen Austausch des Währungszeichens übernehmen.
Die geprüften eBook-Preisvorgaben nennen für die 70-Prozent-Option auf Amazon.com seit dem 7. Juli 2026 eine Preisspanne von 2,99 bis 12,99 USD. Das Modell verwendet daraus elf beispielhafte Preise mit der Endung ,99. Das Wirksamkeitsdatum der Preisgrenze ist vom Abruf der Richtlinien am 28. Oktober 2026 zu unterscheiden. Weder die höhere zulässige Obergrenze noch die Auswahl dieser Preise ist eine Empfehlung zur Preisänderung. Sie legt lediglich fest, welche Eingaben die vorliegende, datierte Berechnung untersucht.
Die Klammer entscheidet, welcher Betrag mit 70 Prozent multipliziert wird
Mit P als Preis ohne angesetzte Umsatzsteuer und D als gerundeten Lieferkosten lautet die verwendete Richtlinienformel R70 = 0,70 × (P − D). Für die andere Option gilt R35 = 0,35 × P. Die Klammer bedeutet: Zuerst werden die Lieferkosten vom Preis abgezogen, anschließend werden 70 Prozent dieses verbleibenden Betrags berechnet. Für eine Tabellenkalkulation ist dieser Unterschied wesentlich. Eine sprachliche Kurzform wie „70 Prozent minus Lieferkosten“ reicht nicht aus, um die Reihenfolge eindeutig festzulegen.
Zum Vergleich enthält das Modell absichtlich die andere Formel A70 = 0,70 × P − D. Hier wird nach der Multiplikation der vollständige Kostenbetrag abgezogen. Vor der abschließenden Tantiemenrundung liegt die Richtlinienformel um 0,30 × D über dieser Alternative. Die Differenz wächst somit mit den eingesetzten Lieferkosten. Die alternative Formel ist ein Rechenexperiment. Sie wird weder Amazon noch einem bestimmten Rechner zugeschrieben und belegt keinen Fehler einer Plattform, keinen beobachteten Verlust und keine zusätzliche Gebühr. Sie zeigt allein, warum dieselben Eingaben bei anderer Klammerstellung zu einer anderen Antwort führen.
Ein Beispiel mit 5,99 USD macht den Unterschied sichtbar
Bei einem hypothetischen Preis von 5,99 USD und 15 von der Plattform bepreisten MB ergeben sich Lieferkosten von 2,25 USD. Mit der beispielhaften Half-up-Rundung beträgt das Ergebnis der richtigen 70-Prozent-Formel 2,62 USD; die 35-Prozent-Option ergibt 2,10 USD. Die bewusst abweichende Formel ergibt hingegen 1,94 USD. Damit ändert die Klammerstellung sogar die Rangfolge: Nach der Richtlinienformel liegt die 70-Prozent-Option höher, nach der anderen Formel niedriger. Alle genannten Beträge gehören zu diesem Modellbeispiel und sind keine dokumentierten Auszahlungen.
Die benachbarten Beispiele verdeutlichen die Rolle der Größe, ohne dafür eine Datei hochzuladen. Bei einem bepreisten MB und demselben Preis betragen die Lieferkosten 0,15 USD und das richtige 70-Prozent-Ergebnis 4,09 USD. Bei 20 bepreisten MB steigen die Lieferkosten auf 3,00 USD; das entsprechende Ergebnis beträgt 2,09 USD und liegt damit knapp unter den 2,10 USD der anderen Option. Die Tabelle enthält weitere festgelegte Größen. Ihre Aufgabe ist die verständliche Kontrolle einer Formel, nicht die Auswahl einer vermeintlich optimalen Datei für jeden Titel.
Bepreiste MB sind keine Messung Ihrer hochgeladenen Datei
Die zugrunde gelegte KDP-Seite nennt für Amazon.com 0,15 USD je von Amazon bestimmtem Megabyte und mindestens 0,01 USD Lieferkosten. Sie beschreibt außerdem eine Aufrundung der Dateigröße auf das nächste Kilobyte. Aus den geprüften Angaben lässt sich jedoch nicht ableiten, welche genaue Byte-Konvention für MB und KB in allen Rechenschritten verwendet wird. Das Modell übernimmt deshalb hypothetische, bereits von der Plattform bepreiste MB als Eingabe. Es setzt sie weder mit der Größe einer hochgeladenen EPUB-Datei noch mit der Dateigröße auf einem Lesegerät gleich.
Diese Grenze verhindert eine scheinpräzise Schlussfolgerung. Eine berechnete Größe kann zeigen, an welcher Stelle zwei Formeln unter den Modellannahmen zusammentreffen. Sie kann nicht garantieren, dass ein Dokument mit einer bestimmten Bytezahl in der KDP-Vorschau denselben Kostenbetrag erhält. Auch eine Umrechnung aus KB oder KiB wird nicht erfunden. Wer die Rechnung auf einen konkreten Titel beziehen möchte, benötigt die tatsächlichen Angaben der Plattform und die dort geltenden Bedingungen. Der Modellvergleich ersetzt weder die Dateiverarbeitung durch Amazon noch eine Prüfung der Vorschau.
Der rechnerische Schnittpunkt ist eine Orientierung, kein Dateilimit
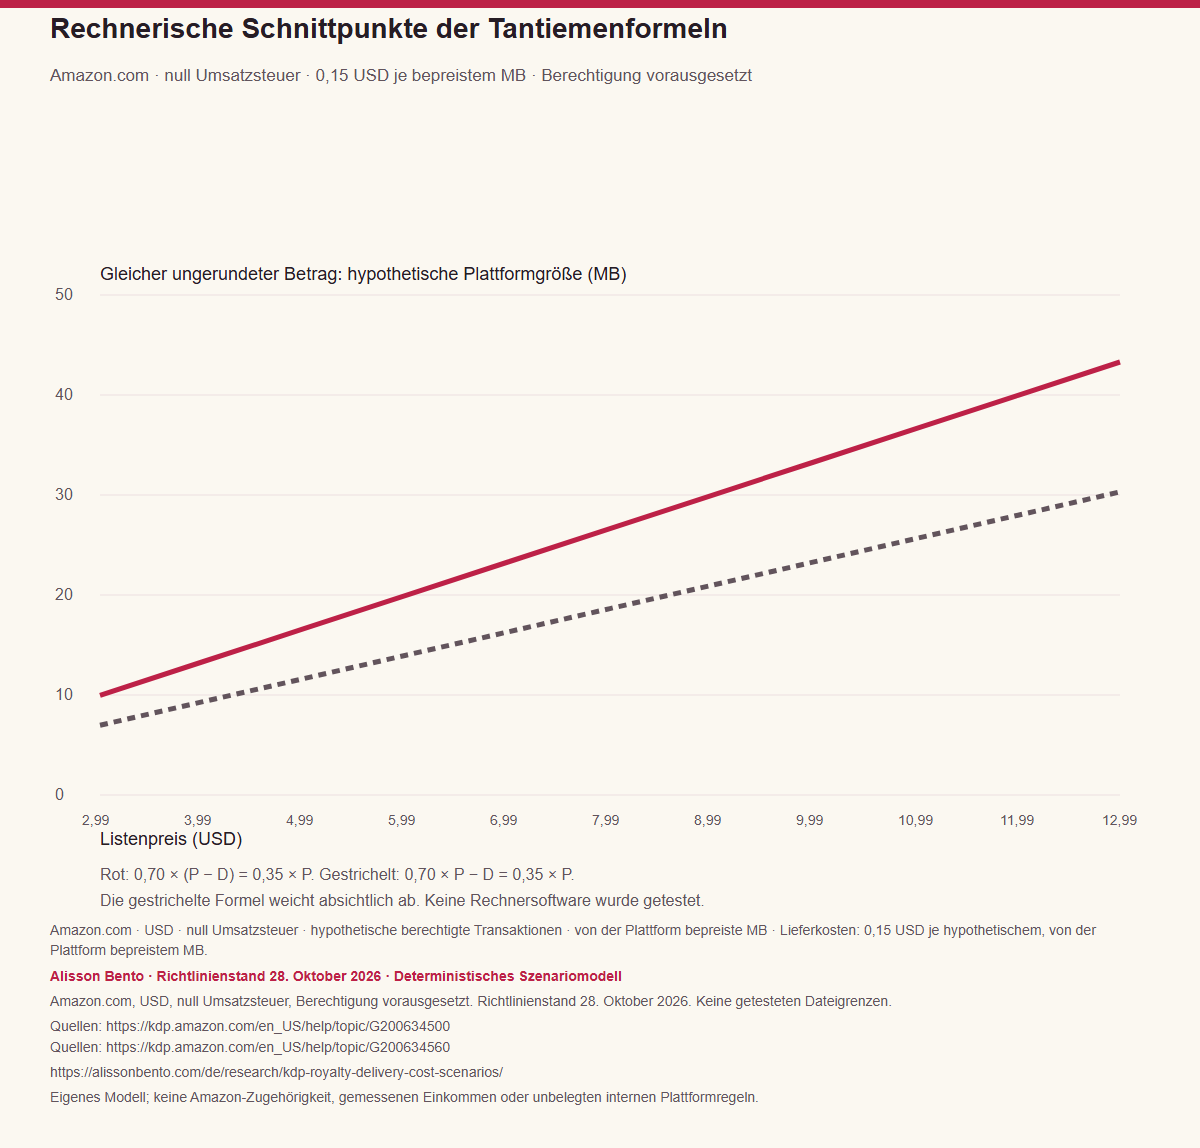
Ohne Cent-Rundung sind die beiden Richtlinienformeln gleich, wenn die Lieferkosten der Hälfte des Preises entsprechen: D = P/2. Beim angesetzten Satz von 0,15 USD je MB ergibt sich daraus F = P/0,30. Für einen Preis von 2,99 USD liegt dieser rechnerische Schnittpunkt bei ungefähr 9,9667 bepreisten MB, für 5,99 USD bei ungefähr 19,9667 MB und für 12,99 USD bei 43,3 MB. Diese Zahlen sind algebraische Ergebnisse unter den angegebenen Voraussetzungen. Sie sind keine experimentell ermittelten Grenzen für reale Kindle-Dateien.
Die Grafik stellt zusätzlich den Schnittpunkt der absichtlich abweichenden Formel dar. Deren Linie liegt bei 70 Prozent der Höhe der richtigen Linie. Dadurch bleibt sichtbar, dass eine falsche Reihenfolge der Rechenschritte nicht nur den Betrag, sondern auch die erwartete Lage des Übergangs verändert. Für die genaue Untersuchung gerundeter Gleichstände verwendet die ergänzende Tabelle Lieferkosten in Ein-Cent-Schritten. Das ist hier die passendere Einheit: Ein bestimmter Centbetrag lässt sich beschreiben, ohne eine unbekannte Umrechnung von Upload-Bytes in Plattformgrößen vorzutäuschen.
Was die Quellen zur Rundung sagen und was offenbleibt
Die geprüften Richtlinien sehen zwei Dezimalstellen für Lieferkosten und Tantiemen vor. Sie legen in den verwendeten Angaben jedoch nicht fest, wie jeder exakte halbe Cent behandelt wird. Das Hauptmodell verwendet deshalb ausdrücklich beispielhaft Half-up: Ein exakter Mittelwert wird in Richtung des höheren Betrags gerundet. Die Sensitivitätsrechnung verwendet Half-even, bei dem im exakten Gleichstandsfall die gerade Endziffer entscheidet. Diese Bezeichnungen beschreiben die zwei Modellverfahren. Keine davon wird als offengelegte interne Rundungsregel von Amazon dargestellt.
Unter der Hauptkonvention treten im positiven Modellbereich sieben gerundete Gleichstände auf. Beim Wechsel zur zweiten Konvention ändern vier von 4.658 dort eingeordneten Szenarien ihre Rangfolge. Betrachtet man sämtliche 5.500 gewählten Kombinationen, gibt es sechs Unterschiede bei Rangfolge oder Bereichszuordnung: Die vier bereits genannten Fälle werden durch zwei weitere Bereichswechsel ergänzt. Beide Nenner sind nötig, weil die Rundung auch darüber entscheiden kann, ob Lieferkosten noch unter dem Preis liegen. Ein isolierter Hinweis auf „vier Unterschiede“ würde diese zusätzliche Grenze verbergen.
Das vollständige Raster erklärt die Zähler und ihre Grenzen
Der vor der Berechnung festgehaltene Plan kombiniert elf Preise mit jeweils 500 Größen von 0,1 bis 50,0 bepreisten MB in Schritten von 0,1 MB. Daraus entstehen 5.500 Zeilen. Unter Half-up bleiben 4.658 Kombinationen im positiven Modellbereich, während 842 ausgeschlossen werden. Ein Fall wird ausgeschlossen, sobald seine gerundeten Lieferkosten mindestens dem Preis entsprechen. Das Verfahren wird für jede Rundungskonvention gesondert angewendet. Die ausgeschlossenen Zeilen bleiben im Download erkennbar; sie verschwinden nicht aus der Dokumentation.
Diese Abgrenzung vermeidet eine unbelegte Annahme über negative Zahlungen, eine mögliche Nullgrenze oder eine Schuld gegenüber Amazon. Das Modell behauptet dazu keine Plattformregel. Innerhalb der 4.658 Hauptfälle unterscheidet sich die Rangfolge der richtigen und der absichtlich anders geklammerten Formel in 887 Fällen. Die farbige Rastergrafik zeigt einen Ausschnitt bei ganzen MB, während die vollständige CSV auch die Zehntelschritte enthält. Eine Zählung im Bild ist deshalb nicht mit der vollständigen Zahl der Szenarien gleichzusetzen. Für sämtliche Ergebnisse bleiben die Tabellen die auslesbare Grundlage.
Warum 887 Fälle nichts über die Zahl betroffener Autoren sagen
Das Raster wurde gewählt, um die Rechnung übersichtlich zu untersuchen. Es stammt weder aus einem Verzeichnis realer E-Books noch aus einer Stichprobe von Verkaufstransaktionen. Alle Größenabstände sind bewusst gleich, und die Preise folgen derselben Endung. Eine andere Auswahl von Preisen oder Größen würde andere Fallzahlen erzeugen. Aus 887 abweichenden Rangfolgen lässt sich daher kein Anteil falsch gewählter Tantiemenoptionen auf dem Markt berechnen. Ebenso wenig gibt es hier eine Schätzung darüber, wie viele Autorinnen und Autoren durch Lieferkosten Geld verlieren.
Auch ein Unsicherheitsintervall würde aus diesen bewusst gesetzten Eingaben keine Bevölkerungsstichprobe machen. Die Unsicherheit liegt hier vor allem in der Übertragbarkeit der Annahmen und in nicht offengelegten Umsetzungsdetails, nicht in einem zufälligen Stichprobenfehler des Rasters. Die richtige Verwendung ist eine Rechenkontrolle: Welche Formel steht in einer eigenen Tabelle? Welche Kostenbasis wird verwendet? Welche Annahmen müssen neben einer Grafik stehen? Solche Fragen lassen sich mit den Beispielen bearbeiten, ohne aus einem Modell ein scheinbar empirisches Einkommensgutachten zu machen.
So lassen sich Beispiele, Grenzen und Fallzahlen gemeinsam lesen
Die Beispieltabelle hält den Preis bei 5,99 USD fest. Dadurch lässt sich der Einfluss der eingesetzten Plattformgröße verfolgen, ohne gleichzeitig eine Preisänderung erklären zu müssen. Jede Zeile nennt zunächst die Größe und die gerundeten Lieferkosten, danach die drei Rechenergebnisse. Für die Frage nach der tatsächlichen Richtlinienformel sind die richtige 70-Prozent-Spalte und die 35-Prozent-Spalte zu vergleichen. Die dritte Spalte ist ausschließlich die ausdrücklich abweichende Gegenrechnung. Ein niedrigerer Wert dort darf nicht als zusätzliche Kostenposition in die richtige Rechnung zurückübertragen werden.
Die Grenztabelle stellt eine andere Frage. Hier bleibt der Preis ebenfalls innerhalb einer Zeile fest, aber die Lieferkosten werden in genauen Centbeträgen durchlaufen. Die erste und die letzte Kostenangabe mit gerundetem Gleichstand beschreiben den Gleichstandsbereich. Die nächste Grenze bezeichnet den ersten Centbetrag, bei dem die 35-Prozent-Option höher liegt. Beide Rundungskonventionen sind getrennt dokumentiert. Dass einzelne Tabellenzeilen dieselben Grenzen ergeben, bedeutet nicht, dass die Verfahren in jeder möglichen Rechensituation identisch wären.
Die Fallzahltabelle fasst schließlich das vollständige Preis-Größen-Raster nach Preis zusammen. Ihr Nenner hängt davon ab, ob sämtliche gesetzten Kombinationen oder nur die positiven Hauptfälle gemeint sind. Diese Unterscheidung sollte beim Zitieren erhalten bleiben. Die CSV-Dateien bewahren zusätzlich die ausgeschlossenen Zeilen und die Ergebnisse beider Rundungsverfahren. So kann eine Prüfung zwischen einer geänderten Reihenfolge und einer geänderten Zugehörigkeit zum Modellbereich unterscheiden. Die ergänzenden Abbildungen erleichtern das Lesen, während die Tabellen die genaue Zuordnung einer Zahl zu ihrem Preis, ihren Kosten und ihrer Rundungsannahme ermöglichen.
Welche Bedingungen bei einer realen Transaktion zusätzlich zählen
Die Preisgrenzen allein begründen keine Berechtigung eines Titels für 70 Prozent. Nach den geprüften Bedingungen müssen unter anderem die Verbreitungsrechte und die betreffenden Kundengebiete passen; überwiegend gemeinfreie Inhalte sind von dieser Option ausgeschlossen. Soweit die entsprechende Bedingung anwendbar ist, muss der E-Book-Listenpreis außerdem mindestens 20 Prozent unter dem Amazon-Listenpreis einer physischen Ausgabe liegen. Für bestimmte berechtigte Verkäufe in Brasilien, Indien, Japan und Mexiko gelten gesonderte Select-Voraussetzungen. Die vorliegende US-Dollar-Rechnung wird nicht auf diese anderen Transaktionsbedingungen verallgemeinert.
Preisabgleich, Vorbestellungsanpassungen, Aktionen, Rückerstattungen, Forderungsausfälle und andere Transaktionskorrekturen gehören nicht zum Modell. Gleiches gilt für Werbeausgaben, Lektorat, Covergestaltung, Arbeitszeit und Steuerabzüge. Der errechnete Tantiemenbetrag ist damit kein Gewinn. Verkäufe, Nachfrage und die Zahlungsbereitschaft der Kundschaft werden ebenfalls nicht untersucht. Aus den Ergebnissen folgt keine Empfehlung, Preise zu erhöhen, Bilder zu entfernen oder eine Option zu wechseln. Vergütungen aus Kindle Unlimited oder Kindle+ sind kein Bestandteil dieser Berechnung.
Wofür die Tabellen und Abbildungen praktisch nützlich sind
Die grundlegenden Lieferkosten und der Vergleich beider Optionen werden bereits in Erklärtexten und Rechnern behandelt. Auch der einfache rechnerische Schnittpunkt ist keine neue Entdeckung. Der Beitrag dieser Auswertung liegt in einem vollständig dokumentierten Raster, den auf Centbeträge bezogenen Gleichstandsgrenzen und der offen ausgewiesenen Gegenrechnung mit anderer Klammerstellung. Leserinnen und Leser können die Eingaben und Ergebnisse gemeinsam prüfen, anstatt eine einzelne Zahl ohne ihre Annahmen übernehmen zu müssen. Drittanbieterrechner werden hier weder getestet noch bewertet.
Für eine Weiterverwendung sollte die Einordnung direkt bei der Zahl stehen: Modell für Amazon.com, US-Dollar, null Umsatzsteuer, vorausgesetzte Berechtigung und Richtlinienstand 28. Oktober 2026. Dazu gehört die Information, dass MB eine hypothetische Plattformgröße bezeichnet. Ein brauchbarer Kurzbefund lautet: In 887 von 4.658 positiven Szenarien eines gewählten Rasters verändert eine andere Klammerstellung die Rangfolge der Tantiemenoptionen. Der Satz bleibt nur dann korrekt, wenn er nicht zu einer Aussage über reale Einkommen, tatsächliche Abrechnungsfehler oder betroffene Personen verkürzt wird.
Rechnerische Schnittpunkte der Tantiemenformeln
Ungerundete Schnittpunkte über elf Modellpreise; Größen in hypothetischen, von der Plattform bepreisten MB.
Vollständige Grafik und Quelle
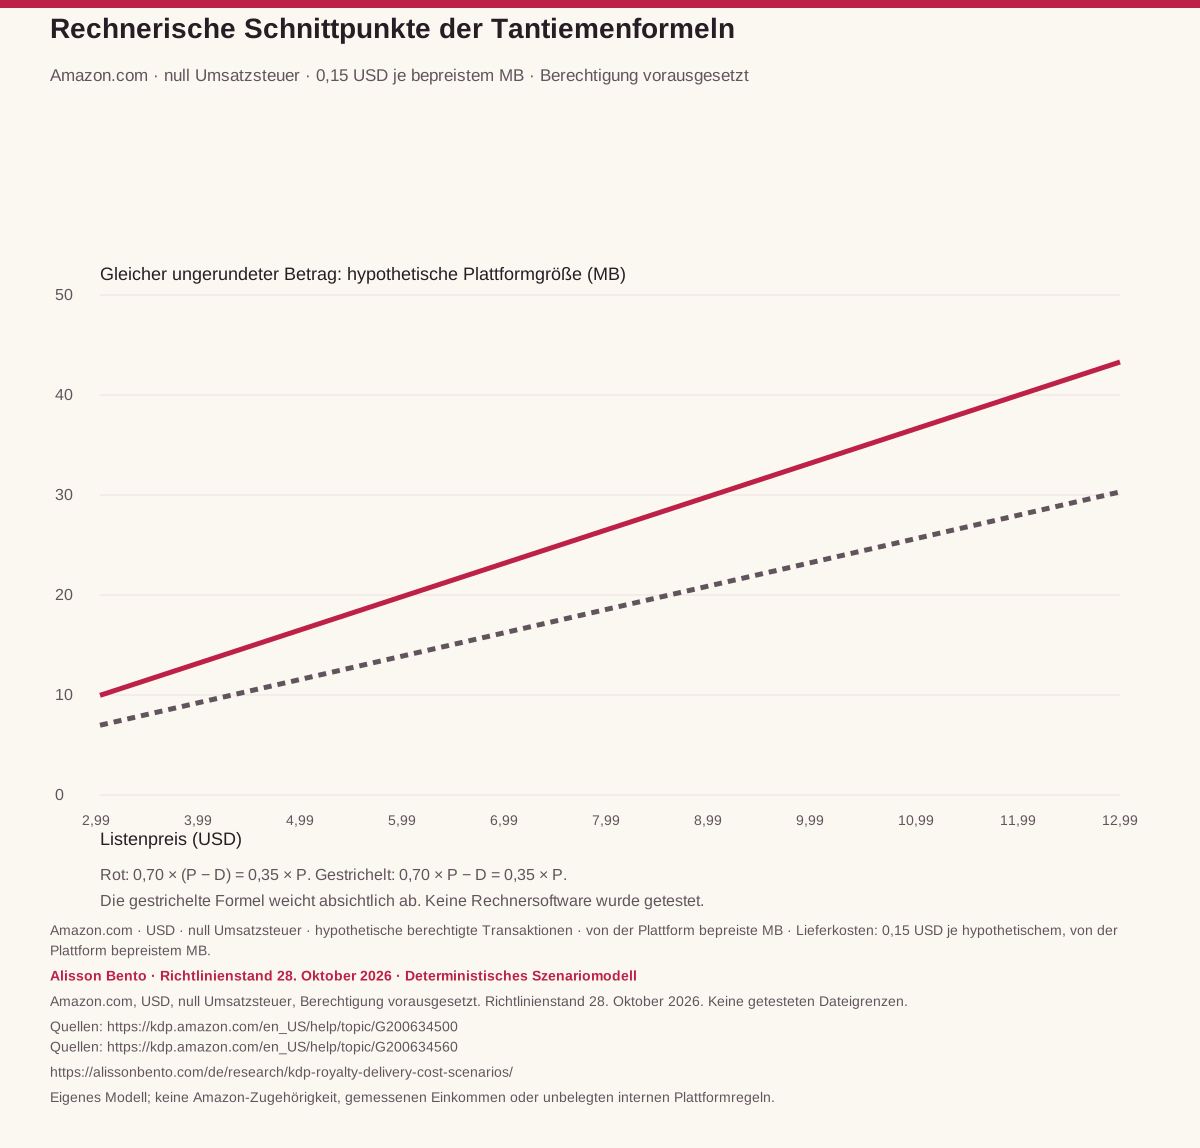
Diagramm seitlich scrollen, um alle Details zu sehen. ↔
Grafik und Werte
Tabelle seitlich scrollen, um alle Spalten zu sehen.
| Listenpreis (USD) | Formelkennung | Verglichene Formel | Bepreiste Größe am ungerundeten Schnittpunkt (MB) |
|---|---|---|---|
| 2,99 | Richtige 70-Prozent-Formel mit Klammer | 0.70 * (P - D) | 9,966666666666666666666666667 |
| 3,99 | Richtige 70-Prozent-Formel mit Klammer | 0.70 * (P - D) | 13,3 |
| 4,99 | Richtige 70-Prozent-Formel mit Klammer | 0.70 * (P - D) | 16,63333333333333333333333333 |
| 5,99 | Richtige 70-Prozent-Formel mit Klammer | 0.70 * (P - D) | 19,96666666666666666666666667 |
| 6,99 | Richtige 70-Prozent-Formel mit Klammer | 0.70 * (P - D) | 23,3 |
| 7,99 | Richtige 70-Prozent-Formel mit Klammer | 0.70 * (P - D) | 26,63333333333333333333333333 |
| 8,99 | Richtige 70-Prozent-Formel mit Klammer | 0.70 * (P - D) | 29,96666666666666666666666667 |
| 9,99 | Richtige 70-Prozent-Formel mit Klammer | 0.70 * (P - D) | 33,3 |
| 10,99 | Richtige 70-Prozent-Formel mit Klammer | 0.70 * (P - D) | 36,63333333333333333333333333 |
| 11,99 | Richtige 70-Prozent-Formel mit Klammer | 0.70 * (P - D) | 39,96666666666666666666666667 |
| 12,99 | Richtige 70-Prozent-Formel mit Klammer | 0.70 * (P - D) | 43,3 |
| 2,99 | Bewusst abweichende Formel mit Kosten außerhalb der Klammer | 0.70 * P - D | 6,976666666666666666666666667 |
| 3,99 | Bewusst abweichende Formel mit Kosten außerhalb der Klammer | 0.70 * P - D | 9,31 |
| 4,99 | Bewusst abweichende Formel mit Kosten außerhalb der Klammer | 0.70 * P - D | 11,64333333333333333333333333 |
| 5,99 | Bewusst abweichende Formel mit Kosten außerhalb der Klammer | 0.70 * P - D | 13,97666666666666666666666667 |
| 6,99 | Bewusst abweichende Formel mit Kosten außerhalb der Klammer | 0.70 * P - D | 16,31 |
| 7,99 | Bewusst abweichende Formel mit Kosten außerhalb der Klammer | 0.70 * P - D | 18,64333333333333333333333333 |
| 8,99 | Bewusst abweichende Formel mit Kosten außerhalb der Klammer | 0.70 * P - D | 20,97666666666666666666666667 |
| 9,99 | Bewusst abweichende Formel mit Kosten außerhalb der Klammer | 0.70 * P - D | 23,31 |
| 10,99 | Bewusst abweichende Formel mit Kosten außerhalb der Klammer | 0.70 * P - D | 25,64333333333333333333333333 |
| 11,99 | Bewusst abweichende Formel mit Kosten außerhalb der Klammer | 0.70 * P - D | 27,97666666666666666666666667 |
| 12,99 | Bewusst abweichende Formel mit Kosten außerhalb der Klammer | 0.70 * P - D | 30,31 |
22 geprüfte Linienpunkte, zwei Formeln und elf Preise. Hypothetische Plattform-MB; keine getesteten Dateigrenzen.
Wie die Klammerstellung das Beispiel mit 5,99 USD verändert
Sechs festgelegte Plattformgrößen und drei Formeln; modellierte Tantiemen in USD je hypothetischer Transaktion.
Vollständige Grafik und Quelle

Diagramm seitlich scrollen, um alle Details zu sehen. ↔
Grafik und Werte
Tabelle seitlich scrollen, um alle Spalten zu sehen.
| Listenpreis (USD) | Von der Plattform bepreiste Größe (MB) | Gerundete Lieferkosten (USD) | Richtlinienformel: 70-Prozent-Betrag (USD) | 35-Prozent-Betrag (USD) | Abweichende Formel mit Kosten außerhalb der Klammer (USD) | Rangfolge nach Richtlinienformel | Rangfolge nach abweichender Formel |
|---|---|---|---|---|---|---|---|
| 5,99 | 1 | 0,15 | 4,09 | 2,10 | 4,04 | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher |
| 5,99 | 5 | 0,75 | 3,67 | 2,10 | 3,44 | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher |
| 5,99 | 10 | 1,50 | 3,14 | 2,10 | 2,69 | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher |
| 5,99 | 15 | 2,25 | 2,62 | 2,10 | 1,94 | 70-Prozent-Betrag höher | 35-Prozent-Betrag höher |
| 5,99 | 20 | 3,00 | 2,09 | 2,10 | 1,19 | 35-Prozent-Betrag höher | 35-Prozent-Betrag höher |
| 5,99 | 25 | 3,75 | 1,57 | 2,10 | 0,44 | 35-Prozent-Betrag höher | 35-Prozent-Betrag höher |
Amazon.com, null Umsatzsteuer, Berechtigung vorausgesetzt. Lieferkosten und Tantiemen beispielhaft mit Half-up gerundet.

Welche Option im gewählten Modellraster höher liegt
Rangfolge der gerundeten Beträge bei ganzen bepreisten MB; vollständiges Raster mit Zehntelschritten im Download.
Vollständige Grafik und Quelle
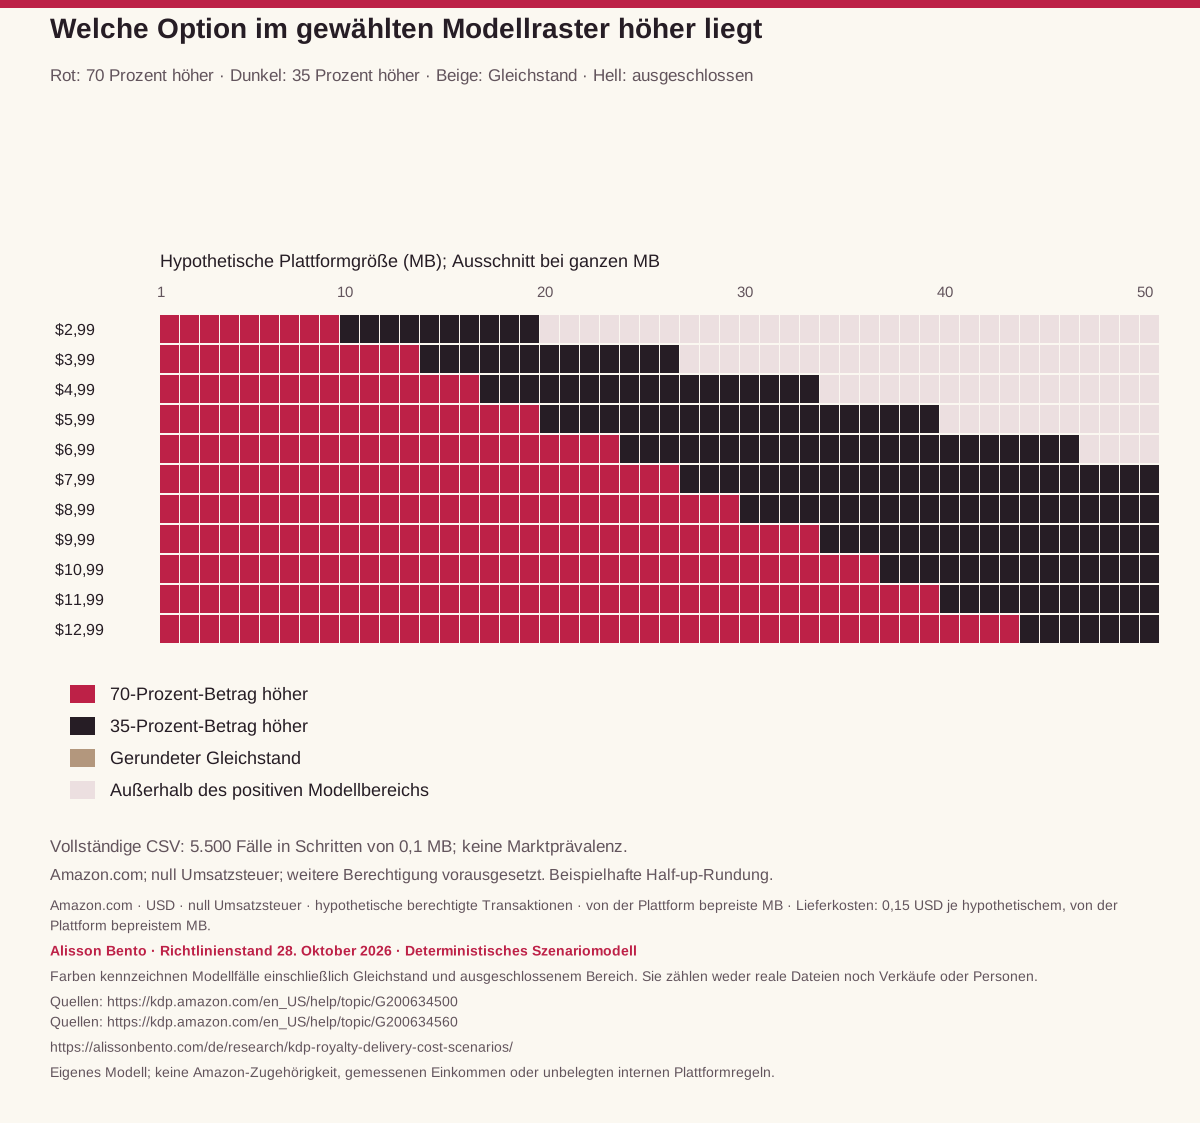
Diagramm seitlich scrollen, um alle Details zu sehen. ↔
Grafik und Werte
Tabelle seitlich scrollen, um alle Spalten zu sehen.
| Hypothetische, von der Plattform bepreiste Größe (MB) | Listenpreis 2,99 USD: Rangfolge | Listenpreis 3,99 USD: Rangfolge | Listenpreis 4,99 USD: Rangfolge | Listenpreis 5,99 USD: Rangfolge | Listenpreis 6,99 USD: Rangfolge | Listenpreis 7,99 USD: Rangfolge | Listenpreis 8,99 USD: Rangfolge | Listenpreis 9,99 USD: Rangfolge | Listenpreis 10,99 USD: Rangfolge | Listenpreis 11,99 USD: Rangfolge | Listenpreis 12,99 USD: Rangfolge |
|---|---|---|---|---|---|---|---|---|---|---|---|
| 1 | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher |
| 2 | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher |
| 3 | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher |
| 4 | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher |
| 5 | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher |
| 6 | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher |
| 7 | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher |
| 8 | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher |
| 9 | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher |
| 10 | 35-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher |
| 11 | 35-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher |
| 12 | 35-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher |
| 13 | 35-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher |
| 14 | 35-Prozent-Betrag höher | 35-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher |
| 15 | 35-Prozent-Betrag höher | 35-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher |
| 16 | 35-Prozent-Betrag höher | 35-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher |
| 17 | 35-Prozent-Betrag höher | 35-Prozent-Betrag höher | 35-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher |
| 18 | 35-Prozent-Betrag höher | 35-Prozent-Betrag höher | 35-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher |
| 19 | 35-Prozent-Betrag höher | 35-Prozent-Betrag höher | 35-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher |
| 20 | Außerhalb des positiven Modellbereichs | 35-Prozent-Betrag höher | 35-Prozent-Betrag höher | 35-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher |
| 21 | Außerhalb des positiven Modellbereichs | 35-Prozent-Betrag höher | 35-Prozent-Betrag höher | 35-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher |
| 22 | Außerhalb des positiven Modellbereichs | 35-Prozent-Betrag höher | 35-Prozent-Betrag höher | 35-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher |
| 23 | Außerhalb des positiven Modellbereichs | 35-Prozent-Betrag höher | 35-Prozent-Betrag höher | 35-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher |
| 24 | Außerhalb des positiven Modellbereichs | 35-Prozent-Betrag höher | 35-Prozent-Betrag höher | 35-Prozent-Betrag höher | 35-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher |
| 25 | Außerhalb des positiven Modellbereichs | 35-Prozent-Betrag höher | 35-Prozent-Betrag höher | 35-Prozent-Betrag höher | 35-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher |
| 26 | Außerhalb des positiven Modellbereichs | 35-Prozent-Betrag höher | 35-Prozent-Betrag höher | 35-Prozent-Betrag höher | 35-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher |
| 27 | Außerhalb des positiven Modellbereichs | Außerhalb des positiven Modellbereichs | 35-Prozent-Betrag höher | 35-Prozent-Betrag höher | 35-Prozent-Betrag höher | 35-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher |
| 28 | Außerhalb des positiven Modellbereichs | Außerhalb des positiven Modellbereichs | 35-Prozent-Betrag höher | 35-Prozent-Betrag höher | 35-Prozent-Betrag höher | 35-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher |
| 29 | Außerhalb des positiven Modellbereichs | Außerhalb des positiven Modellbereichs | 35-Prozent-Betrag höher | 35-Prozent-Betrag höher | 35-Prozent-Betrag höher | 35-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher |
| 30 | Außerhalb des positiven Modellbereichs | Außerhalb des positiven Modellbereichs | 35-Prozent-Betrag höher | 35-Prozent-Betrag höher | 35-Prozent-Betrag höher | 35-Prozent-Betrag höher | 35-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher |
| 31 | Außerhalb des positiven Modellbereichs | Außerhalb des positiven Modellbereichs | 35-Prozent-Betrag höher | 35-Prozent-Betrag höher | 35-Prozent-Betrag höher | 35-Prozent-Betrag höher | 35-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher |
| 32 | Außerhalb des positiven Modellbereichs | Außerhalb des positiven Modellbereichs | 35-Prozent-Betrag höher | 35-Prozent-Betrag höher | 35-Prozent-Betrag höher | 35-Prozent-Betrag höher | 35-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher |
| 33 | Außerhalb des positiven Modellbereichs | Außerhalb des positiven Modellbereichs | 35-Prozent-Betrag höher | 35-Prozent-Betrag höher | 35-Prozent-Betrag höher | 35-Prozent-Betrag höher | 35-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher |
| 34 | Außerhalb des positiven Modellbereichs | Außerhalb des positiven Modellbereichs | Außerhalb des positiven Modellbereichs | 35-Prozent-Betrag höher | 35-Prozent-Betrag höher | 35-Prozent-Betrag höher | 35-Prozent-Betrag höher | 35-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher |
| 35 | Außerhalb des positiven Modellbereichs | Außerhalb des positiven Modellbereichs | Außerhalb des positiven Modellbereichs | 35-Prozent-Betrag höher | 35-Prozent-Betrag höher | 35-Prozent-Betrag höher | 35-Prozent-Betrag höher | 35-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher |
| 36 | Außerhalb des positiven Modellbereichs | Außerhalb des positiven Modellbereichs | Außerhalb des positiven Modellbereichs | 35-Prozent-Betrag höher | 35-Prozent-Betrag höher | 35-Prozent-Betrag höher | 35-Prozent-Betrag höher | 35-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher |
| 37 | Außerhalb des positiven Modellbereichs | Außerhalb des positiven Modellbereichs | Außerhalb des positiven Modellbereichs | 35-Prozent-Betrag höher | 35-Prozent-Betrag höher | 35-Prozent-Betrag höher | 35-Prozent-Betrag höher | 35-Prozent-Betrag höher | 35-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher |
| 38 | Außerhalb des positiven Modellbereichs | Außerhalb des positiven Modellbereichs | Außerhalb des positiven Modellbereichs | 35-Prozent-Betrag höher | 35-Prozent-Betrag höher | 35-Prozent-Betrag höher | 35-Prozent-Betrag höher | 35-Prozent-Betrag höher | 35-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher |
| 39 | Außerhalb des positiven Modellbereichs | Außerhalb des positiven Modellbereichs | Außerhalb des positiven Modellbereichs | 35-Prozent-Betrag höher | 35-Prozent-Betrag höher | 35-Prozent-Betrag höher | 35-Prozent-Betrag höher | 35-Prozent-Betrag höher | 35-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher |
| 40 | Außerhalb des positiven Modellbereichs | Außerhalb des positiven Modellbereichs | Außerhalb des positiven Modellbereichs | Außerhalb des positiven Modellbereichs | 35-Prozent-Betrag höher | 35-Prozent-Betrag höher | 35-Prozent-Betrag höher | 35-Prozent-Betrag höher | 35-Prozent-Betrag höher | 35-Prozent-Betrag höher | 70-Prozent-Betrag höher |
| 41 | Außerhalb des positiven Modellbereichs | Außerhalb des positiven Modellbereichs | Außerhalb des positiven Modellbereichs | Außerhalb des positiven Modellbereichs | 35-Prozent-Betrag höher | 35-Prozent-Betrag höher | 35-Prozent-Betrag höher | 35-Prozent-Betrag höher | 35-Prozent-Betrag höher | 35-Prozent-Betrag höher | 70-Prozent-Betrag höher |
| 42 | Außerhalb des positiven Modellbereichs | Außerhalb des positiven Modellbereichs | Außerhalb des positiven Modellbereichs | Außerhalb des positiven Modellbereichs | 35-Prozent-Betrag höher | 35-Prozent-Betrag höher | 35-Prozent-Betrag höher | 35-Prozent-Betrag höher | 35-Prozent-Betrag höher | 35-Prozent-Betrag höher | 70-Prozent-Betrag höher |
| 43 | Außerhalb des positiven Modellbereichs | Außerhalb des positiven Modellbereichs | Außerhalb des positiven Modellbereichs | Außerhalb des positiven Modellbereichs | 35-Prozent-Betrag höher | 35-Prozent-Betrag höher | 35-Prozent-Betrag höher | 35-Prozent-Betrag höher | 35-Prozent-Betrag höher | 35-Prozent-Betrag höher | 70-Prozent-Betrag höher |
| 44 | Außerhalb des positiven Modellbereichs | Außerhalb des positiven Modellbereichs | Außerhalb des positiven Modellbereichs | Außerhalb des positiven Modellbereichs | 35-Prozent-Betrag höher | 35-Prozent-Betrag höher | 35-Prozent-Betrag höher | 35-Prozent-Betrag höher | 35-Prozent-Betrag höher | 35-Prozent-Betrag höher | 35-Prozent-Betrag höher |
| 45 | Außerhalb des positiven Modellbereichs | Außerhalb des positiven Modellbereichs | Außerhalb des positiven Modellbereichs | Außerhalb des positiven Modellbereichs | 35-Prozent-Betrag höher | 35-Prozent-Betrag höher | 35-Prozent-Betrag höher | 35-Prozent-Betrag höher | 35-Prozent-Betrag höher | 35-Prozent-Betrag höher | 35-Prozent-Betrag höher |
| 46 | Außerhalb des positiven Modellbereichs | Außerhalb des positiven Modellbereichs | Außerhalb des positiven Modellbereichs | Außerhalb des positiven Modellbereichs | 35-Prozent-Betrag höher | 35-Prozent-Betrag höher | 35-Prozent-Betrag höher | 35-Prozent-Betrag höher | 35-Prozent-Betrag höher | 35-Prozent-Betrag höher | 35-Prozent-Betrag höher |
| 47 | Außerhalb des positiven Modellbereichs | Außerhalb des positiven Modellbereichs | Außerhalb des positiven Modellbereichs | Außerhalb des positiven Modellbereichs | Außerhalb des positiven Modellbereichs | 35-Prozent-Betrag höher | 35-Prozent-Betrag höher | 35-Prozent-Betrag höher | 35-Prozent-Betrag höher | 35-Prozent-Betrag höher | 35-Prozent-Betrag höher |
| 48 | Außerhalb des positiven Modellbereichs | Außerhalb des positiven Modellbereichs | Außerhalb des positiven Modellbereichs | Außerhalb des positiven Modellbereichs | Außerhalb des positiven Modellbereichs | 35-Prozent-Betrag höher | 35-Prozent-Betrag höher | 35-Prozent-Betrag höher | 35-Prozent-Betrag höher | 35-Prozent-Betrag höher | 35-Prozent-Betrag höher |
| 49 | Außerhalb des positiven Modellbereichs | Außerhalb des positiven Modellbereichs | Außerhalb des positiven Modellbereichs | Außerhalb des positiven Modellbereichs | Außerhalb des positiven Modellbereichs | 35-Prozent-Betrag höher | 35-Prozent-Betrag höher | 35-Prozent-Betrag höher | 35-Prozent-Betrag höher | 35-Prozent-Betrag höher | 35-Prozent-Betrag höher |
| 50 | Außerhalb des positiven Modellbereichs | Außerhalb des positiven Modellbereichs | Außerhalb des positiven Modellbereichs | Außerhalb des positiven Modellbereichs | Außerhalb des positiven Modellbereichs | 35-Prozent-Betrag höher | 35-Prozent-Betrag höher | 35-Prozent-Betrag höher | 35-Prozent-Betrag höher | 35-Prozent-Betrag höher | 35-Prozent-Betrag höher |
50 Größenzeilen mit elf Preis-Spalten entsprechen den 550 Grafikzellen bei ganzen MB. Die vollständige CSV enthält 5.500 Szenarien in Zehntelschritten.

Daten und Downloads
Tabelle seitlich scrollen, um alle Spalten zu sehen.
| Listenpreis (USD) | Formelkennung | Verglichene Formel | Bepreiste Größe am ungerundeten Schnittpunkt (MB) |
|---|---|---|---|
| 2,99 | Richtige 70-Prozent-Formel mit Klammer | 0.70 * (P - D) | 9,966666666666666666666666667 |
| 3,99 | Richtige 70-Prozent-Formel mit Klammer | 0.70 * (P - D) | 13,3 |
| 4,99 | Richtige 70-Prozent-Formel mit Klammer | 0.70 * (P - D) | 16,63333333333333333333333333 |
| 5,99 | Richtige 70-Prozent-Formel mit Klammer | 0.70 * (P - D) | 19,96666666666666666666666667 |
| 6,99 | Richtige 70-Prozent-Formel mit Klammer | 0.70 * (P - D) | 23,3 |
| 7,99 | Richtige 70-Prozent-Formel mit Klammer | 0.70 * (P - D) | 26,63333333333333333333333333 |
| 8,99 | Richtige 70-Prozent-Formel mit Klammer | 0.70 * (P - D) | 29,96666666666666666666666667 |
| 9,99 | Richtige 70-Prozent-Formel mit Klammer | 0.70 * (P - D) | 33,3 |
| 10,99 | Richtige 70-Prozent-Formel mit Klammer | 0.70 * (P - D) | 36,63333333333333333333333333 |
| 11,99 | Richtige 70-Prozent-Formel mit Klammer | 0.70 * (P - D) | 39,96666666666666666666666667 |
| 12,99 | Richtige 70-Prozent-Formel mit Klammer | 0.70 * (P - D) | 43,3 |
| 2,99 | Bewusst abweichende Formel mit Kosten außerhalb der Klammer | 0.70 * P - D | 6,976666666666666666666666667 |
| 3,99 | Bewusst abweichende Formel mit Kosten außerhalb der Klammer | 0.70 * P - D | 9,31 |
| 4,99 | Bewusst abweichende Formel mit Kosten außerhalb der Klammer | 0.70 * P - D | 11,64333333333333333333333333 |
| 5,99 | Bewusst abweichende Formel mit Kosten außerhalb der Klammer | 0.70 * P - D | 13,97666666666666666666666667 |
| 6,99 | Bewusst abweichende Formel mit Kosten außerhalb der Klammer | 0.70 * P - D | 16,31 |
| 7,99 | Bewusst abweichende Formel mit Kosten außerhalb der Klammer | 0.70 * P - D | 18,64333333333333333333333333 |
| 8,99 | Bewusst abweichende Formel mit Kosten außerhalb der Klammer | 0.70 * P - D | 20,97666666666666666666666667 |
| 9,99 | Bewusst abweichende Formel mit Kosten außerhalb der Klammer | 0.70 * P - D | 23,31 |
| 10,99 | Bewusst abweichende Formel mit Kosten außerhalb der Klammer | 0.70 * P - D | 25,64333333333333333333333333 |
| 11,99 | Bewusst abweichende Formel mit Kosten außerhalb der Klammer | 0.70 * P - D | 27,97666666666666666666666667 |
| 12,99 | Bewusst abweichende Formel mit Kosten außerhalb der Klammer | 0.70 * P - D | 30,31 |
22 geprüfte Linienpunkte, zwei Formeln und elf Preise. Hypothetische Plattform-MB; keine getesteten Dateigrenzen.
Tabelle seitlich scrollen, um alle Spalten zu sehen.
| Listenpreis (USD) | Von der Plattform bepreiste Größe (MB) | Gerundete Lieferkosten (USD) | Richtlinienformel: 70-Prozent-Betrag (USD) | 35-Prozent-Betrag (USD) | Abweichende Formel mit Kosten außerhalb der Klammer (USD) | Rangfolge nach Richtlinienformel | Rangfolge nach abweichender Formel |
|---|---|---|---|---|---|---|---|
| 5,99 | 1 | 0,15 | 4,09 | 2,10 | 4,04 | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher |
| 5,99 | 5 | 0,75 | 3,67 | 2,10 | 3,44 | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher |
| 5,99 | 10 | 1,50 | 3,14 | 2,10 | 2,69 | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher |
| 5,99 | 15 | 2,25 | 2,62 | 2,10 | 1,94 | 70-Prozent-Betrag höher | 35-Prozent-Betrag höher |
| 5,99 | 20 | 3,00 | 2,09 | 2,10 | 1,19 | 35-Prozent-Betrag höher | 35-Prozent-Betrag höher |
| 5,99 | 25 | 3,75 | 1,57 | 2,10 | 0,44 | 35-Prozent-Betrag höher | 35-Prozent-Betrag höher |
Amazon.com, null Umsatzsteuer, Berechtigung vorausgesetzt. Lieferkosten und Tantiemen beispielhaft mit Half-up gerundet.
Tabelle seitlich scrollen, um alle Spalten zu sehen.
| Hypothetische, von der Plattform bepreiste Größe (MB) | Listenpreis 2,99 USD: Rangfolge | Listenpreis 3,99 USD: Rangfolge | Listenpreis 4,99 USD: Rangfolge | Listenpreis 5,99 USD: Rangfolge | Listenpreis 6,99 USD: Rangfolge | Listenpreis 7,99 USD: Rangfolge | Listenpreis 8,99 USD: Rangfolge | Listenpreis 9,99 USD: Rangfolge | Listenpreis 10,99 USD: Rangfolge | Listenpreis 11,99 USD: Rangfolge | Listenpreis 12,99 USD: Rangfolge |
|---|---|---|---|---|---|---|---|---|---|---|---|
| 1 | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher |
| 2 | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher |
| 3 | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher |
| 4 | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher |
| 5 | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher |
| 6 | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher |
| 7 | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher |
| 8 | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher |
| 9 | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher |
| 10 | 35-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher |
| 11 | 35-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher |
| 12 | 35-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher |
| 13 | 35-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher |
| 14 | 35-Prozent-Betrag höher | 35-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher |
| 15 | 35-Prozent-Betrag höher | 35-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher |
| 16 | 35-Prozent-Betrag höher | 35-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher |
| 17 | 35-Prozent-Betrag höher | 35-Prozent-Betrag höher | 35-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher |
| 18 | 35-Prozent-Betrag höher | 35-Prozent-Betrag höher | 35-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher |
| 19 | 35-Prozent-Betrag höher | 35-Prozent-Betrag höher | 35-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher |
| 20 | Außerhalb des positiven Modellbereichs | 35-Prozent-Betrag höher | 35-Prozent-Betrag höher | 35-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher |
| 21 | Außerhalb des positiven Modellbereichs | 35-Prozent-Betrag höher | 35-Prozent-Betrag höher | 35-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher |
| 22 | Außerhalb des positiven Modellbereichs | 35-Prozent-Betrag höher | 35-Prozent-Betrag höher | 35-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher |
| 23 | Außerhalb des positiven Modellbereichs | 35-Prozent-Betrag höher | 35-Prozent-Betrag höher | 35-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher |
| 24 | Außerhalb des positiven Modellbereichs | 35-Prozent-Betrag höher | 35-Prozent-Betrag höher | 35-Prozent-Betrag höher | 35-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher |
| 25 | Außerhalb des positiven Modellbereichs | 35-Prozent-Betrag höher | 35-Prozent-Betrag höher | 35-Prozent-Betrag höher | 35-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher |
| 26 | Außerhalb des positiven Modellbereichs | 35-Prozent-Betrag höher | 35-Prozent-Betrag höher | 35-Prozent-Betrag höher | 35-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher |
| 27 | Außerhalb des positiven Modellbereichs | Außerhalb des positiven Modellbereichs | 35-Prozent-Betrag höher | 35-Prozent-Betrag höher | 35-Prozent-Betrag höher | 35-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher |
| 28 | Außerhalb des positiven Modellbereichs | Außerhalb des positiven Modellbereichs | 35-Prozent-Betrag höher | 35-Prozent-Betrag höher | 35-Prozent-Betrag höher | 35-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher |
| 29 | Außerhalb des positiven Modellbereichs | Außerhalb des positiven Modellbereichs | 35-Prozent-Betrag höher | 35-Prozent-Betrag höher | 35-Prozent-Betrag höher | 35-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher |
| 30 | Außerhalb des positiven Modellbereichs | Außerhalb des positiven Modellbereichs | 35-Prozent-Betrag höher | 35-Prozent-Betrag höher | 35-Prozent-Betrag höher | 35-Prozent-Betrag höher | 35-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher |
| 31 | Außerhalb des positiven Modellbereichs | Außerhalb des positiven Modellbereichs | 35-Prozent-Betrag höher | 35-Prozent-Betrag höher | 35-Prozent-Betrag höher | 35-Prozent-Betrag höher | 35-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher |
| 32 | Außerhalb des positiven Modellbereichs | Außerhalb des positiven Modellbereichs | 35-Prozent-Betrag höher | 35-Prozent-Betrag höher | 35-Prozent-Betrag höher | 35-Prozent-Betrag höher | 35-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher |
| 33 | Außerhalb des positiven Modellbereichs | Außerhalb des positiven Modellbereichs | 35-Prozent-Betrag höher | 35-Prozent-Betrag höher | 35-Prozent-Betrag höher | 35-Prozent-Betrag höher | 35-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher |
| 34 | Außerhalb des positiven Modellbereichs | Außerhalb des positiven Modellbereichs | Außerhalb des positiven Modellbereichs | 35-Prozent-Betrag höher | 35-Prozent-Betrag höher | 35-Prozent-Betrag höher | 35-Prozent-Betrag höher | 35-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher |
| 35 | Außerhalb des positiven Modellbereichs | Außerhalb des positiven Modellbereichs | Außerhalb des positiven Modellbereichs | 35-Prozent-Betrag höher | 35-Prozent-Betrag höher | 35-Prozent-Betrag höher | 35-Prozent-Betrag höher | 35-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher |
| 36 | Außerhalb des positiven Modellbereichs | Außerhalb des positiven Modellbereichs | Außerhalb des positiven Modellbereichs | 35-Prozent-Betrag höher | 35-Prozent-Betrag höher | 35-Prozent-Betrag höher | 35-Prozent-Betrag höher | 35-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher |
| 37 | Außerhalb des positiven Modellbereichs | Außerhalb des positiven Modellbereichs | Außerhalb des positiven Modellbereichs | 35-Prozent-Betrag höher | 35-Prozent-Betrag höher | 35-Prozent-Betrag höher | 35-Prozent-Betrag höher | 35-Prozent-Betrag höher | 35-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher |
| 38 | Außerhalb des positiven Modellbereichs | Außerhalb des positiven Modellbereichs | Außerhalb des positiven Modellbereichs | 35-Prozent-Betrag höher | 35-Prozent-Betrag höher | 35-Prozent-Betrag höher | 35-Prozent-Betrag höher | 35-Prozent-Betrag höher | 35-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher |
| 39 | Außerhalb des positiven Modellbereichs | Außerhalb des positiven Modellbereichs | Außerhalb des positiven Modellbereichs | 35-Prozent-Betrag höher | 35-Prozent-Betrag höher | 35-Prozent-Betrag höher | 35-Prozent-Betrag höher | 35-Prozent-Betrag höher | 35-Prozent-Betrag höher | 70-Prozent-Betrag höher | 70-Prozent-Betrag höher |
| 40 | Außerhalb des positiven Modellbereichs | Außerhalb des positiven Modellbereichs | Außerhalb des positiven Modellbereichs | Außerhalb des positiven Modellbereichs | 35-Prozent-Betrag höher | 35-Prozent-Betrag höher | 35-Prozent-Betrag höher | 35-Prozent-Betrag höher | 35-Prozent-Betrag höher | 35-Prozent-Betrag höher | 70-Prozent-Betrag höher |
| 41 | Außerhalb des positiven Modellbereichs | Außerhalb des positiven Modellbereichs | Außerhalb des positiven Modellbereichs | Außerhalb des positiven Modellbereichs | 35-Prozent-Betrag höher | 35-Prozent-Betrag höher | 35-Prozent-Betrag höher | 35-Prozent-Betrag höher | 35-Prozent-Betrag höher | 35-Prozent-Betrag höher | 70-Prozent-Betrag höher |
| 42 | Außerhalb des positiven Modellbereichs | Außerhalb des positiven Modellbereichs | Außerhalb des positiven Modellbereichs | Außerhalb des positiven Modellbereichs | 35-Prozent-Betrag höher | 35-Prozent-Betrag höher | 35-Prozent-Betrag höher | 35-Prozent-Betrag höher | 35-Prozent-Betrag höher | 35-Prozent-Betrag höher | 70-Prozent-Betrag höher |
| 43 | Außerhalb des positiven Modellbereichs | Außerhalb des positiven Modellbereichs | Außerhalb des positiven Modellbereichs | Außerhalb des positiven Modellbereichs | 35-Prozent-Betrag höher | 35-Prozent-Betrag höher | 35-Prozent-Betrag höher | 35-Prozent-Betrag höher | 35-Prozent-Betrag höher | 35-Prozent-Betrag höher | 70-Prozent-Betrag höher |
| 44 | Außerhalb des positiven Modellbereichs | Außerhalb des positiven Modellbereichs | Außerhalb des positiven Modellbereichs | Außerhalb des positiven Modellbereichs | 35-Prozent-Betrag höher | 35-Prozent-Betrag höher | 35-Prozent-Betrag höher | 35-Prozent-Betrag höher | 35-Prozent-Betrag höher | 35-Prozent-Betrag höher | 35-Prozent-Betrag höher |
| 45 | Außerhalb des positiven Modellbereichs | Außerhalb des positiven Modellbereichs | Außerhalb des positiven Modellbereichs | Außerhalb des positiven Modellbereichs | 35-Prozent-Betrag höher | 35-Prozent-Betrag höher | 35-Prozent-Betrag höher | 35-Prozent-Betrag höher | 35-Prozent-Betrag höher | 35-Prozent-Betrag höher | 35-Prozent-Betrag höher |
| 46 | Außerhalb des positiven Modellbereichs | Außerhalb des positiven Modellbereichs | Außerhalb des positiven Modellbereichs | Außerhalb des positiven Modellbereichs | 35-Prozent-Betrag höher | 35-Prozent-Betrag höher | 35-Prozent-Betrag höher | 35-Prozent-Betrag höher | 35-Prozent-Betrag höher | 35-Prozent-Betrag höher | 35-Prozent-Betrag höher |
| 47 | Außerhalb des positiven Modellbereichs | Außerhalb des positiven Modellbereichs | Außerhalb des positiven Modellbereichs | Außerhalb des positiven Modellbereichs | Außerhalb des positiven Modellbereichs | 35-Prozent-Betrag höher | 35-Prozent-Betrag höher | 35-Prozent-Betrag höher | 35-Prozent-Betrag höher | 35-Prozent-Betrag höher | 35-Prozent-Betrag höher |
| 48 | Außerhalb des positiven Modellbereichs | Außerhalb des positiven Modellbereichs | Außerhalb des positiven Modellbereichs | Außerhalb des positiven Modellbereichs | Außerhalb des positiven Modellbereichs | 35-Prozent-Betrag höher | 35-Prozent-Betrag höher | 35-Prozent-Betrag höher | 35-Prozent-Betrag höher | 35-Prozent-Betrag höher | 35-Prozent-Betrag höher |
| 49 | Außerhalb des positiven Modellbereichs | Außerhalb des positiven Modellbereichs | Außerhalb des positiven Modellbereichs | Außerhalb des positiven Modellbereichs | Außerhalb des positiven Modellbereichs | 35-Prozent-Betrag höher | 35-Prozent-Betrag höher | 35-Prozent-Betrag höher | 35-Prozent-Betrag höher | 35-Prozent-Betrag höher | 35-Prozent-Betrag höher |
| 50 | Außerhalb des positiven Modellbereichs | Außerhalb des positiven Modellbereichs | Außerhalb des positiven Modellbereichs | Außerhalb des positiven Modellbereichs | Außerhalb des positiven Modellbereichs | 35-Prozent-Betrag höher | 35-Prozent-Betrag höher | 35-Prozent-Betrag höher | 35-Prozent-Betrag höher | 35-Prozent-Betrag höher | 35-Prozent-Betrag höher |
50 Größenzeilen mit elf Preis-Spalten entsprechen den 550 Grafikzellen bei ganzen MB. Die vollständige CSV enthält 5.500 Szenarien in Zehntelschritten.
Tabelle seitlich scrollen, um alle Spalten zu sehen.
| Listenpreis (USD) | Rundungsverfahren | Lieferkosten am ungerundeten Schnittpunkt (USD) | Bepreiste Größe am ungerundeten Schnittpunkt (MB) | Gerundeter 35-Prozent-Betrag (USD) | Erster Centbetrag mit gerundetem Gleichstand (USD) | Letzter Centbetrag mit gerundetem Gleichstand (USD) | Erster Centbetrag mit höherem 35-Prozent-Ergebnis (USD) | Hinweis zu den Einheiten |
|---|---|---|---|---|---|---|---|---|
| 2,99 | Half-up, beispielhaftes Hauptverfahren | 1,495 | 9,966666666666666666666666667 | 1,05 | 1,49 | 1,49 | 1,5 | Centbeträge bezeichnen gerundete Lieferkosten; daraus keine Upload-Bytes oder exakte MB-Dateigrenze ableiten. |
| 2,99 | Half-even, Sensitivitätsverfahren | 1,495 | 9,966666666666666666666666667 | 1,05 | 1,49 | 1,49 | 1,5 | Centbeträge bezeichnen gerundete Lieferkosten; daraus keine Upload-Bytes oder exakte MB-Dateigrenze ableiten. |
| 3,99 | Half-up, beispielhaftes Hauptverfahren | 1,995 | 13,3 | 1,40 | 1,99 | 1,99 | 2 | Centbeträge bezeichnen gerundete Lieferkosten; daraus keine Upload-Bytes oder exakte MB-Dateigrenze ableiten. |
| 3,99 | Half-even, Sensitivitätsverfahren | 1,995 | 13,3 | 1,40 | 1,99 | 1,99 | 2 | Centbeträge bezeichnen gerundete Lieferkosten; daraus keine Upload-Bytes oder exakte MB-Dateigrenze ableiten. |
| 4,99 | Half-up, beispielhaftes Hauptverfahren | 2,495 | 16,63333333333333333333333333 | 1,75 | 2,49 | 2,49 | 2,5 | Centbeträge bezeichnen gerundete Lieferkosten; daraus keine Upload-Bytes oder exakte MB-Dateigrenze ableiten. |
| 4,99 | Half-even, Sensitivitätsverfahren | 2,495 | 16,63333333333333333333333333 | 1,75 | 2,49 | 2,49 | 2,5 | Centbeträge bezeichnen gerundete Lieferkosten; daraus keine Upload-Bytes oder exakte MB-Dateigrenze ableiten. |
| 5,99 | Half-up, beispielhaftes Hauptverfahren | 2,995 | 19,96666666666666666666666667 | 2,10 | 2,99 | 2,99 | 3 | Centbeträge bezeichnen gerundete Lieferkosten; daraus keine Upload-Bytes oder exakte MB-Dateigrenze ableiten. |
| 5,99 | Half-even, Sensitivitätsverfahren | 2,995 | 19,96666666666666666666666667 | 2,10 | 2,99 | 2,99 | 3 | Centbeträge bezeichnen gerundete Lieferkosten; daraus keine Upload-Bytes oder exakte MB-Dateigrenze ableiten. |
| 6,99 | Half-up, beispielhaftes Hauptverfahren | 3,495 | 23,3 | 2,45 | 3,49 | 3,49 | 3,5 | Centbeträge bezeichnen gerundete Lieferkosten; daraus keine Upload-Bytes oder exakte MB-Dateigrenze ableiten. |
| 6,99 | Half-even, Sensitivitätsverfahren | 3,495 | 23,3 | 2,45 | 3,49 | 3,49 | 3,5 | Centbeträge bezeichnen gerundete Lieferkosten; daraus keine Upload-Bytes oder exakte MB-Dateigrenze ableiten. |
| 7,99 | Half-up, beispielhaftes Hauptverfahren | 3,995 | 26,63333333333333333333333333 | 2,80 | 3,99 | 3,99 | 4 | Centbeträge bezeichnen gerundete Lieferkosten; daraus keine Upload-Bytes oder exakte MB-Dateigrenze ableiten. |
| 7,99 | Half-even, Sensitivitätsverfahren | 3,995 | 26,63333333333333333333333333 | 2,80 | 3,99 | 3,99 | 4 | Centbeträge bezeichnen gerundete Lieferkosten; daraus keine Upload-Bytes oder exakte MB-Dateigrenze ableiten. |
| 8,99 | Half-up, beispielhaftes Hauptverfahren | 4,495 | 29,96666666666666666666666667 | 3,15 | 4,49 | 4,49 | 4,5 | Centbeträge bezeichnen gerundete Lieferkosten; daraus keine Upload-Bytes oder exakte MB-Dateigrenze ableiten. |
| 8,99 | Half-even, Sensitivitätsverfahren | 4,495 | 29,96666666666666666666666667 | 3,15 | 4,49 | 4,49 | 4,5 | Centbeträge bezeichnen gerundete Lieferkosten; daraus keine Upload-Bytes oder exakte MB-Dateigrenze ableiten. |
| 9,99 | Half-up, beispielhaftes Hauptverfahren | 4,995 | 33,3 | 3,50 | 4,99 | 4,99 | 5 | Centbeträge bezeichnen gerundete Lieferkosten; daraus keine Upload-Bytes oder exakte MB-Dateigrenze ableiten. |
| 9,99 | Half-even, Sensitivitätsverfahren | 4,995 | 33,3 | 3,50 | 4,99 | 4,99 | 5 | Centbeträge bezeichnen gerundete Lieferkosten; daraus keine Upload-Bytes oder exakte MB-Dateigrenze ableiten. |
| 10,99 | Half-up, beispielhaftes Hauptverfahren | 5,495 | 36,63333333333333333333333333 | 3,85 | 5,49 | 5,49 | 5,5 | Centbeträge bezeichnen gerundete Lieferkosten; daraus keine Upload-Bytes oder exakte MB-Dateigrenze ableiten. |
| 10,99 | Half-even, Sensitivitätsverfahren | 5,495 | 36,63333333333333333333333333 | 3,85 | 5,49 | 5,49 | 5,5 | Centbeträge bezeichnen gerundete Lieferkosten; daraus keine Upload-Bytes oder exakte MB-Dateigrenze ableiten. |
| 11,99 | Half-up, beispielhaftes Hauptverfahren | 5,995 | 39,96666666666666666666666667 | 4,20 | 5,99 | 5,99 | 6 | Centbeträge bezeichnen gerundete Lieferkosten; daraus keine Upload-Bytes oder exakte MB-Dateigrenze ableiten. |
| 11,99 | Half-even, Sensitivitätsverfahren | 5,995 | 39,96666666666666666666666667 | 4,20 | 5,99 | 5,99 | 6 | Centbeträge bezeichnen gerundete Lieferkosten; daraus keine Upload-Bytes oder exakte MB-Dateigrenze ableiten. |
| 12,99 | Half-up, beispielhaftes Hauptverfahren | 6,495 | 43,3 | 4,55 | 6,49 | 6,49 | 6,5 | Centbeträge bezeichnen gerundete Lieferkosten; daraus keine Upload-Bytes oder exakte MB-Dateigrenze ableiten. |
| 12,99 | Half-even, Sensitivitätsverfahren | 6,495 | 43,3 | 4,55 | 6,49 | 6,49 | 6,5 | Centbeträge bezeichnen gerundete Lieferkosten; daraus keine Upload-Bytes oder exakte MB-Dateigrenze ableiten. |
Beide Rundungsverfahren getrennt. Die Kostenwerte beziehen sich auf Centbeträge, nicht auf Upload-Bytes oder tatsächliche Plattform-Dateigrenzen.
Tabelle seitlich scrollen, um alle Spalten zu sehen.
| Listenpreis (USD) | Gewählte Rasterkombinationen | Kombinationen im positiven Hauptmodellbereich | Abweichende Rangfolgen durch Klammerstellung, Half-up | Rangfolgeunterschiede zwischen Rundungsverfahren | Gerundete Gleichstände unter Half-up |
|---|---|---|---|---|---|
| 2,99 | 500 | 198 | 31 | 1 | 1 |
| 3,99 | 500 | 265 | 40 | 0 | 0 |
| 4,99 | 500 | 332 | 51 | 0 | 1 |
| 5,99 | 500 | 398 | 61 | 1 | 1 |
| 6,99 | 500 | 465 | 70 | 0 | 0 |
| 7,99 | 500 | 500 | 81 | 0 | 1 |
| 8,99 | 500 | 500 | 91 | 1 | 1 |
| 9,99 | 500 | 500 | 100 | 0 | 0 |
| 10,99 | 500 | 500 | 111 | 0 | 1 |
| 11,99 | 500 | 500 | 121 | 1 | 1 |
| 12,99 | 500 | 500 | 130 | 0 | 0 |
Gewählte Szenarien, keine Marktprävalenz. Die positiven Fälle beziehen sich auf das beispielhafte Half-up-Hauptverfahren.
Tabelle seitlich scrollen, um alle Spalten zu sehen.
| Listenpreis (USD) | Hypothetische, von der Plattform bepreiste Größe (MB) | Lieferkosten unter Half-up (USD) | 35-Prozent-Betrag unter Half-up (USD) | 70-Prozent-Betrag unter Half-up (USD) | Rangfolge unter Half-up | Abweichende Formel mit Kosten außerhalb der Klammer (USD) | Rangfolge der abweichenden Formel unter Half-up | Lieferkosten unter Half-even (USD) | 35-Prozent-Betrag unter Half-even (USD) | 70-Prozent-Betrag unter Half-even (USD) | Rangfolge unter Half-even | Vorausgesetzte Richtlinienbedingungen |
|---|---|---|---|---|---|---|---|---|---|---|---|---|
| 2,99 | 9,9 | 1,49 | 1,05 | 1,05 | Gerundeter Gleichstand | 0,60 | 35-Prozent-Betrag höher | 1,48 | 1,05 | 1,06 | 70-Prozent-Betrag höher | Berechtigte Transaktion vorausgesetzt; kein Preisabgleich; null Umsatzsteuer; hypothetische Plattformgröße; kein reales Buch und kein Verkauf. |
| 2,99 | 19,9 | 2,99 | 1,05 | — | Außerhalb des positiven Modellbereichs | — | Außerhalb des positiven Modellbereichs | 2,98 | 1,05 | 0,01 | 35-Prozent-Betrag höher | Berechtigte Transaktion vorausgesetzt; kein Preisabgleich; null Umsatzsteuer; hypothetische Plattformgröße; kein reales Buch und kein Verkauf. |
| 5,99 | 19,9 | 2,99 | 2,10 | 2,10 | Gerundeter Gleichstand | 1,20 | 35-Prozent-Betrag höher | 2,98 | 2,10 | 2,11 | 70-Prozent-Betrag höher | Berechtigte Transaktion vorausgesetzt; kein Preisabgleich; null Umsatzsteuer; hypothetische Plattformgröße; kein reales Buch und kein Verkauf. |
| 5,99 | 39,9 | 5,99 | 2,10 | — | Außerhalb des positiven Modellbereichs | — | Außerhalb des positiven Modellbereichs | 5,98 | 2,10 | 0,01 | 35-Prozent-Betrag höher | Berechtigte Transaktion vorausgesetzt; kein Preisabgleich; null Umsatzsteuer; hypothetische Plattformgröße; kein reales Buch und kein Verkauf. |
| 8,99 | 29,9 | 4,49 | 3,15 | 3,15 | Gerundeter Gleichstand | 1,80 | 35-Prozent-Betrag höher | 4,48 | 3,15 | 3,16 | 70-Prozent-Betrag höher | Berechtigte Transaktion vorausgesetzt; kein Preisabgleich; null Umsatzsteuer; hypothetische Plattformgröße; kein reales Buch und kein Verkauf. |
| 11,99 | 39,9 | 5,99 | 4,20 | 4,20 | Gerundeter Gleichstand | 2,40 | 35-Prozent-Betrag höher | 5,98 | 4,20 | 4,21 | 70-Prozent-Betrag höher | Berechtigte Transaktion vorausgesetzt; kein Preisabgleich; null Umsatzsteuer; hypothetische Plattformgröße; kein reales Buch und kein Verkauf. |
Sechs geprüfte Fälle über alle 5.500 Szenarien: vier Rangfolgeänderungen innerhalb der 4.658 positiven Hauptfälle und zwei zusätzliche Bereichswechsel. Beide Rundungsverfahren sind illustrative Annahmen.
Daten und Methode
So haben wir gerechnet
- Deterministisches Modell von Alisson Bento anhand der offiziellen KDP-Seiten Digital Book Pricing Page und eBook List Price Requirements, abgerufen am 28. Oktober 2026. Der Analyseplan wurde vor der Berechnung festgehalten. Preise, Größen, Ausschlüsse und Rundungssensitivität sind vorgegeben; es werden keine echten Verkaufsdaten ausgewertet.
- Die Reproduktion verwendet Dezimalarithmetik. Für jede Kombination werden Lieferkosten sowie die beiden Richtlinienformeln und die absichtlich abweichende Formel berechnet. Lieferkosten und Tantiemen werden auf zwei Dezimalstellen gerundet. Half-up ist das beispielhafte Hauptverfahren, Half-even die ausdrücklich hypothetische Sensitivität.
- Das vollständige Raster enthält 5.500 Kombinationen. Gerundete Lieferkosten mindestens in Höhe des Preises führen für die jeweilige Rundungskonvention zum Ausschluss aus dem positiven Modellbereich. Daneben ermittelt eine separate Aufzählung in Ein-Cent-Schritten die gerundeten Gleichstandsgrenzen. Daraus werden keine Upload-Bytegrenzen abgeleitet.
- Die dritte geplante Abbildung wurde von einer Fallzahlgrafik zu einem Raster der Rangfolgen bei ganzen MB geändert. Eingaben, Berechnungen und Ausschlüsse blieben gleich; die Fallzahltabelle steht weiterhin bereit. Diese Darstellungsänderung ist dokumentiert. Quellennachweise und Dateiprüfsummen erlauben die Zuordnung zu den geprüften Eingaben.
Was die Daten nicht aussagen
- Die Zahlen gelten für die gewählten Modellannahmen und sind keine Messung tatsächlicher KDP-Zahlungen, Einkommen, Gewinne, Verkäufe oder Marktanteile.
- Plattformgrößen werden als Eingaben angenommen. Exakte Byte-Konventionen und die interne Behandlung halber Centbeträge sind aus den geprüften Angaben nicht bestimmt.
- Berechtigung, Kundengebiet, Titelbedingungen und weitere Transaktionsanpassungen werden nicht für reale Bücher geprüft. Das Modell ersetzt keine individuelle Preisvorschau.
- Die Fallzahlen hängen vom gewählten Raster ab. Es gibt keine Nachfrageanalyse, Preisempfehlung, Wirkungsschätzung oder Aussage zu Kindle-Unlimited- beziehungsweise Kindle+-Einkommen.
Originalquellen
- Amazon KDP — Digital Book Pricing Page
Amazon KDP, Digital Book Pricing Page: Berechnungsformeln, Amazon.com-Lieferkosten von 0,15 USD je von Amazon bestimmtem MB, Mindestkosten von 0,01 USD und Rundung auf zwei Dezimalstellen. https://kdp.amazon.com/en_US/help/topic/G200634500 Die offiziellen Quellen legen in den hier verwendeten Angaben weder die genaue Behandlung jedes halben Centbetrags noch eine vollständige Byte-Umrechnung für die Modelleingaben fest. Beide Grenzen bleiben sichtbar.
Abgerufen am 28. Oktober 2026
- Amazon KDP — eBook List Price Requirements
Amazon KDP, eBook List Price Requirements: Für Amazon.com gilt seit 7. Juli 2026 die untersuchte 70-Prozent-Preisspanne von 2,99 bis 12,99 USD. Abruf und Richtlinienstand: 28. Oktober 2026. https://kdp.amazon.com/en_US/help/topic/G200634560
Abgerufen am 28. Oktober 2026
- Amazon KDP — Paperback Royalty (supplementary scope only)
Amazon KDP, Paperback Royalty: ergänzende Quelle, abgerufen am 28. Oktober 2026; Einnahmen aus Taschenbüchern werden in diesem E-Book-Modell nicht berechnet. Die Zahlen wurden für ein bewusst gewähltes Szenarioraster berechnet. Die Originalseiten sind urheberrechtlich geschützte Nachweise; veröffentlicht werden eigene Erläuterungen und abgeleitete Ergebnisse, keine Kopien der Hilfeseiten.
Abgerufen am 28. Oktober 2026
Studie zitieren und weiterverwenden
Alisson Bento. KDP-Tantiemen: Wie Lieferkosten und Rundung den Vergleich verändern. Deterministisches Modell für Amazon.com in USD, Richtlinienstand 28. Oktober 2026. https://alissonbento.com/de/research/kdp-royalty-delivery-cost-scenarios/ https://alissonbento.com/de/research/kdp-royalty-delivery-cost-scenarios/
Eigene Modellberechnungen, Erläuterungen, Code und abgeleitete Tabellen und Abbildungen: Alisson Bento. Bei Weiterverwendung Autor, Studie, Richtlinienstand, Modellannahmen und Änderungen nennen. Die Parameter beruhen auf den offiziellen KDP-Richtlinien von Amazon. Daraus folgt keine pauschale offene Lizenz für deren Texte. Die ursprünglichen Hilfeseiten werden nicht als öffentliche Downloads weitergegeben. Eine Zugehörigkeit zu Amazon oder eine Empfehlung durch Amazon wird nicht behauptet.
Korrekturen oder redaktionelle Fragen