
Una tabla puede contar dos historias distintas
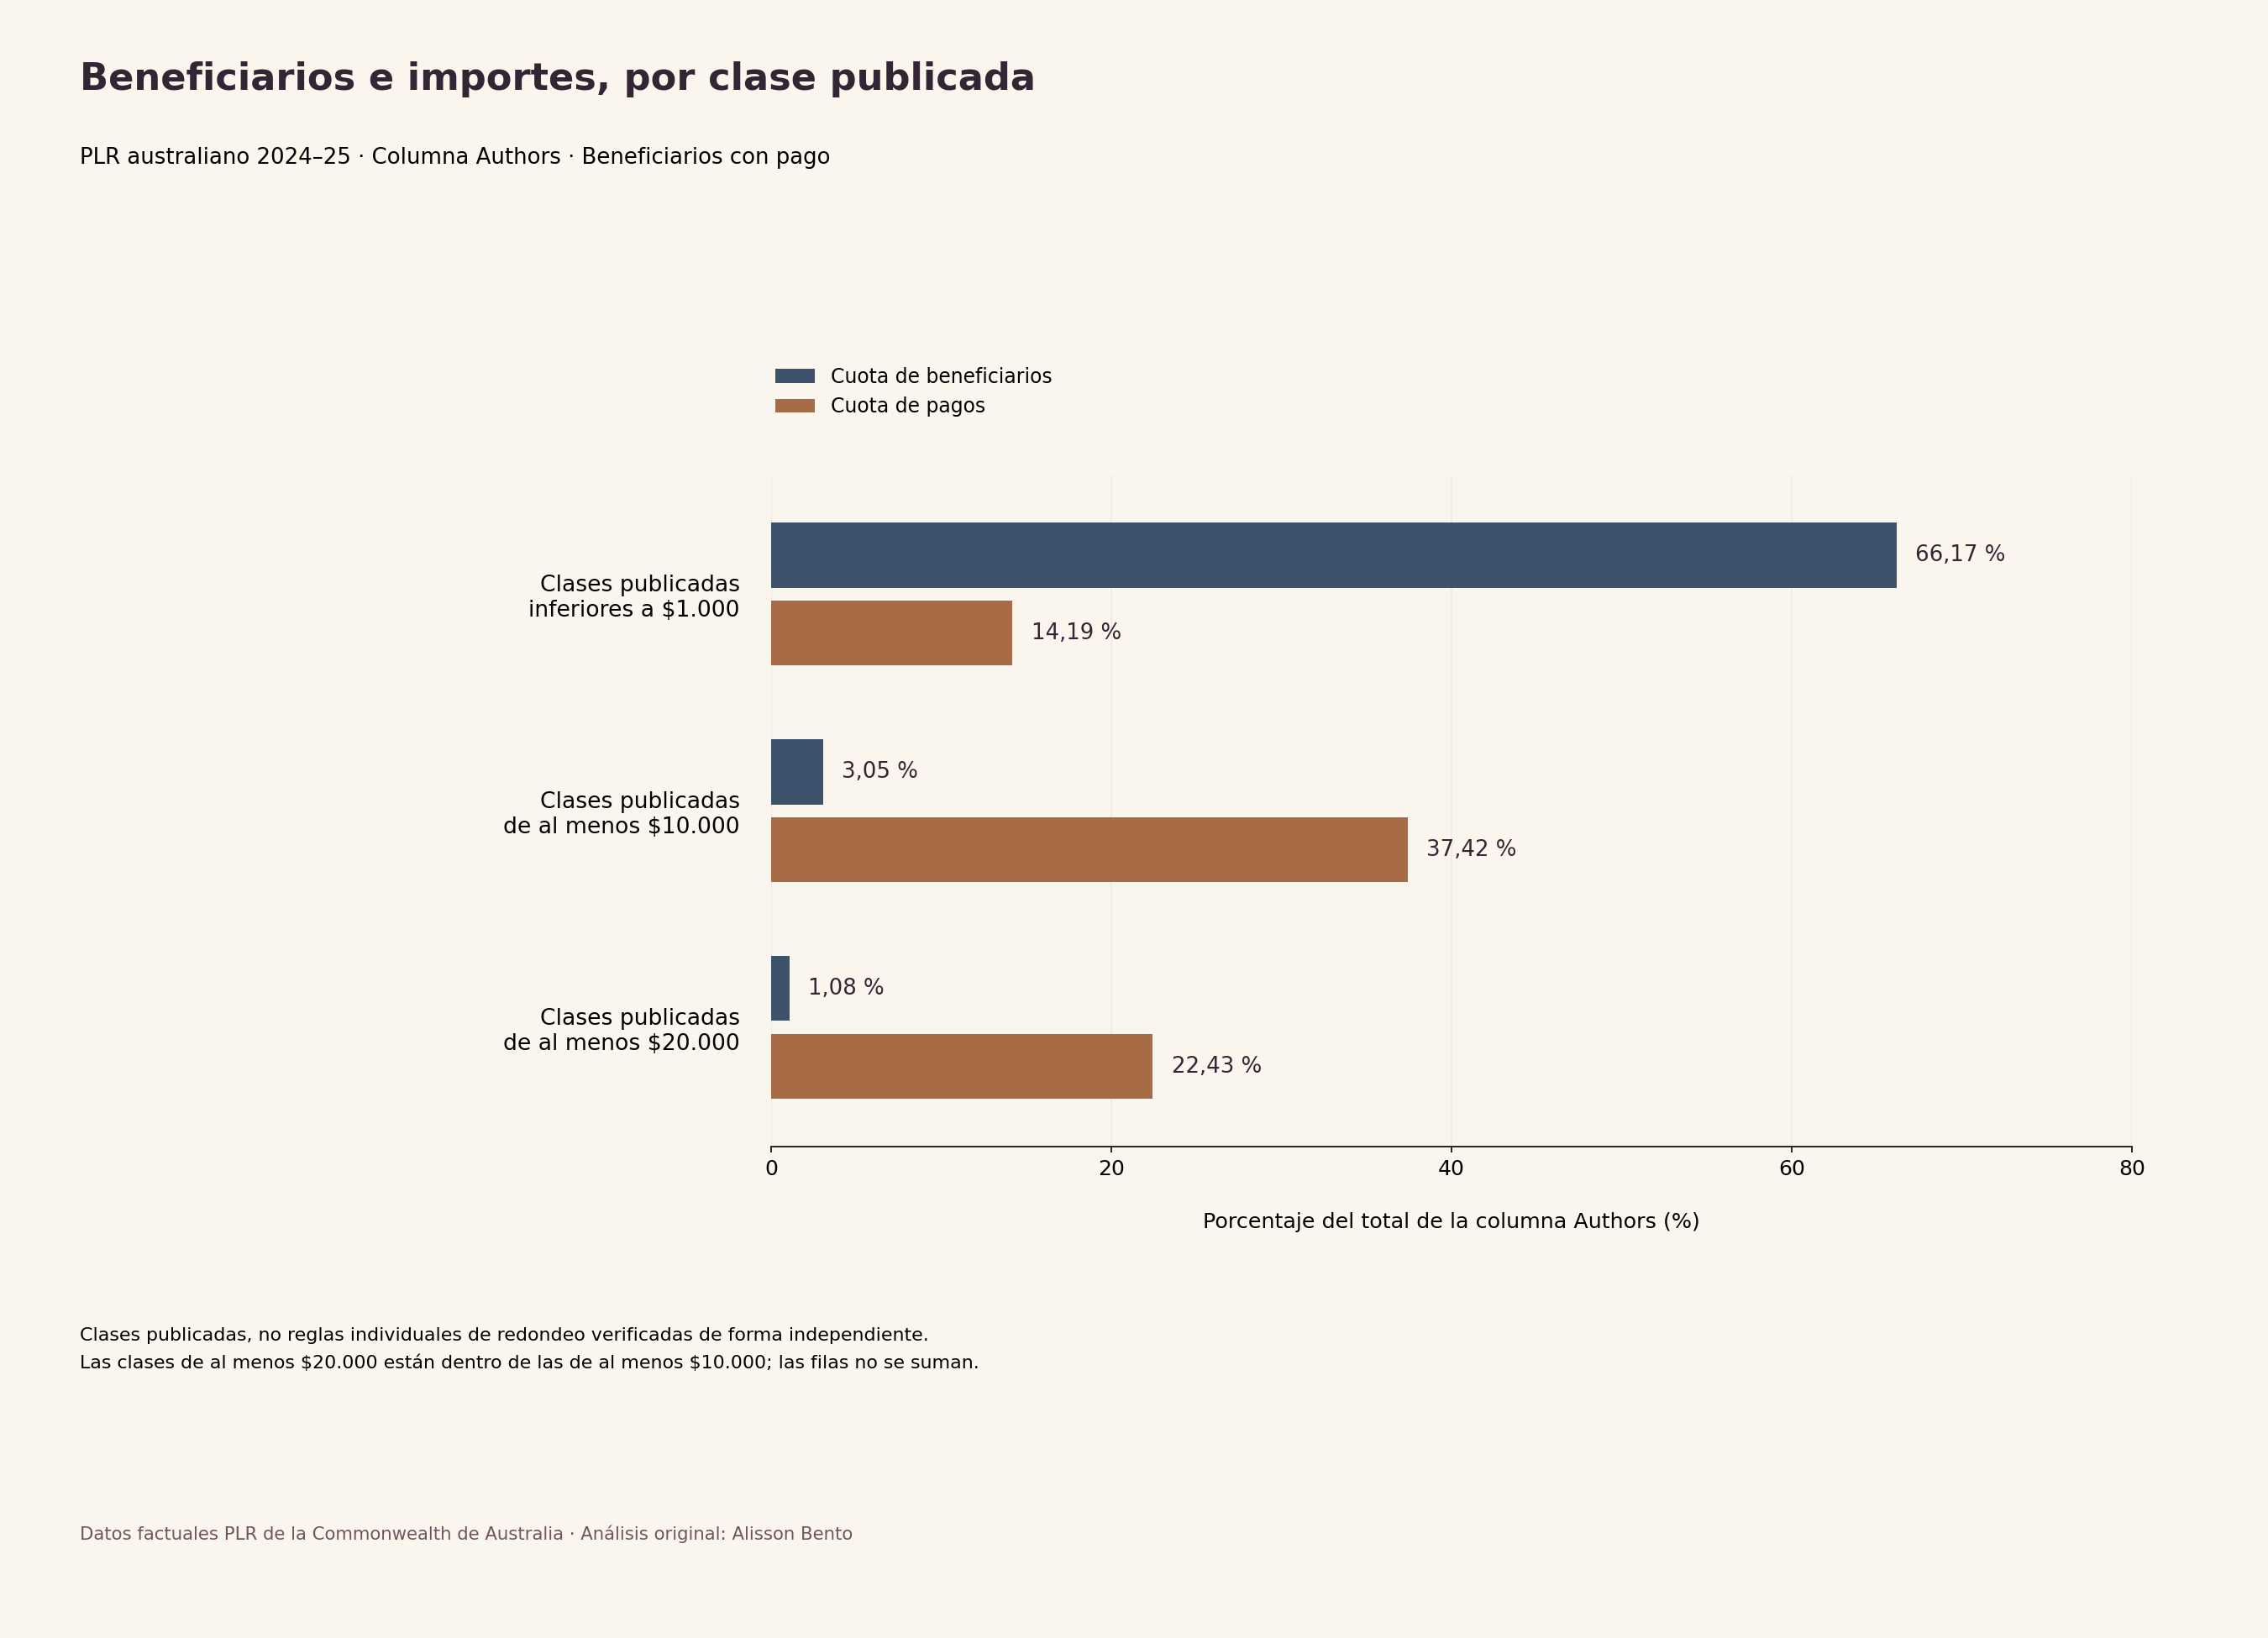
Una distribución de pagos tiene al menos dos dimensiones: cuántos beneficiarios hay en cada clase y qué parte del dinero suman esas clases. Las dos no tienen por qué parecerse. En la tabla de la columna Authors (autores) del programa australiano de Derecho de Préstamo Público (PLR) de 2024–25, las clases publicadas por debajo de $1.000 reúnen al 66,17 % de los beneficiarios con pago, pero solo al 14,19 % de la suma publicada. En esta tabla, por tanto, la mayoría de los beneficiarios no se lleva la mayor parte del dinero.
Este análisis mantiene las dos distribuciones una junto a otra, en lugar de elegir una como la imagen definitiva. Usa las 45 bandas de pago publicadas, el número de beneficiarios de cada una y sus sumas exactas en dinero, tal como figuran en el informe. Además plantea una pregunta más concreta sobre la información: cuando no se dispone de los pagos individuales, ¿qué se puede afirmar directamente a partir de los datos agrupados y qué exige un modelo adicional? La respuesta separa los totales observados de cada clase de los límites condicionales para la suma de los pagos más altos.
La distinción importa al leer un informe anual de pagos. Es correcto observar que muchos beneficiarios están en las clases inferiores, pero de ahí no se sigue que esas clases reciban la mayor parte del dinero del programa. Y a la inversa: que las clases superiores tengan una parte importante del dinero no dice cuánto cobra cada uno dentro de ellas. Los datos permiten analizar qué información da la distribución. No permiten predecir lo que cobrará nadie ni recomendar nada sobre escribir, publicar o registrar obras.
Identificar a quién se cuenta antes de interpretar el dinero
La fuente es el informe anual 2024–25 del Public Lending Right Committee de la Commonwealth de Australia, en concreto el Apéndice 3 (Tabla 10) y el Apéndice 4 (Tabla 11). Las personas que se analizan son los 6.825 beneficiarios con pago de la columna titulada Authors. El texto del informe también habla de «creadores». Ninguna de las dos etiquetas equivale a un censo profesional de escritores, ni a todas las personas con derecho o registradas, ni a todas las que contribuyeron a un libro. El análisis respeta el límite de la columna original y no lo amplía sin decirlo.
El informe enumera aparte 219 beneficiarios de la categoría de editoriales. Sus recuentos e importes sirven para comprobar que las tablas de la fuente cuadran, pero no entran en los resultados de este análisis. Sumar los dos grupos cambiaría tanto el número de beneficiarios como el total en dinero. Tampoco se suman el PLR y el Educational Lending Right. Una persona u organización que aparezca en varios grupos o programas no puede contarse como una sola persona por el hecho de sumar totales administrativos por separado.
La suma en dinero de la columna Authors es de 12.365.811,77 dólares del informe. Son los dólares tal como están impresos en el informe, sin conversión de moneda, sin ajuste por inflación y sin afirmar que se haya comprobado por separado el código de moneda ISO. El año del programa es 2024–25; la fecha en que se consultó la documentación no es otro período de referencia de los pagos. El importe anual aprobado, los ajustes de programas anteriores y los gastos de administración son categorías contables distintas. Solo las sumas de las bandas correspondientes definen esta distribución. Las tablas de la fuente distinguen el importe anual corriente de los pagos de ajuste o diferidos de programas anteriores y de los costes de gestionar el programa. Añadir esas otras líneas ya no mediría la misma distribución de beneficiarios por bandas, aunque todas aparecieran juntas en una presentación más amplia del gasto.
Leer las clases antes de fijar umbrales
Las dos tablas de la fuente contienen las mismas bandas, con sus recuentos y sus sumas en dinero. Las 45 bandas se conservan en los cálculos descargables, también las clases con recuento cero y suma cero. Los totales de cada fila por grupo cuadran, y las bandas suman los totales publicados de Authors, de Publishers y del conjunto. Esa aritmética demuestra que la transcripción de las cifras seleccionadas es coherente. No convierte el informe en una base de datos auditada de beneficiarios ni certifica cada importe administrativo de origen. Por ejemplo, la primera clase tiene exactamente 738 beneficiarios en la columna Authors y una suma de 94.408,10 dólares en esa misma columna. El recuento que suma todos los grupos es otra celda. Al extraer los datos hay que unir el recuento de Authors con el importe de Authors, y no tomar el total que más destaque en la tabla.
Las comparaciones por umbral usan las clases publicadas por debajo de $1.000, de al menos $10.000 y de al menos $20.000. Son clasificaciones de las filas publicadas, no una afirmación de que el informe verifique de forma independiente una convención concreta de redondeo de cada pago. En particular, un límite superior impreso en dólares enteros no debe convertirse sin más en una regla de pago comprobada al céntimo. Más adelante se introduce una interpretación aparte, expresamente condicional, para los límites de la cola superior. Las comparaciones directas entre clases no necesitan ese modelo de pagos individuales.
Las tres comparaciones tampoco son tres porciones de una tarta que no se solapen. Las clases de al menos $20.000 están dentro de las de al menos $10.000. Sumar sus cuotas de beneficiarios o de pagos contaría dos veces una parte de la tabla. El gráfico presenta cada comparación como su propio contraste entre número de beneficiarios y dinero. La tabla completa conserva las clases separadas de origen para quien quiera ver toda la distribución.
Mayoría en las bandas inferiores, menor cuota del dinero
Las clases publicadas por debajo de $1.000 contienen 4.516 de los 6.825 beneficiarios de Authors. Su suma publicada en dinero es de 1.754.918,40 dólares del informe. Al dividir el primer dato entre el número de beneficiarios sale el 66,17 %. Al dividir el segundo entre la suma de pagos de Authors sale el 14,19 %. Son porcentajes con numeradores distintos, pero referidos al mismo grupo. Ninguno es una tasa para todos los escritores australianos ni para todas las personas que podrían registrarse.
El contraste no es una incoherencia. Cada beneficiario aporta una unidad a la distribución de recuentos, mientras que su clase aporta su suma en dinero a la distribución de pagos. Una clase puede tener así muchos beneficiarios y bastante menos dinero. Si se mira solo el recuento, se sabe dónde se agrupan los beneficiarios con pago. Si se mira solo el importe, se sabe dónde se agrupa el dinero publicado. El valor del análisis está en mantener las dos preguntas a la vista. La primera clase por separado, $100–$149, muestra el mismo contraste con más detalle: contiene el 10,81 % de los beneficiarios de Authors y el 0,76 % de los pagos. No son dos estimaciones rivales de un mismo porcentaje. Son dos cuotas bien calculadas sobre totales distintos, que describen dimensiones diferentes de la misma clase.
Este resultado no explica por qué esos pagos caen en las clases inferiores. La tabla agrupada no da los libros, los historiales de registro, la parte de cada persona en una obra ni otras circunstancias que harían falta para explicar el resultado de cada beneficiario. Además, deja fuera del denominador a quienes están registrados pero no cobran. Por eso el 66,17 % no puede leerse como la probabilidad de que un futuro solicitante reciba un pago menor, ni el 14,19 % como un juicio sobre si esos pagos son justos o suficientes.
Las clases superiores invierten el contraste
Las clases publicadas de al menos $10.000 contienen 208 beneficiarios, el 3,05 % del total de la columna Authors. Sus sumas publicadas son 4.626.687,42 dólares del informe, el 37,42 % del total de pagos. Es una cuota pequeña de beneficiarios con una cuota de dinero mucho mayor. Esto describe esas clases anuales publicadas, sin identificar los pagos, los libros ni la situación profesional de cada beneficiario que las integra.
Las clases publicadas de al menos $20.000, que son un conjunto más reducido, contienen 74 beneficiarios, el 1,08 %, y 2.774.038,87 dólares del informe, el 22,43 % de los pagos. Es otra forma de mirar la misma parte superior de la distribución, no otra población ni otro programa. Que se solape con el grupo de al menos $10.000 es deliberado y se muestra de forma expresa. La tabla completa permite comprobar esa inclusión, en lugar de dejar que el lector la deduzca de titulares redondeados.
Estos resultados en los límites de las clases se identifican directamente con los recuentos y las sumas publicados. No deben confundirse con la cuota de pagos del uno por ciento exacto de los beneficiarios. El número 74 corresponde a un límite de banda publicado. Para calcular algo parecido al uno por ciento más alto hace falta un corte en un número entero de beneficiarios, que normalmente cae dentro de una banda. Pasar de una pregunta a la otra plantea un problema de información; no autoriza a sustituir los pagos reales por los puntos medios de las bandas.
La mediana es una banda y la media no es el pago típico
Con 6.825 beneficiarios, la posición central, una vez ordenados, es la 3.413. Los recuentos acumulados la sitúan en la banda publicada $500–$599, que abarca de la posición 3.204 a la 3.556. La fuente permite, por tanto, saber en qué clase está la mediana. Hasta la clase anterior, $400–$499, la cuota acumulada de beneficiarios es del 46,93 %. Hasta $500–$599 llega al 52,10 %. La posición central tiene que caer en esa clase intermedia. Este paso depende del recuento acumulado, no del dinero asignado a la clase, y no obliga a atribuir valores individuales dentro de ella. No da el importe de la mediana dentro de la clase, y este análisis no lo inventa eligiendo el punto medio, el extremo inferior, el extremo superior o el pago medio.
La media aritmética responde a otra pregunta. Si se divide la suma publicada de Authors entre su recuento, resulta exactamente 95121629/52500 dólares del informe, que se muestran como 1.811,84. Es el total publicado repartido a partes iguales entre los beneficiarios del recuento de la fuente; no es un pago observado de un beneficiario típico. Dar solo la media ocultaría que la posición central está en otra clase publicada.
Ninguno de los dos resúmenes debe sustituir a la distribución completa. La clase de la mediana sitúa al beneficiario central, pero dice poco sobre cuánto dinero hay en las clases superiores. La media incluye toda la suma en dinero, pero no indica dónde está la posición central. Presentar las dos juntas, con su significado distinto, da una lectura más fiel del informe, sin fingir que un promedio es un resultado individual probable ni que la clase de la mediana señala un importe exacto.
Los puntos acumulados muestran lo que la fuente permite saber
Si se suman los recuentos y los importes de las bandas desde la clase más baja hacia arriba, se obtiene la cuota acumulada de beneficiarios y la cuota acumulada de pagos en cada límite publicado. Estos puntos agrupados se calculan directamente a partir de la fuente. Unen las comparaciones locales entre número de beneficiarios y dinero con la tabla completa: cada límite indica qué parte del recuento y de la suma se ha acumulado hasta esa clase. Se conservan todos los límites, no solo los que dan un contraste llamativo. Hasta la clase $1.000–$1.999, por ejemplo, el recuento acumulado es de 5.541 beneficiarios, el 81,19 %, mientras que la cuota acumulada de dinero es del 25,89 %. Es otro punto identificado por la fuente, no un subgrupo nuevo elegido a propósito. Ayuda a ver cómo evoluciona toda la distribución más allá del titular sobre las bandas inferiores.
En cambio, trazar una curva suave entre esos puntos añadiría información que la fuente no da. Dentro de una clase, su suma conocida puede repartirse entre sus beneficiarios de muchas maneras. La curva de Lorenz individual real no se observa y no se calcula ningún índice de Gini. Los puntos agrupados son útiles justamente porque se sabe con claridad qué está identificado. No hace falta presentar como dato medido una distribución imaginada dentro de las clases.
De aquí sale una regla práctica de lectura. En el límite de una clase publicada, se usan los totales acumulados exactos de la fuente. Dentro de una clase, hay que distinguir un importe desconocido de uno acotado bajo condiciones declaradas. Esa regla conserva lo que el informe muestra y lo que deja sin resolver. También explica por qué los cálculos siguientes sobre la cola superior se presentan como condicionales y no como una prolongación igual de directa de la tabla de umbrales.
Un modelo condicional explícito para la cola superior
El cálculo secundario supone que cada importe es un número entero de céntimos. Una banda finita impresa, desde el dólar entero L hasta el dólar entero U, se modela como si admitiera valores de 100L a 100U+99 céntimos. Las sumas publicadas son posibles bajo esos límites, pero eso no demuestra cuál es la convención real de redondeo de cada pago ni la de asignación a las bandas. Todos los resultados de la cola superior que siguen son condicionales a ese modelo. No son hechos sobre pagos individuales que la fuente identifique sin condiciones.
Para una clase que se incluye solo en parte, sea n su recuento, S su suma en céntimos y m el número de sus mayores importes incluidos. Si q y r son el cociente y el resto de dividir S entre n, la menor suma posible de los importes incluidos es m por q más el menor de los dos valores m y r. La mayor es el menor de los dos valores siguientes: m por el extremo superior, y S menos la suma mínima posible de los beneficiarios excluidos.
El límite inferior se alcanza repartiendo la suma de forma lo más pareja posible entre importes enteros abstractos. El límite superior se alcanza asignando a los incluidos el extremo superior o a los excluidos el extremo inferior, según corresponda. Son argumentos matemáticos de que esos valores son posibles, no registros reconstruidos de beneficiarios. Las clases superiores incluidas por completo entran con sus sumas publicadas. La última clase del informe, ABOVE, no tiene límite superior, pero contiene un solo beneficiario de la columna Authors con una suma publicada. Por eso no hace falta inventar un tope finito de pago. Los empates afectan a quién es quién, no a la suma elegida.
Los 69 mayores pagos bajo el modelo condicional
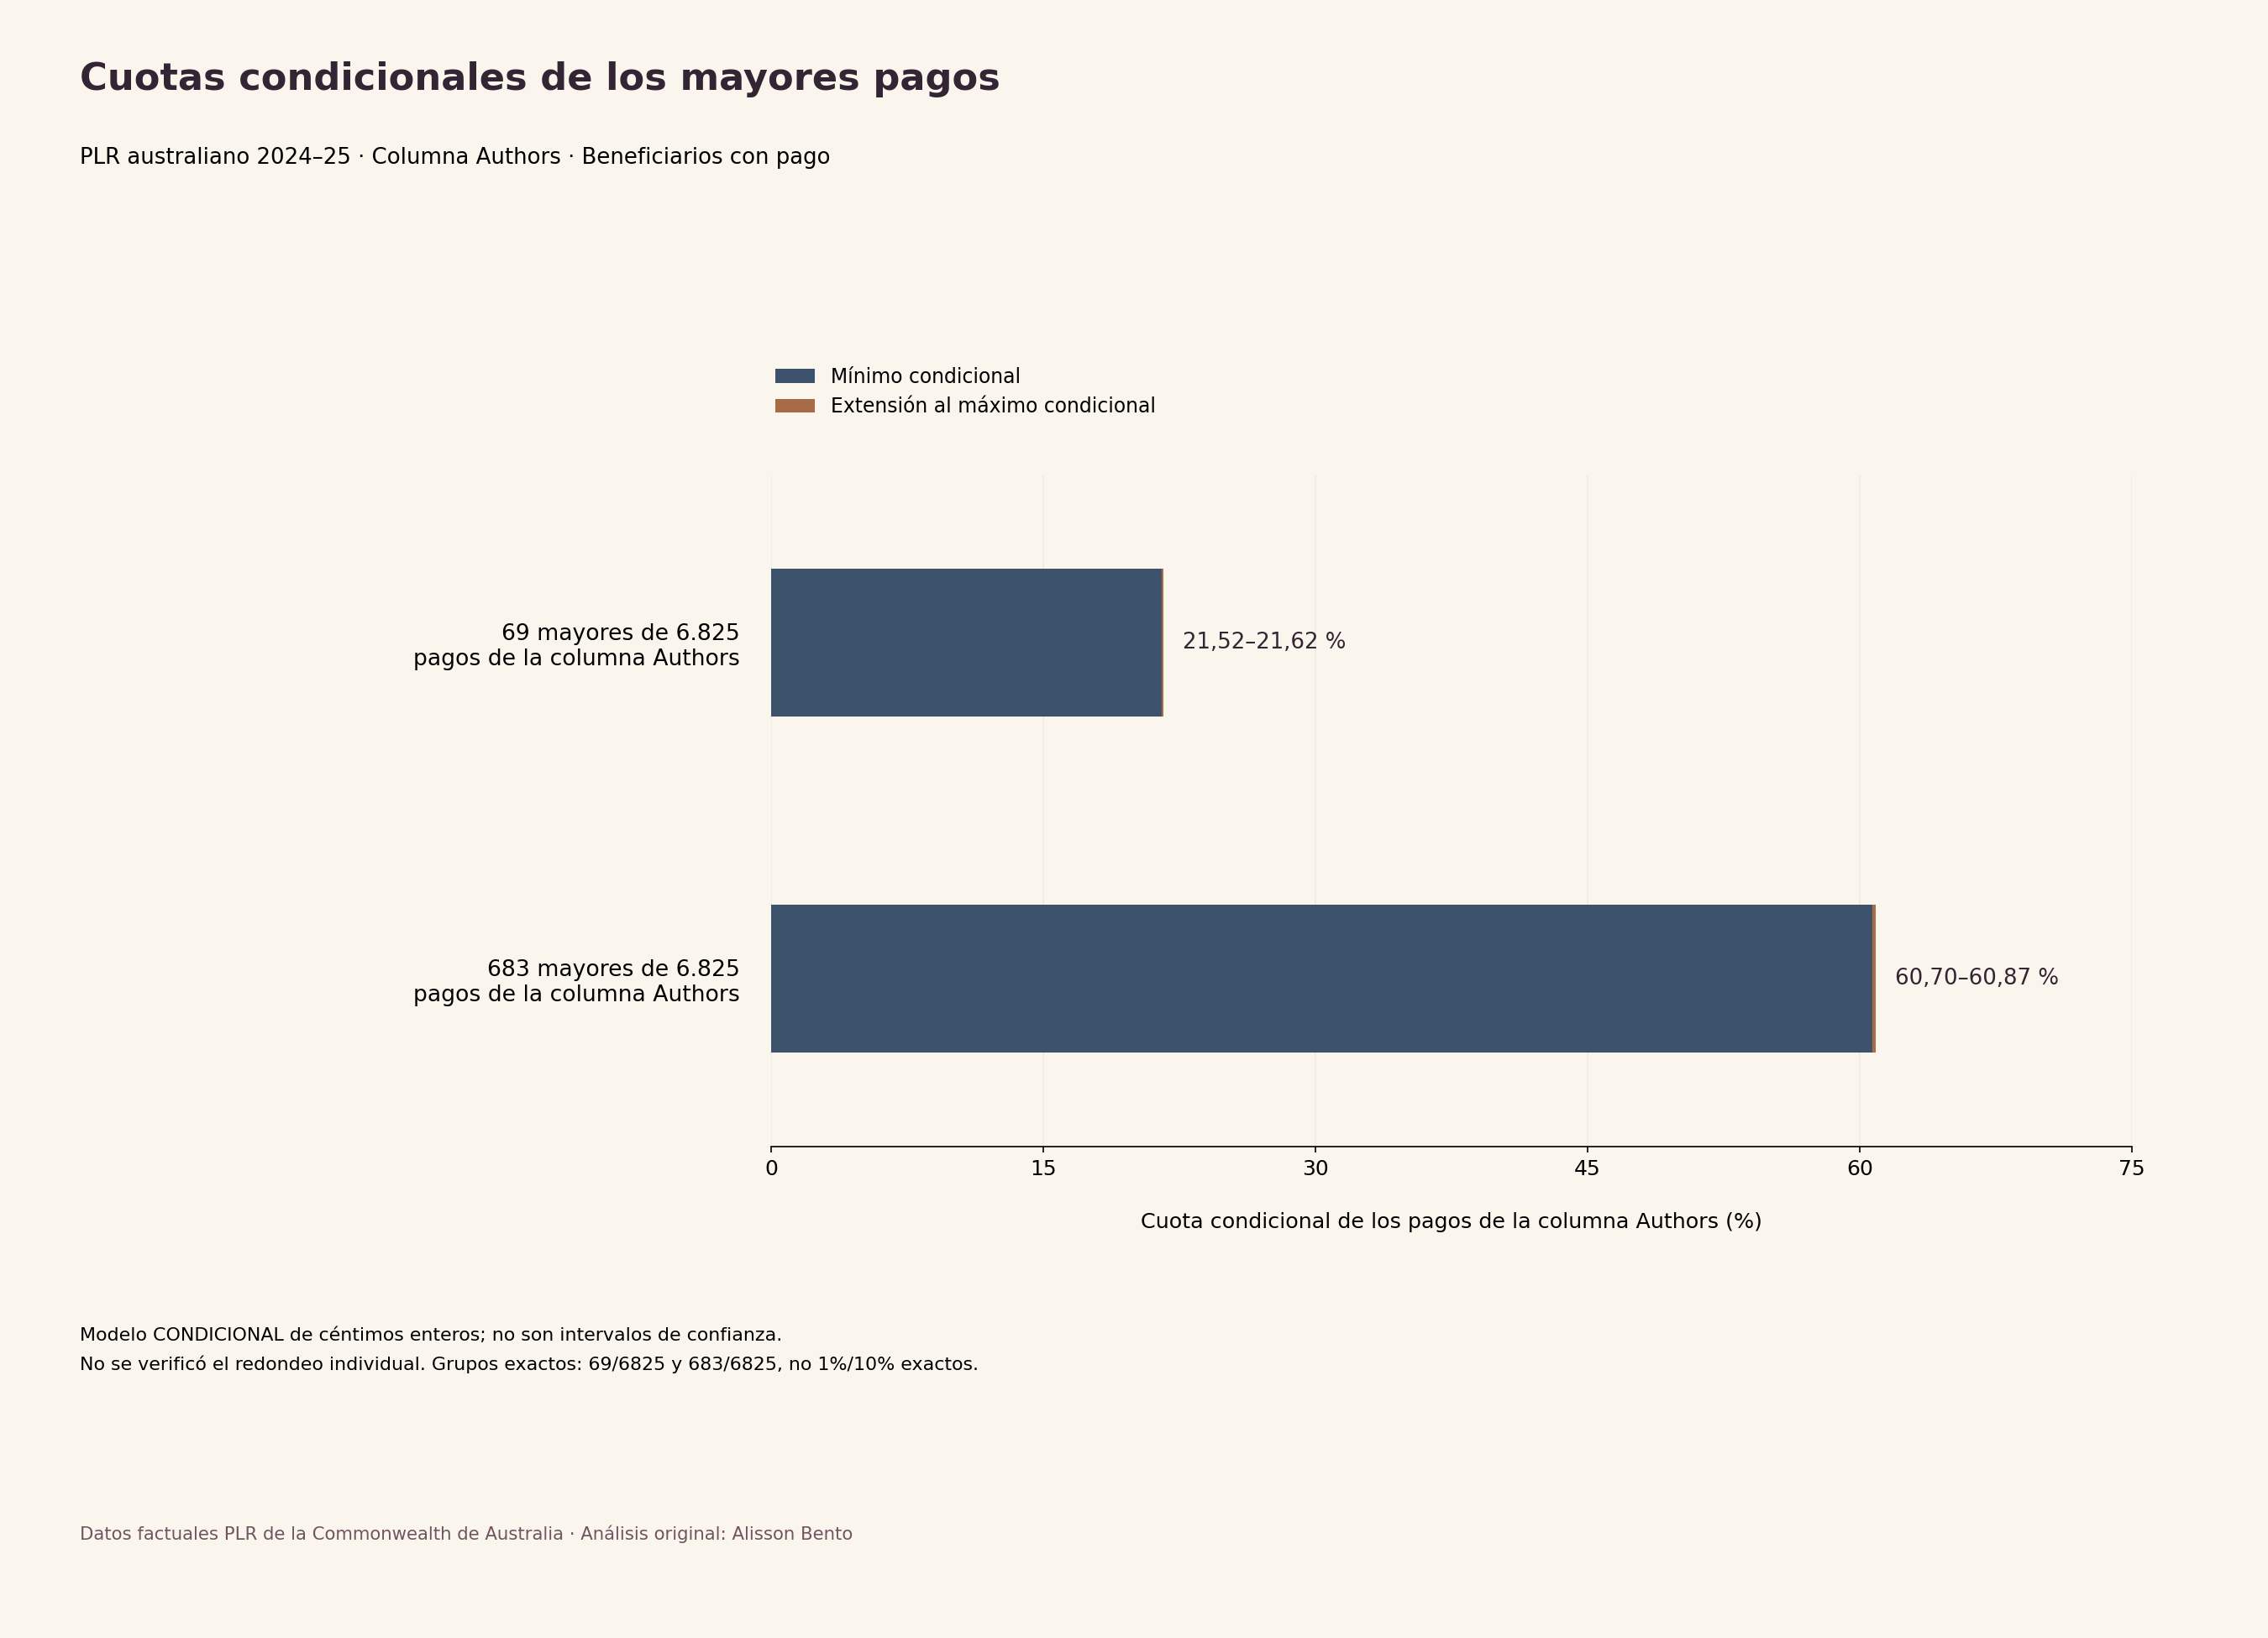
El primer tamaño de cola que se fija es el resultado de dividir 6.825 entre 100 y redondear hacia arriba: 69 beneficiarios. Su fracción exacta es 69/6825, aproximadamente el 1,01 %, y no exactamente el uno por ciento. Con el modelo condicional de céntimos enteros, los 69 mayores importes suponen entre el 21,52 % y el 21,62 % de la suma de Authors. Son límites deterministas de identificación, no límites de confianza, y que estén tan próximos no comprueba las hipótesis del modelo.
El cálculo incluye a 46 beneficiarios de clases publicadas superiores, cuyas sumas publicadas totalizan 2.141.754,39 dólares del informe. Después necesita los 23 mayores importes de la clase $20.000–$24.999. Esa clase tiene 28 beneficiarios y una suma publicada de 632.284,48. El total y los extremos condicionales acotan la parte incluida sin exigir una media supuesta ni inventar el pago de ningún beneficiario concreto. En esa clase de corte quedan fuera cinco importes. Con el límite inferior condicional, la suma mínima posible de esos cinco limita cuánto de la suma de la clase pueden concentrar los 23 elegidos. A la inversa, repartir de forma pareja importes posibles en céntimos da la menor suma posible de esos 23 mayores importes. Las dos construcciones usan la misma suma publicada; no son dos estimaciones que compitan.
El importe condicional de los 69 mayores pagos está entre 2.661.130,96 y 2.674.038,87 dólares del informe. Es una afirmación distinta de la cuota del 22,43 % que corresponde al conjunto de clases publicadas con 74 beneficiarios. Una usa un límite de banda publicado; la otra se detiene dentro de una clase. Mantener separados los dos resultados muestra exactamente dónde termina la información de la fuente y dónde empieza el modelo de intervalos, en lugar de tratar como intercambiables dos recuentos de beneficiarios parecidos.
Los 683 mayores pagos y el valor de la suma de una clase
El segundo tamaño fijado es el resultado de dividir 6.825 entre diez y redondear hacia arriba: 683 beneficiarios, o 683/6825, aproximadamente el 10,01 %. Su intervalo condicional de cuota de pagos es del 60,70 % al 60,87 %. De nuevo, no es la cuota exacta del diez por ciento ni un intervalo de confianza de muestreo. Los dos extremos dependen de la interpretación de céntimos enteros indicada, mientras que los recuentos y las sumas publicados siguen siendo los datos fijos de partida.
Aquí, 645 beneficiarios de clases publicadas superiores, a partir de $4.000, aportan una suma publicada de 7.375.333,79 dólares del informe. Los 38 restantes salen de la clase $3.000–$3.999, que tiene 228 beneficiarios y una suma publicada de 787.600,58. Su parte incluida no se conoce con exactitud. El modelo la acota y da, para los 683 mayores importes, un total condicional de 7.506.600,61 a 7.527.333,41.
La información adicional sale de observar la suma de la clase además de su recuento y sus extremos. El cálculo no tiene que suponer que todos los de una clase reciben el punto medio, ni que todos los importes elegidos están en un extremo. Usa la suma total como una restricción e indica el intervalo de valores posibles que queda. Redondear hacia arriba también deja claro cuál es el objetivo finito: una tabla no puede escoger medio beneficiario para convertir 682,5 en un grupo exacto del diez por ciento sin adoptar otra convención. Este análisis indica el corte en número entero y su fracción real, y evita interpolaciones ocultas entre posiciones. No se introduce ningún beneficiario fraccionario en los cálculos. Es un método corriente para datos agrupados, aplicado con transparencia. No es un método nuevo ni un descubrimiento de las cifras originales del informe.
Una lectura reproducible, sin predecir ingresos
El archivo de datos descargable conserva todas las bandas de la fuente y las columnas para comprobar que cuadran. El programa de reproducción, que solo usa la biblioteca estándar, calcula las fracciones exactas, los puntos acumulados, las comparaciones por clases fijadas, la media, la banda de la mediana y las colas condicionales. Un cálculo independiente comprobó las celdas de la fuente, la aritmética, la fórmula general de los límites y que esos valores son posibles. Una ejecución en una carpeta limpia reproduce los resultados distribuidos. Nada de esto convierte la precisión en céntimos de lo publicado en una auditoría de las cuentas de origen, cuyo importe anual aprobado lleva una salvedad expresa de que no está auditado.
Las pruebas de la fuente son el texto oficial pertinente del informe. No se conservan los bytes originales del PDF australiano, ni una reproducción íntegra del informe, ni imágenes de sus páginas revisadas de forma independiente. Los archivos públicos contienen transcripciones seleccionadas de las cifras, la atribución de la fuente y cálculos originales, pero no logotipos, fotografías ni listas con nombres de beneficiarios. El aviso de licencia CC BY 4.0 del informe tiene exclusiones declaradas. El diseño del análisis siguió a una primera vista de las tablas de origen y fue anterior a los cálculos derivados; no se presenta como un registro previo del análisis hecho sin conocer los resultados.
La enseñanza principal es informativa, no una recomendación. El número de beneficiarios y las sumas de pagos describen aspectos distintos de una misma tabla anual finita. Una clase mediana no es un importe mediano, y las cuotas por clase publicadas directamente no son límites condicionales para la cola superior. Estas distinciones ayudan a interpretar con más precisión las estadísticas de remuneración. No permiten deducir los ingresos de todos los escritores, predecir pagos personales, comparar países o años, estimar el efecto de un tope ni aconsejar decisiones financieras o editoriales.
Beneficiarios e importes, por clase publicada
PLR australiano 2024–25 · Columna Authors · Beneficiarios con pago
Gráfico completo y fuente

Desplaza el gráfico horizontalmente para examinarlo. ↔
Gráfico y valores
Desplaza la tabla horizontalmente para ver todas las columnas.
| Clases de bandas publicadas | Beneficiarios | Cuota de beneficiarios (%) | Importe (dólares del informe) | Cuota de pagos (%) |
|---|---|---|---|---|
| Por debajo de $1.000 | 4.516 | 66,17 | 1.754.918,40 | 14,19 |
| Al menos $10.000 | 208 | 3,05 | 4.626.687,42 | 37,42 |
| Al menos $20.000 | 74 | 1,08 | 2.774.038,87 | 22,43 |
Beneficiarios con pago en la columna Authors, PLR australiano 2024–25, N = 6.825. Los umbrales se refieren a clases publicadas, no a reglas de redondeo individual comprobadas de forma independiente. El grupo de al menos $20.000 está dentro del de al menos $10.000, así que las filas no se pueden sumar. Los importes están en dólares del informe, sin conversión ni ajuste por inflación. Son exactos respecto de las sumas publicadas; no son una auditoría.
Cuotas condicionales de los mayores pagos
PLR australiano 2024–25 · Columna Authors · Beneficiarios con pago
Gráfico completo y fuente

Desplaza el gráfico horizontalmente para examinarlo. ↔
Gráfico y valores
Desplaza la tabla horizontalmente para ver todas las columnas.
| Número k de mayores pagos | Cuota real del recuento (%) | Límite inferior condicional de la cuota de pagos (%) | Límite superior condicional de la cuota de pagos (%) | Límite inferior condicional del importe (dólares del informe) | Límite superior condicional del importe (dólares del informe) |
|---|---|---|---|---|---|
| 69 | 1,01 | 21,52 | 21,62 | 2.661.130,96 | 2.674.038,87 |
| 683 | 10,01 | 60,70 | 60,87 | 7.506.600,61 | 7.527.333,41 |
CONDICIONALES a extremos de banda en céntimos enteros: desde el dólar entero inferior impreso hasta el dólar entero superior impreso más 99 céntimos. No son redondeo individual comprobado, ni intervalos de confianza, ni una auditoría. Los recuentos exactos son 69/6825 y 683/6825, no el 1 % y el 10 % exactos. La clase abierta de Authors, con un beneficiario, entra por su suma publicada, sin tope inventado. Solo dólares del informe.
Datos y descargas
Desplaza la tabla horizontalmente para ver todas las columnas.
| Clases de bandas publicadas | Beneficiarios | Cuota de beneficiarios (%) | Importe (dólares del informe) | Cuota de pagos (%) |
|---|---|---|---|---|
| Por debajo de $1.000 | 4.516 | 66,17 | 1.754.918,40 | 14,19 |
| Al menos $10.000 | 208 | 3,05 | 4.626.687,42 | 37,42 |
| Al menos $20.000 | 74 | 1,08 | 2.774.038,87 | 22,43 |
Beneficiarios con pago en la columna Authors, PLR australiano 2024–25, N = 6.825. Los umbrales se refieren a clases publicadas, no a reglas de redondeo individual comprobadas de forma independiente. El grupo de al menos $20.000 está dentro del de al menos $10.000, así que las filas no se pueden sumar. Los importes están en dólares del informe, sin conversión ni ajuste por inflación. Son exactos respecto de las sumas publicadas; no son una auditoría.
Desplaza la tabla horizontalmente para ver todas las columnas.
| Número k de mayores pagos | Cuota real del recuento (%) | Límite inferior condicional de la cuota de pagos (%) | Límite superior condicional de la cuota de pagos (%) | Límite inferior condicional del importe (dólares del informe) | Límite superior condicional del importe (dólares del informe) |
|---|---|---|---|---|---|
| 69 | 1,01 | 21,52 | 21,62 | 2.661.130,96 | 2.674.038,87 |
| 683 | 10,01 | 60,70 | 60,87 | 7.506.600,61 | 7.527.333,41 |
CONDICIONALES a extremos de banda en céntimos enteros: desde el dólar entero inferior impreso hasta el dólar entero superior impreso más 99 céntimos. No son redondeo individual comprobado, ni intervalos de confianza, ni una auditoría. Los recuentos exactos son 69/6825 y 683/6825, no el 1 % y el 10 % exactos. La clase abierta de Authors, con un beneficiario, entra por su suma publicada, sin tope inventado. Solo dólares del informe.
Desplaza la tabla horizontalmente para ver todas las columnas.
| Banda publicada en la fuente | Beneficiarios | Cuota de beneficiarios (%) | Importe (dólares del informe) | Cuota de pagos (%) | Cuota acumulada de beneficiarios (%) | Cuota acumulada de pagos (%) |
|---|---|---|---|---|---|---|
| $100–$149 | 738 | 10,81 | 94.408,10 | 0,76 | 10,81 | 0,76 |
| $150–$199 | 615 | 9,01 | 106.894,80 | 0,86 | 19,82 | 1,63 |
| $200–$249 | 443 | 6,49 | 98.750,50 | 0,80 | 26,32 | 2,43 |
| $250–$299 | 358 | 5,25 | 97.959,30 | 0,79 | 31,56 | 3,22 |
| $300–$399 | 556 | 8,15 | 193.745,10 | 1,57 | 39,71 | 4,79 |
| $400–$499 | 493 | 7,22 | 221.598,10 | 1,79 | 46,93 | 6,58 |
| $500–$599 | 353 | 5,17 | 194.478,80 | 1,57 | 52,10 | 8,15 |
| $600–$699 | 306 | 4,48 | 198.294,50 | 1,60 | 56,59 | 9,75 |
| $700–$799 | 251 | 3,68 | 188.409,10 | 1,52 | 60,26 | 11,28 |
| $800–$899 | 218 | 3,19 | 184.929,20 | 1,50 | 63,46 | 12,77 |
| $900–$999 | 185 | 2,71 | 175.450,90 | 1,42 | 66,17 | 14,19 |
| $1.000–$1.999 | 1.025 | 15,02 | 1.446.651,70 | 11,70 | 81,19 | 25,89 |
| $2.000–$2.999 | 411 | 6,02 | 1.001.307,30 | 8,10 | 87,21 | 33,99 |
| $3.000–$3.999 | 228 | 3,34 | 787.600,58 | 6,37 | 90,55 | 40,36 |
| $4.000–$4.999 | 127 | 1,86 | 569.795,32 | 4,61 | 92,41 | 44,96 |
| $5.000–$5.999 | 91 | 1,33 | 497.048,25 | 4,02 | 93,74 | 48,98 |
| $6.000–$6.999 | 86 | 1,26 | 554.342,40 | 4,48 | 95,00 | 53,47 |
| $7.000–$7.999 | 50 | 0,73 | 373.873,50 | 3,02 | 95,74 | 56,49 |
| $8.000–$8.999 | 34 | 0,50 | 290.415,05 | 2,35 | 96,23 | 58,84 |
| $9.000–$9.999 | 49 | 0,72 | 463.171,85 | 3,75 | 96,95 | 62,58 |
| $10.000–$10.999 | 27 | 0,40 | 284.328,75 | 2,30 | 97,35 | 64,88 |
| $11.000–$11.999 | 21 | 0,31 | 240.420,85 | 1,94 | 97,66 | 66,83 |
| $12.000–$12.999 | 21 | 0,31 | 263.117,15 | 2,13 | 97,96 | 68,96 |
| $13.000–$13.999 | 12 | 0,18 | 161.535,30 | 1,31 | 98,14 | 70,26 |
| $14.000–$14.999 | 7 | 0,10 | 100.690,25 | 0,81 | 98,24 | 71,08 |
| $15.000–$15.999 | 10 | 0,15 | 156.305,60 | 1,26 | 98,39 | 72,34 |
| $16.000–$16.999 | 10 | 0,15 | 166.001,70 | 1,34 | 98,53 | 73,68 |
| $17.000–$17.999 | 8 | 0,12 | 139.570,30 | 1,13 | 98,65 | 74,81 |
| $18.000–$18.999 | 9 | 0,13 | 166.216,25 | 1,34 | 98,78 | 76,16 |
| $19.000–$19.999 | 9 | 0,13 | 174.462,40 | 1,41 | 98,92 | 77,57 |
| $20.000–$24.999 | 28 | 0,41 | 632.284,48 | 5,11 | 99,33 | 82,68 |
| $25.000–$29.999 | 9 | 0,13 | 244.148,88 | 1,97 | 99,46 | 84,65 |
| $30.000–$39.999 | 18 | 0,26 | 641.677,28 | 5,19 | 99,72 | 89,84 |
| $40.000–$49.999 | 7 | 0,10 | 308.139,44 | 2,49 | 99,82 | 92,34 |
| $50.000–$59.999 | 5 | 0,07 | 268.043,92 | 2,17 | 99,90 | 94,50 |
| $60.000–$69.999 | 2 | 0,03 | 134.390,56 | 1,09 | 99,93 | 95,59 |
| $70.000–$79.999 | 0 | 0,00 | 0,00 | 0,00 | 99,93 | 95,59 |
| $80.000–$89.999 | 2 | 0,03 | 169.388,32 | 1,37 | 99,96 | 96,96 |
| $90.000–$99.999 | 1 | 0,01 | 95.652,24 | 0,77 | 99,97 | 97,73 |
| $100.000–$109.999 | 1 | 0,01 | 101.978,00 | 0,82 | 99,99 | 98,56 |
| $110.000–$119.999 | 0 | 0,00 | 0,00 | 0,00 | 99,99 | 98,56 |
| $120.000–$129.999 | 0 | 0,00 | 0,00 | 0,00 | 99,99 | 98,56 |
| $130.000–$139.999 | 0 | 0,00 | 0,00 | 0,00 | 99,99 | 98,56 |
| $140.000–$149.999 | 0 | 0,00 | 0,00 | 0,00 | 99,99 | 98,56 |
| ABOVE $150.000 | 1 | 0,01 | 178.335,75 | 1,44 | 100,00 | 100,00 |
Se conservan todas las bandas de la fuente, también las que tienen ceros. Las etiquetas de las bandas siguen las impresas en la fuente, solo con el separador de miles local. Los valores acumulados de beneficiarios y de pagos son puntos agrupados identificados, no una curva de Lorenz individual. Dólares del informe, sin conversión ni ajuste por inflación. No se afirma precisión administrativa auditada ni incertidumbre de muestreo de origen.
Evidencia y método
Cómo lo calculamos
- Usar las 45 filas de bandas publicadas que se corresponden en las Tablas 10–11 del informe anual 2024–25 del Public Lending Right Committee australiano. Se comprobaron el texto oficial pertinente del PDF, los encabezados, los totales, la licencia y la nota. Son datos de hechos seleccionados, no bytes originales conservados del PDF ni páginas revisadas visualmente.
- Limitar los resultados a los 6.825 beneficiarios con pago de la columna Authors y a su suma publicada de 12.365.811,77 dólares del informe. Conservar las celdas de editoriales y del conjunto solo para comprobar que la fuente cuadra. No agrupar grupos distintos, programas, registrados con derecho o sin pago, ajustes de años anteriores ni gastos de administración.
- Comprobar que los recuentos enteros exactos y las sumas con precisión de céntimos cuadran en cada fila, grupo y total. Conservar las 45 bandas, los ceros y las etiquetas impresas. El importe anual aprobado, publicado en dólares enteros, cuadra mediante redondeo; se mantiene su salvedad de que no está auditado.
- Calcular las cuotas de beneficiarios y de pagos de todas las bandas, y los puntos acumulados agrupados, con aritmética exacta con fracciones. Las tres comparaciones por umbral fijadas usan las clases publicadas por debajo de $1.000, de al menos $10.000 y de al menos $20.000, no reglas de redondeo individual comprobadas de forma independiente. Las dos últimas se solapan.
- Situar la posición central 3.413 en su banda publicada; no imputar un importe mediano. Calcular aparte la media como total entre recuento y no equipararla nunca con un pago típico. Mostrar porcentajes e importes con dos decimales y conservar las fracciones exactas en las descargas.
- Para los límites CONDICIONALES secundarios de la cola, suponer céntimos enteros entre 100L y 100U+99 dentro de una banda finita impresa en dólares enteros [L, U]. Recalcular los totales de los mayores N/100 redondeado hacia arriba, es decir 69, y N/10 redondeado hacia arriba, es decir 683, a partir de las sumas completas de las bandas superiores y de los rangos posibles más ajustados de la clase de corte. Indicar la fracción exacta k/N. La clase final abierta de Authors, con un solo beneficiario, no obliga a inventar un tope finito.
- Una demostración, pruebas exhaustivas con datos sintéticos y un cálculo independiente comprobaron los límites para los m mayores valores, los empates, si se alcanzan los límites y el tratamiento de la banda abierta, sin crear registros empíricos de beneficiarios. La reproducción en carpeta limpia genera de nuevo las cinco salidas numéricas. Los intervalos deterministas de identificación condicional no son intervalos de confianza de muestreo; no se calcula ningún índice de Gini.
- El diseño siguió a una primera vista de las tablas de origen y fue anterior a los resultados derivados; no es un registro previo hecho sin conocer los resultados ni la invención de un método pionero. Se conservan los dólares impresos en la fuente, sin conversión, sin ajuste por inflación y sin código de moneda ISO comprobado por separado.
Lo que los datos no permiten concluir
- Es una distribución finita, definida por la fuente, de los beneficiarios con pago de la columna Authors en el programa 2024–25. No son todos los escritores profesionales, ni las personas con derecho o registradas que no cobran, ni todos los creadores, ni los hogares, ni las personas únicas entre grupos y programas.
- Las cuotas por clase describen a qué banda publicada pertenece cada beneficiario. No se comprobaron de forma independiente el redondeo de cada pago al céntimo ni las convenciones administrativas para asignar bandas. Todos los intervalos de la cola superior dependen del modelo declarado de céntimos enteros.
- La media no es un pago típico; la mediana es una banda publicada, no un importe mediano. Los puntos acumulados agrupados no muestran la curva de Lorenz individual dentro de las bandas ni los pagos individuales exactos.
- Los grupos exactos de los 69/6825 y los 683/6825 mayores son aproximadamente el 1,01 % y el 10,01 %, no exactamente el 1 % y el 10 %. Los intervalos de identificación condicional son deterministas, no intervalos de confianza.
- La aritmética es exacta respecto de los recuentos publicados y de las sumas con precisión de céntimos. No es una auditoría financiera ni garantiza la precisión administrativa de origen. El informe señala que el importe anual aprobado no está auditado.
- La tabla de bandas de pago no cuantifica la incertidumbre de la estimación de ejemplares en los fondos de las bibliotecas en que se basa el programa. No se inventa esa incertidumbre, ni se afirma que el programa no tenga incertidumbre de estimación.
- No se deriva de aquí ninguna suma con editoriales, ELR o el Reino Unido, ninguna comparación entre países o años, ningún escenario sobre un tope, ninguna deducción sobre los ingresos anuales totales de los escritores, ninguna medida de lectores reales, ninguna afirmación sobre la calidad del servicio ni ningún consejo financiero o editorial.
- Se conservó el texto oficial pertinente del informe, no los bytes originales del PDF australiano, ni el informe completo, ni imágenes de sus páginas revisadas de forma independiente. Las sumas de comprobación de los archivos de datos seleccionados y derivados no sustituyen a la suma de comprobación que falta del PDF original.
Fuentes originales
- Commonwealth of Australia, Public Lending Right Committee Annual Report 2024–25, Tables 10–11
Commonwealth de Australia, Public Lending Right Committee Annual Report 2024–25, Tablas 10–11: informe oficial, año del programa 2024–25, Apéndice 3 (Tabla 10) y Apéndice 4 (Tabla 11). Recuentos y sumas seleccionados por banda de Authors y de Publishers; en los resultados solo entra Authors. Se comprobó el texto oficial primario pertinente del PDF, no los bytes originales conservados ni las páginas revisadas visualmente. Aviso del informe: CC BY 4.0 con excepciones declaradas; el importe anual aprobado lleva una salvedad de que no está auditado. https://www.arts.gov.au/sites/default/files/documents/public-lending-right-committee-annual-report-2024-25-pdf.pdf
Consultado 31 de octubre de 2026
Cómo citar y reutilizar
Alisson Bento. PLR australiano 2024–25: número de beneficiarios y cuota de cada clase de pago. 2026, investigación original. https://alissonbento.com/es/research/australia-plr-payment-band-information-2024-25/
Tablas de hechos de la fuente: Commonwealth de Australia, Public Lending Right Committee Annual Report 2024–25, Tablas 10–11. El aviso del informe indica CC BY 4.0 con exclusiones declaradas para el escudo de armas, las fotos y gráficos del departamento, el contenido de terceros y el material con otra etiqueta. Las descargas contienen transcripciones seleccionadas de cifras y cálculos originales, no el informe completo, ni logotipos, ni imágenes, ni listas con nombres de beneficiarios. La extracción, el formato y los cálculos son modificaciones. No se afirma que haya aval del Gobierno ni licencia general para el contenido excluido ni para un artículo completo. Análisis original: Alisson Bento.
Correcciones o consultas editoriales