
Un même tableau peut raconter deux histoires
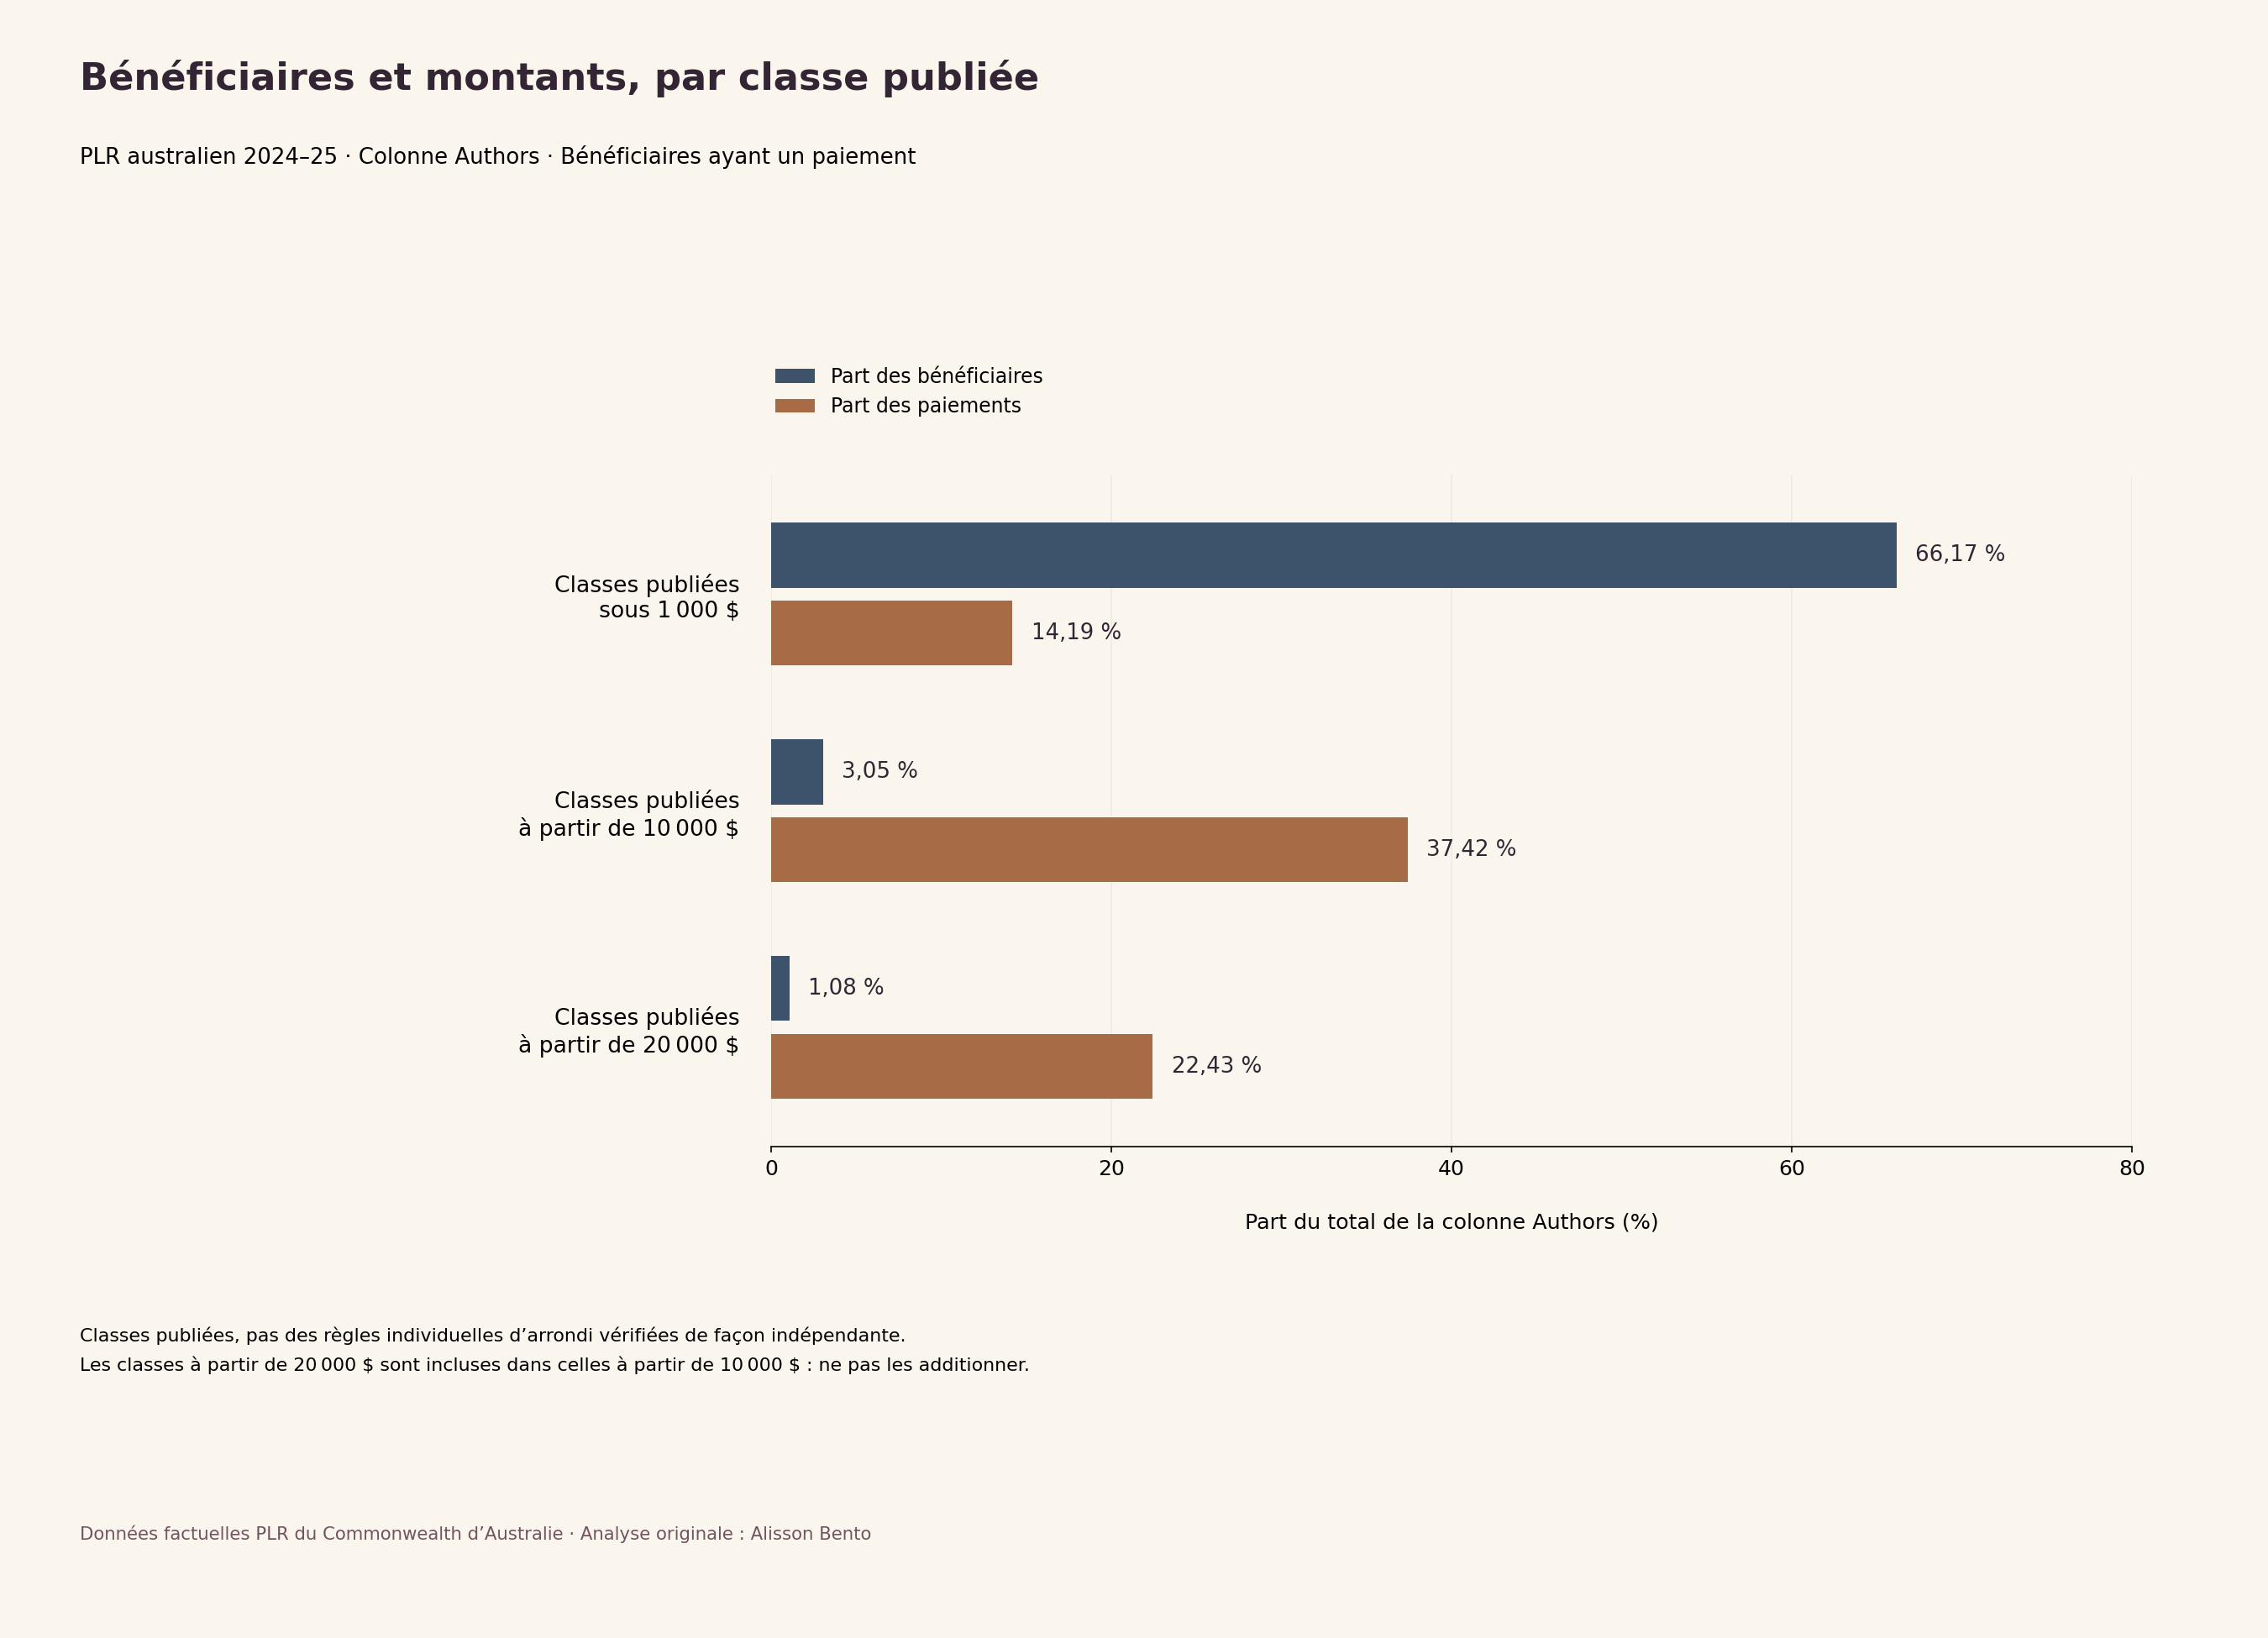
Une répartition de paiements a au moins deux dimensions : combien de bénéficiaires se trouvent dans chaque tranche, et quelle part de l’argent ces tranches représentent. Les deux ne se ressemblent pas forcément. Dans le tableau de la colonne Authors (auteurs) du programme australien de droit de prêt public (PLR, pour Public Lending Right) en 2024–25, les tranches publiées sous 1 000 $ regroupent 66,17 % des bénéficiaires payés, mais 14,19 % de la somme publiée. La majorité des bénéficiaires n’est donc pas là où se trouve la majorité de l’argent dans ce tableau fini.
Cette analyse garde côte à côte les deux répartitions, sans en retenir une comme image définitive. Elle utilise les 45 tranches de paiement publiées, leur nombre de bénéficiaires et leurs sommes exactes en argent. Elle pose aussi une question plus étroite sur l’information : quand les paiements individuels ne sont pas disponibles, que peut-on affirmer directement à partir de données groupées, et pour quoi faut-il un modèle de plus ? La réponse distingue les totaux observés par tranche des bornes conditionnelles sur la somme des plus gros paiements.
Cette distinction compte pour lire un rapport annuel de paiements. On peut constater à juste titre que beaucoup de bénéficiaires se trouvent dans les tranches basses, sans conclure que ces tranches reçoivent l’essentiel des paiements du programme. À l’inverse, une part importante de l’argent dans les tranches hautes ne révèle pas chaque paiement dans ces tranches. Les données permettent d’examiner ce que la répartition fait connaître. Elles ne permettent ni de prédire les revenus de quiconque ni de recommander quoi que ce soit sur l’écriture, l’édition ou l’inscription.
Identifier la population avant d’interpréter l’argent
La source est le rapport annuel 2024–25 du Public Lending Right Committee du Commonwealth d’Australie, plus précisément l’annexe 3 (tableau 10) et l’annexe 4 (tableau 11). La population étudiée est celle des 6 825 bénéficiaires payés de la colonne intitulée Authors. Le texte du rapport emploie aussi le mot « créateurs ». Aucune de ces appellations ne fait un recensement des écrivains en tant que profession, de toutes les personnes admissibles ou inscrites, ni de toutes celles qui ont contribué à un livre. L’analyse garde les limites de la colonne de la source au lieu de les élargir sans le dire.
Le rapport donne séparément 219 bénéficiaires dans la colonne des éditeurs. Leurs nombres et leurs montants aident à faire concorder les tableaux de la source, mais n’entrent pas dans les résultats. Réunir les deux rôles changerait à la fois le nombre de bénéficiaires et le total des paiements. Le PLR et l’Educational Lending Right ne sont pas non plus additionnés. Une personne ou une organisation présente dans plusieurs rôles ou programmes ne peut pas être comptée comme un individu unique par la simple addition de totaux administratifs distincts.
La somme versée dans la colonne Authors est de 12 365 811,77 dollars de la source. Ce sont les dollars imprimés dans le rapport, sans conversion de devise, sans correction de l’inflation et sans affirmation, vérifiée à part, sur le code ISO de la monnaie. L’année du programme est 2024–25 ; la date à laquelle la documentation a été consultée n’est pas une nouvelle période de référence des paiements. Le montant annuel approuvé affiché, les ajustements de programmes antérieurs et les frais d’administration sont des catégories comptables différentes. Seules les sommes des tranches correspondantes définissent cette répartition. Les tableaux de la source distinguent le montant annuel courant, les paiements d’ajustement ou différés de programmes antérieurs, et les coûts de fonctionnement du dispositif. Ajouter ces autres lignes ne mesurerait plus la même répartition des bénéficiaires par tranche, même si elles apparaissaient toutes ensemble dans une présentation plus large des dépenses.
Lire les tranches avant de fixer des seuils
Les deux tableaux de la source contiennent des tranches avec les mêmes libellés, nombres et sommes. Les 45 tranches restent dans les calculs téléchargeables, y compris celles dont le nombre et la somme valent littéralement zéro. Pour chaque ligne, les totaux par rôle concordent, et les tranches s’additionnent aux totaux publiés pour Authors, Publishers et l’ensemble. Cette arithmétique établit la cohérence de la transcription factuelle choisie. Elle ne fait pas du rapport un jeu de données audité au niveau de chaque bénéficiaire et ne certifie pas chaque montant administratif sous-jacent. Par exemple, la première tranche compte 738 bénéficiaires dans la colonne Authors et une somme de 94 408,10 dollars de la source dans cette colonne. Le nombre qui réunit les deux rôles est une autre cellule. L’extraction doit relier le nombre d’Authors au montant d’Authors, au lieu de prendre le total le plus visible du tableau.
Les comparaisons par seuil utilisent les tranches publiées sous 1 000 $, à partir de 10 000 $ et à partir de 20 000 $. Ce sont des classements des lignes publiées. Ils ne prétendent pas que le rapport vérifie de façon indépendante une règle d’arrondi appliquée à chaque paiement. En particulier, une borne supérieure imprimée en dollars entiers ne doit pas devenir en silence une règle de paiement vérifiée au centime près. Une interprétation distincte, explicitement conditionnelle, est introduite plus loin pour les bornes sur les plus gros paiements. Les comparaisons directes entre tranches n’ont pas besoin de ce modèle de paiements individuels.
Ces trois comparaisons ne sont pas non plus trois parts d’un même gâteau qui ne se recoupent pas. Les tranches à partir de 20 000 $ sont comprises dans celles à partir de 10 000 $. Additionner leurs parts de bénéficiaires ou de paiements compterait deux fois une partie du tableau. Le graphique présente chaque comparaison comme un contraste distinct entre nombre de bénéficiaires et argent. Le tableau complet des tranches garde les tranches qui ne se recoupent pas, pour qui veut voir toute la répartition.
Une majorité dans les tranches basses, une part plus petite de l’argent
Les tranches publiées sous 1 000 $ contiennent 4 516 des 6 825 bénéficiaires de la colonne Authors. Leur somme publiée est de 1 754 918,40 dollars de la source. En divisant le premier nombre par le nombre de bénéficiaires, on obtient 66,17 % ; en divisant la seconde somme par la somme des paiements de la colonne Authors, on obtient 14,19 %. Ces pourcentages ont des numérateurs différents, mais un même cadre propre à ce rôle. Aucun n’est un taux pour tous les écrivains australiens ni pour toutes les personnes qui peuvent s’inscrire.
Ce contraste n’est pas une contradiction. Chaque bénéficiaire compte pour un dans la répartition par nombre, alors que sa tranche apporte sa somme d’argent à la répartition des paiements. Une tranche peut donc rassembler beaucoup de bénéficiaires et bien moins d’argent. Lire seulement la colonne des nombres dirait où se regroupent les bénéficiaires payés. Lire seulement la colonne des montants dirait où se regroupe l’argent publié. L’intérêt de l’analyse est de garder ces deux questions visibles. La première tranche, $100–$149, montre la même distinction à plus petite échelle : elle contient 10,81 % des bénéficiaires de la colonne Authors et 0,76 % des paiements. Ce ne sont pas deux estimations concurrentes d’un même pourcentage. Ce sont deux parts correctement calculées sur des totaux différents, qui décrivent deux dimensions d’une même tranche de la source.
Ce résultat n’explique pas pourquoi ces paiements se situent dans les tranches basses. Le tableau groupé ne donne ni les livres, ni l’historique des inscriptions, ni la part de chaque contribution, ni les autres circonstances qui expliqueraient le résultat de chaque bénéficiaire. Il laisse aussi hors du total de référence les personnes inscrites qui n’ont rien reçu. Par conséquent, 66,17 % ne peut pas devenir la probabilité qu’une personne qui s’inscrirait reçoive un paiement plus faible, et 14,19 % ne peut pas devenir un jugement sur l’équité ou le caractère suffisant de ces paiements.
Les tranches hautes inversent le contraste entre nombre et argent
Les tranches publiées à partir de 10 000 $ contiennent 208 bénéficiaires, soit 3,05 % du total de la colonne Authors. Leurs sommes publiées représentent 4 626 687,42 dollars de la source, soit 37,42 % du total des paiements. Une petite part des bénéficiaires reçoit donc une part de l’argent bien plus grande. Cela décrit ces tranches annuelles publiées, sans identifier les paiements, les livres ou la situation professionnelle des bénéficiaires qui s’y trouvent.
Les tranches plus étroites à partir de 20 000 $ contiennent 74 bénéficiaires, soit 1,08 %, et 2 774 038,87 dollars de la source, soit 22,43 % des paiements. C’est une autre vue de la même partie haute de la répartition, et non une population distincte ou un programme de plus. Son recoupement avec le groupe à partir de 10 000 $ est voulu et reste visible. Le tableau complet permet de contrôler cette inclusion, au lieu de laisser le lecteur la deviner à partir de chiffres arrondis mis en avant.
Ces résultats aux limites des tranches se déduisent directement des nombres et des sommes publiés. Il ne faut pas les confondre avec la part des paiements d’exactement un pour cent des bénéficiaires. Le nombre 74 suit une limite de tranche publiée, alors qu’un calcul du type « le un pour cent le plus payé » demande un nombre entier de bénéficiaires, qui tombe en général à l’intérieur d’une tranche. Passer d’une question à l’autre crée un problème d’information. Cela n’autorise pas à remplacer les vrais paiements par le milieu des tranches.
La médiane est une tranche et la moyenne n’est pas un paiement typique
Pour 6 825 bénéficiaires, le rang central est le 3 413e. Les nombres cumulés le placent dans la tranche publiée $500–$599, qui couvre les rangs 3 204 à 3 556. La source identifie donc la tranche de la médiane. Jusqu’à la tranche précédente, $400–$499, la part cumulée des bénéficiaires est de 46,93 % ; jusqu’à $500–$599, elle est de 52,10 %. Le rang central doit donc tomber dans cette tranche intermédiaire. Ce raisonnement repose sur le nombre cumulé, pas sur le montant de la tranche, et n’oblige pas à attribuer des valeurs individuelles à l’intérieur de la tranche. Il ne donne pas le montant médian dans la tranche, et l’analyse ne l’invente pas en choisissant le milieu, la borne basse, la borne haute ou le paiement moyen.
La moyenne arithmétique répond à une autre question. En divisant la somme publiée de la colonne Authors par son nombre de bénéficiaires, on obtient exactement 95121629/52500 dollars de la source, soit 1 811,84 une fois affiché. C’est le total publié divisé par le nombre de la source, à parts égales entre bénéficiaires. Ce n’est pas un paiement observé pour un bénéficiaire typique. Ne donner que la moyenne cacherait que le rang central se trouve dans une autre tranche publiée.
Aucun de ces deux résumés ne doit remplacer la répartition complète. La tranche de la médiane situe le bénéficiaire du milieu, mais dit peu de chose sur l’argent des tranches hautes. La moyenne tient compte du total des sommes, mais ne situe pas le rang central. Présenter les deux, avec leur sens différent, donne une lecture plus fidèle du rapport. On ne prétend pas qu’un montant moyen soit un résultat individuel probable, ni qu’une tranche médiane désigne un montant précis.
Les points cumulés montrent ce que la source groupée permet de savoir
Si l’on additionne les nombres et les sommes des tranches à partir de la plus basse, on obtient, à chaque limite publiée, la part cumulée des bénéficiaires et la part cumulée des paiements. Ces points groupés se calculent directement à partir de la source. Ils relient les comparaisons locales entre nombre et argent à l’ensemble du tableau : chaque limite indique quelle part du nombre de bénéficiaires et de la somme s’est accumulée jusqu’à cette tranche. Toutes les limites sont gardées, pas seulement celles qui donnent un contraste frappant. Jusqu’à la tranche $1000–$1999, par exemple, le nombre cumulé est de 5 541, soit 81,19 %, et la part cumulée de l’argent de 25,89 %. C’est un autre point que la source permet d’établir, et non un nouveau sous-groupe choisi. Il aide à voir comment la répartition évolue au-delà d’un seul chiffre sur les tranches basses.
En revanche, tracer une courbe lisse entre ces points ajouterait une information que la source ne donne pas. À l’intérieur d’une tranche, la somme connue peut se répartir de plusieurs façons entre ses bénéficiaires. La vraie courbe de Lorenz individuelle n’est pas observée, et aucun indice de Gini n’est calculé. Les points groupés sont utiles justement parce que leur statut est clair : ils n’obligent pas à présenter comme mesurée une répartition hypothétique à l’intérieur d’une tranche.
On en tire une règle de lecture pratique. À la limite d’une tranche publiée, on utilise les totaux cumulés exacts de la source. À l’intérieur d’une tranche, on distingue un montant inconnu d’un montant encadré par des contraintes déclarées. Cette règle garde à la fois ce que le rapport révèle et ce qu’il laisse ouvert. Elle explique aussi pourquoi les calculs suivants sur les plus gros paiements sont dits conditionnels, au lieu d’être présentés comme des prolongements aussi directs du tableau des seuils.
Un modèle conditionnel explicite pour le haut de la distribution
Le calcul secondaire suppose que chaque montant est un nombre entier de centimes. Une tranche finie imprimée du dollar entier L au dollar entier U est modélisée comme permettant des valeurs de 100L à 100U+99 centimes. Les sommes publiées sont réalisables dans ces limites, mais cela n’établit pas la règle réelle du programme pour arrondir chaque paiement ou l’affecter à une tranche. Tous les résultats ci-dessous sur les plus gros paiements dépendent de ce modèle. Ce ne sont pas des faits sur des paiements individuels que la source établirait sans condition.
Pour une tranche en partie incluse, soit n son nombre de bénéficiaires, S sa somme en centimes et m le nombre de ses plus gros montants inclus. Si q et r sont le quotient et le reste de la division de S par n, la plus petite somme réalisable pour les montants inclus est m fois q plus le plus petit des deux nombres m et r. La plus grande est le plus petit des deux nombres suivants : m fois la borne supérieure, et S moins la somme minimale possible des bénéficiaires exclus.
Répartir S le plus également possible en montants entiers abstraits atteint la borne inférieure. Attribuer aux montants inclus la borne supérieure, ou aux montants exclus la borne inférieure, selon le cas, atteint la borne supérieure. Ce sont des arguments mathématiques de faisabilité, pas des enregistrements reconstitués de bénéficiaires. Les tranches plus hautes entièrement incluses entrent avec leurs sommes publiées. La dernière tranche publiée, ABOVE, n’a pas de limite haute, mais elle contient un seul bénéficiaire de la colonne Authors avec une somme publiée : il n’est donc pas nécessaire d’inventer un plafond de paiement. Les égalités entre montants changent l’identité des bénéficiaires, pas la somme retenue.
Les 69 plus gros paiements selon le modèle conditionnel
La première taille fixée pour ce groupe est l’entier supérieur ou égal à 6 825 divisé par 100, soit 69 bénéficiaires. Sa fraction exacte est 69/6825, environ 1,01 %, et non exactement un pour cent. Selon le modèle conditionnel en centimes entiers, les 69 plus gros montants représentent entre 21,52 % et 21,62 % de la somme de la colonne Authors. Ce sont des bornes déterministes, qui découlent des contraintes, et non des limites de confiance. Leur faible écart ne vérifie pas les hypothèses du modèle.
Le calcul inclut 46 bénéficiaires des tranches publiées plus hautes, dont les sommes totalisent 2 141 754,39 dollars de la source. Il faut ensuite les 23 plus gros montants de la tranche $20,000–$24,999. Cette tranche compte 28 bénéficiaires et une somme publiée de 632 284,48. Le total et les bornes conditionnelles encadrent la partie incluse, sans qu’il faille supposer une moyenne ni inventer un paiement pour un bénéficiaire donné. Cinq montants de cette tranche sont exclus. Avec la borne basse conditionnelle, leur somme minimale possible limite la part de la somme de la tranche que les 23 montants retenus peuvent contenir. À l’inverse, répartir le plus également possible des montants réalisables en centimes donne la plus petite somme possible pour ces 23 plus gros montants. Les deux constructions utilisent la même somme publiée : ce ne sont pas deux estimations concurrentes.
Le montant conditionnel des 69 plus gros paiements se situe entre 2 661 130,96 et 2 674 038,87 dollars de la source. C’est une affirmation différente de la part de 22,43 % publiée directement pour le groupe de tranches de 74 bénéficiaires. L’une s’appuie sur une limite publiée ; l’autre s’arrête à l’intérieur de la tranche située à cette limite. Garder les deux résultats séparés montre exactement où s’arrête l’information de la source et où commence le modèle d’intervalles, au lieu de traiter comme interchangeables des nombres de bénéficiaires voisins.
Les 683 plus gros paiements et l’apport de la somme d’une tranche
La seconde taille fixée est l’entier supérieur ou égal à 6 825 divisé par dix, soit 683 bénéficiaires, ou 683/6825, environ 10,01 %. Son intervalle conditionnel pour la part des paiements est de 60,70 %–60,87 %. Là encore, ce n’est ni exactement une part de dix pour cent ni un intervalle de confiance d’échantillonnage. Les deux bornes dépendent de l’interprétation en centimes entiers, tandis que les nombres et les sommes de tranche publiés restent les données fixes.
Ici, 645 bénéficiaires des tranches publiées plus hautes, à partir de 4 000 $, apportent une somme publiée de 7 375 333,79 dollars de la source. Les 38 autres viennent de la tranche $3000–$3999, qui compte 228 bénéficiaires et une somme publiée de 787 600,58. Le montant de cette partie incluse n’est pas identifié exactement. Le modèle l’encadre, ce qui donne un total conditionnel de 7 506 600,61–7 527 333,41 pour les 683 plus gros montants.
Le gain d’information vient du fait qu’on observe la somme de la tranche, en plus de son nombre de bénéficiaires et de ses bornes. Le calcul n’a pas besoin de supposer que chacun reçoit le milieu de sa tranche, ni que tous les montants retenus sont à une borne. Il utilise la somme totale comme contrainte et indique l’écart qui reste possible. Le choix de l’entier supérieur rend aussi la cible finie explicite : un tableau ne peut pas retenir un demi-bénéficiaire pour transformer 682,5 en un groupe d’exactement dix pour cent sans adopter une autre convention. Cette analyse indique plutôt le seuil entier et sa fraction réelle, ce qui évite une interpolation cachée entre rangs de bénéficiaires. Aucun bénéficiaire fractionnaire n’entre dans les calculs. C’est une méthode ordinaire pour des données groupées, appliquée de façon transparente : ce n’est ni une méthode nouvelle ni une découverte des chiffres d’origine du rapport.
Une lecture reproductible, sans prévision de revenus
Le fichier d’entrée à télécharger garde toutes les tranches de la source et les colonnes de rapprochement. Le script de reproduction, qui n’utilise que la bibliothèque standard, calcule les fractions exactes, les points cumulés, les comparaisons de tranches fixées, la moyenne, la tranche de la médiane et les bornes conditionnelles. Un calcul indépendant a vérifié les cellules de la source, l’arithmétique, la formule générale des bornes et leur faisabilité. Une exécution dans un dossier vierge reproduit les résultats diffusés. Rien de cela ne transforme la précision au centime publiée en audit des comptes sous-jacents : le montant annuel approuvé affiché porte une mention explicite d’absence d’audit.
Les éléments de preuve sont le texte officiel pertinent du rapport. Les octets du PDF australien d’origine n’ont pas été conservés, le rapport complet n’est pas reproduit et les images des pages du PDF n’ont pas été examinées de façon indépendante. Les fichiers publics contiennent des transcriptions factuelles choisies, la mention de la source et des calculs originaux ; ils ne contiennent ni logos, ni photographies, ni listes nominatives de bénéficiaires. L’avis du rapport indique la licence CC BY 4.0, avec des exclusions précisées. La conception a suivi l’aperçu des tableaux de la source et précédé les calculs dérivés ; elle n’est pas présentée comme un préenregistrement fait sans connaître les résultats.
La leçon principale concerne l’information, pas des conseils. Le nombre de bénéficiaires et les sommes payées décrivent deux aspects d’un même tableau annuel fini. Une tranche médiane n’est pas un montant médian, et des parts publiées directement par tranche ne sont pas des bornes conditionnelles sur les plus gros paiements. Ces distinctions permettent de lire plus justement des statistiques de rémunération, sans prétendre connaître le revenu de tous les écrivains, prédire des paiements personnels, comparer des pays ou des années, estimer l’effet d’un plafond, ni conseiller qui que ce soit sur des décisions financières ou d’édition.
Bénéficiaires et argent, par tranche publiée
PLR australien 2024–25 · colonne Authors · bénéficiaires payés
Graphique complet et source

Faites défiler le graphique horizontalement pour le consulter. ↔
Graphique et valeurs
Faites défiler le tableau horizontalement pour voir toutes les colonnes.
| Groupes de tranches publiées | Bénéficiaires | Part des bénéficiaires (%) | Montant (dollars de la source) | Part des paiements (%) |
|---|---|---|---|---|
| Sous 1 000 $ | 4 516 | 66,17 | 1 754 918,40 | 14,19 |
| À partir de 10 000 $ | 208 | 3,05 | 4 626 687,42 | 37,42 |
| À partir de 20 000 $ | 74 | 1,08 | 2 774 038,87 | 22,43 |
Bénéficiaires payés de la colonne Authors, PLR australien 2024–25, N = 6 825. Les seuils désignent des tranches publiées, pas des règles d’arrondi individuelles vérifiées de façon indépendante. Le groupe à partir de 20 000 $ est compris dans celui à partir de 10 000 $ : ces lignes ne sont pas des catégories à additionner. Les montants gardent les dollars de la source, sans conversion ni correction de l’inflation. L’exactitude vaut par rapport aux sommes publiées, ce n’est pas un audit.
Télécharger le graphique (SVG) ↓ · Télécharger le graphique (PNG) ↓
Parts conditionnelles des plus gros paiements
PLR australien 2024–25 · colonne Authors · bénéficiaires payés
Graphique complet et source

Faites défiler le graphique horizontalement pour le consulter. ↔
Graphique et valeurs
Faites défiler le tableau horizontalement pour voir toutes les colonnes.
| Nombre k de plus gros paiements | Part réelle du nombre de bénéficiaires (%) | Part conditionnelle basse des paiements (%) | Part conditionnelle haute des paiements (%) | Montant conditionnel bas (dollars de la source) | Montant conditionnel haut (dollars de la source) |
|---|---|---|---|---|---|
| 69 | 1,01 | 21,52 | 21,62 | 2 661 130,96 | 2 674 038,87 |
| 683 | 10,01 | 60,70 | 60,87 | 7 506 600,61 | 7 527 333,41 |
CONDITIONNEL à des bornes de tranche en centimes entiers : du dollar entier inférieur imprimé au dollar entier supérieur imprimé plus 99 centimes. Ni arrondi individuel vérifié, ni intervalle de confiance, ni audit. Les nombres sont exactement 69/6825 et 683/6825, pas exactement 1 %/10 %. Le seul bénéficiaire de la tranche ouverte de la colonne Authors entre par la somme publiée de sa tranche, sans plafond inventé. Dollars de la source uniquement.
Télécharger le graphique (SVG) ↓ · Télécharger le graphique (PNG) ↓

Données et téléchargements
Faites défiler le tableau horizontalement pour voir toutes les colonnes.
| Groupes de tranches publiées | Bénéficiaires | Part des bénéficiaires (%) | Montant (dollars de la source) | Part des paiements (%) |
|---|---|---|---|---|
| Sous 1 000 $ | 4 516 | 66,17 | 1 754 918,40 | 14,19 |
| À partir de 10 000 $ | 208 | 3,05 | 4 626 687,42 | 37,42 |
| À partir de 20 000 $ | 74 | 1,08 | 2 774 038,87 | 22,43 |
Bénéficiaires payés de la colonne Authors, PLR australien 2024–25, N = 6 825. Les seuils désignent des tranches publiées, pas des règles d’arrondi individuelles vérifiées de façon indépendante. Le groupe à partir de 20 000 $ est compris dans celui à partir de 10 000 $ : ces lignes ne sont pas des catégories à additionner. Les montants gardent les dollars de la source, sans conversion ni correction de l’inflation. L’exactitude vaut par rapport aux sommes publiées, ce n’est pas un audit.
Faites défiler le tableau horizontalement pour voir toutes les colonnes.
| Nombre k de plus gros paiements | Part réelle du nombre de bénéficiaires (%) | Part conditionnelle basse des paiements (%) | Part conditionnelle haute des paiements (%) | Montant conditionnel bas (dollars de la source) | Montant conditionnel haut (dollars de la source) |
|---|---|---|---|---|---|
| 69 | 1,01 | 21,52 | 21,62 | 2 661 130,96 | 2 674 038,87 |
| 683 | 10,01 | 60,70 | 60,87 | 7 506 600,61 | 7 527 333,41 |
CONDITIONNEL à des bornes de tranche en centimes entiers : du dollar entier inférieur imprimé au dollar entier supérieur imprimé plus 99 centimes. Ni arrondi individuel vérifié, ni intervalle de confiance, ni audit. Les nombres sont exactement 69/6825 et 683/6825, pas exactement 1 %/10 %. Le seul bénéficiaire de la tranche ouverte de la colonne Authors entre par la somme publiée de sa tranche, sans plafond inventé. Dollars de la source uniquement.
Faites défiler le tableau horizontalement pour voir toutes les colonnes.
| Tranche publiée dans la source | Bénéficiaires | Part des bénéficiaires (%) | Montant (dollars de la source) | Part des paiements (%) | Part cumulée des bénéficiaires (%) | Part cumulée des paiements (%) |
|---|---|---|---|---|---|---|
| $100–$149 | 738 | 10,81 | 94 408,10 | 0,76 | 10,81 | 0,76 |
| $150–$199 | 615 | 9,01 | 106 894,80 | 0,86 | 19,82 | 1,63 |
| $200–$249 | 443 | 6,49 | 98 750,50 | 0,80 | 26,32 | 2,43 |
| $250–$299 | 358 | 5,25 | 97 959,30 | 0,79 | 31,56 | 3,22 |
| $300–$399 | 556 | 8,15 | 193 745,10 | 1,57 | 39,71 | 4,79 |
| $400–$499 | 493 | 7,22 | 221 598,10 | 1,79 | 46,93 | 6,58 |
| $500–$599 | 353 | 5,17 | 194 478,80 | 1,57 | 52,10 | 8,15 |
| $600–$699 | 306 | 4,48 | 198 294,50 | 1,60 | 56,59 | 9,75 |
| $700–$799 | 251 | 3,68 | 188 409,10 | 1,52 | 60,26 | 11,28 |
| $800–$899 | 218 | 3,19 | 184 929,20 | 1,50 | 63,46 | 12,77 |
| $900–$999 | 185 | 2,71 | 175 450,90 | 1,42 | 66,17 | 14,19 |
| $1000–$1999 | 1 025 | 15,02 | 1 446 651,70 | 11,70 | 81,19 | 25,89 |
| $2000–$2999 | 411 | 6,02 | 1 001 307,30 | 8,10 | 87,21 | 33,99 |
| $3000–$3999 | 228 | 3,34 | 787 600,58 | 6,37 | 90,55 | 40,36 |
| $4000–$4999 | 127 | 1,86 | 569 795,32 | 4,61 | 92,41 | 44,96 |
| $5000–$5999 | 91 | 1,33 | 497 048,25 | 4,02 | 93,74 | 48,98 |
| $6000–$6999 | 86 | 1,26 | 554 342,40 | 4,48 | 95,00 | 53,47 |
| $7000–$7999 | 50 | 0,73 | 373 873,50 | 3,02 | 95,74 | 56,49 |
| $8000–$8999 | 34 | 0,50 | 290 415,05 | 2,35 | 96,23 | 58,84 |
| $9000–$9999 | 49 | 0,72 | 463 171,85 | 3,75 | 96,95 | 62,58 |
| $10,000–$10,999 | 27 | 0,40 | 284 328,75 | 2,30 | 97,35 | 64,88 |
| $11,000–$11,999 | 21 | 0,31 | 240 420,85 | 1,94 | 97,66 | 66,83 |
| $12,000–$12,999 | 21 | 0,31 | 263 117,15 | 2,13 | 97,96 | 68,96 |
| $13,000–$13,999 | 12 | 0,18 | 161 535,30 | 1,31 | 98,14 | 70,26 |
| $14,000–$14,999 | 7 | 0,10 | 100 690,25 | 0,81 | 98,24 | 71,08 |
| $15,000–$15,999 | 10 | 0,15 | 156 305,60 | 1,26 | 98,39 | 72,34 |
| $16,000–$16,999 | 10 | 0,15 | 166 001,70 | 1,34 | 98,53 | 73,68 |
| $17,000–$17,999 | 8 | 0,12 | 139 570,30 | 1,13 | 98,65 | 74,81 |
| $18,000–$18,999 | 9 | 0,13 | 166 216,25 | 1,34 | 98,78 | 76,16 |
| $19,000–$19,999 | 9 | 0,13 | 174 462,40 | 1,41 | 98,92 | 77,57 |
| $20,000–$24,999 | 28 | 0,41 | 632 284,48 | 5,11 | 99,33 | 82,68 |
| $25,000–$29,999 | 9 | 0,13 | 244 148,88 | 1,97 | 99,46 | 84,65 |
| $30,000–$39,999 | 18 | 0,26 | 641 677,28 | 5,19 | 99,72 | 89,84 |
| $40,000–$49,999 | 7 | 0,10 | 308 139,44 | 2,49 | 99,82 | 92,34 |
| $50,000–$59,999 | 5 | 0,07 | 268 043,92 | 2,17 | 99,90 | 94,50 |
| $60,000–$69,999 | 2 | 0,03 | 134 390,56 | 1,09 | 99,93 | 95,59 |
| $70,000–$79,999 | 0 | 0,00 | 0,00 | 0,00 | 99,93 | 95,59 |
| $80,000–$89,999 | 2 | 0,03 | 169 388,32 | 1,37 | 99,96 | 96,96 |
| $90,000–$99,999 | 1 | 0,01 | 95 652,24 | 0,77 | 99,97 | 97,73 |
| $100,000–$109,999 | 1 | 0,01 | 101 978,00 | 0,82 | 99,99 | 98,56 |
| $110,000–$119,999 | 0 | 0,00 | 0,00 | 0,00 | 99,99 | 98,56 |
| $120,000–$129,999 | 0 | 0,00 | 0,00 | 0,00 | 99,99 | 98,56 |
| $130,000–$139,999 | 0 | 0,00 | 0,00 | 0,00 | 99,99 | 98,56 |
| $140,000–$149,999 | 0 | 0,00 | 0,00 | 0,00 | 99,99 | 98,56 |
| ABOVE $150,000 | 1 | 0,01 | 178 335,75 | 1,44 | 100,00 | 100,00 |
Toutes les tranches de la source sont gardées, y compris les zéros. Les libellés imprimés de la source sont conservés tels quels. Les valeurs cumulées de bénéficiaires et de paiements sont des points groupés connus, pas une courbe de Lorenz individuelle. Dollars de la source, sans conversion ni correction de l’inflation ; aucune précision administrative auditée ni incertitude d’échantillonnage sous-jacente n’est affirmée.
Données et méthode
Notre méthode de calcul
- Utiliser les 45 lignes de tranches correspondantes publiées dans les tableaux 10–11 du rapport annuel 2024–25 du Public Lending Right Committee australien (source officielle). Le texte officiel pertinent du PDF, les en-têtes et totaux de la source, la licence et la note de bas de page ont été vérifiés. Ce sont des données factuelles choisies, pas les octets du PDF d’origine conservés ni des pages vérifiées visuellement.
- Limiter le cadre des résultats aux 6 825 bénéficiaires payés de la colonne Authors et à sa somme publiée de 12 365 811,77 dollars de la source. Garder les cellules des éditeurs et de l’ensemble uniquement pour rapprocher la source. Ne pas additionner les rôles, les programmes, les inscrits non payés ou admissibles, les ajustements d’années antérieures ni l’administration.
- Faire concorder les nombres entiers exacts et les sommes au centime pour chaque ligne, chaque rôle et chaque total. Garder les 45 tranches, les zéros et les libellés de tranche imprimés. Le montant annuel approuvé affiché en dollars entiers concorde par arrondi ; sa mention d’absence d’audit reste valable.
- Calculer toutes les parts de bénéficiaires et de paiements par tranche, et les points cumulés groupés, en arithmétique exacte sur des fractions. Les trois comparaisons fixées utilisent les tranches publiées sous 1 000 $, à partir de 10 000 $ et à partir de 20 000 $, pas des règles d’arrondi individuel vérifiées de façon indépendante. Les deux dernières se recoupent.
- Situer le rang médian 3 413 dans sa tranche publiée ; ne pas en déduire un montant médian. Calculer séparément la moyenne (total divisé par nombre) et ne jamais la confondre avec un paiement typique. Afficher les pourcentages et les montants avec deux décimales, en gardant les fractions exactes dans les téléchargements.
- Pour les bornes secondaires CONDITIONNELLES sur les plus gros paiements, supposer des montants en centimes entiers de 100L à 100U+99 dans une tranche finie [L,U] imprimée en dollars entiers. Recalculer les totaux des ceil(N/100)=69 et ceil(N/10)=683 plus gros montants à partir des sommes complètes des tranches plus hautes et des bornes réalisables les plus serrées pour la tranche où passe la limite. Indiquer la fraction exacte k/N. Le seul bénéficiaire de la dernière tranche ouverte de la colonne Authors n’exige aucun plafond inventé.
- Une démonstration, des tests exhaustifs sur un domaine synthétique et un calcul indépendant ont vérifié les bornes des m plus gros montants, les égalités, l’atteinte des bornes et le traitement de la tranche ouverte, sans créer de données empiriques sur des bénéficiaires. Une exécution en dossier vierge régénère les cinq sorties numériques. Les intervalles déterministes obtenus par ces contraintes ne sont pas des intervalles de confiance d’échantillonnage ; aucun indice de Gini n’est calculé.
- La conception a suivi l’aperçu des tableaux de la source et précédé les résultats dérivés ; ce n’est ni un préenregistrement fait sans connaître les résultats, ni l’invention d’une première méthode. Les dollars imprimés de la source sont gardés sans conversion, sans correction de l’inflation et sans code ISO de monnaie vérifié à part.
Ce que les données ne permettent pas de conclure
- Il s’agit d’une seule distribution finie, définie par la source : les bénéficiaires payés de la colonne Authors pour le programme 2024–25. Ce ne sont pas tous les écrivains en tant que profession, ni les personnes admissibles ou inscrites non payées, ni tous les créateurs, ni les ménages, ni des individus uniques à travers les rôles et les dispositifs.
- Les parts par tranche décrivent l’appartenance publiée aux tranches. L’arrondi au centime de chaque paiement et les règles administratives d’affectation aux tranches n’ont pas été vérifiés de façon indépendante. Tous les intervalles sur les plus gros paiements dépendent du modèle en centimes entiers indiqué.
- La moyenne n’est pas un paiement typique ; la médiane est une tranche publiée, pas un montant médian. Les points cumulés groupés ne révèlent ni la courbe de Lorenz individuelle à l’intérieur des tranches ni les paiements individuels exacts.
- Les groupes exacts des 69/6825 et 683/6825 plus gros paiements représentent environ 1,01 % et 10,01 %, et non exactement 1 % et 10 %. Les intervalles conditionnels sont déterministes, ce ne sont pas des intervalles de confiance.
- L’arithmétique est exacte par rapport aux nombres et aux sommes publiés au centime, mais ce n’est ni un audit financier ni une garantie de la précision administrative sous-jacente. Le rapport indique que sa présentation des dépenses annuelles approuvées n’est pas auditée.
- Le tableau des tranches de paiement ne chiffre pas l’incertitude de l’estimation sous-jacente des fonds détenus par les bibliothèques. Cette incertitude n’est pas inventée, et l’analyse n’affirme pas non plus que le programme n’a aucune incertitude d’estimation.
- Aucun regroupement avec les éditeurs, l’Educational Lending Right (ELR) ou le Royaume-Uni, aucune comparaison entre pays ou entre années, aucun scénario sur un plafond, aucune déduction du revenu annuel total des écrivains, aucune mesure de lecture réelle, aucune affirmation sur la qualité du service ni aucun conseil financier ou éditorial n’en découle.
- Le texte officiel pertinent du rapport a été conservé, mais pas les octets du PDF australien d’origine, ni le rapport complet, ni des images de pages de PDF examinées de façon indépendante. Les empreintes des fichiers factuels choisis et dérivés ne remplacent pas une somme de contrôle du PDF d’origine, qui manque.
Sources originales
- Commonwealth of Australia, Public Lending Right Committee Annual Report 2024–25, Tables 10–11
Commonwealth d’Australie, Public Lending Right Committee Annual Report 2024–25, tableaux 10–11 : rapport officiel, année du programme 2024–25, annexe 3/tableau 10 et annexe 4/tableau 11. Nombres et sommes factuels choisis par tranche pour Authors et Publishers ; seule la colonne Authors sert aux résultats. Le texte officiel pertinent du PDF a été vérifié ; les octets du PDF d’origine n’ont pas été conservés et les pages n’ont pas été vérifiées visuellement. Avis du rapport : CC BY 4.0 avec exceptions précisées ; le montant annuel approuvé affiché porte une mention d’absence d’audit. https://www.arts.gov.au/sites/default/files/documents/public-lending-right-committee-annual-report-2024-25-pdf.pdf
Consulté le 31 octobre 2026
Citer et réutiliser cette étude
Alisson Bento. PLR australien 2024–25 : nombre de bénéficiaires et parts des paiements. 2026, recherche originale. https://alissonbento.com/fr/research/australia-plr-payment-band-information-2024-25/
Tableaux factuels de la source : Commonwealth d’Australie, Public Lending Right Committee Annual Report 2024–25, tableaux 10–11. L’avis du rapport indique la licence CC BY 4.0, avec des exclusions précisées pour les armoiries, les photos et graphiques du ministère, les contenus de tiers et les contenus autrement signalés. Les téléchargements contiennent des transcriptions factuelles choisies et des calculs originaux, pas un rapport complet, ni logos, ni images, ni listes nominatives de bénéficiaires. L’extraction, la mise en forme et le calcul sont des modifications ; on ne prétend à aucune approbation du gouvernement, ni à une licence générale pour les contenus exclus ou pour un article complet. Analyse originale : Alisson Bento.
Corrections ou questions éditoriales