
Une déclaration commune exige un dénominateur explicite
Un total de dépenses de bibliothèque et une mesure d’effectifs peuvent porter le même identifiant institutionnel tout en décrivant des ensembles de déclaration différents. Une université peut déclarer les données de sa bibliothèque pour elle-même et pour un autre établissement, tout en ayant sa propre ligne publiée d’effectifs. Diviser ces deux champs est facile dans un tableur. Avant d’interpréter le résultat, il faut établir de quels établissements le numérateur reprend les dépenses et quels enregistrements d’effectifs le dénominateur représente. L’identifiant relie les lignes ; les définitions des composantes déterminent si leurs périmètres correspondent.
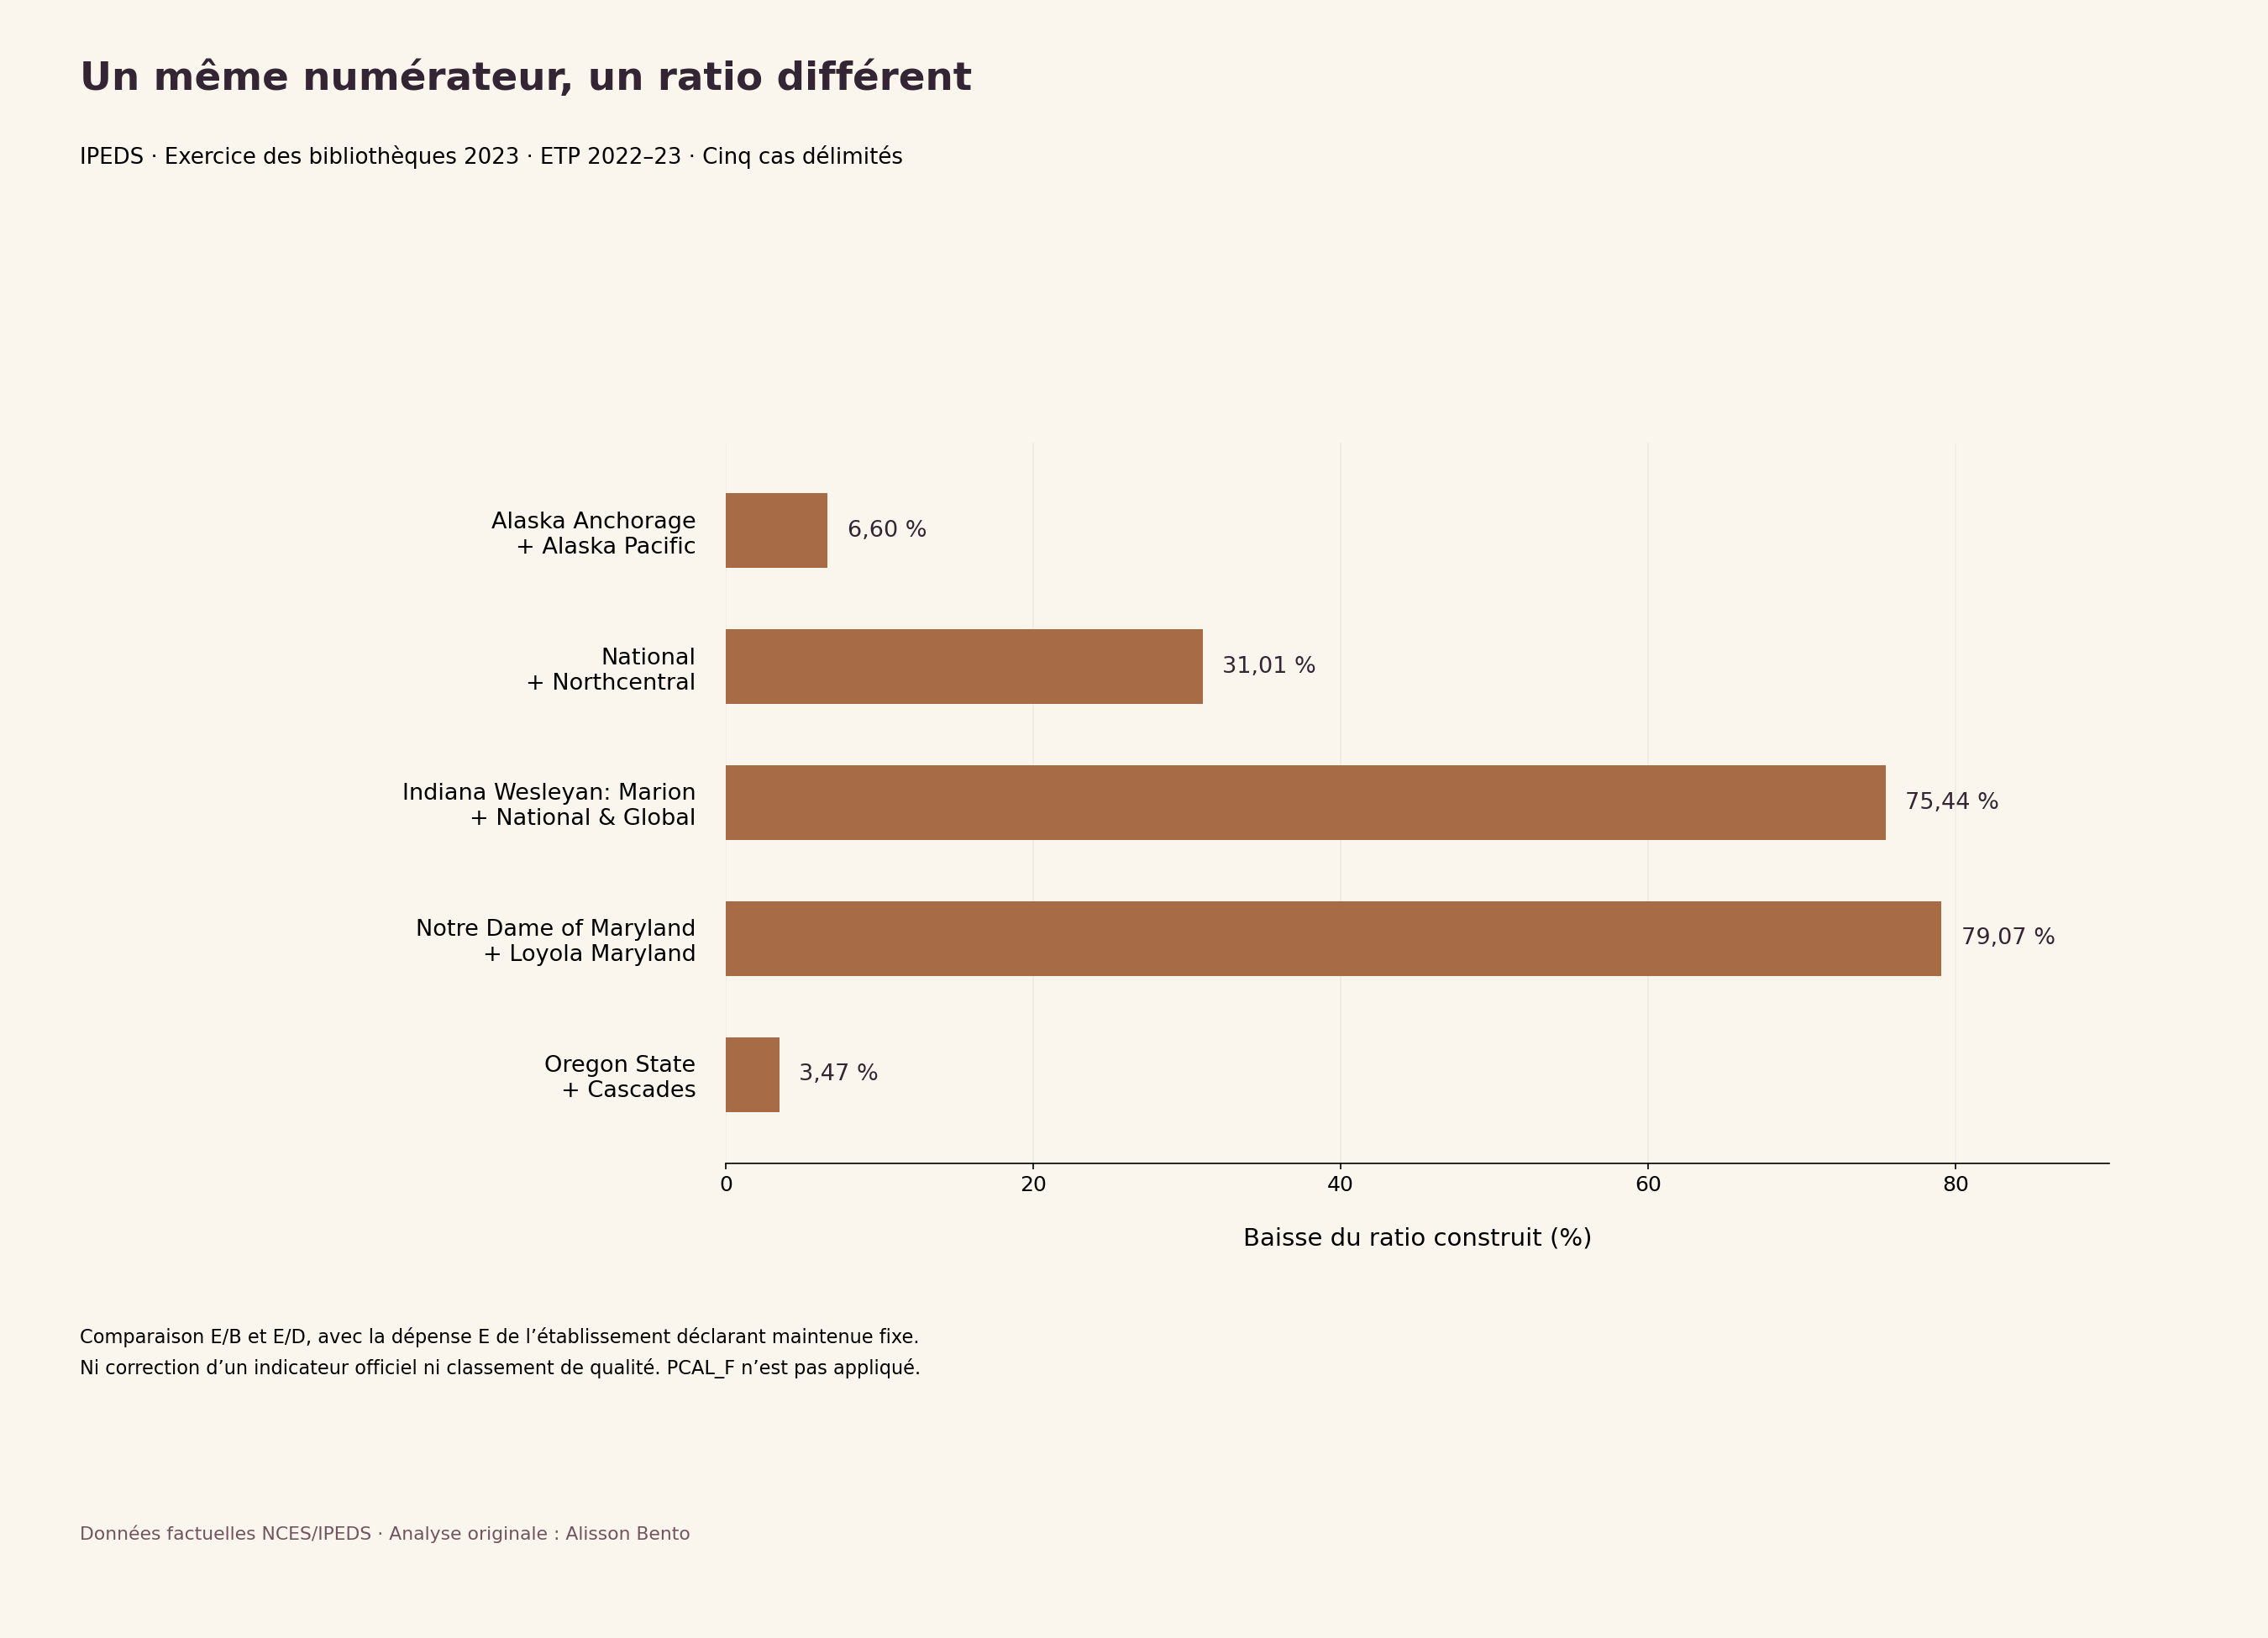
Cette analyse suit cinq cas de deux établissements, en nombre fixe et limité (les « cas finis »), dans les fichiers finaux ou révisés d’IPEDS. Dans chaque cas, elle fixe la dépense totale publiée par le déclarant principal de bibliothèque et compare deux dénominateurs construits : la ligne d’ETP de son identifiant et les ETP cumulés des deux établissements explicitement couverts. Les réductions du rapport vont de 3,47 % à 79,07 %. Cette fourchette décrit ces cinq comparaisons comptables. Elle n’estime pas un taux national d’erreur et ne démontre pas qu’un indicateur officiel du NCES est incorrect.
Ce qui compte, c’est la variation que cache cette fourchette. Chaque déclaration sélectionnée couvre deux établissements, mais ajouter le second établissement augmente le dénominateur d’effectifs de façons très différentes. Les entrées d’allocation de la source diffèrent aussi des proportions d’effectifs. Suivre les cinq cas fait donc apparaître des choix qu’une simple jointure entre établissements peut masquer. L’analyse offre une façon reproductible d’expliquer une comparaison avant de l’utiliser dans un rapport de bibliothèque, un tableau de ressources ou une discussion sur l’offre des établissements.
Suivre les liens déclaratifs propres à chaque composante
La source est la collecte 2023–24 de l’Integrated Postsecondary Education Data System (IPEDS), qui fournit les fichiers révisés des bibliothèques universitaires (Academic Libraries) et de l’activité d’enseignement. Le répertoire et le fichier de statut des réponses contiennent chacun 6 163 identifiants d’établissement uniques (UNITID), et ces identifiants sont les mêmes dans les deux fichiers. Le fichier révisé des bibliothèques compte 3 696 lignes, celui de l’activité d’enseignement 5 959. Chaque composante part d’un ensemble différent. Ces totaux différents ne permettent ni de traiter un enregistrement absent comme un zéro, ni de supposer que toutes les composantes ont la même unité déclarante.
Le fichier FLAGS2023 désigne explicitement les déclarants principaux des bibliothèques (champ PRCH_AL) et relie chaque établissement rattaché à l’UNITID de son déclarant principal (champ IDX_AL). Les fichiers examinés contiennent 87 déclarants principaux et 273 établissements rattachés. Chaque établissement rattaché renvoie à un principal existant, et les groupes ne se chevauchent pas. Aucun établissement rattaché n’a sa propre ligne brute dans le fichier Academic Libraries. Ce sont des relations documentées de déclaration institutionnelle, pas des groupes déduits de noms semblables, d’un réseau universitaire, d’une adresse postale ou d’une adhésion à un consortium.
Les effectifs ont leurs propres liens (PRCH_E12 et IDX_E12), qu’il faut vérifier à part. Leur unique relation consolidée entre un principal et un rattaché se situe en dehors des 87 groupes de bibliothèques explicites de ces fichiers. Chacun des cinq cas retenus utilise au contraire deux lignes institutionnelles distinctes d’effectifs. Le champ LBRANCH répond à une autre question : il compte les sites de bibliothèque (annexes ou bibliothèques indépendantes) d’un établissement. Il ne liste pas des établissements IPEDS distincts et ne peut pas indiquer quels membres manquent à une déclaration institutionnelle commune.
Garder visible le cadre strict des cinq cas
La sélection commence par les 87 groupes explicites de déclarants principaux, pas par des rapports de dépense exceptionnellement élevés. Une règle fixe exige des liens complets valides, une déclaration admissible de dépenses détaillées, des champs de statut appropriés et une couverture complète des effectifs. Elle exige aussi des ETP numériques non négatifs de premier cycle, cycles supérieurs et doctorat de pratique professionnelle dans chaque ligne. Cinq groupes satisfont toutes les conditions, tous composés de deux établissements. C’est un audit exhaustif de cas finis selon cette règle stricte, pas un échantillon représentatif des bibliothèques universitaires.
Douze groupes ne passent pas le filtre sur le seuil ou la valeur des dépenses. Deux autres n’ont pas de couverture complète des effectifs : quatre membres n’ont pas de ligne EFIA propre et portent LOCK_E12=-2. Ce ne sont pas des consolidations d’effectifs observées au-delà des limites des groupes. La hiérarchie distincte des effectifs ne croise aucun des groupes de bibliothèques explicites. La vigilance envers une hiérarchie qui croiserait les groupes reste utile en général, mais invoquer un tel croisement pour expliquer ces exclusions réelles décrirait mal les données.
Les 68 autres exclusions concernent 335 cellules non numériques de composantes, toutes marquées A, le code « Not applicable » de la source. Ce ne sont ni des réponses inconnues ni des défauts déclaratifs démontrés. La règle stricte les laisse sans conversion, au lieu de reconstruire des zéros après examen des résultats. Un autre modèle d’applicabilité, justifié, pourrait soutenir une autre définition du dénominateur, mais il demanderait une méthode énoncée à part. Ces exclusions expliquent la frontière des cinq cas ; elles n’estiment pas la mauvaise qualité des métadonnées et ne constituent pas un résultat distinct de données manquantes.
Comprendre ce que représente l’ETP publié
Le dénominateur retenu additionne FTEUG, FTEGD et FTEDPP dans chaque ligne d’effectifs, puis combine une seule fois chaque unité déclarante distincte. Ce sont des équivalents temps plein publiés, liés à l’activité d’enseignement et à la déclaration institutionnelle. Ils ne comptent pas des personnes uniques, des lecteurs inscrits ou des visiteurs. Additionner les ETP des deux établissements aligne l’ensemble de déclaration pour cet exercice comptable ; cela n’établit pas combien de personnes ont droit à la bibliothèque ni quelle quantité de services elles reçoivent réellement.
Dans les dix lignes sélectionnées, les 30 valeurs de composantes portent 17 marques G, 12 R et une Z. Le dictionnaire les décrit respectivement comme « généré à partir d’autres valeurs », « déclaré » et « zéro implicite ». Les champs publiés de premier cycle et de cycles supérieurs peuvent recourir à des ETP estimés quand l’établissement ne fournit pas sa propre estimation. Même un champ décrit comme déclaré ne peut donc être présenté ici comme une observation uniformément directe. Le zéro numérique Z est conservé ; aucune cellule vide A ne devient zéro.
La composante bibliothécaire concerne l’exercice fiscal 2023 ; celle d’activité d’enseignement couvre juillet 2022 à juin 2023. Les intitulés de collecte ne prouvent pas à eux seuls des calendriers fiscaux identiques ou une cohorte unique de services. Ces limites temporelles demeurent après rapprochement des identifiants. Les calculs comparent des représentations comptables définies par la source sur ces périodes, sans prétendre compter exactement les personnes desservies pendant l’année de dépense.
Alaska : faible expansion malgré une déclaration commune
University of Alaska Anchorage déclare le total bibliothécaire d’un groupe comprenant aussi Alaska Pacific University. Le LEXPTOT principal fixe est de 6 128 511. La ligne publiée d’ETP de l’identifiant d’Anchorage totalise 6 753 ; Alaska Pacific apporte 477, donnant un dénominateur apparié de 7 230. Le facteur d’expansion est d’environ 1,0706. À numérateur de dépense constant, le rapport utilisant les ETP de la paire est inférieur de 6,60 % à celui utilisant uniquement la ligne principale.
Les entrées d’allocation ajoutent une autre distinction. Les valeurs PCAL_F fournies par le principal sont 100 pour Anchorage et zéro pour Alaska Pacific, totalisant 100. Pourtant, le second établissement a un total publié d’ETP positif. Les deux observations coexistent parce qu’allocation et effectifs sont des faits sources différents. Une allocation nulle n’établit pas l’absence d’effectifs ou d’usagers de bibliothèque dans le second établissement. L’analyse n’explique pas le choix d’allocation et ne redistribue pas la dépense avec celui-ci.
Pour qui ne regarde que l’indicateur de déclaration commune, ce cas montre pourquoi le nombre de membres ne suffit pas à prévoir la variation du dénominateur. Deux membres sont présents, mais les ETP supplémentaires sont faibles face à la ligne principale. Un périmètre de déclaration commun peut donc compter sans produire le plus fort ajustement proportionnel d’une comparaison finie. Le calcul est instructif précisément parce qu’il utilise la véritable seconde ligne au lieu de remplacer l’appartenance par un partage égal supposé.
National : même schéma d’allocation, autre échelle
La source regroupe National University et Northcentral University, en conservant leurs noms et identifiants tels qu’ils figurent dans cette collecte historique. Le total bibliothécaire fixe est de 3 426 152. La ligne publiée de National apporte 15 406 ETP et celle de Northcentral 6 926, soit 22 332 pour le dénominateur apparié. Le facteur est d’environ 1,4496 et le rapport à numérateur fixe baisse de 31,01 %. Reproduire ce calcul de la période source ne nécessite aucune affirmation sur l’organisation actuelle de ces établissements.
Comme pour l’Alaska, ces enregistrements portent des entrées d’allocation de 100 et de zéro fournies par le principal. L’expansion des effectifs est toutefois bien plus grande. Aligner les entrées d’allocation des deux cas ne suffirait pas à reproduire leurs facteurs de dénominateur, qui diffèrent. Le contraste est utile à qui voudrait lire un champ d’allocation comme une part étudiante toute prête. La source fournit les deux séries de données, ce qui permet d’examiner cette substitution sans supposer que l’une ou l’autre mesure l’usage réel de la bibliothèque.
La paire National reste cinquième dans les deux ordres numériques décroissants du panel de cinq cas. Une baisse proportionnelle importante du rapport ne change pas nécessairement la position lorsque les autres cas changent aussi et partent de niveaux différents. Cela montre pourquoi effet en pourcentage et effet d’ordre répondent à des questions distinctes. Aucun ne classe le mérite institutionnel, et la position inchangée ne rend pas le choix du périmètre déclaratif sans importance pour la valeur affichée.
Indiana Wesleyan et Notre Dame : effets relatifs plus importants
Indiana Wesleyan University-Marion est le déclarant principal de bibliothèque d’une paire comprenant Indiana Wesleyan University-National & Global. Son total fixe est de 2 291 506. Les ETP principaux sont de 2 500 ; le second établissement apporte 7 681, donnant 10 181 pour la paire. Le dénominateur apparié vaut 4,0724 fois la ligne principale et le rapport correspondant est inférieur de 75,44 %. L’effet proportionnel élevé vient d’ETP supplémentaires dépassant le triple de la ligne principale, pas d’un changement de dépense.
Le groupe de Notre Dame of Maryland University comprend Loyola University Maryland. Le montant bibliothécaire principal est de 4 539 731. Les 1 323 ETP de Notre Dame se combinent aux 4 997 de Loyola pour produire 6 320. Le facteur, d’environ 4,7770, est le plus grand des cinq cas ; le rapport à numérateur fixe baisse de 79,07 %. Cela décrit une déclaration consolidée particulière et deux lignes publiées d’effectifs. Cela ne prouve pas qu’un des deux établissements ait reçu trop ou trop peu de services de bibliothèque.
Les allocations sont 25/75 pour Indiana Wesleyan et 21/79 pour Notre Dame/Loyola. Leur ressemblance numérique avec certaines proportions d’effectifs ne valide pas une règle d’allocation et n’en établit pas la cause. Les principaux ont fourni ces entrées, tandis que les ETP proviennent d’une autre composante. Garder ces origines distinctes permet de suivre les forts effets des dénominateurs sans transformer une coïncidence numérique en preuve du partage réel d’argent, d’accès ou de services.
Oregon State : le plus grand total d’ETP, le plus faible effet
Oregon State University est appariée à Oregon State University-Cascades Campus. Le montant bibliothécaire principal fixe est de 15 694 747. La ligne principale comporte 28 790 ETP et Cascades ajoute 1 035, soit 29 825. C’est le plus grand dénominateur apparié des cinq groupes, mais son facteur d’expansion est le plus faible, environ 1,0359. La réduction du rapport est de 3,47 %. Échelle absolue et sensibilité proportionnelle sont donc distinctes, même dans ce panel volontairement restreint.
Les allocations fournies par le principal sont 99 et un, totalisant à nouveau 100. Elles sont conservées comme provenance, pas comme multiplicateurs de dépenses. Remplacer le montant principal par un montant alloué modifierait le numérateur et répondrait à une autre question. La comparaison le fixe et demande seulement ce qui arrive lorsque le dénominateur inclut le second établissement explicitement lié. Cette condition rend comparables les cinq exercices comptables malgré leurs tailles différentes.
Avec l’Alaska, Oregon State montre qu’une déclaration de deux établissements ne produit pas nécessairement un dénominateur plusieurs fois plus grand. Indiana Wesleyan et Notre Dame illustrent l’autre extrémité du panel. National se situe entre les deux. Le contraste vient des relations effectivement publiées d’ETP dans les paires documentées. Il ne peut être déduit de la seule existence d’un établissement rattaché et n’autorise pas l’extrapolation aux groupes différemment structurés exclus par la règle stricte.
L’ordre numérique change dans les mêmes cinq cas
Avec les ETP de la ligne principale, l’ordre décroissant est Notre Dame, Indiana Wesleyan, Alaska Anchorage, Oregon State et National. Avec les dénominateurs appariés, il devient Alaska Anchorage, Notre Dame, Oregon State, Indiana Wesleyan et National. Quatre cas changent de position. Ce sont deux ordres des mêmes cinq rapports construits, avec chaque numérateur de dépense et le cadre comparatif fixes. Aucun établissement n’est ajouté parce qu’il modifierait opportunément le résultat.
Parmi les dix paires non ordonnées de cas, trois inversent l’ordre numérique et sept gardent leur ordre strict. Il n’y a pas d’égalité réelle ; le calcul prévoit néanmoins, pour d’éventuelles égalités exactes, la moyenne des rangs occupés. Les dix comparaisons sont liées, chaque cas apparaissant dans plusieurs paires. Ce ne sont pas dix observations indépendantes et la fraction d’inversions n’est pas une probabilité de population. Sa valeur est descriptive : elle montre que le choix du périmètre de déclaration peut modifier la présentation relative des cas, et pas seulement le niveau d’un rapport pris isolément.
Cet exercice ne doit pas devenir un palmarès des bibliothèques ou établissements. Une dépense par équivalent de charge publié ne mesure ni les occasions de lecture, ni la qualité du service, ni la pertinence des collections, ni l’apprentissage, ni l’efficacité. Le panel exclut aussi la majorité des groupes explicites selon sa règle stricte de composantes. Les changements d’ordre peuvent servir à interroger la construction d’une comparaison, mais ne prouvent pas que l’établissement le mieux placé offre une meilleure bibliothèque.
Séparer la traçabilité des sources de l’arithmétique
Le choix de la version compte avant même la première division. L’archive Academic Libraries contient un membre original et un révisé ; le révisé est utilisé. L’archive d’activité d’enseignement contient aussi un membre révisé fournissant les effectifs. L’index conservé mentionne janvier 2026 pour la révision bibliothécaire et septembre 2025 pour l’activité d’enseignement, avec des mises à jour de janvier 2026 pour le répertoire et les fichiers de statut. Les archives originales et les membres sélectionnés ont chacun leur empreinte. Ces choix fixent une version source précise, empêchant un téléchargement ultérieur ou une valeur originale plus commode de changer un cas sans avertissement.
Les indicateurs de réponse et de champ demandent le même soin. Tous les totaux principaux sélectionnés portent R, Reported. La règle exige aussi le code de verrouillage « complet/final » et la valeur « Not applicable » pour la méthode d’imputation de non-réponse indiquée. Ces conditions décrivent le statut publié ; elles ne vérifient pas indépendamment la dépense et ne certifient pas l’observation directe de chaque entrée. Les composantes d’effectifs comptent encore des valeurs générées et le zéro implicite publié. Une ligne complète peut être utilisable selon la règle sans représenter des personnes mesurées indépendamment ; une composante inapplicable peut être exclue sans être jugée défectueuse.
Les calculs gardent les fractions exactes jusqu’à l’affichage. Pour National, le facteur du dénominateur est 11166/7703, tandis que la réduction en pourcentage est 173150/5583. L’arrondi donne environ 1,450 et 31,01 %, respectivement. Une expansion d’environ 45 % du dénominateur n’est pas une baisse de 45 % du rapport : le numérateur est divisé par une quantité plus grande. Les entrées exactes et les deux formules, disponibles en téléchargement, permettent de le vérifier. La même discipline préserve les égalités exactes et empêche des valeurs arrondies séparément de décider des positions. Elle permet de reproduire un résumé sans prendre les décimales choisies pour une précision observationnelle supplémentaire.
Allocation, indicateurs officiels et conclusion vérifiable
Le NCES fournit déjà LEXPTOTF, un indicateur de dépense de bibliothèque par ETP, et ses fichiers dérivés peuvent contenir des valeurs d’établissements rattachés produites par allocation. Cette analyse ne reproduit pas un indicateur officiel affiché pour ensuite le déclarer faux. Elle construit E/B et E/D directement à partir de champs bruts précis : E est le même montant principal consolidé, B sa ligne publiée d’ETP et D les ETP complets de la paire. Aucune valeur DRVAL n’est mêlée aux calculs et PCAL_F ne réalloue jamais le numérateur.
Pour préparer un tableau de ressources par établissement, les vérifications pratiques sont précises : identifier le déclarant principal de chaque composante et tous ses membres explicites ; vérifier si les effectifs reposent sur le même ensemble ; conserver les distinctions entre généré, déclaré, zéro implicite et non applicable ; indiquer les périodes. Une jointure sur le seul UNITID ne permet pas ces vérifications. Les téléchargements compacts exposent les cinq montants principaux et les dix lignes sous-jacentes pour répéter l’arithmétique sans redistribuer les archives sources complètes.
L’apport est un audit fini de frontières comptables : cinq paires traçables, des effets de dénominateur contrastés et une sensibilité d’ordre clairement limitée. Son facteur médian est d’environ 1,450, avec une réduction médiane de 31,01 %, mais aucun résumé n’estime un schéma national. Les données permettent d’expliquer les changements de ces représentations particulières. Elles n’identifient ni personnes uniques, ni usagers réels, ni allocation idéale des moyens, ni dénominateur de dépense universellement correct. Garder cette frontière explicite rend la comparaison utile sans lui demander de répondre à une autre question.
ETP publiés : ligne déclarante et paire couverte
IPEDS · Exercice des bibliothèques 2023 · ETP 2022–23 · Cinq cas finis
Graphique complet et source

Faites défiler le graphique horizontalement pour le consulter. ↔
Graphique et valeurs
Faites défiler le tableau horizontalement pour voir toutes les colonnes.
| Paire déclarante | Identifiant principal | Autre identifiant | LEXPTOT principal fixe | ETP de la ligne principale | ETP de la paire appariée | ETP supplémentaires |
|---|---|---|---|---|---|---|
| Alaska Anchorage + Alaska Pacific | UNITID 102553 | UNITID 102669 | 6 128 511 | 6 753 | 7 230 | 477 |
| National + Northcentral | UNITID 119605 | UNITID 444130 | 3 426 152 | 15 406 | 22 332 | 6 926 |
| Indiana Wesleyan Marion + National & Global | UNITID 151801 | UNITID 488679 | 2 291 506 | 2 500 | 10 181 | 7 681 |
| Notre Dame of Maryland + Loyola Maryland | UNITID 163578 | UNITID 163046 | 4 539 731 | 1 323 | 6 320 | 4 997 |
| Oregon State + Cascades | UNITID 209542 | UNITID 440828 | 15 694 747 | 28 790 | 29 825 | 1 035 |
Collecte IPEDS finale/révisée, cinq cas strictement admissibles de deux établissements. Les montants LEXPTOT fixes conservent les unités monétaires de la source ; le code de devise n’a pas été vérifié séparément dans la documentation conservée. Ni conversion de devise ni ajustement pour l’inflation. Les ETP sont des équivalents de charge publiés, pas des personnes ni des usagers. Noms et identifiants historiques conservés ; aucune affirmation sur l’organisation actuelle.
Télécharger le graphique (SVG) ↓ · Télécharger le graphique (PNG) ↓

Un même numérateur, un ratio différent
IPEDS · Exercice des bibliothèques 2023 · ETP 2022–23 · Cinq cas finis
Graphique complet et source

Faites défiler le graphique horizontalement pour le consulter. ↔
Graphique et valeurs
Faites défiler le tableau horizontalement pour voir toutes les colonnes.
| Paire déclarante | Rapport principal E/B (unités monétaires sources / ETP) | Rapport apparié E/D (unités monétaires sources / ETP) | Facteur du dénominateur D/B | Réduction du rapport (%) | Position initiale | Position appariée |
|---|---|---|---|---|---|---|
| Alaska Anchorage + Alaska Pacific | 907,52 | 847,65 | 1,0706 | 6,60 | 3 | 1 |
| National + Northcentral | 222,39 | 153,42 | 1,4496 | 31,01 | 5 | 5 |
| Indiana Wesleyan Marion + National & Global | 916,60 | 225,08 | 4,0724 | 75,44 | 2 | 4 |
| Notre Dame of Maryland + Loyola Maryland | 3 431,39 | 718,31 | 4,7770 | 79,07 | 1 | 2 |
| Oregon State + Cascades | 545,15 | 526,23 | 1,0359 | 3,47 | 4 | 3 |
E/B contre E/D, avec le même montant monétaire E du déclarant principal. Les rapports de niveau s’expriment en unités monétaires de la source par ETP publié ; le code de devise n’a pas été vérifié séparément dans la documentation conservée. Ni conversion ni ajustement pour l’inflation. Les rapports sont arrondis à deux décimales, les facteurs à quatre et les réductions à deux. Les positions suivent l’ordre numérique décroissant dans ces cinq cas seulement ; elles ne mesurent ni la qualité des établissements ni une prétendue erreur d’un indicateur affiché par le NCES.
Télécharger le graphique (SVG) ↓ · Télécharger le graphique (PNG) ↓
Données et téléchargements
Faites défiler le tableau horizontalement pour voir toutes les colonnes.
| Paire déclarante | Identifiant principal | Autre identifiant | LEXPTOT principal fixe | ETP de la ligne principale | ETP de la paire appariée | ETP supplémentaires |
|---|---|---|---|---|---|---|
| Alaska Anchorage + Alaska Pacific | UNITID 102553 | UNITID 102669 | 6 128 511 | 6 753 | 7 230 | 477 |
| National + Northcentral | UNITID 119605 | UNITID 444130 | 3 426 152 | 15 406 | 22 332 | 6 926 |
| Indiana Wesleyan Marion + National & Global | UNITID 151801 | UNITID 488679 | 2 291 506 | 2 500 | 10 181 | 7 681 |
| Notre Dame of Maryland + Loyola Maryland | UNITID 163578 | UNITID 163046 | 4 539 731 | 1 323 | 6 320 | 4 997 |
| Oregon State + Cascades | UNITID 209542 | UNITID 440828 | 15 694 747 | 28 790 | 29 825 | 1 035 |
Collecte IPEDS finale/révisée, cinq cas strictement admissibles de deux établissements. Les montants LEXPTOT fixes conservent les unités monétaires de la source ; le code de devise n’a pas été vérifié séparément dans la documentation conservée. Ni conversion de devise ni ajustement pour l’inflation. Les ETP sont des équivalents de charge publiés, pas des personnes ni des usagers. Noms et identifiants historiques conservés ; aucune affirmation sur l’organisation actuelle.
Faites défiler le tableau horizontalement pour voir toutes les colonnes.
| Paire déclarante | Rapport principal E/B (unités monétaires sources / ETP) | Rapport apparié E/D (unités monétaires sources / ETP) | Facteur du dénominateur D/B | Réduction du rapport (%) | Position initiale | Position appariée |
|---|---|---|---|---|---|---|
| Alaska Anchorage + Alaska Pacific | 907,52 | 847,65 | 1,0706 | 6,60 | 3 | 1 |
| National + Northcentral | 222,39 | 153,42 | 1,4496 | 31,01 | 5 | 5 |
| Indiana Wesleyan Marion + National & Global | 916,60 | 225,08 | 4,0724 | 75,44 | 2 | 4 |
| Notre Dame of Maryland + Loyola Maryland | 3 431,39 | 718,31 | 4,7770 | 79,07 | 1 | 2 |
| Oregon State + Cascades | 545,15 | 526,23 | 1,0359 | 3,47 | 4 | 3 |
E/B contre E/D, avec le même montant monétaire E du déclarant principal. Les rapports de niveau s’expriment en unités monétaires de la source par ETP publié ; le code de devise n’a pas été vérifié séparément dans la documentation conservée. Ni conversion ni ajustement pour l’inflation. Les rapports sont arrondis à deux décimales, les facteurs à quatre et les réductions à deux. Les positions suivent l’ordre numérique décroissant dans ces cinq cas seulement ; elles ne mesurent ni la qualité des établissements ni une prétendue erreur d’un indicateur affiché par le NCES.
Faites défiler le tableau horizontalement pour voir toutes les colonnes.
| Paire déclarante | PCAL_F principal | Autre PCAL_F | Somme des facteurs | Part principale des ETP de la paire (%) | Indicateurs des ETP G / R / Z |
|---|---|---|---|---|---|
| Alaska Anchorage + Alaska Pacific | 100 | 0 | 100 | 93,40 | 4 / 2 / 0 |
| National + Northcentral | 100 | 0 | 100 | 68,99 | 2 / 4 / 0 |
| Indiana Wesleyan Marion + National & Global | 25 | 75 | 100 | 24,56 | 4 / 1 / 1 |
| Notre Dame of Maryland + Loyola Maryland | 21 | 79 | 100 | 20,93 | 4 / 2 / 0 |
| Oregon State + Cascades | 99 | 1 | 100 | 96,53 | 3 / 3 / 0 |
PCAL_F est fourni par le déclarant principal, dans les unités d’origine de la source ; les cinq paires totalisent chacune 100. Ces entrées ne servent ni à multiplier ni à réallouer la dépense. Les parts d’ETP sont une autre grandeur comptable. G = généré à partir d’autres valeurs ; R = déclaré ; Z = zéro implicite. Les indicateurs portent sur les six ETP utilisés dans chaque paire.
Faites défiler le tableau horizontalement pour voir toutes les colonnes.
| Étape | Groupes de déclarants principaux bibliothécaires | Explication fondée sur la source |
|---|---|---|
| Cadre initial explicite des déclarants principaux | 87 | 87 principaux et 273 rattachés ; groupes disjoints sans liens orphelins |
| Exclusions de seuil/valeur de dépense | 12 | Échec au seuil fixe de dépenses détaillées ou au filtre de valeur valide |
| Couverture des effectifs non résolue | 2 | Quatre établissements membres sans ligne EFIA propre ; LOCK_E12=-2 |
| Exclusions strictes de composantes numériques | 68 | 335 cellules sont A=Not applicable ; aucune substitution par zéro |
| Cinq cas finis conservés | 5 | Dix lignes institutionnelles ; 30 composantes d’ETP : G17/R12/Z1 |
La première ligne est le cadre initial. Les suivantes sont des issues mutuellement exclusives totalisant 87. Les deux cas de couverture incomplète viennent de lignes EFIA propres absentes, non de consolidations d’effectifs observées au-delà des limites des groupes. A signifie « Not applicable » (non applicable), et non inconnu, sans réponse ou erroné. Aucune cellule vide A n’est reconstruite en zéro.
Données et méthode
Notre méthode de calcul
- Utiliser les fichiers révisés al2023_rv.csv et efia2023_RV.csv, ainsi que les seuls membres FLAGS2023 et HD2023, tirés des archives officielles exactes. Les octets sources d’origine, les dictionnaires, les libellés de version de l’index et les empreintes des membres sont conservés ; aucune version n’a été choisie pour obtenir un résultat favorable.
- Vérifier que l’UNITID est unique et non vide dans les quatre fichiers, que les ensembles d’identifiants de FLAGS et du répertoire sont identiques et que les liens explicites entre déclarant principal et établissements rattachés existent pour les bibliothèques. Reconstituer la hiérarchie distincte des effectifs sur 12 mois. Aucune appartenance n’est déduite des noms, des adresses, des sites, des réseaux ou des consortiums.
- Appliquer les règles strictes fixes aux 87 groupes de déclarants principaux : liens de déclaration complets et valides, filtres sur les dépenses détaillées et sur le statut, couverture complète des effectifs et trois composantes d’ETP numériques non négatives dans chaque ligne incluse. Conserver les cinq paires admissibles. Les 2 exclusions pour couverture viennent de lignes EFIA propres absentes ; les 68 exclusions pour composantes contiennent 335 cellules A (Not applicable), et non des réponses inconnues.
- Utiliser FTEUG + FTEGD + FTEDPP tels que publiés. Les 30 composantes retenues portent les indicateurs G17/R12/Z1 ; les cinq indicateurs LEXPTOT sont R. Les valeurs de substitution estimées ou générées restent des équivalents de charge publiés, et non des déclarations uniformément directes. Conserver le zéro Z de la source et ne jamais transformer une cellule vide codée A en zéro.
- Garder fixe le montant brut LEXPTOT E du déclarant principal. Comparer E/B et E/D, où B est l’ETP de la ligne principale et D l’ETP exact de la paire appariée. Calculer D/B et 100 × (1 − B/D) en arithmétique rationnelle exacte. PCAL_F sert uniquement de provenance, jamais de multiplicateur de dépense ; aucune valeur DRVAL n’entre dans le calcul.
- Résumer les cinq cas fixes avec des quartiles inclusifs et des fractions exactes. Pour l’ordre décroissant secondaire, attribuer aux égalités la moyenne des rangs occupés, comptés à partir de un ; aucune égalité réelle ne se produit. Comparer les 10 paires de cas non ordonnées, liées entre elles, sans les traiter comme des observations indépendantes et sans leur attribuer d’intervalles de confiance.
- Le plan a été fixé en connaissance des métadonnées et avant le calcul des rapports et des rangs par établissement ; nous ne prétendons pas avoir travaillé en aveugle quant aux résultats. Une seconde mise en œuvre indépendante, à partir des données brutes, a vérifié le graphe des liens, le cadre retenu et l’arithmétique exacte. Cette concordance de calcul n’établit ni le nombre d’usagers réels, ni la couverture des services, ni la qualité des dépenses.
Ce que les données ne permettent pas de conclure
- Les montants LEXPTOT gardent les unités monétaires de la source. Le code de la devise n’a pas été vérifié séparément dans la documentation conservée ; aucune conversion de devise ni aucun ajustement pour l’inflation n’est appliqué. Les rapports de niveau s’expriment en unités monétaires de la source par ETP publié. Les réductions relatives et les facteurs de dénominateur éliminent le numérateur monétaire fixe.
- Les cinq cas strictement admissibles de deux établissements forment un panel comptable fini, pas un échantillon national, ni une estimation d’un taux d’omission, ni un classement d’universités ou de bibliothèques.
- La règle stricte des trois composantes numériques exclut 68 groupes qui comptent 335 cellules A (Not applicable) de la source. Cela ne prouve ni des valeurs inconnues, ni une mauvaise déclaration, ni que cette définition des ETP serait la seule autre définition légitime. Aucun cadre assoupli et aucune reconstitution de zéros ne sont utilisés.
- Deux groupes dont la couverture reste non résolue comptent quatre membres sans ligne EFIA propre et avec LOCK_E12=-2. Dans ces fichiers, aucune consolidation E12 observée ne franchit la limite d’un groupe de bibliothèques.
- L’ETP publié est un équivalent lié à l’activité d’enseignement et à la déclaration, pas un nombre de personnes uniques ni d’usagers réels. Les indicateurs « généré », « déclaré » et « zéro implicite » diffèrent ; le verrouillage complet/final et IMP=-2 ne garantissent pas des observations uniformément directes.
- L’exercice fiscal 2023 des bibliothèques et l’activité d’enseignement de juillet 2022 à juin 2023 ne sont pas alignés de façon indépendante sur un calendrier fiscal exact ni sur une cohorte de services.
- Les entrées PCAL_F sont une provenance d’allocation fournie par le déclarant principal, pas des parts indépendantes d’usagers ou d’effectifs. Leur somme de 100 dans chaque paire sélectionnée n’autorise pas à multiplier ni à réallouer le numérateur de dépense fixe.
- Les rapports initiaux et appariés sont des comparaisons construites à partir de champs bruts, pas une correction avant/après vérifiée de l’indicateur LEXPTOTF affiché par le NCES. Rien n’en est déduit sur la qualité du service, l’efficacité, l’apprentissage, l’accessibilité ni sur une recommandation d’université.
- L’ordre numérique et les inversions de paires ne valent que pour les mêmes cinq cas. Les dix comparaisons de paires de cas sont liées, pas indépendantes ; les noms et identifiants renvoient à la collecte historique de la source, pas à des organisations actuelles vérifiées.
Sources originales
- NCES/IPEDS complete official data-file index
Index officiel complet des fichiers de données NCES/IPEDS : index des archives et des dictionnaires utilisés dans cette étude. Academic Libraries révisé en janvier 2026 ; EFIA en septembre 2025 ; FLAGS et répertoire mis à jour en janvier 2026. https://nces.ed.gov/ipeds/datacenter/DataFiles.aspx?year=-1
Consulté le 30 octobre 2026
- NCES/IPEDS 2023–24 final/revised Access database metadata
Métadonnées finales/révisées de la base Access NCES/IPEDS 2023–24 : Le fichier FLAGS2023 définit séparément les liens UNITID entre déclarant principal et établissements rattachés, pour Academic Libraries et pour les effectifs sur 12 mois, ainsi que les facteurs d’allocation. Aucune appartenance n’est déduite des noms ou des sites. https://nces.ed.gov/Ipeds/tablefiles/tableDocs/IPEDS202324Tablesdoc.xlsx
Consulté le 30 octobre 2026
- NCES/IPEDS AL2023 official source archive
NCES/IPEDS AL2023 archive source officielle : membre sélectionné al2023_rv.csv. Nous fournissons les entrées factuelles pertinentes sous forme compacte et nos résultats dérivés originaux, mais pas l’archive complète. SHA256 db160c79b15851c4a8d9cdf68c69be821242fc040e5bb29a6394c83278517a17. https://nces.ed.gov/ipeds/complete-data-files/AL2023.zip
Consulté le 30 octobre 2026
- NCES/IPEDS AL2023 official data dictionary
NCES/IPEDS AL2023 dictionnaire officiel des données : définitions réelles des variables, libellés des valeurs, applicabilité et codes d’imputation, tous vérifiés. SHA256 856fe06d2ccd3f8f9b0409c2962e9a376237aa76ebb70f3361dd00f54de4376c. https://nces.ed.gov/ipeds/complete-data-files/AL2023_Dict.zip
Consulté le 30 octobre 2026
- NCES/IPEDS FLAGS2023 official source archive
NCES/IPEDS FLAGS2023 archive source officielle : membre sélectionné flags2023.csv. Nous fournissons les entrées factuelles pertinentes sous forme compacte et nos résultats dérivés originaux, mais pas l’archive complète. SHA256 77f23ec720ab080284ad48448ccdd819da990efe0e152990054fc0d22e5a601e. https://nces.ed.gov/ipeds/complete-data-files/FLAGS2023.zip
Consulté le 30 octobre 2026
- NCES/IPEDS FLAGS2023 official data dictionary
NCES/IPEDS FLAGS2023 dictionnaire officiel des données : définitions réelles des variables, libellés des valeurs, applicabilité et codes d’imputation, tous vérifiés. SHA256 3b76f91d6ebf55d8abf32259e73915cbaaf3f553c8482776e30a642b425be75d. https://nces.ed.gov/ipeds/complete-data-files/FLAGS2023_Dict.zip
Consulté le 30 octobre 2026
- NCES/IPEDS EFIA2023 official source archive
NCES/IPEDS EFIA2023 archive source officielle : membre sélectionné efia2023_RV.csv. Nous fournissons les entrées factuelles pertinentes sous forme compacte et nos résultats dérivés originaux, mais pas l’archive complète. SHA256 872bad96a104c0754e80786fa053d135ee32e15f39ae54cfd7b814722f30aa12. https://nces.ed.gov/ipeds/complete-data-files/EFIA2023.zip
Consulté le 30 octobre 2026
- NCES/IPEDS EFIA2023 official data dictionary
NCES/IPEDS EFIA2023 dictionnaire officiel des données : définitions réelles des variables, libellés des valeurs, applicabilité et codes d’imputation, tous vérifiés. SHA256 dd9a02b9fff4b8c50079fbbd2626af01503cc1845d1b60e81390b935a4536eab. https://nces.ed.gov/ipeds/complete-data-files/EFIA2023_Dict.zip
Consulté le 30 octobre 2026
- NCES/IPEDS HD2023 official source archive
NCES/IPEDS HD2023 archive source officielle : membre sélectionné hd2023.csv. Nous fournissons les entrées factuelles pertinentes sous forme compacte et nos résultats dérivés originaux, mais pas l’archive complète. SHA256 7865dec01a81ec0550aba7d862a49983de8bce45a603aee45af36e6c9692110b. https://nces.ed.gov/ipeds/complete-data-files/HD2023.zip
Consulté le 30 octobre 2026
- NCES/IPEDS HD2023 official data dictionary
NCES/IPEDS HD2023 dictionnaire officiel des données : définitions réelles des variables, libellés des valeurs, applicabilité et codes d’imputation, tous vérifiés. SHA256 11ec52daa38e39fd78bc0f2c18e8232b3c92e1ac0fdef7bed3f06391424c79c5. https://nces.ed.gov/ipeds/complete-data-files/HD2023_Dict.zip
Consulté le 30 octobre 2026
- US Copyright Office: What Does Copyright Protect?
US Copyright Office, « What Does Copyright Protect? » : base étroite pour des résultats numériques factuels compacts et une analyse originale, et non licence générale pour les compilations de sources ou pour l’article. Les enregistrements, dictionnaires et logos des sources ne sont pas republiés en bloc. https://www.copyright.gov/help/faq/faq-protect.html
Consulté le 30 octobre 2026
Citer et réutiliser cette étude
Alisson Bento. Une déclaration de bibliothèque, deux lignes d’ETP. 2026, recherche originale. https://alissonbento.com/fr/research/ipeds-library-reporting-boundaries-five-cases-2023/
Le NCES/IPEDS fournit les faits publics utilisés ici. Les téléchargements contiennent des entrées numériques sélectionnées et compactes, des identifiants d’établissements, des calculs et du code originaux et des références aux sources, mais pas les archives originales complètes ni la documentation des sources. Le U.S. Copyright Office distingue les faits de l’expression protégée ; cette base étroite, limitée aux résultats factuels, n’est ni une licence CC0 ni une licence générale pour le contenu du NCES ou pour cet article complet. Analyse et explications originales : Alisson Bento. Aucun soutien d’un établissement ni aucune validation par des usagers réels n’est suggéré.
Corrections ou questions éditoriales