
Una domanda sui finanziamenti, due risposte diverse a seconda della ponderazione
Quale flusso di finanziamento contribuisce di più alle oscillazioni delle entrate dichiarate delle biblioteche pubbliche? La risposta dipende da che cosa riceve peso nel calcolo. In un panel fisso di 43 sistemi bibliotecari della British Columbia nel 2018–2024, i contributi della Public Libraries Branch rappresentano il 70,95% di una scomposizione aggregata della varianza della variazione normalizzata delle entrate all’interno di ciascun sistema. Se si aggiungono pesi fissi basati sulle entrate del 2018, però, l’ordine cambia: il sostegno degli enti locali contribuisce per il 49,64%, contro il 38,41% di quei contributi. Nessuno dei due calcoli descrive la varianza di tutte le entrate delle biblioteche della British Columbia. Riassumono aspetti diversi dello stesso panel selezionato.
La distinzione conta per chi cerca di interpretare un’affermazione sulla stabilità dei finanziamenti. Un grande movimento relativo in un bilancio piccolo può essere molto importante per quel sistema, ma pesare poco sul movimento di un bilancio combinato più grande. Dare più influenza ai bilanci di partenza più grandi cambia quindi la domanda. Il primo calcolo pesa già i sistemi in base alla loro varianza normalizzata osservata; il secondo aggiunge sopra a questo una ponderazione per le entrate di partenza. Indicare uno dei due risultati come l’esperienza della biblioteca tipica, senza spiegare i pesi, nasconderebbe che cosa misurano i numeri.
L’analisi dipende inoltre da un particolare file ufficiale. Un altro formato elencato ufficialmente contiene un disaccordo storico rilevante, di cui si parla più avanti. Documenti indipendenti sulle date dei contributi sostengono le etichette degli anni del file Excel, ma non ne certificano ogni valore. I sistemi mantenuti rappresentano solo dal 52,19% al 57,14% delle entrate dichiarate da tutte le righe della fonte nei sette anni. Sono risultati contabili storici e circoscritti, non una valutazione finanziaria completa della provincia, una stima del rischio futuro o un invito a sostituire una fonte di finanziamento con un’altra.
Perché il file Excel e il file CSV non sono intercambiabili
La fonte è il dataset di statistiche sulle biblioteche pubbliche della Provincia della British Columbia, insieme alle domande dell’indagine pubblicate. Il file Excel scaricato è identificato da un checksum fisso. Anche se il nome del file indica la versione 24 e un periodo 2002–2024, il file stesso indica la versione 25 e contiene un foglio più recente. Questo studio fissa il periodo 2018–2024 e non aggiunge l’anno successivo. Una citazione riproducibile deve indicare i byte effettivi e i fogli scelti, senza dare per scontato che il nome di un file descriva in modo immutabile il contenuto.
Il file CSV scaricato a parte coincide con il file Excel su ogni valore numerico accoppiato nei quattro campi di entrata scelti per il 2023 e il 2024. Negli anni precedenti non coincide: dal 2018 al 2022 solo poche celle accoppiate per anno corrispondono. In diversi confronti il CSV riporta invece valori di un anno precedente del file Excel. Questa è un’osservazione diagnostica, non una base per spostare le date. I due formati possono quadrare ciascuno al proprio interno, quindi un controllo positivo sulle somme non basta a stabilire a quale periodo di rendicontazione si riferiscano i valori.
Documenti indipendenti di Burnaby forniscono riferimenti di data. Il rapporto annuale 2019 indica contributi provinciali di C$476.627 (dollari canadesi) nel 2018 e di C$470.080 nel 2019. Il rapporto 2021 indica C$512.359 nel 2020 e C$470.080 nel 2021, in linea con i valori del file Excel alla precisione in dollari interi del rapporto. L’informativa finanziaria 2022 indica a parte un incasso di C$122.927 di sostegno per il COVID, che corrisponde al campo dei contributi aggiuntivi di quell’anno. Questi riferimenti sostengono le date scelte nel file Excel per il periodo in disaccordo. Non convalidano le entrate di ogni sistema né spiegano ogni differenza fra i formati. Nessun valore del CSV viene rietichettato, unito o presentato come replica dello stesso periodo.
Le entrate dichiarate sono più ampie delle risorse di funzionamento
La scomposizione usa tre aggregati della fonte: il sostegno totale degli enti locali, i contributi totali della Public Libraries Branch e le altre entrate totali. La loro somma è il totale delle entrate della fonte. Il sostegno locale riunisce i contributi comunali e regionali secondo la definizione dell’indagine, che esclude i contributi in natura e i costi pagati direttamente da un comune. L’aggregato dei contributi provinciali è specificamente la categoria della Public Libraries Branch. «Altre entrate» resta una categoria ampia: può comprendere altro sostegno pubblico, tariffe, multe, donazioni e altre fonti. Non è una misura pulita della raccolta fondi privata né dei ricavi commerciali.
L’analisi non trasforma questi aggregati in entrate correnti di funzionamento. I dettagli sulla parte corrente e su quella in conto capitale non sono disponibili in modo uniforme negli anni scelti, anche quando le intestazioni delle colonne restano. Importi una tantum e forse legati a investimenti restano quindi dentro i totali dichiarati. Non si dimostra nemmeno una base uniforme di contabilità di cassa. L’informativa 2022 di Burnaby distingue esplicitamente tra ricevere fondi vincolati e rilevarli come entrate quando si sostengono le spese collegate. Quel documento è utile come riferimento di data, ma il suo totale contabile non può semplicemente sostituire il totale dell’indagine, il cui perimetro è diverso.
I trasferimenti dalle riserve sono dichiarati a parte e non vengono inseriti come quarta componente. I valori disponibili dei trasferimenti dalle riserve sono incompleti: solo da 25 a 38 sistemi mantenuti forniscono valori numerici in un dato anno. Le caselle vuote e i segni testuali di «non disponibile» o «non applicabile» restano non numerici, senza diventare zeri. Qualsiasi somma dei valori di riserva disponibili è quindi un riepilogo parziale della disponibilità, non l’attività completa di riserva del panel. La scomposizione delle entrate non attribuisce alle riserve i movimenti non spiegati e non sostituisce le spese alle entrate quando una misura di finanziamento desiderata non è disponibile.
Un insieme coerente di record dichiaranti, non una storia verificata dei confini
Il file Excel fornisce 71 simboli di sistema in ciascun anno scelto. Che un simbolo ricompaia non basta a stabilire la confrontabilità. Si controllano insieme anche nomi e tipi di sistema. Nei metadati storici due simboli passano da Vancouver Public Library a Vancouver Island Regional Library e viceversa. Non vengono scambiati né corretti in silenzio. Altri cambi di nome breve sono esclusi per prudenza, anche quando potrebbero essere solo di forma, perché altrimenti nella serie storica entrerebbe un’ipotesi non documentata sull’identità.
Un sistema deve inoltre avere valori numerici per tutte e tre le componenti di entrata e per il totale in ogni anno scelto, totali positivi e una riconciliazione additiva. I valori mancanti non vengono dedotti da un residuo che per caso è zero. Questi controlli fissi lasciano 43 sistemi ed escludono i restanti 28. Ogni componente mantenuta è non negativa e le componenti mantenute quadrano esattamente come dichiarato. I risultati pubblici includono i motivi di esclusione, così che si possa distinguere l’incoerenza dei metadati dai campi finanziari incompleti, invece di trattare tutte le esclusioni come prova equivalente di dichiarazioni scadenti.
Il gruppo mantenuto è descritto come coerente nei metadati, non come un insieme di popolazioni di servizio verificate in modo indipendente e invariate. Possono restare cambiamenti di confine o di dichiarazione non registrati. La sua quota sulle entrate di tutte le righe della fonte va dal 52,19% al 57,14%; le esclusioni includono sistemi grandi e non si possono liquidare come trascurabili. Il panel bilanciato di sette anni migliora il confronto all’interno dei singoli record, ma non è un campione probabilistico da cui i sistemi mancanti si possano rappresentare automaticamente. Affermazioni valide per tutta la provincia richiederebbero un’altra soluzione per completezza e identità.
Come funziona la scomposizione contabile
Per ogni sistema e per ciascuna delle sei variazioni annuali, la variazione di ogni componente è divisa per le entrate totali dichiarate dell’anno precedente. I tre contributi delle componenti che ne risultano si sommano alla variazione proporzionale totale delle entrate di quel sistema. Per esempio, un aumento di una componente di dieci rispetto a un totale precedente di cento contribuisce con dieci punti percentuali alla crescita delle entrate totali. Non è la crescita percentuale della componente stessa. Il denominatore comune, cioè il totale dell’anno precedente, rende i contributi additivi senza confondere l’alto tasso di crescita di un piccolo flusso di finanziamento con un grande contributo al bilancio complessivo.
Nelle sei variazioni, la crescita normalizzata totale ha una varianza campionaria. Ogni componente riceve la propria covarianza con la crescita normalizzata totale. Poiché le variazioni delle componenti si sommano alla variazione totale, le tre covarianze si sommano alla varianza totale. Dividendo ciascuna covarianza per quella varianza si ottengono quote con segno che, in un sistema, sommano a uno. È un’identità contabile sul movimento congiunto. Non individua quale ente di finanziamento abbia causato una variazione, se un contributo abbia evitato un esito peggiore o che cosa sarebbe accaduto con un altro assetto di finanziamento.
La statistica primaria aggregata somma le covarianze delle componenti sui sistemi mantenuti e divide per la somma delle loro varianze. Equivale quindi a una media delle quote dei singoli sistemi ponderata per la varianza. Ogni sistema contribuisce con sei variazioni, ma un numero uguale di variazioni non rende uguali i pesi. Un calcolo di sensibilità separato moltiplica sia la covarianza sia la varianza per le entrate fisse del 2018 del sistema prima di aggregare. Mediane e quartili offrono un’altra vista della distribuzione. Qui nessun sistema ha varianza zero; in generale, un sistema così avrebbe una quota individuale di covarianza non definita, non una quota pari a zero.
Che cosa sostiene il risultato primario
Le quote aggregate della varianza normalizzata all’interno dei sistemi sono il 6,81% per il sostegno degli enti locali, il 70,95% per i contributi della Public Libraries Branch e il 22,24% per le altre entrate. La componente dei contributi provinciali è il maggiore contributo con segno in 35 dei 43 sistemi mantenuti. Il sostegno locale è il maggiore in sei e le altre entrate in due, senza parità. Non è la proporzione delle entrate annuali fornita da ciascuna fonte. Una componente può fornire una quota modesta di un bilancio e contribuire molto alle sue oscillazioni relative nel tempo.
Le quote mediane dei sistemi sono rispettivamente il 7,39%, il 72,39% e il 9,80%. La metà centrale delle quote dei contributi provinciali va dal 55,51% all’88,75%. In questo panel la mediana e la quota aggregata dei contributi provinciali sono vicine, ma rispondono a domande diverse e la loro vicinanza numerica non va generalizzata. Le mediane delle componenti non sommano a uno perché la mediana di ciascuna componente può venire da un sistema diverso. Non vanno disegnate come una composizione a barre sovrapposte né interpretate come la scomposizione dei finanziamenti di una biblioteca rappresentativa.
Il peso di varianza individuale più grande è il 16,39%. Ricalcolando la statistica aggregata dopo aver escluso a turno ogni sistema, i contributi provinciali variano tra il 69,66% e il 75,24%. Gli intervalli corrispondenti sono dal 5,97% all’8,15% per il sostegno locale e dal 17,13% al 23,41% per le altre entrate. Sono diagnostiche dell’influenza, non intervalli di confidenza né stime alternative tra cui scegliere la risposta preferita. Il risultato principale mantiene ogni sistema idoneo. Un peso grande non è di per sé una prova che i dati di un sistema siano sbagliati o che le sue finanze siano gestite in modo particolarmente cattivo.
Perché la ponderazione per la dimensione del bilancio cambia l’enfasi
Con l’aggiunta dei pesi fissi sulle entrate del 2018, i contributi diventano il 49,64% per il sostegno degli enti locali, il 38,41% per i contributi della Public Libraries Branch e l’11,94% per le altre entrate. La componente degli enti locali supera ora quella dei contributi provinciali. È un cambiamento sostanziale di interpretazione, non una semplice differenza di arrotondamento. Mostra perché un articolo sulla variazione dei finanziamenti dovrebbe dichiarare la propria regola di ponderazione prima di offrire un’affermazione semplice sulla fonte dominante. Un risultato sui movimenti relativi tra sistemi dichiaranti non deve coincidere con uno che dà più influenza ai bilanci di partenza più grandi.
La versione ponderata per la dimensione non è comunque la scomposizione della varianza delle entrate combinate del panel. I suoi pesi sono prodotti delle entrate di partenza e della varianza normalizzata di ciascun sistema. Un vero calcolo aggregato sommerebbe prima le entrate annuali tra i sistemi e poi esaminerebbe la serie temporale risultante, includendo il movimento congiunto tra i sistemi. Qui la crescita annuale aggregata è un termine di paragone descrittivo, non un sostituto dell’uno o dell’altro indicatore aggregato all’interno dei sistemi. Tenere separate queste costruzioni evita di attribuire un’interpretazione da totale provinciale a una statistica non pensata per rispondere a quella domanda.
Nessuna delle due regole di ponderazione è per sua natura quella giusta per ogni lettore. Chi pianifica i servizi e si interessa ai movimenti proporzionali dentro le unità dichiaranti può trovare utile la vista normalizzata. Chi si interessa all’influenza dei bilanci più grandi può volere accanto la sensibilità alla dimensione di partenza. Tutti gli importi restano nominali: variazioni dei prezzi, del potere d’acquisto e del costo di erogare i servizi bibliotecari sono fuori dalla grandezza stimata. Una serie finanziaria può variare anche quando le risorse di servizio si muovono in modo diverso, quindi i risultati non possono stabilire variazioni equivalenti di orari di apertura, personale o raccolte. Non si deve scambiare un contributo di covarianza descrittivo per una misura di adeguatezza dei finanziamenti, di qualità del servizio o di opportunità di diversificare. Il risultato utile è il contrasto tra riepiloghi definiti in modo esplicito, insieme ai limiti del panel disponibile.
Quote negative e variazioni annuali richiedono un linguaggio attento
Sei sistemi mantenuti hanno un contributo di covarianza negativo per il sostegno degli enti locali, uno ha un contributo negativo per i contributi provinciali e dieci hanno un contributo negativo per le altre entrate. Quattro quote dei contributi provinciali superano il 100%. Queste possibilità sono matematicamente coerenti anche se le entrate osservate delle componenti sono non negative. Una componente che tende a muoversi in senso opposto alle variazioni totali può compensare il movimento congiunto positivo di un’altra. Le quote riassumono queste relazioni con segno: non sono probabilità né percentuali letterali di denaro ricevuto. Non implicano contributi negativi, frodi contabili o un effetto stabilizzante causale.
Anche i riepiloghi annuali cambiano con l’aggregazione. Nel 2023 la media aritmetica della crescita totale dei singoli sistemi è del 40,41%, mentre la crescita delle entrate combinate del panel mantenuto è del 14,31%. Nel 2024 queste cifre sono −21,87% e −2,19%. La media aritmetica dà a ciascun sistema mantenuto lo stesso peso in quel riepilogo annuale; la crescita combinata pesa di fatto i sistemi per i loro totali dell’anno precedente. Sono cose separate dai pesi di varianza usati nella scomposizione principale. I contrasti mostrano le conseguenze dell’aggregazione senza individuare un particolare meccanismo amministrativo o politico.
Le tre medie aritmetiche dei contributi delle componenti si sommano alla media aritmetica della crescita totale in ogni anno, perché usano gli stessi sistemi e la stessa definizione di denominatore. La crescita totale mediana è mostrata a parte: le mediane delle componenti in genere non si sommano ad essa. Grandi incassi una tantum seguiti da incassi minori possono produrre un forte aumento e una forte diminuzione anche senza un taglio al sostegno corrente. Sei variazioni storiche non possono stabilire imprevedibilità, una distribuzione del rischio futuro o l’effetto di un programma di contributi. Questo studio evita quindi di descrivere ogni movimento al ribasso come un ritiro dei finanziamenti.
Che cosa aggiunge questo studio e che cosa lascia aperto
La stabilità dei finanziamenti delle biblioteche è già un tema di ricerca. Lo studio di Enami, Byington e Alm sulle biblioteche dell’Ohio esamina stabilizzazione e diversificazione dei finanziamenti e prestazioni delle istituzioni, in un altro contesto di politiche e con un disegno di ricerca causale. Questa analisi non pretende di essere il primo studio sulla stabilità dei finanziamenti né tenta di riprodurre quelle conclusioni causali nella British Columbia. Il suo contributo è più circoscritto: una scomposizione trasparente del movimento congiunto delle entrate dichiarate, un confronto tra obiettivi di ponderazione e il trattamento esplicito dei problemi di periodo della fonte e di copertura che limitano la risposta.
La riproduzione pubblica usa input selezionati sui sistemi dichiaranti, non un intero file pluriennale. Conserva tutte le 497 righe scelte, così che si possano controllare la regola di idoneità dei 43 sistemi e i record esclusi. Il codice allegato funziona con la libreria standard di Python e con percorsi di input e output espliciti. Riproduce le identità contabili, i riepiloghi delle distribuzioni tra sistemi, i pesi alternativi, i confronti annuali e le diagnostiche di esclusione. Nomi e identificativi servono alla tracciabilità della fonte; non sono presentati come una classifica di efficienza o di rischio finanziario. Gli hash dei file originali e i collegamenti alle fonti documentano quale versione dei dati usa l’analisi.
La conclusione è volutamente condizionata e in due parti. In questo panel fissato e coerente nei metadati, i contributi della Public Libraries Branch dominano la varianza aggregata della variazione normalizzata delle entrate all’interno dei sistemi e sono il maggiore contributo per la maggior parte dei sistemi mantenuti. Aggiungere la ponderazione per le entrate di partenza fa passare in testa il sostegno degli enti locali. Entrambe le affermazioni devono viaggiare insieme a copertura provinciale incompleta, perimetro ampio delle entrate dichiarate, conflitto fra i formati ufficiali e breve finestra storica. Insieme offrono un modo difendibile di chiedersi che cosa pesi davvero una statistica sulla variazione dei finanziamenti, non un verdetto universale su quale fonte renda finanziariamente sicure le biblioteche.
La ponderazione per le entrate di partenza cambia il contributo principale
British Columbia · 43 sistemi bibliotecari · 2018–2024
Grafico completo e fonte

Scorri il grafico in orizzontale per esaminarlo. ↔
Grafico e valori
Scorri la tabella in orizzontale per vedere tutte le colonne.
| Componente | Aggregata primaria (%) | Ponderata per le entrate di partenza (%) | Mediana dei sistemi (%) | Primo quartile (%) | Terzo quartile (%) |
|---|---|---|---|---|---|
| Sostegno degli enti locali | 6,81 | 49,64 | 7,39 | 1,15 | 24,81 |
| Contributi della Public Libraries Branch | 70,95 | 38,41 | 72,39 | 55,51 | 88,75 |
| Altre entrate | 22,24 | 11,94 | 9,80 | 0,65 | 23,39 |
Le due colonne aggregate sono percentuali delle rispettive scomposizioni aggregate della varianza; le colonne della mediana e dei quartili descrivono le quote individuali con segno dei sistemi, in percentuale. I pesi primari sono le varianze dei sistemi; la sensibilità aggiunge le entrate fisse del 2018. Nessuna delle due è la varianza aggregata della provincia. Le percentuali mostrate, arrotondate, possono non sommare a 100%.

Mediane e intervalli interquartili non sono una composizione
British Columbia · 43 sistemi bibliotecari · 2018–2024
Grafico completo e fonte
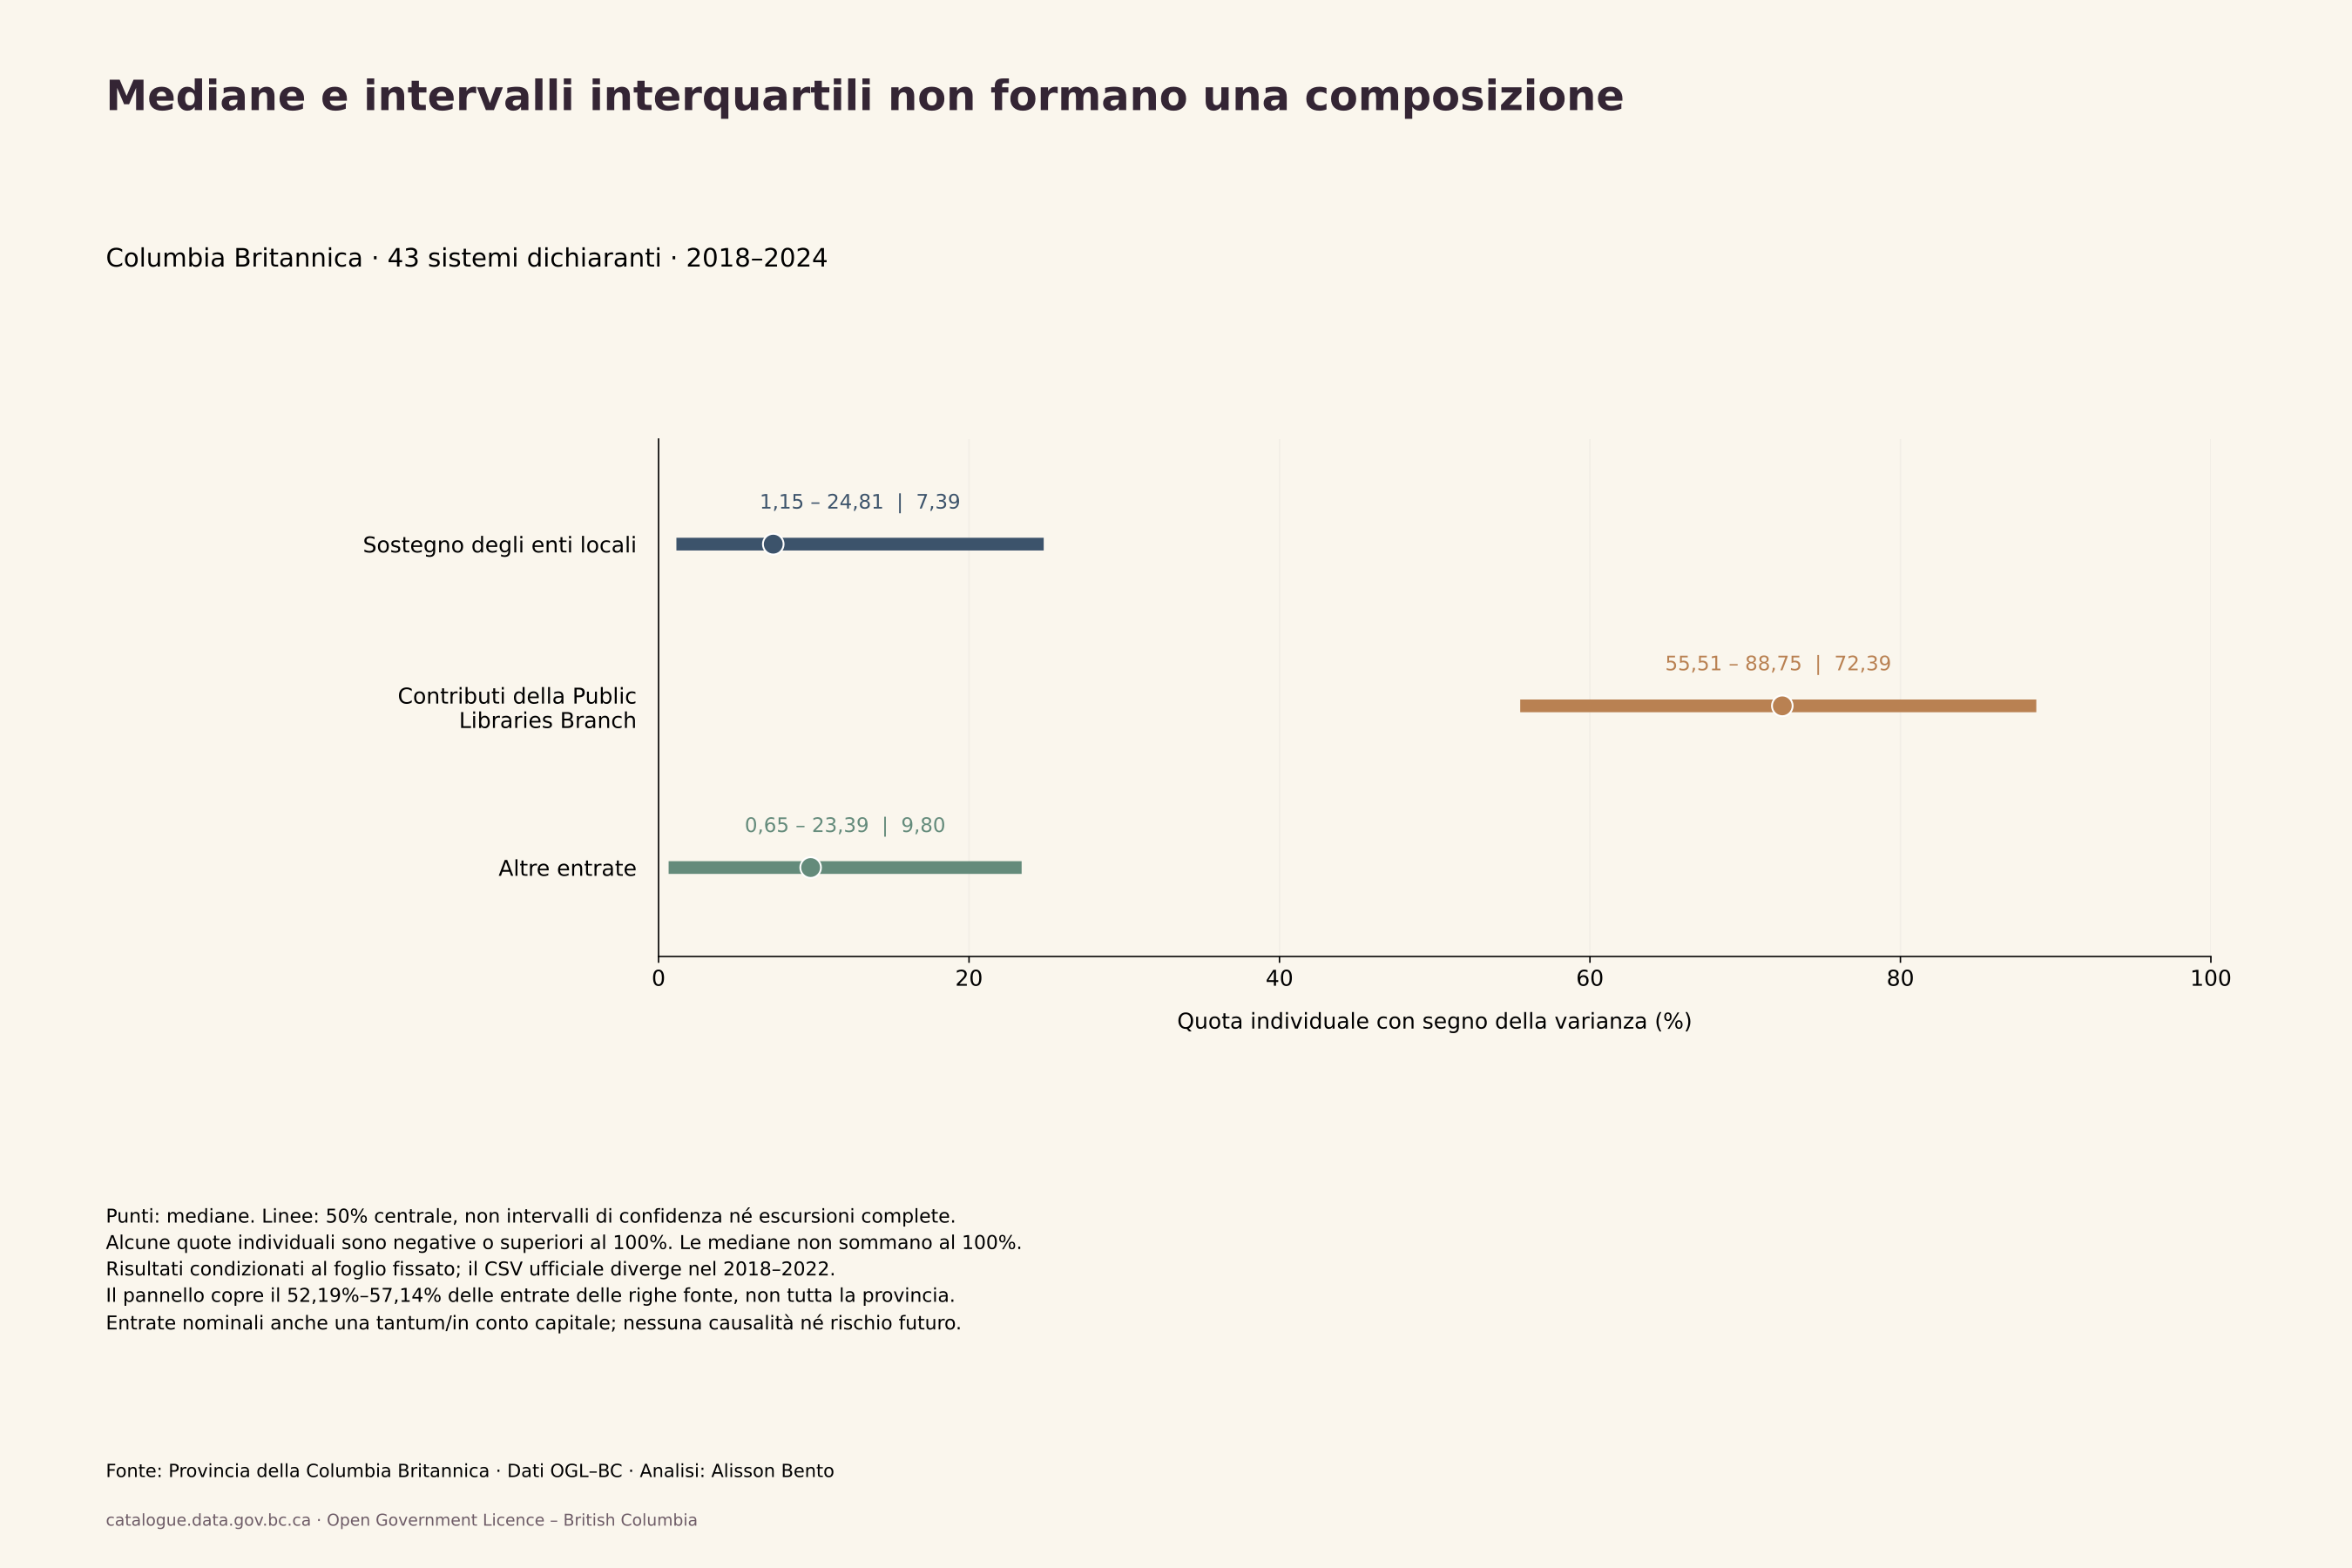
Scorri il grafico in orizzontale per esaminarlo. ↔
Grafico e valori
Scorri la tabella in orizzontale per vedere tutte le colonne.
| Componente | Aggregata primaria (%) | Ponderata per le entrate di partenza (%) | Mediana dei sistemi (%) | Primo quartile (%) | Terzo quartile (%) |
|---|---|---|---|---|---|
| Sostegno degli enti locali | 6,81 | 49,64 | 7,39 | 1,15 | 24,81 |
| Contributi della Public Libraries Branch | 70,95 | 38,41 | 72,39 | 55,51 | 88,75 |
| Altre entrate | 22,24 | 11,94 | 9,80 | 0,65 | 23,39 |
Le due colonne aggregate sono percentuali delle rispettive scomposizioni aggregate della varianza; le colonne della mediana e dei quartili descrivono le quote individuali con segno dei sistemi, in percentuale. I pesi primari sono le varianze dei sistemi; la sensibilità aggiunge le entrate fisse del 2018. Nessuna delle due è la varianza aggregata della provincia. Le percentuali mostrate, arrotondate, possono non sommare a 100%.

Dati e download
Scorri la tabella in orizzontale per vedere tutte le colonne.
| Componente | Aggregata primaria (%) | Ponderata per le entrate di partenza (%) | Mediana dei sistemi (%) | Primo quartile (%) | Terzo quartile (%) |
|---|---|---|---|---|---|
| Sostegno degli enti locali | 6,81 | 49,64 | 7,39 | 1,15 | 24,81 |
| Contributi della Public Libraries Branch | 70,95 | 38,41 | 72,39 | 55,51 | 88,75 |
| Altre entrate | 22,24 | 11,94 | 9,80 | 0,65 | 23,39 |
Le due colonne aggregate sono percentuali delle rispettive scomposizioni aggregate della varianza; le colonne della mediana e dei quartili descrivono le quote individuali con segno dei sistemi, in percentuale. I pesi primari sono le varianze dei sistemi; la sensibilità aggiunge le entrate fisse del 2018. Nessuna delle due è la varianza aggregata della provincia. Le percentuali mostrate, arrotondate, possono non sommare a 100%.
Scorri la tabella in orizzontale per vedere tutte le colonne.
| Componente | Maggiore contributo: sistemi | Quota negativa: sistemi | Quota superiore al 100%: sistemi | Minimo escludendo un sistema (%) | Massimo escludendo un sistema (%) |
|---|---|---|---|---|---|
| Sostegno degli enti locali | 6 | 6 | 0 | 5,97 | 8,15 |
| Contributi della Public Libraries Branch | 35 | 1 | 4 | 69,66 | 75,24 |
| Altre entrate | 2 | 10 | 0 | 17,13 | 23,41 |
Conteggi sui 43 sistemi mantenuti. Gli intervalli ottenuti escludendo un sistema alla volta sono diagnostiche di influenza, non intervalli di confidenza. Peso di varianza maggiore: 16,39%; nessun sistema con varianza zero e nessuna parità tra i maggiori contributi.
Scorri la tabella in orizzontale per vedere tutte le colonne.
| Anno | Contributo medio del sostegno locale (punti percentuali) | Contributo medio dei contributi PLB (punti percentuali) | Contributo medio delle altre entrate (punti percentuali) | Crescita totale media (%) | Crescita totale mediana (%) | Crescita combinata del panel (%) |
|---|---|---|---|---|---|---|
| 2019 | 3,91 | 0,10 | 2,40 | 6,42 | 5,19 | 3,66 |
| 2020 | −1,26 | 3,33 | −1,31 | 0,76 | 0,89 | −5,07 |
| 2021 | 3,98 | −3,18 | 1,94 | 2,75 | 1,64 | 6,98 |
| 2022 | 2,27 | 10,66 | 1,14 | 14,07 | 7,79 | 4,86 |
| 2023 | 3,86 | 32,69 | 3,86 | 40,41 | 34,21 | 14,31 |
| 2024 | 3,23 | −25,18 | 0,09 | −21,87 | −19,06 | −2,19 |
I contributi medi delle componenti sono punti percentuali della crescita totale e si sommano esattamente, prima dell’arrotondamento, sugli stessi 43 sistemi. I valori arrotondati mostrati possono non sommare esattamente. Il totale mediano è separato; la crescita combinata del panel non è una media con peso uguale per sistema.
Scorri la tabella in orizzontale per vedere tutte le colonne.
| Anno | Entrate di tutte le righe della fonte (CAD) | Entrate mantenute (CAD) | Quota mantenuta (%) | Dichiarazioni numeriche di riserva: sistemi | Somma delle riserve disponibili (CAD) |
|---|---|---|---|---|---|
| 2018 | 261.436.468,00 | 136.452.085,00 | 52,19 | 34 | 1.154.824,00 |
| 2019 | 267.061.922,00 | 141.444.221,00 | 52,96 | 38 | 1.407.286,00 |
| 2020 | 254.120.071,05 | 134.268.784,30 | 52,84 | 31 | 696.904,00 |
| 2021 | 271.004.410,15 | 143.647.201,00 | 53,01 | 27 | 1.190.513,00 |
| 2022 | 284.178.682,00 | 150.633.339,00 | 53,01 | 25 | 1.927.612,00 |
| 2023 | 301.353.579,85 | 172.194.072,85 | 57,14 | 30 | 1.979.309,00 |
| 2024 | 319.868.135,65 | 168.426.816,74 | 52,66 | 32 | 2.926.980,00 |
71 righe della fonte e 43 sistemi mantenuti in ogni anno. La valuta è il dollaro canadese nominale. Le somme di riserva disponibili sono parziali e non entrano mai nella scomposizione.
Dati e metodo
Come abbiamo calcolato
- Versione fissata del file Excel 2018–2024; il disaccordo con il CSV è documentato, senza spostare i periodi né unire i dati. Riferimenti indipendenti di data sui contributi sostengono i periodi scelti del file Excel, non la convalida di ogni cella.
- Panel completo di 43 sistemi, coerente nei metadati, scelti tra 71 simboli; nessuna imputazione di valori mancanti, nessun ricollegamento di identità, nessuna esclusione guidata dall’esito.
- Sei variazioni annuali normalizzate per sistema; scomposizione della covarianza con frazioni esatte e quote con segno. L’aggregazione primaria pesa per la varianza interna a ciascun sistema; la sensibilità aggiunge le entrate di partenza del 2018.
- Quartili inclusivi, mediane, conteggi del maggiore contributo e dei segni, peso di varianza maggiore e tutti gli intervalli ottenuti escludendo un sistema alla volta. Le mediane delle componenti non sono additive.
- I contributi medi annuali delle componenti sono additivi; la crescita totale mediana e quella combinata del panel sono riepiloghi separati. Copertura della fonte e disponibilità delle riserve rese esplicite.
Cosa non possiamo dedurre dai dati
- Resta un disaccordo rilevante tra formati ufficiali e anni. I risultati dipendono dai valori e dalle date del file Excel fissato, non da una serie ufficiale corretta.
- I sistemi mantenuti rappresentano dal 52,19% al 57,14% delle entrate dichiarate dalle righe della fonte. La continuità dei metadati non verifica che i confini del servizio siano rimasti invariati; sistemi grandi sono esclusi.
- Le entrate nominali dichiarate, ampie, possono includere importi in conto capitale o una tantum e differenze di rilevazione. Non sono risorse correnti di funzionamento, flussi di cassa uniformi né potere d’acquisto corretto per l’inflazione.
- La covarianza con segno non è causale; sei variazioni non stabiliscono rischio futuro, adeguatezza, efficienza né il vantaggio della diversificazione.
- «Altre entrate» è una categoria ampia; i trasferimenti dalle riserve, incompleti, restano separati, non sono riempiti con zeri né aggiunti alle entrate. La ponderazione alternativa risponde a un’altra domanda.
Fonti originali
- BC public-library statistics: selected official workbook
File Excel fissato; fogli scelti del 2018–2024. La versione 24 nel nome del file differisce dalla versione 25 interna. Analisi condizionata ai valori dichiarati e alle etichette degli anni, non a una contabilità uniforme di funzionamento o di cassa.
Consultato il 30 ottobre 2026
- BC public-library statistics: alternative CSV
Disaccordo storico rilevante con il file Excel nel 2018–2022; i campi numerici scelti coincidono nel 2023–2024. Non corretto, non unito e non usato come replica dello stesso periodo.
Consultato il 30 ottobre 2026
- BC annual survey questions, 2021
Sostegno locale, contributi PLB e altre entrate sommano al totale delle entrate dichiarate; i trasferimenti dalle riserve sono separati. Il sostegno locale esclude i contributi in natura e i costi diretti dei comuni. Le categorie ampie non isolano il sostegno corrente di funzionamento.
Consultato il 30 ottobre 2026
- Burnaby Public Library annual report 2019
Riferimenti indipendenti di data sui contributi provinciali 2018 e 2019. I totali contabili del rapporto annuale differiscono per ambito e non sono sostituiti ai dati dell’indagine.
Consultato il 30 ottobre 2026
- Burnaby Public Library annual report 2021
Riferimenti indipendenti di data sui contributi provinciali 2020 e 2021, in linea con il file Excel alla precisione in dollari interi; non convalidano ogni sistema o componente.
Consultato il 30 ottobre 2026
- Burnaby Public Library 2022 financial disclosure, board agenda 20 April 2023
La nota 4 indica un incasso di C$122.927 nel 2022 per il sostegno COVID e distingue gli incassi dal riconoscimento dei ricavi. Solo riferimento di data; nessuna immagine del rapporto riprodotta.
Consultato il 30 ottobre 2026
- Funding Stabilization and the Performance of Public Agencies: Evidence From Ohio Libraries
Enami, Byington e Alm: ricerca causale precedente e pertinente su stabilizzazione dei finanziamenti e prestazioni delle istituzioni. La nostra analisi descrittiva di covarianza e ponderazione non stima quegli effetti e non pretende di essere la prima ricerca sulla stabilità dei finanziamenti.
Consultato il 30 ottobre 2026
- BC dataset catalogue record and licence designation
Dataset ufficiale della British Columbia con la designazione Open Government Licence–British Columbia, confermata dall’indice del catalogo federale. La formulazione attuale delle domande è applicata alle colonne storiche; le sole intestazioni non provano pratiche contabili identiche.
Consultato il 30 ottobre 2026
- Open Government Licence–British Columbia
Consente copia, adattamento e ridistribuzione con attribuzione; esclude i diritti di persone e terzi e i marchi ufficiali. Contains information licensed under the Open Government Licence–British Columbia. Nessun avallo implicato.
Consultato il 30 ottobre 2026
Citare e riutilizzare lo studio
Alisson Bento. La variazione delle entrate delle biblioteche nella British Columbia: perché la ponderazione cambia la risposta. Analisi di sistemi bibliotecari pubblici selezionati della British Columbia, 2018–2024. Fonti consultate il 30 ottobre 2026. https://alissonbento.com/it/research/bc-library-revenue-variation-and-weighting-2018-2024/
Contains information licensed under the Open Government Licence–British Columbia. Fonte: Province of British Columbia, statistiche sulle biblioteche pubbliche. Calcoli e spiegazioni originali: Alisson Bento. Nessun avallo ufficiale; non sono riprodotti marchi di agenzie né immagini di rapporti di terzi.
Correzioni o domande editoriali