
A pergunta por trás de um resultado aparentemente contraditório
Imagine olhar um relatório de audiolivros e ver um valor menor ao lado de um título que já existia. Essa linha, sozinha, não mostra se o resultado combinado do titular também caiu. Um segundo título elegível do mesmo titular pode dividir a distribuição e mudar o total da carteira. Este artigo examina essa relação contábil estreita com um modelo hipotético fixo. Não descreve um extrato observado, não mede o efeito de publicar outro audiolivro e não estima quanto os autores costumam ganhar.
O contexto é o modelo de assinatura publicado pela ACX em 2026. Suas condições atuais de pagamento pela produção (Pay-for-Production) distinguem o valor de assinatura distribuído a um título da porcentagem aplicada a esse valor. Transformamos essa estrutura numa comparação de titularidade que qualquer pessoa pode reproduzir: mantemos fixos um montante sintético de assinante e período e a taxa de royalty, mudamos a composição do conjunto de títulos elegíveis e acompanhamos à parte o título existente e o conjunto de títulos do seu titular.
O resultado é útil para interpretar um relatório, orientar um colaborador ou conferir uma planilha. Uma queda por título e uma queda da carteira são afirmações diferentes. O modelo torna essa diferença verificável sem inventar um valor fixo por crédito, sem importar um preço de varejo como se fosse receita e sem apresentar um arranjo de distribuição preferido. Todos os valores abaixo são unidades comuns escolhidas. Não são estimativas em dólares, contas amostradas nem pagamentos prometidos.
O que a estrutura publicada fornece
A fonte são os Royalty Payment Terms and Procedures for Rights Holders, Pay-for-Production Deals (condições e procedimentos de pagamento de royalties para titulares de direitos, acordos de pagamento pela produção) da ACX, versão 3.1, de 26 de maio de 2026, lidos em 31 de outubro de 2026. A página de ajuda traz uma data de publicação separada, 29 de maio. Suas linhas sobre assinatura indicam uma taxa contratual de 50% para distribuição exclusiva e de 30% para distribuição não exclusiva, aplicada ao Average Member Value Per Unit (valor médio de assinante por unidade). As datas identificam o contexto da política consultada; não mostram como o contrato de cada título está configurado.
Nessas condições, o valor distribuído a um título depende do Member Value e da sua Price Weighted Consumption Share (participação no consumo ponderada pelo preço). O peso é o preço de venda avulsa do título dividido pela soma dos preços de venda avulsa dos produtos relevantes escolhidos ou comprados em transações com créditos de assinante, ou consumidos por Qualified Listens (escutas qualificadas), no período contábil. Uma amostra que não se qualifica, um título que só consta do catálogo e uma publicação nova que ninguém escolhe ficam, portanto, fora do conjunto elegível deste modelo.
O Member Value é, ele mesmo, uma grandeza contábil definida, com componentes de assinatura e, quando se aplicam, de créditos de reserva. Não se presume que seja igual ao preço anunciado da assinatura nem ao preço de tabela de um livro. A visão geral que acompanha a política explica a estrutura proporcional, mas as condições detalhadas definem o conjunto de transações usado aqui. Não reconstruímos cálculos reais de planos, valorações de créditos de reserva nem extratos. O montante sintético é uma entrada explícita, que continua fixa em cada comparação.
Separe a distribuição da porcentagem contratual
Seja M o Member Value hipotético fixo de um assinante em um período. Seja A a soma dos pesos de preço avulso positivos dos títulos elegíveis do titular, e B o total correspondente dos títulos elegíveis de outros titulares. Quando todos os títulos modelados do titular usam a mesma taxa r, o valor distribuído ao titular é M × A ÷ (A + B), e o royalty modelado é r vezes essa distribuição. A precisa ser positivo; B pode ser zero. Pesos de títulos com preço zero ou sem apoio na fonte não são preenchidos em silêncio.
As duas etapas importam. Uma taxa contratual de 50% e uma participação de 50% no montante dos assinantes são porcentagens diferentes. Se os pesos de preço elegíveis de um titular representam um terço do total combinado, o modelo distribui um terço de M a esse titular antes de aplicar a taxa contratual. Com taxa de 50%, o royalty resultante é um sexto de M. Esse cálculo não diz nada sobre a parte de uma compra no varejo, o lucro contábil da plataforma nem o valor que acaba depositado em uma conta bancária.
A fórmula também mostra por que uma razão entre preços pode ser mais informativa do que um preço isolado. Com o mesmo M positivo e a mesma taxa, dobrar A e B juntos não muda a distribuição. Aumentar só A muda a parcela, e aumentar só B a reduz. São comparações matemáticas condicionais, não prova de que um autor consiga definir os preços efetivos da plataforma nem de que mudar um preço sugerido deixaria inalterados a audiência, a elegibilidade e o montante.
Um contraexemplo completo, em três casos
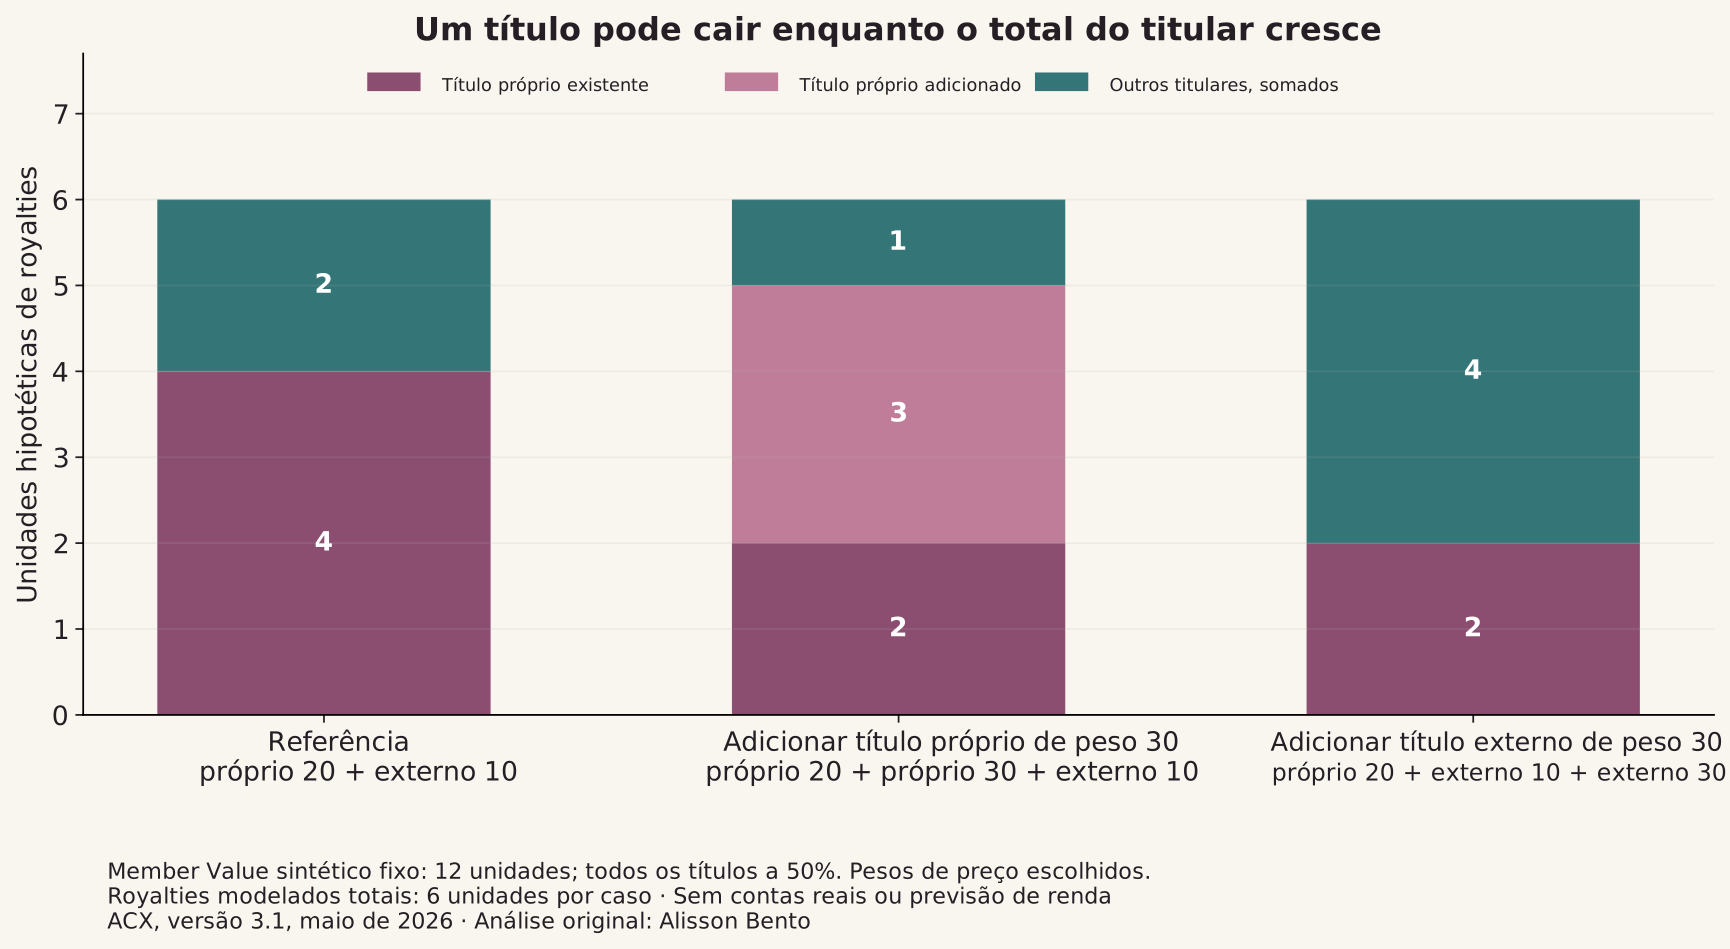
Comece com um Member Value sintético de 12 unidades comuns. Um título elegível pertence ao titular em foco e tem um peso de preço escolhido de 20. Um segundo título pertence a outra pessoa e tem peso 10. Dê aos dois a mesma taxa de royalty de 50% nesta ilustração. O título em foco recebe dois terços da distribuição, ou 8 unidades, e seu royalty modelado é 4. O outro título recebe 4 unidades distribuídas e um royalty de 2. O royalty combinado é 6.
Agora acrescente um título elegível distinto, de peso 30, que pertence ao titular em foco, mantendo fixos o montante e todas as taxas. O peso de preço combinado passa a ser 60. O título próprio existente recebe um royalty de 2, o novo título próprio recebe 3 e o título externo, 1. O título antigo caiu de 4 para 2, mas o royalty combinado do titular em foco subiu de 4 para 5. O gráfico mantém esses componentes separados à vista, em vez de mostrar só o total da carteira.
Por fim, volte ao caso original de dois títulos e acrescente, em vez disso, um título de peso 30 que pertence a outro titular. O título próprio existente tem de novo um royalty modelado de 2, mas agora a carteira em foco não tem nenhum título a mais e também soma 2. O mesmo peso acrescentado e as mesmas taxas contratuais podem, assim, produzir a mesma queda do título antigo com resultados diferentes conforme a titularidade. É uma comparação construída de conjuntos elegíveis. Não é a afirmação de que acrescentar um livro ao catálogo faz um desses cenários acontecer.
O que as grades fixas de cenários testam
A primeira grade para baixar combina quatro valores de montante escolhidos, cinco totais de preço próprio, sete totais de preço externo e duas taxas contratuais: 4 × 5 × 7 × 2 = 280 casos. Os montantes são 5, 10, 15 e 20 unidades comuns; os totais próprios são 5, 10, 20, 40 e 80; os totais externos são 0, 5, 10, 20, 40, 80 e 160. As taxas são exatamente três décimos e um meio. Todas as combinações são mantidas, inclusive os casos sem peso externo.
Um desenho à parte, de 150 linhas, mantém em 20 o peso do título próprio original, em 12 o montante e em um meio a taxa. Ele combina seis acréscimos próprios (0, 5, 10, 20, 30 e 40) com cinco totais externos iniciais e cinco acréscimos externos. O arquivo público informa o royalty de partida, o royalty posterior do título existente, o royalty posterior da carteira e as duas mudanças. Isso permite examinar casos em que os pesos elegíveis próprios e externos mudam juntos, em vez de escolher só o resultado ilustrativo.
Vinte linhas escolhidas, com um acréscimo próprio, peso externo prévio positivo e nenhum acréscimo externo, têm um valor do título antigo em queda e um total da carteira própria em alta. Essa contagem descreve esta grade desenhada de propósito. Não é uma taxa de canibalização, a proporção de autores que se beneficiam, a probabilidade de um resultado futuro nem uma estimativa estatisticamente representativa. A álgebra geral mostra a direção condicional; a grade dá exemplos completos que se podem conferir e casos de limite.
Por que o limite da titularidade é uma entrada importante
Um cálculo por titular precisa definir quais títulos realmente andam juntos para a pergunta que se faz. O mesmo ouvinte pode escolher títulos de titulares de direitos sem relação entre si, uma editora pode deter os direitos de vários títulos, e um criador pode ter acordos com outros participantes. Nossa carteira é um simples agrupamento de titularidade dentro de um conjunto elegível hipotético. Não é uma auditoria de conta da ACX, uma consolidação societária nem uma decisão contratual sobre de quem é a receita que deve ser dividida.
Somar por um único A e um único r é válido aqui porque todos os títulos modelados do titular em foco têm a mesma taxa contratual. Se títulos diferentes tiverem taxas ou divisões de direitos diferentes, cada um deve ser calculado à parte antes de somar as parcelas relevantes. Multiplicar um total combinado de preços por uma taxa de destaque conveniente seria outro modelo. Os gráficos não misturam títulos exclusivos e não exclusivos numa taxa aparentemente universal.
O total constante de 6 unidades de royalty na ilustração de três casos também depende de todos os títulos elegíveis terem a mesma taxa de um meio e de o montante continuar em 12. Se as taxas diferirem entre os títulos, redistribuir o montante pode mudar o royalty combinado modelado. O que a demonstração mostra, de invariável, é a conservação da distribuição antes das taxas: as parcelas de todos os títulos somam o montante fixo. Não é uma afirmação geral de que a despesa de royalties de toda a plataforma ou a contribuição de cada assinante continue igual.
Leia um extrato real na ordem certa
Para um extrato real, identifique primeiro o contrato e a categoria de transação que se aplicam. A fonte separa as distribuições de assinatura das vendas avulsas e das vendas em dinheiro de Member-Over-Plan, cujas bases são definidas como Net Receipts (receitas líquidas). Este artigo modela só a distribuição de assinatura. Uma linha de venda em dinheiro não vira linha de assinatura se o preço de varejo do livro for posto no denominador, e uma contagem mensal agregada de unidades não revela como se formaram as distribuições individuais de cada assinante e período.
Em segundo lugar, distinga a base de distribuição informada para o título da sua porcentagem contratual e de qualquer divisão ou dedução posterior. Uma porcentagem correta aplicada à base errada ainda pode levar a uma interpretação errada. Se a base necessária aparece no extrato, ela é mais relevante para aquela linha do que um valor universal de crédito imaginado. Se não aparece, este modelo não preenche a lacuna com uma média de mercado, com o preço de tabela da assinatura nem com um número da conta de outro autor.
Em terceiro lugar, decida se a comparação trata do mesmo título, de todos os títulos elegíveis de um titular ou de algum resultado de negócio mais amplo. O contraexemplo escolhido mostra por que esses âmbitos podem se mover de modo diferente. Ele não explica uma mudança real de um mês para o outro sem as entradas de origem e não permite atribuir uma queda à participação no AYCL, ao preço, ao lançamento de um concorrente ou ao comportamento dos ouvintes. Explicações assim exigiriam evidências sobre o que mudou, e não só um mecanismo matemático possível.
Aritmética exata, entradas portáteis e omissões deliberadas
A receita em Python para baixar roda só com a biblioteca padrão e não exige conta, acesso à rede, arquivo privado de transações nem instalação de pacotes. Os valores escolhidos estão escritos diretamente nela. Ela gera os arquivos CSV completos de distribuição e de acréscimo de titularidade e um resumo. Frações preservam os resultados racionais exatos; as colunas decimais são só para exibição. Nenhuma regra de meio centavo nem de arredondamento monetário é atribuída à Audible, porque são distribuições em unidades comuns, e não faturas em moeda reconstruídas.
O cálculo confere que os valores distribuídos ao titular e aos outros somam M, que cada royalty é igual à taxa escolhida multiplicada pela distribuição correspondente e que a parcela efetiva modelada não pode passar da sua própria taxa contratual. Confere também os casos de titularidade especificados dentro do mesmo montante. Essas conferências testam a implementação contra as equações declaradas. Não validam de forma independente as operações da plataforma nem transformam o modelo em evidência econômica observada.
As páginas originais da fonte estão indicadas por link e têm impressão digital guardada em privado, para fins de procedência, em vez de serem redistribuídas no download público. A receita traz parâmetros factuais de taxa escolhidos, uma equação expressa por conta própria e o nosso desenho de cenários. Não inclui um contrato completo, um registro de cliente nem texto de audiolivro de terceiros. Reutilizar os cálculos derivados não dá direitos sobre materiais da ACX, marcas da Audible, uma gravação nem a propriedade intelectual de um livro.
O que esta comparação não consegue decidir
A maior parte das entradas economicamente importantes continua sem observação: quantas pessoas encontram um título, quais transações se qualificam, seus períodos contábeis, os preços avulsos reais, o Member Value aplicável, os reembolsos e os ajustes. Manter M fixo é uma ferramenta para isolar a relação de distribuição, e não uma afirmação de que o valor real da assinatura não seja afetado pela mistura de transações. Créditos de reserva e cálculos de planos de toda a plataforma podem alterar a base real, e um criador não pode supor que as 12 unidades da ilustração apareçam em um extrato.
O modelo também deixa de fora despesas de produção e de marketing, custos de oportunidade, impostos, divisões com narradores ou produtores, devoluções, limites mínimos de pagamento, atrasos bancários e renda fora da Audible. Por isso, o royalty modelado maior da carteira no caso de acréscimo próprio não é ganho de lucro líquido nem evidência de que vale a pena adotar a exclusividade, aderir ao AYCL ou encomendar outro audiolivro. Essas decisões envolvem direitos, públicos, incertezas e custos a mais que não estão representados aqui.
A conclusão útil é mais estreita e mais duradoura: compare bases iguais e declare o limite da titularidade. O valor de um título pode cair enquanto a carteira combinada sobe sob uma regra de distribuição proporcional. O contraexemplo transparente, os arquivos completos de sensibilidade e os links das fontes tornam essa possibilidade verificável. Eles não mostram o quanto ela é comum, não apontam uma estratégia de publicação vencedora e não substituem o contrato vigente nem os valores do extrato real necessários para uma decisão individual.
A taxa contratual é aplicada depois da distribuição por preço do título
Razões escolhidas entre pesos de preço externos e próprios, de zero a oito; as taxas contratuais de 50% e de 30% multiplicam cada parcela resultante de um Member Value hipotético fixo.
Gráfico completo e fonte

Role para os lados para examinar o gráfico. ↔
Gráfico e valores
Role a tabela para os lados para ver todas as colunas.
| Peso de preço externo ÷ próprio | Taxa contratual | Royalty modelado ÷ Member Value fixo (%) |
|---|---|---|
| 0 | 50% | 50 |
| 0 | 30% | 30 |
| 0,25 | 50% | 40 |
| 0,25 | 30% | 24 |
| 0,5 | 50% | 33,333 |
| 0,5 | 30% | 20 |
| 1 | 50% | 25 |
| 1 | 30% | 15 |
| 2 | 50% | 16,667 |
| 2 | 30% | 10 |
| 3 | 50% | 12,5 |
| 3 | 30% | 7,5 |
| 4 | 50% | 10 |
| 4 | 30% | 6 |
| 8 | 50% | 5,556 |
| 8 | 30% | 3,333 |
Referência analítica, separada da grade de 280 casos. Os valores são razões escolhidas, não preços de títulos nem renda medidos.

Um título existente pode cair enquanto o total do seu titular sobe
Com um Member Value sintético fixo de 12 e taxas iguais de 50%, acrescentar um título próprio elegível reduz o título existente de 4 para 2 unidades e eleva o total do seu titular de 4 para 5. Acrescentar o mesmo peso do lado externo reduz o total próprio para 2.
Gráfico completo e fonte
Role para os lados para examinar o gráfico. ↔
Gráfico e valores
Role a tabela para os lados para ver todas as colunas.
| Caso escolhido | Peso do título próprio existente | Peso do título próprio acrescentado | Peso externo total | Royalty do título próprio existente | Royalty do título próprio acrescentado | Royalty externo | Royalty da carteira própria |
|---|---|---|---|---|---|---|---|
| Ponto de partida | 20 | 0 | 10 | 4 | 0 | 2 | 4 |
| Acrescentar título próprio elegível | 20 | 30 | 10 | 2 | 3 | 1 | 5 |
| Acrescentar título externo elegível | 20 | 0 | 40 | 2 | 0 | 4 | 2 |
Todos os títulos elegíveis têm a mesma taxa de 50%. Todos os pesos de preço e o montante são unidades comuns escolhidas. O título acrescentado já é elegível no conjunto hipotético de assinante e período; publicar não basta para qualificar um título.

Dados e downloads
Role a tabela para os lados para ver todas as colunas.
| Peso de preço externo ÷ próprio | Taxa contratual | Royalty modelado ÷ Member Value fixo (%) |
|---|---|---|
| 0 | 50% | 50 |
| 0 | 30% | 30 |
| 0,25 | 50% | 40 |
| 0,25 | 30% | 24 |
| 0,5 | 50% | 33,333 |
| 0,5 | 30% | 20 |
| 1 | 50% | 25 |
| 1 | 30% | 15 |
| 2 | 50% | 16,667 |
| 2 | 30% | 10 |
| 3 | 50% | 12,5 |
| 3 | 30% | 7,5 |
| 4 | 50% | 10 |
| 4 | 30% | 6 |
| 8 | 50% | 5,556 |
| 8 | 30% | 3,333 |
Referência analítica, separada da grade de 280 casos. Os valores são razões escolhidas, não preços de títulos nem renda medidos.
Role a tabela para os lados para ver todas as colunas.
| Caso escolhido | Peso do título próprio existente | Peso do título próprio acrescentado | Peso externo total | Royalty do título próprio existente | Royalty do título próprio acrescentado | Royalty externo | Royalty da carteira própria |
|---|---|---|---|---|---|---|---|
| Ponto de partida | 20 | 0 | 10 | 4 | 0 | 2 | 4 |
| Acrescentar título próprio elegível | 20 | 30 | 10 | 2 | 3 | 1 | 5 |
| Acrescentar título externo elegível | 20 | 0 | 40 | 2 | 0 | 4 | 2 |
Todos os títulos elegíveis têm a mesma taxa de 50%. Todos os pesos de preço e o montante são unidades comuns escolhidas. O título acrescentado já é elegível no conjunto hipotético de assinante e período; publicar não basta para qualificar um título.
Evidências e método
Como calculamos
- É um modelo determinístico exploratório com entradas escolhidas de forma explícita, não uma pesquisa nem um estudo de resultados observados.
- Rode a receita incluída, em Python 3 com a biblioteca padrão, para reproduzir os CSV e JSON completos; frações exatas preservam a aritmética.
- Todas as regras das fontes, as condições iniciais, as entradas sem apoio e as exclusões estão declaradas no artigo visível e nos métodos para baixar.
O que os dados não permitem concluir
- Cenários escolhidos em unidades comuns não são contas, livros, ouvintes, vendas nem frequências de mercado amostrados.
- O Member Value real e os conjuntos de transações elegíveis não são observados. Mantê-los fixos não modela a demanda nem o efeito de publicar outro título.
- Somar os títulos próprios pressupõe a mesma taxa contratual para eles. Taxas ou divisões contratuais diferentes exigem cálculos por título antes da soma.
- Não se estabelece nenhum custo de produção, imposto, parcela de narrador, lucro, pagamento em dinheiro, recomendação de preço ou de exclusividade, nem comparação da renda real entre o modelo antigo e o novo.
Fontes originais
- ACX Royalty Payment Terms and Procedures for Rights Holders Pay-for-Production Deals: Audible Exclusive and Non-Exclusive Distribution Rights
O modelo usa um montante fixo escolhido de assinante e período e títulos distintos já elegíveis. Não reconstrói um extrato da plataforma, o valor real de um plano nem o contrato de um título.
Acesso em 31 de outubro de 2026
- ACX Audible’s New Royalty Model
A visão geral oficial confirma as taxas e a distribuição proporcional da assinatura. As condições detalhadas de pagamento pela produção definem o conjunto elegível modelado, e não uma contagem vaga de toda escuta.
Acesso em 31 de outubro de 2026
- ACX All-You-Can-Listen Program Opt-In
A elegibilidade e a Qualified Listen não são deduzidas da simples presença no catálogo nem de uma amostra; não se calcula nenhum resultado de adesão nem modelo de limite.
Acesso em 31 de outubro de 2026
Como citar e reutilizar
Alisson Bento. Um audiolivro pode render menos enquanto o total do seu titular sobe: um modelo de distribuição do Member Value. Referência computacional original e delimitada; regras das fontes consultadas em 31 de outubro de 2026. https://alissonbento.com/pt/research/acx-member-value-title-and-portfolio-allocation/
Artigo, cálculos derivados e gráficos originais de Alisson Bento. As páginas e as marcas de provedores terceiros continuam sendo material de seus donos; não se sugere endosso de provedores nem direitos gerais sobre livros, gravações ou páginas completas das fontes.
Correções ou dúvidas editoriais