
La question derrière un résultat apparemment contradictoire
Imaginons un relevé de livres audio sur lequel le montant associé à un titre existant diminue. Cette seule ligne ne permet pas de savoir si le résultat cumulé de son titulaire a également baissé. Un deuxième titre admissible appartenant au même titulaire peut participer à la répartition et modifier le total du portefeuille. Cet article examine cette relation comptable précise au moyen d’un modèle hypothétique à paramètres fixes. Il ne décrit pas un relevé observé, ne mesure pas l’effet de publier un autre livre audio et n’estime pas le revenu habituel des auteurs.
Le contexte est le modèle d’abonnement publié par ACX en 2026. Les conditions Pay-for-Production actuelles distinguent la valeur d’abonnement attribuée à un titre du pourcentage appliqué à cette valeur. Nous transformons cette structure en une comparaison de titularité ouvertement reproductible : maintenir fixes une enveloppe synthétique pour un abonné et une période ainsi que le taux de redevance, modifier la composition des titres admissibles et suivre séparément le titre existant et l’ensemble des titres de son titulaire.
Le résultat peut aider à interpréter un relevé, à expliquer un calcul à un collaborateur ou à vérifier un tableur. Une baisse par titre et une baisse du portefeuille sont deux affirmations différentes. Le modèle rend cette différence vérifiable sans inventer une valeur constante du crédit, sans assimiler un prix public à une recette et sans privilégier une formule de distribution. Tous les montants ci-dessous sont des unités communes choisies. Ce ne sont ni des estimations en dollars, ni des comptes échantillonnés, ni des versements promis.
Ce que fournit la structure publiée
La source est le document ACX Royalty Payment Terms and Procedures for Rights Holders, Pay-for-Production Deals, version 3.1 datée du 26 mai 2026, consulté le 31 octobre 2026. La page d’aide affiche séparément une date de publication au 29 mai. Ses lignes relatives à l’abonnement indiquent un taux contractuel de 50 % pour la distribution exclusive et de 30 % pour la distribution non exclusive, appliqué à Average Member Value Per Unit. Ces dates situent les règles consultées ; elles ne déterminent pas les conditions de chaque titre particulier.
Selon ces conditions, la valeur attribuée à un titre dépend de Member Value et de sa Price Weighted Consumption Share, sa part de consommation pondérée par les prix. Le poids correspond à son prix à la carte divisé par la somme des prix à la carte des produits concernés, sélectionnés ou achetés au moyen de crédits d’abonnement, ou consommés dans le cadre de Qualified Listens pendant la période comptable. Un extrait non admissible, un titre simplement présent au catalogue ou une nouvelle publication que personne ne sélectionne sont donc hors de l’ensemble modélisé.
Member Value est elle-même une grandeur comptable définie, comprenant des composantes d’abonnement et, lorsqu’elles s’appliquent, des crédits de réserve. Nous ne supposons pas qu’elle soit égale au prix annoncé de l’abonnement ou au prix public d’un livre. La présentation générale explique la proportionnalité, mais les conditions détaillées définissent ici les transactions admissibles. Nous ne reconstituons ni les calculs réels des abonnements, ni les valorisations des crédits de réserve, ni des relevés. L’enveloppe synthétique est une donnée explicite, maintenue fixe dans chaque comparaison.
Distinguer la répartition du pourcentage contractuel
Notons M la Member Value hypothétique fixe pour un abonné et une période. A est la somme des poids de prix à la carte positifs des titres admissibles du titulaire étudié ; B est la somme correspondante pour les titres admissibles d’autres titulaires. Si tous les titres propres modélisés ont le même taux r, la valeur attribuée au titulaire est M × A ÷ (A + B), puis la redevance modélisée est r fois cette valeur. A doit être strictement positif ; B peut être nul. Aucun poids de titre à prix nul ou non pris en charge n’est imputé silencieusement.
Ces deux étapes comptent. Un taux contractuel de 50 % et une part de 50 % de l’enveloppe de l’abonné ne désignent pas le même pourcentage. Si les poids des titres admissibles d’un titulaire représentent un tiers du total, le modèle lui attribue un tiers de M avant d’appliquer le taux. À 50 %, la redevance obtenue est un sixième de M. Ce calcul ne renseigne ni sur la part d’un achat au détail, ni sur le bénéfice comptable de la plateforme, ni sur la somme finalement déposée en banque.
La formule montre également pourquoi un rapport de prix peut être plus informatif qu’un prix isolé. Pour les mêmes M positif et taux, doubler A et B laisse la répartition inchangée. Augmenter seulement A modifie la part propre ; augmenter seulement B la réduit. Il s’agit de comparaisons mathématiques conditionnelles, pas d’une preuve que l’auteur peut fixer les prix effectifs de la plateforme ou qu’un changement de prix suggéré laisserait inchangés les écoutes, l’admissibilité et l’enveloppe.
Un contre-exemple complet en trois situations
Partons d’une Member Value synthétique de 12 unités communes. Un titre admissible appartient au titulaire étudié et possède un poids de prix choisi de 20. Un deuxième titre appartient à un autre titulaire et possède un poids de 10. Pour l’illustration, attribuons aux deux le même taux de redevance de 50 %. Le titre propre reçoit deux tiers de la répartition, soit 8 unités, et sa redevance modélisée vaut 4. L’autre titre reçoit 4 unités attribuées et une redevance de 2. La somme des redevances vaut 6.
Ajoutons maintenant un titre admissible distinct, de poids 30, appartenant au titulaire étudié, tout en maintenant l’enveloppe et tous les taux fixes. Le poids total devient 60. Le titre propre existant reçoit une redevance de 2, le nouveau titre propre de 3, et le titre extérieur de 1. L’ancien titre passe de 4 à 2, alors que la redevance cumulée de son titulaire augmente de 4 à 5. Le graphique garde visibles ces composantes distinctes au lieu de ne montrer que le total du portefeuille.
Revenons enfin à la situation initiale à deux titres et ajoutons plutôt un titre de poids 30 appartenant à un autre titulaire. Le titre propre existant reçoit de nouveau une redevance modélisée de 2, mais le portefeuille étudié ne contient aucun titre supplémentaire et totalise également 2. Le même poids ajouté et les mêmes taux contractuels peuvent donc produire la même baisse du titre existant, avec des résultats différents selon la titularité. C’est une comparaison construite d’ensembles admissibles, pas l’affirmation qu’ajouter un livre au catalogue provoque l’un de ces scénarios.
Ce que vérifient les grilles de scénarios fixes
La première grille téléchargeable combine quatre enveloppes choisies, cinq totaux de prix propres, sept totaux de prix extérieurs et deux taux contractuels : 4 × 5 × 7 × 2 = 280 cas. Les enveloppes valent 5, 10, 15 et 20 unités communes ; les totaux propres valent 5, 10, 20, 40 et 80 ; les totaux extérieurs valent 0, 5, 10, 20, 40, 80 et 160. Les taux sont exactement trois dixièmes et un demi. Toutes les combinaisons sont conservées, y compris celles sans poids extérieur.
Un plan distinct de 150 lignes fixe le poids du titre propre initial à 20, l’enveloppe à 12 et le taux à un demi. Il combine six ajouts propres — 0, 5, 10, 20, 30 et 40 — avec cinq totaux extérieurs initiaux et cinq ajouts extérieurs. Le fichier public présente la redevance de référence, la redevance ultérieure du titre existant, le total ultérieur du portefeuille et les deux variations. Il permet ainsi d’examiner les cas où les poids admissibles propres et extérieurs changent ensemble, sans sélectionner uniquement le résultat illustratif.
Vingt lignes choisies associant un ajout propre, un poids extérieur initial positif et aucun ajout extérieur présentent une baisse de l’ancien titre et une hausse du portefeuille propre. Ce décompte décrit la grille délibérément construite. Ce n’est ni un taux de cannibalisation, ni la proportion d’auteurs gagnants, ni une probabilité de résultat futur, ni une estimation statistiquement représentative. L’algèbre établit la direction conditionnelle générale ; la grille fournit des exemples et des cas limites que chacun peut inspecter.
Pourquoi le périmètre de titularité est une donnée essentielle
Un calcul au niveau d’un titulaire doit préciser quels titres sont effectivement regroupés pour la question posée. Un même auditeur peut sélectionner des titres de titulaires sans lien entre eux ; un éditeur peut détenir les droits de plusieurs titres ; un créateur peut avoir des accords impliquant d’autres participants. Notre portefeuille est un regroupement simple de titres par titularité dans un ensemble admissible hypothétique. Ce n’est ni un audit de compte ACX, ni une consolidation de sociétés, ni une interprétation contractuelle des revenus à partager.
L’agrégation avec un seul A et un seul r est valable ici parce que les titres propres modélisés ont tous le même taux contractuel. Si les titres ont des taux différents ou des répartitions différentes entre ayants droit, il faut calculer chaque titre avant d’additionner les parts concernées. Multiplier un total de prix par un taux d’affichage commode constituerait alors un autre modèle. Les graphiques ne mélangent pas des titres exclusifs et non exclusifs dans un taux prétendument universel.
De même, le total constant de 6 unités de redevance dans l’illustration en trois situations dépend du taux d’un demi pour chaque titre admissible et de l’enveloppe maintenue à 12. Avec des taux différents selon les titres, redistribuer l’enveloppe peut modifier la somme des redevances modélisées. L’invariant démontré est la conservation de la répartition avant application des taux : les parts des titres totalisent l’enveloppe fixe. Il ne s’agit pas d’une affirmation générale selon laquelle les charges de redevances de la plateforme ou la contribution de chaque abonné restent constantes.
Lire un relevé réel dans le bon ordre
Pour un relevé réel, identifiez d’abord l’accord applicable et la catégorie de transaction. La source distingue les distributions d’abonnement des ventes au comptant à la carte et Member-Over-Plan, dont les bases sont définies comme Net Receipts. Cet article ne modélise que la répartition d’abonnement. Une ligne de vente au comptant ne devient pas une ligne d’abonnement en plaçant le prix public du livre dans le dénominateur ; un total mensuel d’unités ne révèle pas non plus la formation des allocations individuelles par abonné et période.
Distinguez ensuite la base d’allocation indiquée pour le titre, son pourcentage contractuel et tout partage ou toute retenue ultérieure. Un pourcentage exact appliqué à la mauvaise base peut tout de même produire une interprétation erronée. Si la base nécessaire figure sur le relevé, elle est plus pertinente pour cette ligne qu’une valeur universelle du crédit supposée. Si elle manque, le modèle ne la remplace ni par une moyenne du marché, ni par le prix annoncé de l’abonnement, ni par le montant d’un autre auteur.
Précisez enfin si la comparaison porte sur le même titre, sur tous les titres admissibles d’un titulaire ou sur un résultat économique plus large. Le contre-exemple explique pourquoi ces périmètres peuvent évoluer différemment. Il ne peut expliquer un changement réel entre deux mois sans les données sous-jacentes, ni attribuer une baisse à la participation à AYCL, au prix, à la sortie d’un concurrent ou au comportement des auditeurs. Ces explications nécessiteraient des preuves de ce qui a changé, et non seulement un mécanisme mathématique possible.
Calcul exact, données portables et exclusions délibérées
Le programme Python téléchargeable fonctionne avec la bibliothèque standard, sans compte, accès réseau, fichier privé de transactions ni installation de paquet. Les valeurs choisies sont écrites directement dans le programme. Il produit les fichiers CSV complets de répartition et d’ajout par titularité, ainsi qu’un résumé. Les fractions conservent les résultats rationnels exacts ; les colonnes décimales servent à l’affichage. Aucune règle de demi-centime ou d’arrondi monétaire n’est attribuée à Audible, car il s’agit de répartitions en unités communes et non de factures en devises reconstituées.
Le calcul vérifie que les valeurs attribuées au titulaire et aux autres titulaires totalisent M, que chaque redevance est égale au taux choisi multiplié par l’allocation correspondante et que la part effective modélisée ne dépasse pas son taux contractuel. Il vérifie aussi les situations de titularité à enveloppe fixe spécifiées. Ces contrôles de cohérence confrontent l’implémentation aux équations déclarées. Ils ne valident pas indépendamment les opérations de la plateforme et ne transforment pas le modèle en observation économique.
Les pages originales sont citées et leurs empreintes sont conservées en privé pour la traçabilité ; elles ne sont pas redistribuées dans les téléchargements publics. Le programme contient certains paramètres factuels de taux, une équation exprimée indépendamment et notre plan de scénarios choisis. Il ne contient ni contrat intégral, ni dossier client, ni texte de livre audio tiers. La réutilisation des calculs dérivés ne confère aucun droit sur les documents ACX, les marques Audible, un enregistrement ou la propriété intellectuelle d’un livre.
Les décisions que cette comparaison ne permet pas de prendre
La plupart des données économiquement déterminantes restent inconnues : le nombre de personnes qui rencontrent un titre, les transactions admissibles, leurs périodes comptables, les prix à la carte réels, la Member Value applicable, les remboursements et les ajustements. Maintenir M fixe sert à isoler la relation de répartition ; cela ne signifie pas que la valeur réelle de l’abonnement soit indépendante de la composition des transactions. Les crédits de réserve et les calculs d’abonnement à l’échelle de la plateforme peuvent modifier la base réelle. Un créateur ne peut donc attendre les 12 unités illustratives sur son relevé.
Le modèle exclut également les dépenses de production et de marketing, les coûts d’opportunité, les impôts, les parts de narrateur ou de producteur, les retours, les seuils de paiement, les délais bancaires et les revenus hors Audible. La redevance cumulée plus élevée du scénario d’ajout propre ne représente donc pas un gain de bénéfice net et ne démontre pas l’intérêt de l’exclusivité, d’une inscription à AYCL ou de la commande d’un autre livre audio. Ces choix impliquent d’autres droits, publics, incertitudes et coûts absents du calcul.
La conclusion utile est plus précise et plus durable : comparer des bases comparables et annoncer le périmètre de titularité. Un montant par titre peut diminuer tandis qu’un portefeuille cumulé augmente dans une répartition proportionnelle. Le contre-exemple transparent, les fichiers complets de sensibilité et les liens vers les sources rendent cette possibilité vérifiable. Ils n’en établissent pas la fréquence, n’identifient pas une stratégie éditoriale gagnante et ne remplacent pas l’accord actuel et les valeurs réelles du relevé nécessaires à une décision individuelle.
Le taux contractuel s’applique après la répartition
Rapports choisis du total des poids de prix extérieurs au total propre, de zéro à huit ; les taux contractuels de 50 % et 30 % multiplient la part correspondante d’une Member Value hypothétique fixe.
Graphique complet et source

Faites défiler le graphique horizontalement pour le consulter. ↔
Graphique et valeurs
Faites défiler le tableau horizontalement pour voir toutes les colonnes.
| Poids de prix extérieurs ÷ propres | Taux contractuel | Redevance modélisée ÷ Member Value fixe (%) |
|---|---|---|
| 0 | 50 % | 50 |
| 0 | 30 % | 30 |
| 0,25 | 50 % | 40 |
| 0,25 | 30 % | 24 |
| 0,5 | 50 % | 33,333 |
| 0,5 | 30 % | 20 |
| 1 | 50 % | 25 |
| 1 | 30 % | 15 |
| 2 | 50 % | 16,667 |
| 2 | 30 % | 10 |
| 3 | 50 % | 12,5 |
| 3 | 30 % | 7,5 |
| 4 | 50 % | 10 |
| 4 | 30 % | 6 |
| 8 | 50 % | 5,556 |
| 8 | 30 % | 3,333 |
Référence analytique distincte de la grille de 280 cas. Les valeurs sont des rapports choisis, pas des prix de titres ou des revenus mesurés.
Télécharger le graphique (SVG) ↓ · Télécharger le graphique (PNG) ↓

Un titre baisse, le total de son titulaire augmente
Pour une Member Value synthétique fixe de 12 et des taux identiques de 50 %, ajouter un titre propre admissible fait passer l’ancien titre de 4 à 2 unités et le total propre de 4 à 5. Le même poids ajouté à l’extérieur réduit le total propre à 2.
Graphique complet et source
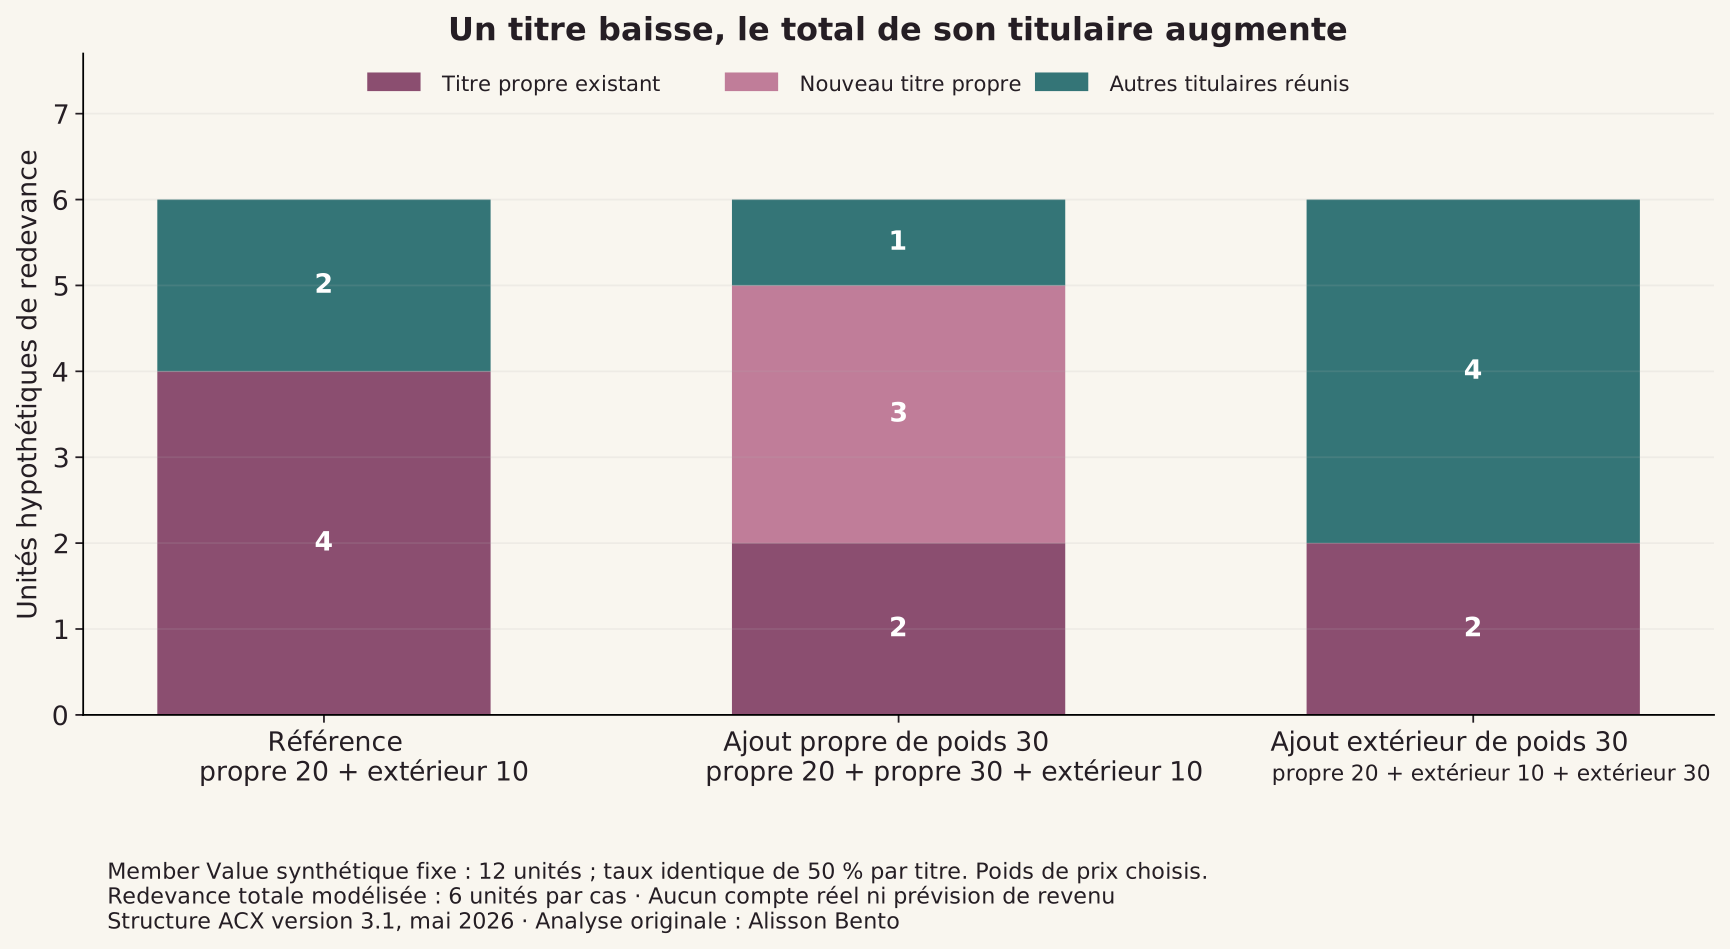
Faites défiler le graphique horizontalement pour le consulter. ↔
Graphique et valeurs
Faites défiler le tableau horizontalement pour voir toutes les colonnes.
| Situation choisie | Poids du titre propre existant | Poids propre ajouté | Poids extérieur total | Redevance propre existante | Redevance propre ajoutée | Redevance extérieure | Total du portefeuille propre |
|---|---|---|---|---|---|---|---|
| Référence | 20 | 0 | 10 | 4 | 0 | 2 | 4 |
| Ajout d’un titre propre admissible | 20 | 30 | 10 | 2 | 3 | 1 | 5 |
| Ajout d’un titre extérieur admissible | 20 | 0 | 40 | 2 | 0 | 4 | 2 |
Chaque titre admissible a le même taux de 50 %. Tous les poids de prix et l’enveloppe sont des unités communes choisies. Le titre ajouté est déjà admissible dans l’ensemble hypothétique abonné-période ; sa publication seule ne suffit pas.
Télécharger le graphique (SVG) ↓ · Télécharger le graphique (PNG) ↓

Données et téléchargements
Faites défiler le tableau horizontalement pour voir toutes les colonnes.
| Poids de prix extérieurs ÷ propres | Taux contractuel | Redevance modélisée ÷ Member Value fixe (%) |
|---|---|---|
| 0 | 50 % | 50 |
| 0 | 30 % | 30 |
| 0,25 | 50 % | 40 |
| 0,25 | 30 % | 24 |
| 0,5 | 50 % | 33,333 |
| 0,5 | 30 % | 20 |
| 1 | 50 % | 25 |
| 1 | 30 % | 15 |
| 2 | 50 % | 16,667 |
| 2 | 30 % | 10 |
| 3 | 50 % | 12,5 |
| 3 | 30 % | 7,5 |
| 4 | 50 % | 10 |
| 4 | 30 % | 6 |
| 8 | 50 % | 5,556 |
| 8 | 30 % | 3,333 |
Référence analytique distincte de la grille de 280 cas. Les valeurs sont des rapports choisis, pas des prix de titres ou des revenus mesurés.
Faites défiler le tableau horizontalement pour voir toutes les colonnes.
| Situation choisie | Poids du titre propre existant | Poids propre ajouté | Poids extérieur total | Redevance propre existante | Redevance propre ajoutée | Redevance extérieure | Total du portefeuille propre |
|---|---|---|---|---|---|---|---|
| Référence | 20 | 0 | 10 | 4 | 0 | 2 | 4 |
| Ajout d’un titre propre admissible | 20 | 30 | 10 | 2 | 3 | 1 | 5 |
| Ajout d’un titre extérieur admissible | 20 | 0 | 40 | 2 | 0 | 4 | 2 |
Chaque titre admissible a le même taux de 50 %. Tous les poids de prix et l’enveloppe sont des unités communes choisies. Le titre ajouté est déjà admissible dans l’ensemble hypothétique abonné-période ; sa publication seule ne suffit pas.
Données et méthode
Notre méthode de calcul
- Modèle déterministe exploratoire avec données d’entrée explicitement choisies ; ce n’est ni une enquête ni une étude de résultats observés.
- Le programme fourni utilise la bibliothèque standard de Python 3 pour reproduire les sorties CSV et JSON complètes ; des fractions exactes penveloppent le calcul.
- Les règles sources, les conditions initiales, les entrées non prises en charge et les exclusions sont exposées dans l’article et les méthodes téléchargeables.
Ce que les données ne permettent pas de conclure
- Les scénarios en unités communes ne constituent pas un échantillon de comptes, de livres, d’auditeurs, de ventes ou de fréquences de marché.
- La Member Value réelle et les ensembles de transactions admissibles ne sont pas observés. Les maintenir fixes ne modélise ni la demande ni l’effet de publier un autre titre.
- Le regroupement des titres propres suppose un même taux contractuel. Des taux ou partages différents nécessitent des calculs par titre avant sommation.
- Le calcul n’établit ni coût de production, impôt, part de narrateur, bénéfice, règlement en espèces, conseil de prix ou d’exclusivité, ni comparaison des revenus réels de l’ancien et du nouveau modèle.
Sources originales
- ACX Royalty Payment Terms and Procedures for Rights Holders Pay-for-Production Deals: Audible Exclusive and Non-Exclusive Distribution Rights
Le modèle utilise une enveloppe fixe choisie pour un abonné et une période, avec des titres distincts déjà admissibles. Il ne reconstitue ni un relevé de plateforme, ni la valeur réelle d’un abonnement, ni le contrat d’un titre.
Consulté le 31 octobre 2026
- ACX Audible’s New Royalty Model
La présentation officielle confirme les taux et la répartition proportionnelle. Les conditions Pay-for-Production détaillées définissent l’ensemble admissible, sans assimiler toute écoute à une transaction retenue.
Consulté le 31 octobre 2026
- ACX All-You-Can-Listen Program Opt-In
La présence au catalogue ou l’écoute d’un extrait n’établit pas l’admissibilité à un Qualified Listen ; aucun résultat d’inscription ni modèle de seuil n’est calculé.
Consulté le 31 octobre 2026
Citer et réutiliser cette étude
Alisson Bento. Un livre audio peut rapporter moins alors que le total de son titulaire augmente : répartition de la Member Value. Référence computationnelle originale à portée limitée ; règles sources consultées le 31 octobre 2026. https://alissonbento.com/fr/research/acx-member-value-title-and-portfolio-allocation/
Article, calculs dérivés et graphiques originaux d’Alisson Bento. Les pages des prestataires tiers et leurs marques restent leurs contenus ; aucune approbation du prestataire ni aucun droit global sur des livres, enregistrements ou pages sources intégrales n’est implicite.
Corrections ou questions éditoriales