
Was der Vergleich zeigt
Kanadas Buchverlage hatten 2024 höhere Betriebserlöse (Einnahmen aus dem laufenden Geschäft) als 2022. Trotzdem wurde der Abstand zwischen Erlösen und Betriebsaufwendungen kleiner. Statistics Canada hat diesen Befund schon in seiner Veröffentlichung vom Februar 2026 beschrieben. Die weiterführende Frage ist deshalb nicht, ob die Marge zurückging. Sie lautet, wie man die Veränderung liest, ohne einen steigenden Geldbetrag mit einer steigenden Belastung im Verhältnis zu den Erlösen zu verwechseln.
Nach den aktuell veröffentlichten nationalen Schätzungen stieg die Arbeitnehmervergütung zwischen 2022 und 2024 um 9,4 Millionen kanadische Dollar. Ihr Anteil an den Betriebserlösen sank trotzdem um rund 0,133 Prozentpunkte. Die übrigen Betriebsaufwendungen stiegen um 92,3 Millionen CAD, und ihr Anteil an den Erlösen erhöhte sich um etwa 3,354 Prozentpunkte. Zusammen entsprechen diese beiden Veränderungen einem Rückgang der Marge um 3,221 Prozentpunkte. Diese Marge haben wir aus den gerundeten veröffentlichten Erlös- und Aufwandswerten neu berechnet. Das sind rechnerische Zusammenhänge zwischen Schätzungen für die Branche. Sie erklären nicht die Ursachen und sagen auch nicht, wie viel ein einzelner Verlag ausgeben sollte.
Die Unterscheidung zwischen Geldbetrag und Anteil hilft Autorinnen und Autoren, Lektoraten und Verlagsredaktionen, denn in Diskussionen über Kosten wechselt die Bezugsgröße oft mitten im Satz. Eine höhere Vergütungssumme kann einen kleineren Anteil der Erlöse beanspruchen. Der größte Aufwandsposten muss nicht am meisten zur jüngsten Veränderung beitragen. Eine Marge kann sinken, während die Erlöse wachsen. Diese Untersuchung hält Geldbeträge, Anteile und Rechenzusammenhänge gemeinsam sichtbar.
Was verglichen wird
Grundlage sind die Zeilen für Kanada in der Tabelle 21-10-0200-01 von Statistics Canada, „Book publishers, summary statistics“ (Buchverlage, zusammenfassende Statistik). Wir haben die Bezugsjahre 2016, 2018, 2020, 2022 und 2024 ausgewählt. Alle Werte stammen aus dem Tabellenstand, der am 31. Oktober 2026 verfügbar war. Der Hauptvergleich betrifft 2022 und 2024. Die früheren Jahre liefern beschreibenden Hintergrund. Sie bilden weder eine lückenlose Jahresreihe noch eine ursächliche Ausgangslage für ein bestimmtes Ereignis.
Die Beträge sind nominale kanadische Dollar in Millionen. Eine Inflationsbereinigung findet nicht statt. Untersucht wird die Branche der Buchverlage, nicht alle Menschen, die Bücher schreiben, und auch nicht jeder Verkauf im Buchhandel. Die Betriebserlöse eines Verlags sind etwas anderes als die Ausgaben der Kundschaft in Buchhandlungen, die Honorarabrechnung einer Autorin oder der Nettoumsatz mit eigenen Titeln und Agenturtiteln in den gesonderten Detailtabellen.
Die jüngsten Schätzungen sind vorläufig und können sich ändern. Die amtliche Veröffentlichung weist außerdem darauf hin, dass die Werte für 2020 und 2022 nachträglich korrigiert wurden. Alle Werte aus demselben aktuellen Tabellenstand zu nehmen, verhindert, dass eine Zeitreihe aus Veröffentlichungen mit verschiedenen Datenständen entsteht. Es schützt aber nicht vor späteren Korrekturen. Bei einer Aktualisierung sollte man deshalb alle ausgewählten Jahre neu berechnen und den älteren Stand als nachvollziehbare Momentaufnahme aufbewahren.
Drei Bestandteile je 100 CAD Betriebserlös
R steht für die Betriebserlöse, E für die Betriebsaufwendungen und W für die Gehälter, Löhne, Provisionen und Leistungen der Arbeitgeber, die die Quelle ausweist. Den Unterschied E minus W nennen wir sonstige Betriebsaufwendungen. Das ist eine Restgröße, die wir selbst gebildet haben, keine neue Kategorie, die Statistics Canada unabhängig erhoben hätte. Sie umfasst alle Betriebsaufwendungen außerhalb der festgelegten Arbeitnehmervergütung. Deshalb darf man sie nicht als reine Produktionskosten, als Kosten ohne Arbeitsbezug oder als frei verzichtbare Ausgaben bezeichnen. Auch Unteraufträge und andere Zahlungen für geleistete Arbeit können darin stehen.
Jeder Bestandteil wird durch R geteilt. W geteilt durch R ergibt den Vergütungsanteil. (E minus W) geteilt durch R ergibt den Anteil der sonstigen Aufwendungen. (R minus E) geteilt durch R ergibt den Anteil des Betriebsüberschusses. Mit dem Faktor 100 werden daraus Beträge je 100 CAD Betriebserlös. Per Definition ergeben die drei Teile zusammen 100, abgesehen von einer abschließenden Rundung für die Darstellung.
Die gemeinsame Bezugsgröße (der Nenner) erleichtert die Prüfung, verändert aber auch die Frage. Eine Aufteilung der Aufwendungen beschreibt, wie sich die gesamten Aufwendungen auf Kategorien verteilen. Eine Darstellung je 100 CAD Erlös zeigt dagegen, welchen Teil der Erlöse jede Kategorie beansprucht. Die gesonderte amtliche Tabelle zu den Ausgaben der Branche verwendet Anteile an den Aufwendungen. Solche Werte gehören erst nach einer begründeten Umrechnung und einer klaren Erklärung in eine Grafik, deren Bezugsgröße die Betriebserlöse sind.
Die Rechnung in Geldbeträgen von 2022 bis 2024
Die veröffentlichten Betriebserlöse steigen von 1.649,1 auf 1.700,7 Millionen CAD. Das ist ein Zuwachs von 51,6 Millionen. Die Betriebsaufwendungen steigen von 1.499,5 auf 1.601,2 Millionen CAD, also um 101,7 Millionen. Zieht man die Aufwendungen jeweils von den Erlösen ab, ergeben sich 149,6 Millionen CAD für 2022 und 99,5 Millionen für 2024. Diese abgeleitete Differenz schrumpft also um 50,1 Millionen CAD.
Hinter diesem letzten Betrag steht kein Prognosemodell. Die Änderung des Überschusses ist die Änderung der Erlöse minus die Änderung der Aufwendungen: 51,6 minus 101,7 ergibt minus 50,1. Ein Wasserfalldiagramm kann beim früheren Überschuss beginnen, den Erlöszuwachs addieren, den Aufwandszuwachs abziehen und beim späteren Überschuss enden. So lässt sich eine Grafik an ihrer Rechengrundlage prüfen. Man muss sie nicht als eigenen Beleg behandeln.
Teilt man die Änderung der Aufwendungen weiter auf, ergibt sich ein zweiter Schritt. Die Arbeitnehmervergütung steigt von 372,8 auf 382,2 Millionen CAD, also um 9,4 Millionen. Die sonstigen Betriebsaufwendungen steigen von 1.126,7 auf 1.219,0 Millionen CAD, also um 92,3 Millionen. Beide Zuwächse zusammen ergeben die Zunahme der gesamten Aufwendungen um 101,7 Millionen CAD. Diese Aufteilung beschreibt die veröffentlichten Gesamtsummen. Sie verfolgt nicht über beide Jahre dieselbe unveränderte Gruppe von Verlagen.
Warum eine höhere Vergütungssumme einen kleineren Anteil der Erlöse beanspruchen kann
Die Arbeitnehmervergütung wächst in diesem Vergleich über zwei Jahre langsamer als die Betriebserlöse. Deshalb sinkt ihr Anteil an den Erlösen. Rechnet man mit der vollen Genauigkeit der veröffentlichten Zellen, ergeben sich ungefähr 22,606 CAD Vergütung je 100 CAD Erlös für 2022 und 22,473 CAD für 2024. Der Unterschied beträgt rund minus 0,133 CAD je 100 CAD Erlös, also minus 0,133 Prozentpunkte.
Die sonstigen Aufwendungen entwickeln sich in die Gegenrichtung. Ihr Anteil steigt so stark, dass er den kleinen Rückgang des Vergütungsanteils mehr als ausgleicht. Rechnerisch ergibt das den Rückgang der abgeleiteten Marge. Als Formel: Die Änderung der Marge ist die negative Änderung des Vergütungsanteils minus die Änderung des Anteils der sonstigen Aufwendungen. Hier ergibt −(−0,133) − 3,354 einen Wert von ungefähr −3,221 Prozentpunkten.
Daraus folgt nicht, dass Beschäftigte billiger wurden, geringere Löhne akzeptierten oder der Druck auf die Vergütung verschwand. Eine Branchensumme kann sich durch Beschäftigung, Arbeitsstunden, Vergütungssätze, Leistungen der Arbeitgeber, die Zusammensetzung der Unternehmen, Markteintritte und -austritte, Zuordnungen, Meldungen oder statistisch ergänzte Werte verändern. Die zusammengefassten Zellen trennen diese Ursachen nicht. Das Verhältnis von Vergütung zu Erlösen ist insbesondere kein Lohnindex. Es belegt auch nicht, wie sich das Gehalt einer typischen Lektorin oder eines typischen Produktionsmitarbeiters entwickelt hat.
Amtliche und neu berechnete Marge getrennt lesen
Statistics Canada veröffentlicht die Marge des laufenden Geschäfts (Betriebsmarge) auf eine Dezimalstelle gerundet: 9,1 % für 2022 und 5,8 % für 2024. Zwischen diesen angezeigten Werten liegen 3,3 Prozentpunkte. Berechnet man die Marge dagegen aus den veröffentlichten Beträgen für Erlöse und Aufwendungen neu, sinkt sie um ungefähr 3,221 Prozentpunkte. Beide Angaben können sinnvoll sein, wenn man ausdrücklich sagt, woher sie stammen. Man darf sie nicht unbemerkt gegeneinander austauschen.
Der kleine Unterschied hängt damit zusammen, dass die öffentlichen Gesamtbeträge nicht die volle Genauigkeit der ursprünglichen Berechnung enthalten. In den herunterladbaren Tabellen stehen die amtliche Marge, die neu berechnete Marge und ihr Unterschied in getrennten Spalten. Die Aufteilung der Änderung nutzt durchgehend den Anteil, der aus ihren eigenen veröffentlichten Eingangsbeträgen berechnet wurde. Wer die amtliche Kernaussage zitiert, sollte dagegen bei den dort genannten 9,1 % und 5,8 % bleiben. Die zusätzliche Berechnung ist keine Berichtigung der amtlichen Marge.
Mehr Nachkommastellen bedeuten nicht automatisch eine genauere Messung. Sechs Dezimalstellen erleichtern es, eine Rechenregel zu prüfen. Sie zeigen nicht, dass die Marge der Branche auf sechs Stellen genau geschätzt wäre. Im Fließtext reichen für die abgeleiteten Anteile normalerweise eine oder zwei Nachkommastellen. Die herunterladbare Berechnung enthält zusätzliche Stellen, damit man sie nachrechnen kann. Stichprobenfehler und andere Unsicherheiten der ursprünglichen Schätzungen verschwinden durch die Rechnung nicht.
Für eine Recherche zu Arbeitsbedingungen bräuchte man deshalb weitere Größen: etwa die Zahl und Arbeitszeit der Beschäftigten, die Verteilung auf Tätigkeiten, vergleichbare Vergütungssätze und den Umfang ausgelagerter Leistungen. Keine dieser Angaben lässt sich aus der einen Gesamtsumme zurückgewinnen. Würde ein Verlag zum Beispiel mehr Aufgaben nach außen vergeben, könnte sich die Zuordnung zwischen Arbeitnehmervergütung und sonstigen Aufwendungen verschieben, ohne dass in gleichem Maß weniger gearbeitet würde. Das ist ein Beispiel dafür, wie die Abgrenzung der Kategorien wirken kann, keine festgestellte Entwicklung der kanadischen Branche. Gerade deshalb bleibt die Restgröße offen benannt. Die Rechnung zeigt, wo die veröffentlichten Beträge im Verhältnis zu den Erlösen liegen. Sie misst weder die Belastung einzelner Beschäftigter noch die Qualität der Arbeit oder ob eine Vergütung angemessen ist.
Was eine Prüfung der Rundung leisten kann
Jede ausgewählte Geldzelle ist in Millionen auf eine Dezimalstelle angegeben. Rundet man auf die nächste Dezimalstelle, liegt der ursprüngliche Betrag ungefähr innerhalb von 0,05 Millionen CAD über oder unter dem angezeigten Wert. Wenn man Erlös und Aufwand unabhängig voneinander innerhalb dieser Grenzen verändert, ergibt sich für ihre Differenz ein größtmöglicher Rundungsspielraum von 0,1 Millionen CAD. Für die Änderung zwischen zwei solchen Differenzen sind es 0,2 Millionen CAD.
Diese Prüfung zeigt, was die veröffentlichte Dezimaldarstellung für das Ergebnis bedeutet. Sie ist kein Konfidenzintervall. Für ein Intervall zur Änderung der Marge oder ihrer Bestandteile, das das Stichprobendesign berücksichtigt, fehlen in dieser Untersuchung die nötigen Angaben dazu, wie die Schätzungen zusammenhängen (Kovarianzen). Wir behaupten auch nicht zu wissen, nach welcher Regel die Quelle intern gerundet hat, wenn ein Wert genau in der Mitte zwischen zwei Dezimalstellen lag. Der größtmögliche Rundungsspielraum ist eine vorsichtige Lesehilfe für die veröffentlichten Geldbeträge.
Der Rückgang des neu berechneten Überschusses um 50,1 Millionen CAD ist deutlich größer als dieser Rundungsspielraum. Daraus folgt nur, dass das Runden auf eine Dezimalstelle das Vorzeichen der Änderung, also den Rückgang, nicht erklären kann. Das ist weder ein Nachweis statistischer Signifikanz noch ein ursächlicher Effekt noch eine Vorhersage für die nächste Veröffentlichung. Die Stichprobe, die Einbindung von Verwaltungsdaten, die Abdeckung der Unternehmen und spätere Korrekturen bleiben eigene Quellen von Unsicherheit.
Arbeitnehmervergütung ist ein genau abgegrenztes Maß
Die Definition der Quelle umfasst Gehälter, Löhne, Provisionen und Leistungen für Beschäftigte, für die eine T4-Bescheinigung (der kanadische Lohnnachweis) erstellt wurde, einschließlich bestimmter Beiträge der Arbeitgeber. Ausgeschlossen sind Dividenden mitarbeitender Eigentümer und die Vergütung von Inhaberinnen und Inhabern von Einzel- und Personenunternehmen (nicht inkorporierten Unternehmen). Das ist wichtig in einer Branche mit inhabergeführten Betrieben und unabhängiger kreativer Arbeit. Die ausgewiesene Summe für Beschäftigte misst nicht alle Arbeitseinkommen rund um das Verlegen von Büchern.
Auch die Betriebsmarge hat klare Abgrenzungen. Die Betriebserlöse schließen unter anderem Erträge aus Kapitalanlagen, Veräußerungsgewinne und bestimmte außerordentliche oder einmalige Posten aus. Bei den Betriebsaufwendungen bleiben unter anderem Abschreibungen auf Forderungen und Wertausbuchungen, Kapitalverluste, Zinsen auf Fremdkapital und bestimmte einmalige Verluste außen vor. Nach der Quelle enthält der Betriebsüberschuss von Einzel- und Personenunternehmen auch die unbezahlte Arbeitsvergütung von Partnern und Inhabern, die nicht als Arbeitnehmervergütung erfasst wird. Ihn als reinen Gewinn für Geldgeber zu bezeichnen, würde deshalb zu weit gehen.
Aus denselben Gründen kann die Grafik keine Frage zur Preisgestaltung für einzelne Autorinnen und Autoren beantworten. Sie fasst viele Arten von Verlagen und Tätigkeiten zusammen. Vorschüsse für einzelne Bücher, Honorarsätze, Druckauflagen, Werbewirkung, Plattformgebühren, Retourenquoten und Kosten für einzelne Rechte kommen hier nicht vor. Eine andere Kostenstruktur ist nicht automatisch ineffizient. Ein einzelnes Buch kann erfolgreich sein oder scheitern, während die Branchensumme sich in die eine oder andere Richtung bewegt.
Frühere Jahre nutzen, ohne eine Jahresreihe zu erfinden
Die fünf ausgewählten Beobachtungen zeigen, wie sich die Bestandteile der Rechnung im aktuellen Tabellenstand unterscheiden. Damit lässt sich zum Beispiel prüfen, ob eine Aussage über 2022 und 2024 auch an anderen veröffentlichten Zeitpunkten gilt. Man sollte die Punkte aber nicht als jährliche Reihe darstellen, bei der auch die Jahre dazwischen gemessen wären. Eine Verbindungslinie ist eine Hilfe für das Auge und keine Schätzung für nicht beobachtete Kalenderjahre.
Die Quelle nennt einen Wechsel des NAICS-Codes (der nordamerikanischen Branchenklassifikation) ab dem Bezugsjahr 2022. Frühere Jahre bleiben so, wie sie veröffentlicht wurden; der Hinweis bleibt sichtbar. Der wichtigste Vergleich über zwei Jahre liegt innerhalb des neueren Codezeitraums. Wir behaupten nicht, dass die Zahlen über den Wechsel der Klassifikation hinweg wirtschaftlich vollständig vergleichbar sind. Das Gleiche gilt für weitere Änderungen bei Verfahren und Erhebung, die in den Metadaten beschrieben sind.
Als Bezugszeitraum sind sowohl Kalenderjahre als auch bestimmte zwölfmonatige Geschäftsjahre zulässig. Nicht jedes Unternehmen meldet deshalb genau dasselbe Fenster von Januar bis Dezember. Die Schätzungen verbinden Antworten aus der Erhebung mit Verwaltungsinformationen und nutzen Gewichtung, Prüfungen und statistische Ergänzungen. Sie beschreiben den jeweiligen Bereich der Branche und verfolgen keinen unveränderten Bestand an Verlagen. Eine veränderte Zusammensetzung der Unternehmen kann deshalb ebenfalls zu den beobachteten Änderungen der Anteile beitragen.
Ergebnisse sachgerecht weiterverwenden
Eine tragfähige Beschreibung lautet: In den veröffentlichten nationalen Schätzungen steigt die Arbeitnehmervergütung zwischen 2022 und 2024 in Geldbeträgen, während ihr Anteil an den Betriebserlösen leicht sinkt. Die sonstigen Betriebsaufwendungen erklären rechnerisch den Anstieg des gesamten Aufwandsanteils. Eine passende Bildunterschrift nennt Bezugsjahre, nominale Währung, Tabelle, Datenstand und den vorläufigen Status von 2024. Sie benennt die Restgröße und trennt abgeleitete Anteile von der amtlichen, gerundeten Marge.
Die begleitenden Daten behalten die Kennungen (Vektoren) und Koordinaten der Quelle bei, damit man jeden Eingangswert wiederfindet. Zum Nachrechnen braucht man weder ein Konto noch ein kostenpflichtiges Datenabonnement. Die öffentliche Matrix enthält die ausgewählten Zellen, und der Code setzt die genannten Rechenregeln um. Eine unabhängige Prüfung sollte zuerst diese Zellen mit der amtlichen Tabelle vergleichen. Beim bloßen Nachrechnen würde nicht auffallen, wenn der Erhebungsbereich falsch bezeichnet wurde oder versehentlich eine andere Erlösgröße benutzt wurde.
Für die tägliche Arbeit mit Verlagsstatistiken ergibt sich eine einfache Reihenfolge. Bevor man von einer wachsenden Belastung spricht, müssen Betrag und Bezugsgröße feststehen. Bevor man das Wort Gewinn verwendet, muss man die Definition in der Rechnung prüfen. Bevor man zwei Prozentwerte vergleicht, muss man klären, ob sie dieselbe Bezugsgröße und denselben Datenstand haben. So bleiben die Zahlen für alle nützlich, die sie deuten müssen, und man verlangt keine Antworten auf Fragen, die diese Statistik nicht misst.
Wohin je 100 CAD Betriebserlös der Buchverlage fließen
Kanada · aktueller Tabellenstand · nominale Werte · 2024 vorläufig. Abgeleitete Anteile ersetzen nicht die amtliche Marge.
Vollständige Grafik und Quelle

Diagramm seitlich scrollen, um alle Details zu sehen. ↔
Grafik und Werte
Tabelle seitlich scrollen, um alle Spalten zu sehen.
| Jahr | Betriebserlöse (Mio. CAD) | Betriebsaufwendungen (Mio. CAD) | Arbeitnehmervergütung (Mio. CAD) | Sonstige Betriebsaufwendungen (Mio. CAD) | Abgeleiteter Betriebsüberschuss (Mio. CAD) | Amtliche Marge (%) | Neu berechnete Marge (%) | Vergütung / Betriebserlöse (%) | Sonstige Aufwendungen / Betriebserlöse (%) |
|---|---|---|---|---|---|---|---|---|---|
| 2016 | 1.540,5 | 1.389,9 | 365,4 | 1.024,5 | 150,6 | 9,8 | 9,776 | 23,720 | 66,504 |
| 2018 | 1.565,6 | 1.456,9 | 356,6 | 1.100,3 | 108,7 | 6,9 | 6,943 | 22,777 | 70,280 |
| 2020 | 1.519,3 | 1.366,6 | 335,9 | 1.030,7 | 152,7 | 10,0 | 10,051 | 22,109 | 67,840 |
| 2022 | 1.649,1 | 1.499,5 | 372,8 | 1.126,7 | 149,6 | 9,1 | 9,072 | 22,606 | 68,322 |
| 2024 | 1.700,7 | 1.601,2 | 382,2 | 1.219,0 | 99,5 | 5,8 | 5,851 | 22,473 | 71,676 |
Kanada; nominale Beträge; 2024 vorläufig. Sonstige Aufwendungen = E−W. Die abgeleiteten Anteile stammen aus gerundeten Beträgen; die amtlichen Margen stehen getrennt.

Höhere Vergütungssumme, kleinerer Anteil an den Erlösen
Kanada · 2022–2024 · Aufteilung durch Rechnung, keine Ursachenanalyse. Die Änderung der Marge ist die negative Summe der beiden Änderungen der Aufwandsanteile.
Vollständige Grafik und Quelle
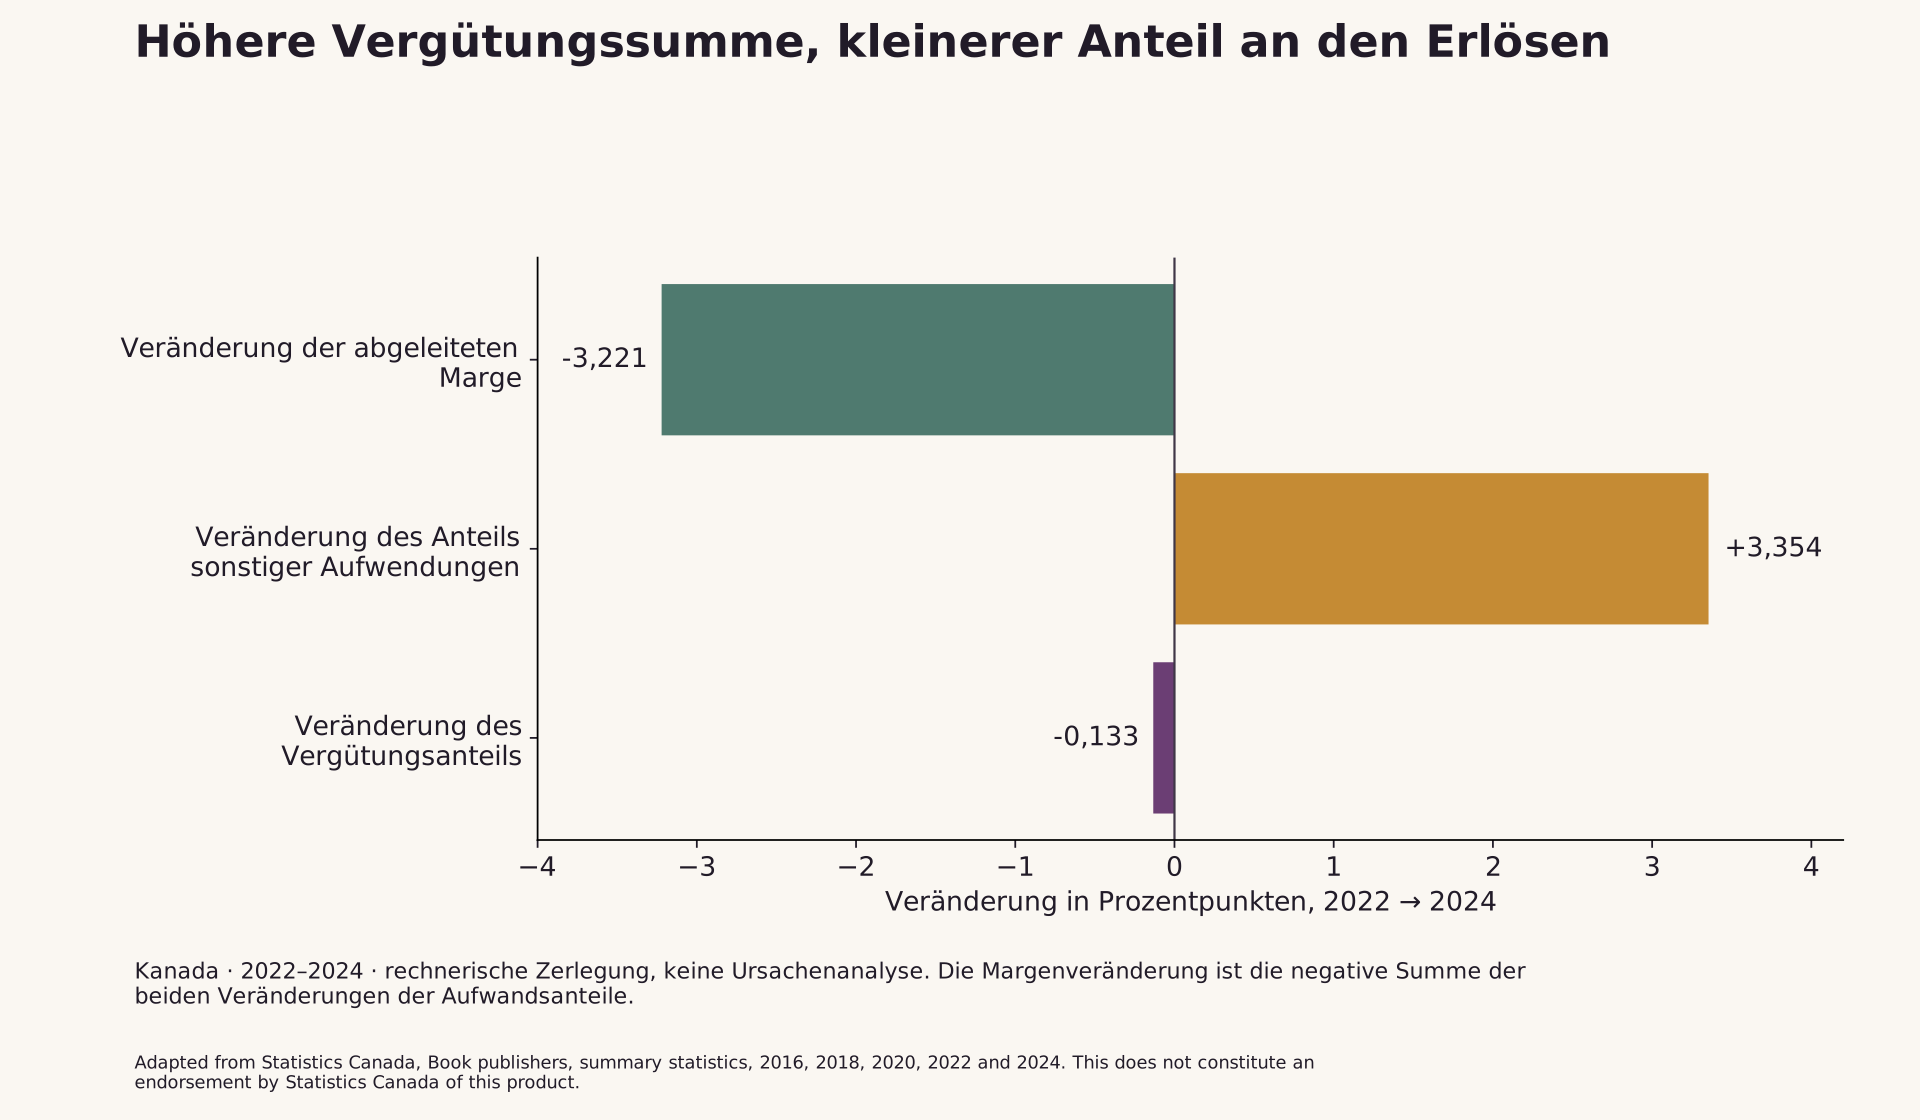
Diagramm seitlich scrollen, um alle Details zu sehen. ↔
Grafik und Werte
Tabelle seitlich scrollen, um alle Spalten zu sehen.
| Von | Bis | Δ Betriebserlöse (Mio. CAD) | Δ Betriebsaufwendungen (Mio. CAD) | Δ Arbeitnehmervergütung (Mio. CAD) | Δ Sonstige Betriebsaufwendungen (Mio. CAD) | Δ Abgeleiteter Betriebsüberschuss (Mio. CAD) | Änderung der neu berechneten Marge (Prozentpunkte) | Änderung des Vergütungsanteils (Prozentpunkte) | Änderung des Anteils der sonstigen Aufwendungen (Prozentpunkte) |
|---|---|---|---|---|---|---|---|---|---|
| 2016 | 2018 | 25,1 | 67,0 | −8,8 | 75,8 | −41,9 | −2,833 | −0,942 | 3,775 |
| 2018 | 2020 | −46,3 | −90,3 | −20,7 | −69,6 | 44,0 | 3,108 | −0,668 | −2,439 |
| 2020 | 2022 | 129,8 | 132,9 | 36,9 | 96,0 | −3,1 | −0,979 | 0,497 | 0,482 |
| 2022 | 2024 | 51,6 | 101,7 | 9,4 | 92,3 | −50,1 | −3,221 | −0,133 | 3,354 |
Rechenzusammenhänge, keine Zuordnung von Ursachen. Nominale Änderungen. Kein Konfidenzintervall ermittelt, das das Stichprobendesign berücksichtigt.

Daten und Downloads
Tabelle seitlich scrollen, um alle Spalten zu sehen.
| Jahr | Betriebserlöse (Mio. CAD) | Betriebsaufwendungen (Mio. CAD) | Arbeitnehmervergütung (Mio. CAD) | Sonstige Betriebsaufwendungen (Mio. CAD) | Abgeleiteter Betriebsüberschuss (Mio. CAD) | Amtliche Marge (%) | Neu berechnete Marge (%) | Vergütung / Betriebserlöse (%) | Sonstige Aufwendungen / Betriebserlöse (%) |
|---|---|---|---|---|---|---|---|---|---|
| 2016 | 1.540,5 | 1.389,9 | 365,4 | 1.024,5 | 150,6 | 9,8 | 9,776 | 23,720 | 66,504 |
| 2018 | 1.565,6 | 1.456,9 | 356,6 | 1.100,3 | 108,7 | 6,9 | 6,943 | 22,777 | 70,280 |
| 2020 | 1.519,3 | 1.366,6 | 335,9 | 1.030,7 | 152,7 | 10,0 | 10,051 | 22,109 | 67,840 |
| 2022 | 1.649,1 | 1.499,5 | 372,8 | 1.126,7 | 149,6 | 9,1 | 9,072 | 22,606 | 68,322 |
| 2024 | 1.700,7 | 1.601,2 | 382,2 | 1.219,0 | 99,5 | 5,8 | 5,851 | 22,473 | 71,676 |
Kanada; nominale Beträge; 2024 vorläufig. Sonstige Aufwendungen = E−W. Die abgeleiteten Anteile stammen aus gerundeten Beträgen; die amtlichen Margen stehen getrennt.
Tabelle seitlich scrollen, um alle Spalten zu sehen.
| Von | Bis | Δ Betriebserlöse (Mio. CAD) | Δ Betriebsaufwendungen (Mio. CAD) | Δ Arbeitnehmervergütung (Mio. CAD) | Δ Sonstige Betriebsaufwendungen (Mio. CAD) | Δ Abgeleiteter Betriebsüberschuss (Mio. CAD) | Änderung der neu berechneten Marge (Prozentpunkte) | Änderung des Vergütungsanteils (Prozentpunkte) | Änderung des Anteils der sonstigen Aufwendungen (Prozentpunkte) |
|---|---|---|---|---|---|---|---|---|---|
| 2016 | 2018 | 25,1 | 67,0 | −8,8 | 75,8 | −41,9 | −2,833 | −0,942 | 3,775 |
| 2018 | 2020 | −46,3 | −90,3 | −20,7 | −69,6 | 44,0 | 3,108 | −0,668 | −2,439 |
| 2020 | 2022 | 129,8 | 132,9 | 36,9 | 96,0 | −3,1 | −0,979 | 0,497 | 0,482 |
| 2022 | 2024 | 51,6 | 101,7 | 9,4 | 92,3 | −50,1 | −3,221 | −0,133 | 3,354 |
Rechenzusammenhänge, keine Zuordnung von Ursachen. Nominale Änderungen. Kein Konfidenzintervall ermittelt, das das Stichprobendesign berücksichtigt.
Daten und Methode
So haben wir gerechnet
- Ausgewählte Zellen für Kanada aus der Tabelle 21-10-0200-01 im Stand vom 31. Oktober 2026; Bezugsjahre 2016, 2018, 2020, 2022 und 2024, Hauptvergleich 2022–2024.
- Mit den Betriebserlösen R, den Betriebsaufwendungen E und der Arbeitnehmervergütung W werden W/R, (E−W)/R und (R−E)/R auf dieselbe Bezugsgröße R bezogen. Die Änderungen werden mit Rechenregeln geprüft.
- Die amtlich ausgewiesene Marge bleibt getrennt von dem Anteil, den wir aus gerundeten Geldbeträgen neu berechnen. Die Kennungen (Vektoren) und Koordinaten der Quelle erlauben es, jede Eingangszelle zu prüfen.
- Das mitgelieferte Programm zum Nachrechnen (nur Standardbibliothek von Python) läuft gegen die festgeschriebene Matrix der ausgewählten Zellen. Die Ergebnisdatei (JSON), die Quellenmatrix und beide CSV-Dateien lassen sich Byte für Byte erneut erzeugen; die vorgeschriebenen Quellenhinweise sind enthalten. Rundungsspielräume sind keine Konfidenzintervalle.
Was die Daten nicht aussagen
- Die nominalen Gesamtschätzungen sind keine Löhne je Beschäftigte oder Beschäftigtem, kein Einkommen von Autorinnen und Autoren, kein Gewinn auf Ebene einzelner Bücher, keine Preise, keine feste Gruppe von Verlagen und keine Erklärung der Ursachen.
- 2024 ist vorläufig; frühere Jahre können nachträglich korrigiert werden. Die Werte sind nominal und nicht inflationsbereinigt.
- Die Vergütungssumme ist kein Lohnsatz und misst nicht alle Arbeitseinkommen: Dividenden mitarbeitender Eigentümer und die Vergütung der Inhaberinnen und Inhaber von Einzel- und Personenunternehmen sind ausgeschlossen, während die amtliche Marge unbezahlte Inhabervergütung enthalten kann. Sonstige Aufwendungen sind eine Restgröße, keine Kosten, die ausschließlich keinen Arbeitsbezug haben.
- Die Darstellung beschreibt den jeweiligen Bereich der Branche, keinen festen Bestand an Unternehmen. Geschäftsjahre können abweichen; der Wechsel des NAICS-Codes ab 2022 bleibt als Hinweis auf eingeschränkte Vergleichbarkeit sichtbar.
- Der Rundungsspielraum betrifft nur die veröffentlichte Dezimaldarstellung. Er ist kein Konfidenzintervall; Aussagen zur Signifikanz oder zu Ursachen werden nicht abgeleitet.
- Es wurden keine Angaben zum Zusammenhang der Schätzungen (Kovarianz) gefunden, mit denen sich Intervalle berechnen ließen, die das Stichprobendesign berücksichtigen. Die Prüfung der Dezimaldarstellung betrifft weder Stichprobenfehler noch Nichtantwort, Einordnung, Ergänzung fehlender Angaben (Imputation) oder nachträgliche Korrekturen.
Originalquellen
- Statistics Canada: Book publishers, summary statistics (21-10-0200-01)
Nationale Betriebserlöse, Aufwendungen, Arbeitnehmervergütung und die getrennt gerundete amtliche Marge; 20 ausgewählte Zellen.
Abgerufen am 31. Oktober 2026
- Statistics Canada: 2024 book-publisher questionnaire
Tatsächlicher Fragebogen 2024: eigene Titel und Agenturtitel, Nettoumsätze sowie Regeln zur Einordnung von Urheberschaft, Mitautorschaft und Übersetzung.
Abgerufen am 31. Oktober 2026
- Statistics Canada: Book-publisher survey methods
Erhebungsmethoden: Abdeckung der Branche, Gewichtung, Verwaltungsdaten, Geschäftsjahre, Ergänzung fehlender Angaben und Unsicherheit.
Abgerufen am 31. Oktober 2026
- Statistics Canada: Book publishing industry, 2024
Die amtliche Mitteilung nennt bereits die zentralen Ergebnisse zu Wachstum, Margen und Urheberschaft; sie sind Vorwissen und keine Entdeckungen dieser Analyse.
Abgerufen am 31. Oktober 2026
- Statistics Canada Open Licence
Die Weiterverwendung erfordert eine Quellenangabe und den Hinweis, dass keine Billigung vorliegt; Behördenzeichen oder vertrauliche Daten werden nicht verwendet.
Abgerufen am 31. Oktober 2026
Studie zitieren und weiterverwenden
Alisson Bento. 2026. Höhere Arbeitnehmervergütung, kleinerer Erlösanteil: Kanadas Verlagskosten nachgerechnet. Sekundäranalyse der genannten Tabellen von Statistics Canada. https://alissonbento.com/de/research/canada-book-publisher-margin-cost-bridge-2016-2024/
Die ursprüngliche Analyse und die Grafiken stammen von Alisson Bento. Die Quellinformationen bleiben unter der Statistics Canada Open Licence; der eigene Code zum Nachrechnen steht unter der MIT-Lizenz. Der vorgeschriebene Hinweis auf Herkunft und fehlende Billigung bleibt im englischen Wortlaut erhalten: Adapted from Statistics Canada, Book publishers, summary statistics, 2016, 2018, 2020, 2022 and 2024. This does not constitute an endorsement by Statistics Canada of this product. Eine amtliche Billigung oder eine Lizenz für Buchinhalte Dritter wird nicht angedeutet.
Korrekturen oder redaktionelle Fragen