
Ce que montre la comparaison
Les éditeurs de livres canadiens ont déclaré des recettes d’exploitation plus élevées en 2024 qu’en 2022, mais l’écart entre leurs recettes et leurs dépenses s’est réduit. Statistique Canada avait déjà rapporté ce résultat dans sa publication de février 2026. La question utile est maintenant de lire cette évolution sans confondre un coût qui augmente en dollars et un coût qui augmente par rapport aux recettes de l’entreprise.
D’après les estimations nationales actuellement publiées, la rémunération des salariés a augmenté de 9,4 millions de dollars canadiens (CAD) entre 2022 et 2024. Son rapport aux recettes d’exploitation a pourtant diminué d’environ 0,133 point de pourcentage. Les autres dépenses d’exploitation ont augmenté de 92,3 millions de CAD, et leur rapport aux recettes a monté d’environ 3,354 points. Ces deux variations s’additionnent pour donner une baisse de 3,221 points de la marge recalculée à partir des montants publics arrondis des recettes et des dépenses. Ce sont des relations comptables entre des estimations d’un secteur. Elles n’établissent ni quelles décisions ont causé le changement, ni ce qu’un éditeur en particulier devrait dépenser.
Cette distinction sert aux auteurs, aux éditeurs et aux journalistes du livre, car les discussions sur les coûts changent souvent de dénominateur au milieu d’une phrase. Une masse salariale peut augmenter tout en pesant moins dans les recettes. Un poste peut être la plus grosse dépense sans être celui qui contribue le plus à la dernière variation. Une marge peut baisser alors que les ventes ou les recettes progressent. Cette fiche donne une façon cohérente de garder ces trois constats visibles.
Ce que l’on compare
L’analyse utilise les lignes du Canada du tableau 21-10-0200-01 de Statistique Canada (Book publishers, summary statistics, soit les statistiques sommaires des éditeurs de livres). Les années de référence retenues sont 2016, 2018, 2020, 2022 et 2024, toutes tirées de la version disponible le 31 octobre 2026. La comparaison principale porte sur 2022 et 2024. Les observations plus anciennes donnent un contexte descriptif ; elles ne forment ni une série annuelle continue ni une base de comparaison causale pour un événement.
Les montants sont en millions de dollars canadiens courants, sans correction de l’inflation. Le secteur visé est l’édition de livres, et non l’ensemble des personnes qui écrivent des livres ni toutes les opérations du marché de détail du livre. Les recettes d’exploitation d’un éditeur ne sont pas ce que les consommateurs dépensent en librairie, ni le relevé de droits d’un auteur, ni les ventes nettes des titres propres des éditeurs et de leurs titres en agence, qui figurent dans des tableaux détaillés à part.
Les estimations les plus récentes sont provisoires et peuvent changer. La publication officielle note que les données de 2020 et de 2022 ont été révisées. En prenant toutes les observations dans le même tableau actuel, on évite de bâtir une série historique à partir de publications qui peuvent contenir des versions différentes. Cela n’empêche pas de futures révisions. Une mise à jour ultérieure devrait recalculer toute la série retenue et garder l’ancien instantané pour comparer.
Trois parts pour chaque dollar de recettes
Notons R les recettes d’exploitation, E les dépenses d’exploitation et W les salaires, traitements, commissions et avantages sociaux. La différence E moins W s’appelle ici les autres dépenses d’exploitation. C’est un regroupement d’analyse, pas une nouvelle catégorie que Statistique Canada aurait recueillie à part. Il comprend toutes les dépenses d’exploitation qui sortent de la mesure précise de la rémunération des salariés. On ne doit pas l’appeler coût de production, coût hors travail ou dépense laissée à la discrétion de l’éditeur : la sous-traitance et d’autres paiements pour du travail peuvent se trouver en dehors de la mesure des salariés.
On divise chaque composante par R. Pour 100 CAD de recettes d’exploitation, W/R donne la rémunération des salariés, (E − W)/R les autres dépenses d’exploitation et (R − E)/R l’excédent d’exploitation. En multipliant chaque rapport par 100, on exprime les valeurs pour 100 CAD de recettes. Par construction, les trois composantes totalisent 100, à l’arrondi d’affichage près.
Ce dénominateur commun rend les comparaisons plus faciles à vérifier. Il change aussi la question. Un graphique de la composition des dépenses montre comment les dépenses d’exploitation se répartissent entre les catégories. Un graphique pour 100 CAD de recettes montre quelle part des recettes chaque catégorie absorbe. Le tableau distinct de la source sur les dépenses du secteur utilise une base en pourcentage des dépenses. Ses chiffres ne doivent pas figurer sur un graphique des parts dans les recettes sans la conversion nécessaire et une explication claire du changement de dénominateur.
Le rapprochement en dollars, de 2022 à 2024
Les chiffres publics montrent des recettes d’exploitation qui passent de 1 649,1 millions de CAD à 1 700,7 millions de CAD, soit une hausse de 51,6 millions de CAD. Les dépenses d’exploitation passent de 1 499,5 millions de CAD à 1 601,2 millions de CAD, soit une hausse de 101,7 millions de CAD. En retranchant les dépenses des recettes, on obtient 149,6 millions de CAD en 2022 et 99,5 millions de CAD en 2024. Cette différence calculée a donc baissé de 50,1 millions de CAD.
Aucun modèle de prévision ne se cache derrière ce dernier chiffre. La variation de l’excédent est égale à la variation des recettes moins la variation des dépenses : 51,6 moins 101,7 donne −50,1. Un graphique en cascade peut partir de l’excédent le plus ancien, ajouter la hausse des recettes, retrancher la hausse des dépenses et finir à l’excédent le plus récent. On peut ainsi vérifier le graphique à partir de l’arithmétique sous-jacente, au lieu de le traiter comme une source de preuve à part.
Répartir la variation des dépenses ajoute un niveau de détail. La rémunération des salariés est passée de 372,8 millions de CAD à 382,2 millions de CAD, soit 9,4 millions de CAD de plus. Les autres dépenses d’exploitation sont passées de 1 126,7 millions de CAD à 1 219,0 millions de CAD, soit 92,3 millions de CAD de plus. Les deux variations s’additionnent pour donner la hausse de 101,7 millions de CAD des dépenses totales. Cette répartition décrit les totaux publiés, pas les coûts d’un même groupe fixe d’entreprises d’édition.
Pourquoi une masse salariale plus élevée peut peser moins lourd
Sur ces deux années, la rémunération des salariés a augmenté moins vite que les recettes d’exploitation. Son rapport aux recettes a donc baissé. En recalculant les rapports avec toute la précision des cellules publiées, on obtient environ 22,606 CAD de rémunération pour 100 CAD de recettes en 2022 et 22,473 CAD en 2024. La différence est d’environ −0,133 CAD pour 100 CAD de recettes, soit −0,133 point de pourcentage.
Les autres dépenses d’exploitation ont évolué dans l’autre sens. Leur rapport aux recettes a assez augmenté pour absorber à la fois la petite baisse du rapport de la rémunération et la baisse de la marge calculée. En symboles, la variation de la marge est l’opposé de la variation du poids de la rémunération, moins la variation du poids des autres dépenses. Ici, cela donne −(−0,133) − 3,354, soit environ −3,221 points.
Ce calcul ne veut pas dire que les salariés sont devenus moins chers, qu’ils ont accepté des salaires plus bas ou que la pression sur les rémunérations a disparu. Le total d’un secteur peut changer à cause de l’emploi, des heures, des taux de salaire, des avantages sociaux, de la composition des entreprises, des créations et des fermetures, du classement, des déclarations ou de l’imputation. Les cellules agrégées ne distinguent pas ces mécanismes. En particulier, un rapport rémunération/recettes n’est pas un indice des salaires et ne peut pas établir ce qu’est devenue la paie d’un éditeur ou d’un ouvrier de fabrication typique.
Ce que montrent la marge officielle et la marge recalculée
Statistique Canada publie la marge bénéficiaire d’exploitation arrondie à une décimale. Elle est de 9,1 % pour 2022 et de 5,8 % pour 2024. Ces valeurs affichées diffèrent de 3,3 points de pourcentage. Si l’on recalcule le rapport à partir des recettes et des dépenses publiées, on obtient une baisse d’environ 3,221 points. Les deux descriptions peuvent convenir, à condition d’indiquer leur origine. Il ne faut pas les substituer l’une à l’autre sans le dire.
L’écart apparent vient de l’arrondi et du fait que les montants agrégés publics ne gardent pas toute la précision du calcul de la source. Les données à télécharger conservent dans des colonnes séparées la marge officielle, la marge recalculée et leur différence. Le graphique de la décomposition comptable utilise toujours la marge recalculée, car elle doit concorder avec ses propres montants publics de départ. Pour citer le chiffre officiel, il faut garder les valeurs affichées par la source, 9,1 % et 5,8 %.
La précision n’est pas l’exactitude. Afficher six décimales permet de vérifier facilement une égalité, mais ne veut pas dire que la marge d’un secteur est mesurée à six décimales. Dans un texte public, on utilisera normalement une ou deux décimales pour les rapports calculés, en gardant les chiffres supplémentaires dans les calculs à télécharger pour la reproduction. Les estimations de la source restent soumises à des erreurs d’échantillonnage et à des erreurs hors échantillonnage que cette arithmétique ne supprime pas.
Un contrôle limité de l’incertitude due à l’arrondi
Chaque cellule monétaire retenue est affichée avec une décimale, en millions. Avec un arrondi ordinaire à la décimale la plus proche, la valeur de départ se trouve à environ 0,05 million de CAD du montant affiché. Pour une différence entre les recettes et les dépenses, si l’on laisse les deux cellules varier indépendamment, la marge d’arrondi extérieure est de 0,1 million de CAD. Pour la variation entre deux différences de ce genre, la marge extérieure correspondante est de 0,2 million de CAD.
C’est un contrôle des effets de la précision décimale publiée, pas un intervalle de confiance. Le calcul ne dispose pas de l’information sur les covariances qu’il faudrait pour un intervalle fondé sur le plan d’enquête, ni pour la variation de la marge ni pour les parts des dépenses. Il ne prétend pas non plus que les cellules publiques ont été arrondies selon une règle informatique interne précise à chaque égalité exacte à mi-chemin entre deux décimales. La marge extérieure est volontairement prudente, pour lire les cellules monétaires telles qu’elles sont publiées.
La baisse de 50,1 millions de CAD de l’excédent recalculé est bien plus grande que cette marge d’arrondi. Ce constat établit seulement que l’arrondi décimal ordinaire ne peut pas expliquer le signe de la variation. Il n’établit ni une signification statistique, ni un effet causal, ni une prévision pour la prochaine publication. L’échantillonnage, l’intégration de données administratives, la couverture des entreprises et les révisions restent des sources d’incertitude à part.
La rémunération des salariés est une mesure précise
La définition de la source comprend les salaires, traitements, commissions et avantages sociaux des salariés pour qui un feuillet T4 a été rempli, ainsi que certaines cotisations de l’employeur. Elle exclut les dividendes des propriétaires qui travaillent dans l’entreprise et la rémunération des propriétaires d’entreprises non constituées en société. Cela compte dans un secteur qui compte des entreprises exploitées par leur propriétaire et du travail créatif indépendant. Le total de la rémunération des salariés ne mesure donc pas tous les revenus du travail liés à l’édition.
De même, la marge d’exploitation a des exclusions précises. Les recettes d’exploitation excluent les revenus de placement, les gains en capital et certains éléments non récurrents. Les dépenses d’exploitation excluent notamment les radiations, les pertes en capital, les intérêts sur les emprunts et certaines pertes non récurrentes. La source explique que l’excédent d’exploitation des entreprises non constituées en société comprend la rémunération non versée aux associés et aux propriétaires, qui n’est pas inscrite dans la rémunération des salariés. Appeler ce résidu un pur bénéfice des investisseurs dépasserait donc ce que la mesure permet d’établir.
Ces limites expliquent aussi pourquoi le graphique ne peut pas répondre à la question d’un auteur sur la fixation de son prix. Il regroupe de nombreux types d’entreprises et d’activités d’édition. Il ne contient aucune avance par livre, aucun taux de droits d’auteur, aucun tirage, aucune conversion publicitaire, aucun frais de plateforme, aucun taux de retour ni aucun coût de droits par titre. Une maison d’édition peut avoir une autre structure de coûts sans être inefficace, et un livre peut réussir ou échouer alors que le total du secteur évolue dans un sens ou dans l’autre.
Utiliser les années antérieures sans inventer une tendance
Les cinq observations retenues montrent comment les composantes comptables varient dans la série de la publication actuelle. Elles servent à vérifier si une affirmation sur 2022 et 2024 se retrouve aussi à d’autres dates observées. Il ne faut pas les relier en un relevé annuel qui laisserait croire que les années intermédiaires ont été mesurées. Une droite entre deux points est un trait visuel, pas une estimation pour les années du calendrier qui manquent.
La source signale le remplacement d’un code de classification (NAICS, SCIAN en français) à partir de l’année de référence 2022. Les années antérieures sont gardées telles que le tableau actuel les publie, avec cet avis bien visible. La comparaison principale reste dans la période du nouveau code. L’analyse ne prétend pas avoir prouvé une comparabilité économique complète à travers ce changement de classification, ni à travers les autres changements de méthode d’enquête décrits dans les métadonnées.
La période de référence de l’enquête peut être une année civile ou un exercice financier admissible de douze mois. Ce n’est pas forcément la même fenêtre de janvier à décembre pour chaque entreprise. Les estimations combinent des réponses à l’enquête et des informations administratives, avec pondération, vérification et imputation. Elles décrivent le secteur pour chaque période, sans suivre un groupe fixe d’éditeurs dans le temps. Les changements dans la composition des entreprises peuvent donc contribuer aux variations des rapports agrégés.
Comment réutiliser les résultats avec rigueur
Une description défendable est la suivante : dans les estimations nationales publiées, la rémunération des salariés a augmenté en dollars entre 2022 et 2024, tout en diminuant légèrement par rapport aux recettes d’exploitation, et les autres dépenses d’exploitation expliquent, par le calcul, la hausse du poids des dépenses. Un graphique défendable indique les années de référence, la monnaie courante, le tableau source, l’instantané de la publication actuelle et le caractère provisoire de 2024. Il nomme le regroupement résiduel et distingue les rapports recalculés de la marge officielle arrondie.
Les tableaux joints gardent les vecteurs et les coordonnées de la source, pour qu’on puisse retrouver chaque donnée de départ. La reproduction ne demande ni compte ni abonnement à des données commerciales : la matrice publique contient les cellules retenues, et le code applique les égalités indiquées. Une vérification indépendante devrait d’abord comparer ces cellules avec le tableau officiel téléchargé, puis contrôler les formules. Refaire seulement l’arithmétique ne détecterait pas un ensemble mal étiqueté ni l’emploi par erreur d’une autre mesure des recettes.
La leçon est pratique. Avant de décrire une dépense comme un poids qui augmente, il faut identifier à la fois le montant et le dénominateur. Avant de décrire le résidu comme un bénéfice, il faut lire sa définition comptable. Avant de comparer deux pourcentages publiés, il faut vérifier s’ils ont la même base et la même version des données. Ces réflexes rendent les statistiques de l’édition plus utiles à ceux qui doivent les interpréter, sans leur demander de répondre à des questions qu’elles n’ont pas été conçues pour mesurer.
Adapted from Statistics Canada, Book publishers, summary statistics, 2016, 2018, 2020, 2022 and 2024. This does not constitute an endorsement by Statistics Canada of this product.
La répartition de chaque tranche de 100 CAD de recettes
Éditeurs de livres au Canada · estimations de la version courante · montants courants · 2024 provisoire. Rapports recalculés à partir des recettes et dépenses arrondies, sans remplacer la marge officielle.
Graphique complet et source
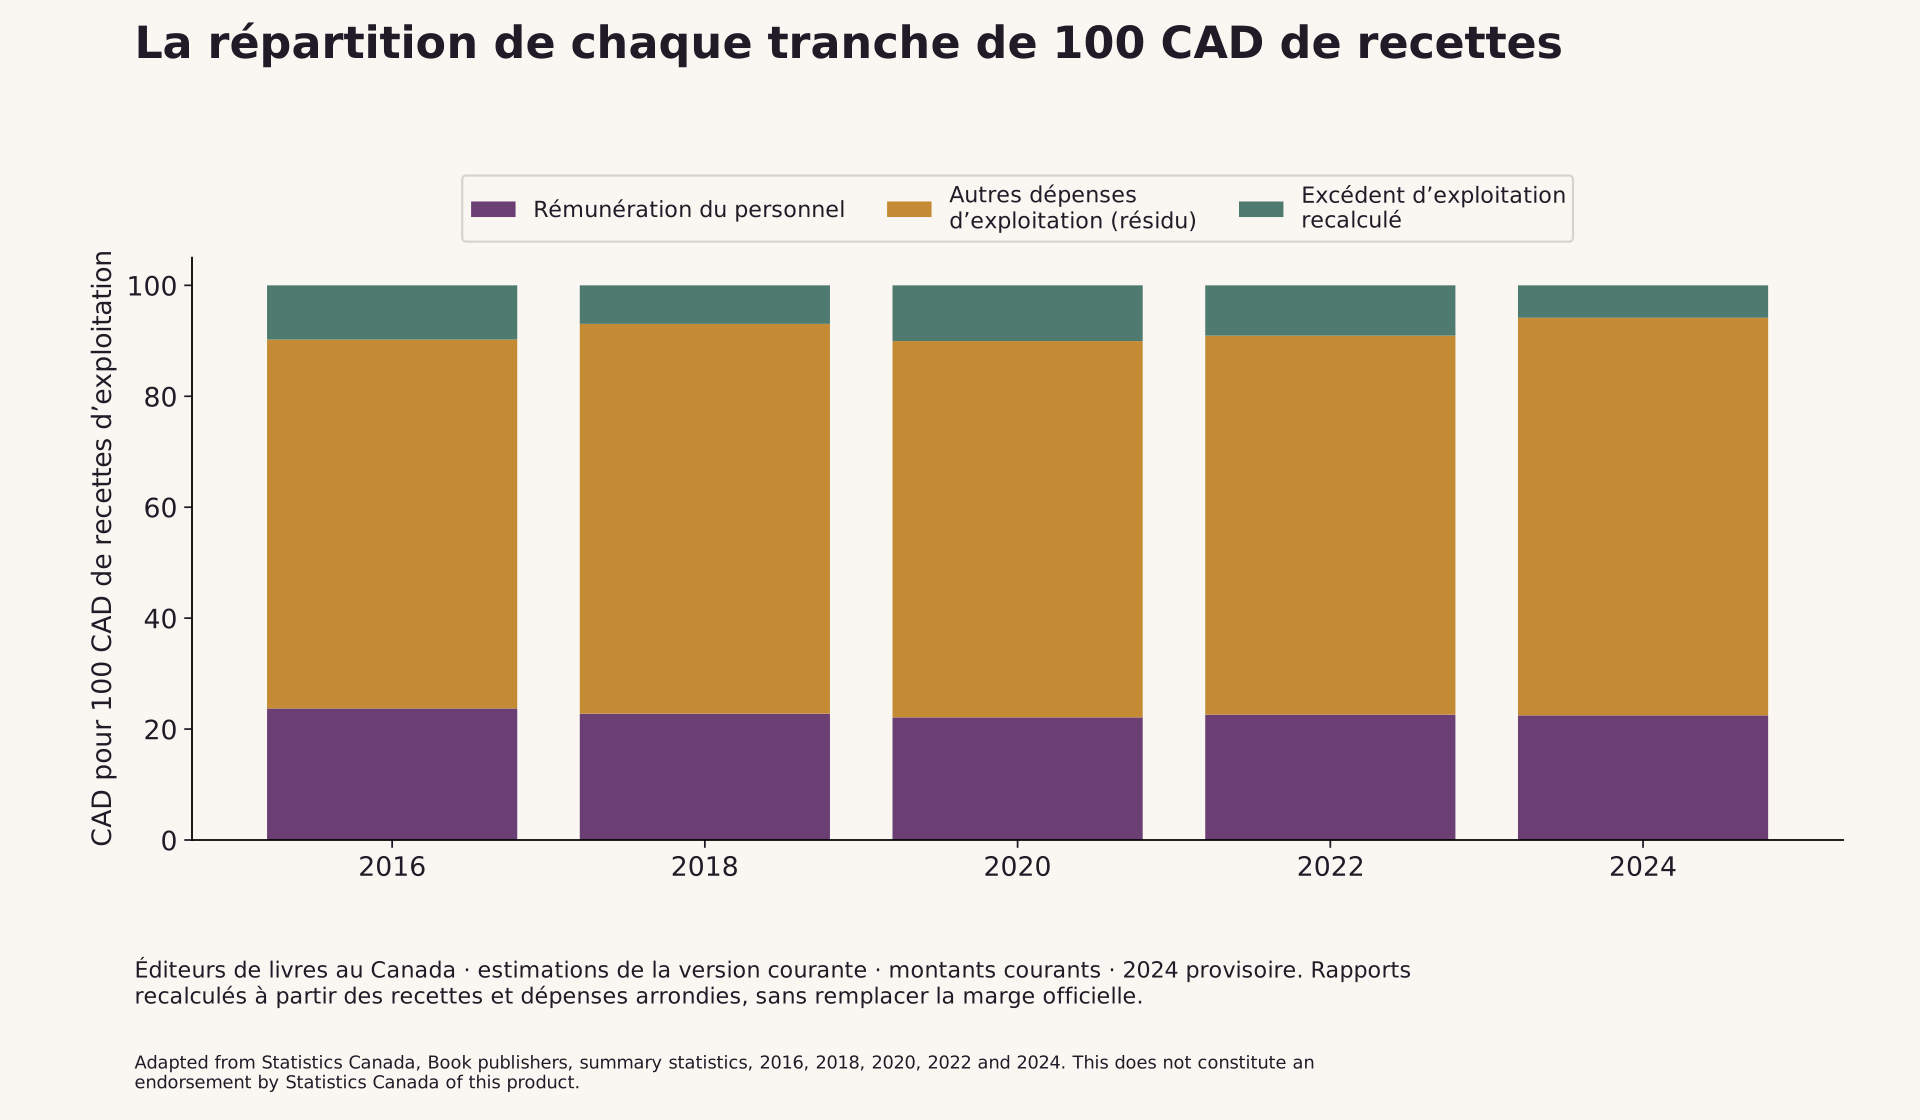
Faites défiler le graphique horizontalement pour le consulter. ↔
Graphique et valeurs
Faites défiler le tableau horizontalement pour voir toutes les colonnes.
| Année | Recettes (millions de CAD) | Dépenses (millions de CAD) | Rémunération des salariés (millions de CAD) | Autres dépenses d’exploitation (millions de CAD) | Excédent d’exploitation recalculé (millions de CAD) | Marge officielle (%) | Marge recalculée (%) | Rémunération / recettes (%) | Autres dépenses / recettes (%) |
|---|---|---|---|---|---|---|---|---|---|
| 2016 | 1 540,5 | 1 389,9 | 365,4 | 1 024,5 | 150,6 | 9,8 | 9,776 | 23,720 | 66,504 |
| 2018 | 1 565,6 | 1 456,9 | 356,6 | 1 100,3 | 108,7 | 6,9 | 6,943 | 22,777 | 70,280 |
| 2020 | 1 519,3 | 1 366,6 | 335,9 | 1 030,7 | 152,7 | 10,0 | 10,051 | 22,109 | 67,840 |
| 2022 | 1 649,1 | 1 499,5 | 372,8 | 1 126,7 | 149,6 | 9,1 | 9,072 | 22,606 | 68,322 |
| 2024 | 1 700,7 | 1 601,2 | 382,2 | 1 219,0 | 99,5 | 5,8 | 5,851 | 22,473 | 71,676 |
Canada ; montants nominaux ; 2024 provisoire. Autres dépenses = E − W. Les rapports calculés utilisent les montants publiés et arrondis ; les marges officielles restent à part.
Télécharger le graphique (SVG) ↓ · Télécharger le graphique (PNG) ↓

Une rémunération totale accrue peut représenter une moindre part des recettes
Canada · 2022–2024 · décomposition comptable, sans attribution causale. La variation de marge est l’opposé de la somme des variations des deux parts de dépenses. Aucun intervalle fondé sur le plan d’enquête établi.
Graphique complet et source

Faites défiler le graphique horizontalement pour le consulter. ↔
Graphique et valeurs
Faites défiler le tableau horizontalement pour voir toutes les colonnes.
| De | À | Δ Recettes (millions de CAD) | Δ Dépenses (millions de CAD) | Δ Rémunération des salariés (millions de CAD) | Δ Autres dépenses d’exploitation (millions de CAD) | Δ Excédent d’exploitation recalculé (millions de CAD) | Variation de la marge recalculée (points de pourcentage) | Variation de la part de la rémunération (points de pourcentage) | Variation de la part des autres dépenses (points de pourcentage) |
|---|---|---|---|---|---|---|---|---|---|
| 2016 | 2018 | 25,1 | 67,0 | −8,8 | 75,8 | −41,9 | −2,833 | −0,942 | 3,775 |
| 2018 | 2020 | −46,3 | −90,3 | −20,7 | −69,6 | 44,0 | 3,108 | −0,668 | −2,439 |
| 2020 | 2022 | 129,8 | 132,9 | 36,9 | 96,0 | −3,1 | −0,979 | 0,497 | 0,482 |
| 2022 | 2024 | 51,6 | 101,7 | 9,4 | 92,3 | −50,1 | −3,221 | −0,133 | 3,354 |
Égalités comptables, pas une attribution causale. Variations en montants nominaux. Aucun intervalle de confiance fondé sur le plan d’enquête n’a pu être établi.
Télécharger le graphique (SVG) ↓ · Télécharger le graphique (PNG) ↓

Données et téléchargements
Faites défiler le tableau horizontalement pour voir toutes les colonnes.
| Année | Recettes (millions de CAD) | Dépenses (millions de CAD) | Rémunération des salariés (millions de CAD) | Autres dépenses d’exploitation (millions de CAD) | Excédent d’exploitation recalculé (millions de CAD) | Marge officielle (%) | Marge recalculée (%) | Rémunération / recettes (%) | Autres dépenses / recettes (%) |
|---|---|---|---|---|---|---|---|---|---|
| 2016 | 1 540,5 | 1 389,9 | 365,4 | 1 024,5 | 150,6 | 9,8 | 9,776 | 23,720 | 66,504 |
| 2018 | 1 565,6 | 1 456,9 | 356,6 | 1 100,3 | 108,7 | 6,9 | 6,943 | 22,777 | 70,280 |
| 2020 | 1 519,3 | 1 366,6 | 335,9 | 1 030,7 | 152,7 | 10,0 | 10,051 | 22,109 | 67,840 |
| 2022 | 1 649,1 | 1 499,5 | 372,8 | 1 126,7 | 149,6 | 9,1 | 9,072 | 22,606 | 68,322 |
| 2024 | 1 700,7 | 1 601,2 | 382,2 | 1 219,0 | 99,5 | 5,8 | 5,851 | 22,473 | 71,676 |
Canada ; montants nominaux ; 2024 provisoire. Autres dépenses = E − W. Les rapports calculés utilisent les montants publiés et arrondis ; les marges officielles restent à part.
Faites défiler le tableau horizontalement pour voir toutes les colonnes.
| De | À | Δ Recettes (millions de CAD) | Δ Dépenses (millions de CAD) | Δ Rémunération des salariés (millions de CAD) | Δ Autres dépenses d’exploitation (millions de CAD) | Δ Excédent d’exploitation recalculé (millions de CAD) | Variation de la marge recalculée (points de pourcentage) | Variation de la part de la rémunération (points de pourcentage) | Variation de la part des autres dépenses (points de pourcentage) |
|---|---|---|---|---|---|---|---|---|---|
| 2016 | 2018 | 25,1 | 67,0 | −8,8 | 75,8 | −41,9 | −2,833 | −0,942 | 3,775 |
| 2018 | 2020 | −46,3 | −90,3 | −20,7 | −69,6 | 44,0 | 3,108 | −0,668 | −2,439 |
| 2020 | 2022 | 129,8 | 132,9 | 36,9 | 96,0 | −3,1 | −0,979 | 0,497 | 0,482 |
| 2022 | 2024 | 51,6 | 101,7 | 9,4 | 92,3 | −50,1 | −3,221 | −0,133 | 3,354 |
Égalités comptables, pas une attribution causale. Variations en montants nominaux. Aucun intervalle de confiance fondé sur le plan d’enquête n’a pu être établi.
Données et méthode
Notre méthode de calcul
- On sélectionne les 20 cellules du Canada pour les recettes, les dépenses, la rémunération des salariés et la marge publiée en 2016, 2018, 2020, 2022 et 2024 dans le tableau actuel 21-10-0200-01. On conserve les vecteurs, les coordonnées, les unités et les mentions de statut laissées vides par la source.
- On calcule les autres dépenses d’exploitation par E moins W, l’excédent calculé par R moins E, et chaque composante pour 100 CAD de recettes d’exploitation. La marge de la source, arrondie séparément, reste distincte.
- Pour deux observations retenues consécutives, on vérifie que ΔP = ΔR − ΔE et que Δmarge = −Δpart de la rémunération − Δpart des autres dépenses. La comparaison principale est celle de 2022 à 2024.
- Le programme fourni, qui n’utilise que la bibliothèque standard, est exécuté sur la matrice de cellules figée. Le fichier de résultats JSON, la matrice des sources et les deux CSV se reproduisent octet pour octet, avec les avis de la source requis. Les marges d’arrondi décimal ne sont pas des intervalles de confiance.
Ce que les données ne permettent pas de conclure
- Les estimations agrégées en montants courants ne sont ni des salaires par travailleur, ni des revenus d’auteurs, ni des bénéfices par livre, ni des prix, ni un groupe stable d’éditeurs, ni une explication causale.
- La rémunération des salariés exclut les dividendes des propriétaires qui travaillent dans l’entreprise et la rémunération des propriétaires d’entreprises non constituées en société. La marge de la source peut inclure une rémunération non versée aux propriétaires.
- Les autres dépenses d’exploitation forment un regroupement résiduel qui peut inclure du travail sous-traité. On ne doit pas le rebaptiser coûts hors travail, coûts de production ou coûts du papier.
- Les données de 2024 sont provisoires et les données plus anciennes ont été révisées. La comparaison principale reste dans la période du code NAICS postérieure à 2022 ; les années antérieures servent de contexte descriptif.
- On n’a pas pu établir de covariances d’enquête suffisantes pour des intervalles fondés sur le plan d’enquête. La sensibilité à l’arrondi décimal ne traite ni l’échantillonnage, ni la non-réponse, ni la classification, ni l’imputation, ni les révisions.
Sources originales
- Statistics Canada: Book publishers, summary statistics (21-10-0200-01)
Recettes d’exploitation, dépenses, rémunération des salariés et marge officielle arrondie séparément, au niveau national ; 20 cellules retenues.
Consulté le 31 octobre 2026
- Statistics Canada: 2024 book-publisher questionnaire
Questionnaire réel de 2024 : titres propres et titres en agence, ventes nettes, et règles de classement selon la nationalité, les coauteurs et les traducteurs.
Consulté le 31 octobre 2026
- Statistics Canada: Book-publisher survey methods
Méthodes de l’enquête : champ du secteur, pondération, informations administratives, exercices financiers, imputation et incertitude.
Consulté le 31 octobre 2026
- Statistics Canada: Book publishing industry, 2024
La publication officielle donne déjà la croissance, les marges et les résultats sur les auteurs ; ce sont des résultats antérieurs, pas des découvertes de cette analyse.
Consulté le 31 octobre 2026
- Statistics Canada Open Licence
Les conditions de réutilisation de la source exigent une mention de la source et un avis d’absence d’approbation ; aucun emblème de l’organisme et aucune donnée confidentielle n’est utilisé.
Consulté le 31 octobre 2026
Citer et réutiliser cette étude
Alisson Bento. 2026. Rémunération des salariés en hausse, part des recettes en baisse : les coûts de l’édition au Canada. Analyse secondaire originale des tableaux publiés par Statistique Canada sur l’édition, dans leur version actuelle. https://alissonbento.com/fr/research/canada-book-publisher-margin-cost-bridge-2016-2024/
Adapted from Statistics Canada, Book publishers, summary statistics, 2016, 2018, 2020, 2022 and 2024. This does not constitute an endorsement by Statistics Canada of this product. Analyse et graphiques originaux : Alisson Bento. Les informations de la source restent sous la Licence ouverte de Statistique Canada ; le code de reproduction original est sous licence MIT. Aucune approbation de l’organisme ni aucune licence sur le contenu de livres de tiers n’est suggérée.
Corrections ou questions éditoriales