
O que muda quando a base de informantes é a mesma
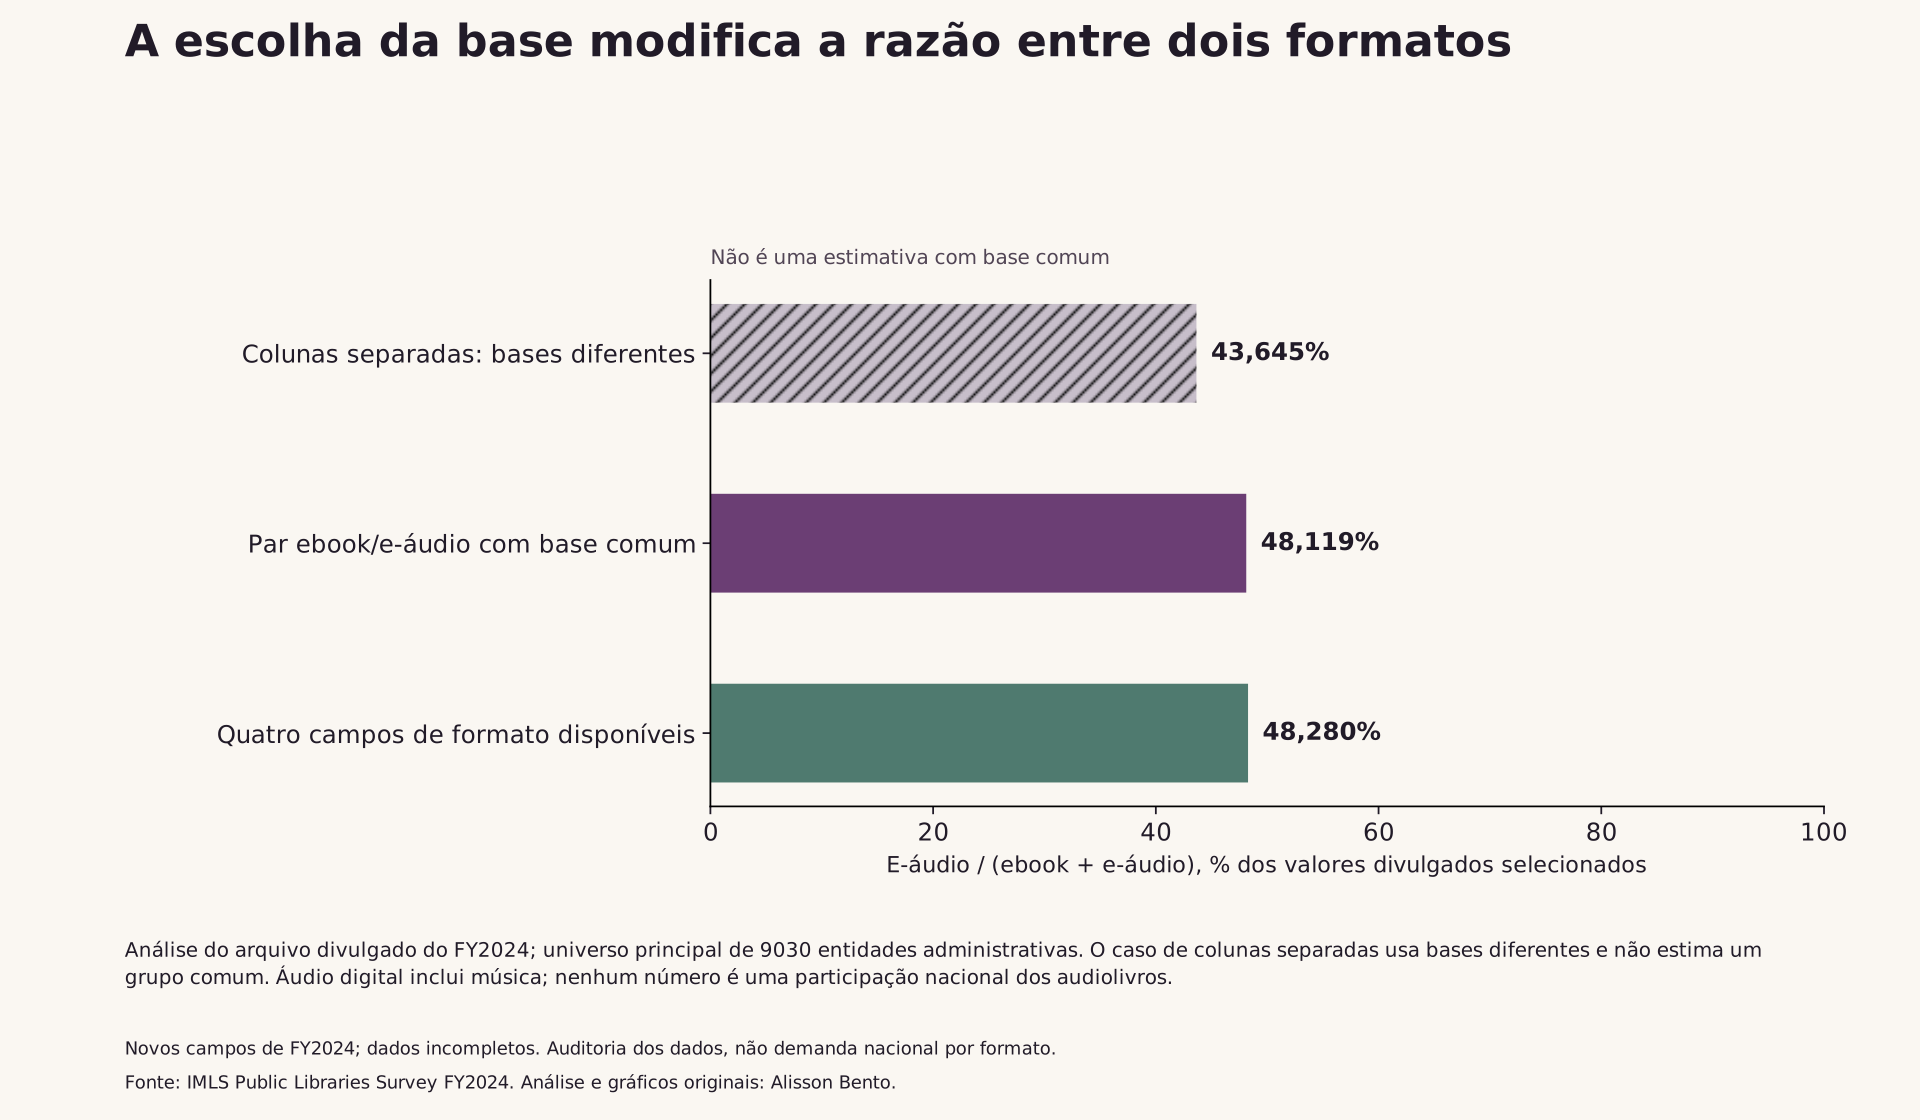
Uma planilha pode ter uma coluna de ebooks e outra de áudio digital sem oferecer, de imediato, uma comparação equilibrada entre os dois formatos. No arquivo congelado do Public Libraries Survey do FY2024 examinado aqui, somar todos os valores disponíveis de cada coluna dá uma proporção de áudio digital de 43,645% do total de ebooks mais áudio digital. Restringir os dois componentes às mesmas entidades administrativas dá 48,119%. A diferença, de cerca de 4,474 pontos percentuais, nasce de uma escolha sobre a base de informantes dentro de um único arquivo, e não de uma mudança no uso das bibliotecas ao longo do tempo.
Nenhum dos dois números estima a participação dos audiolivros no mercado de leitura dos Estados Unidos. A definição de áudio digital inclui música além de audiolivros, o denominador exclui periódicos eletrônicos e vídeo, e algumas entidades elegíveis não informam valores utilizáveis. O primeiro cálculo ainda combina componentes de conjuntos desiguais de informantes. Aqui ele serve para mostrar a consequência dessa diferença, e não para ser recomendado como estatística.
Este estudo é uma auditoria da estrutura de informação de um arquivo divulgado. Ele pergunta quais comparações são possíveis antes de interpretar o que as pessoas tomaram emprestado. Sua contribuição prática é um relato completo e reproduzível dos valores ausentes relevantes, dos grupos comuns de informantes e dos totais que podem ser calculados. Profissionais de bibliotecas, pesquisadores e jornalistas podem usá-lo para conferir a base de um gráfico antes de dar a ele um significado maior.
O arquivo traz sistemas, e não uma lista de unidades individuais
A fonte é o arquivo de uso público das entidades administrativas do Public Libraries Survey do FY2024, coletado pelo Institute of Museum and Library Services (IMLS). Uma entidade administrativa é o órgão responsável pelo serviço de biblioteca em uma jurisdição. Ela pode ter um ponto de atendimento ou vários. Por isso, um registro não representa necessariamente um prédio, e uma média em que cada registro tem o mesmo peso não é uma média em que cada unidade ou cada pessoa tem o mesmo peso.
O arquivo de origem preservado contém 9.249 registros de entidades administrativas. A análise principal aplica um universo declarado: os cinquenta estados e o Distrito de Colúmbia, as entidades marcadas como compatíveis com a definição de biblioteca pública do FSCS e as entidades não marcadas como temporariamente fechadas. Aplicadas nessa ordem, as exclusões retiram 44 registros fora do recorte geográfico, 171 que não atendem à definição e quatro temporariamente fechados, o que deixa 9.030 registros elegíveis. Essas etapas não se sobrepõem. Elas não devem ser confundidas com a contagem separada, dada na documentação, dos cinco registros temporariamente fechados no arquivo completo.
A fonte também traz um arquivo de pontos de atendimento, mas esta análise não o liga às entidades administrativas. Também não cruza os registros com cadastros externos nem tenta identificar informações protegidas. Campos de despesas, salários, endereços, telefones e nomes de bibliotecas individuais ficam fora do cálculo. Os materiais públicos contêm agregados e o código necessário para reproduzi-los a partir do arquivo de origem local exato.
O rótulo é FY2024 (ano fiscal de 2024), mas a fonte explica que os períodos fiscais diferem entre estados e, às vezes, entre jurisdições locais. Os números, portanto, não são uma observação perfeitamente sincronizada, de janeiro a dezembro, do país inteiro. São transações informadas segundo as regras de ano fiscal da pesquisa, e não uma contagem de usuários distintos, de livros concluídos ou de títulos diferentes.
Zero informado é um valor; dado ausente é outra situação
Sete campos são relevantes para a auditoria: circulação de ebooks, de áudio digital, de periódicos eletrônicos e de vídeo digital; o total de materiais eletrônicos; a circulação física; e o total geral de circulação. Números inteiros não negativos são valores divulgados, inclusive o zero. Os códigos negativos da fonte são preservados como situações distintas. Uma resposta ausente não vira zero, e um valor de fechamento temporário, de não aplicabilidade ou de supressão não é tratado como observação comum.
No universo principal de 9.030 registros, a circulação de ebooks está disponível para 7.520 entidades, e a de áudio digital, para 7.228. As contagens correspondentes são 6.743 para periódicos eletrônicos e 7.001 para vídeo digital. O total de materiais eletrônicos está disponível para 6.385 entidades, enquanto o total geral está disponível para 6.375. A circulação física apresenta valores divulgados não negativos para todas as 9.030 entidades elegíveis, embora parte desses valores físicos tenha sido imputada.
Esses números já mostram por que ter sete colunas não basta. Cada coluna pode selecionar um conjunto diferente de entidades. Um gráfico montado com somas de colunas separadas pode, assim, comparar bases de informantes diferentes mesmo que todas as contas estejam certas. A falta de dados também é desigual entre os componentes: saber que uma entidade informou o valor de ebooks não prova que ela informou o de periódicos eletrônicos.
Os zeros merecem um lugar próprio na tabela. No universo principal, há 452 zeros informados para ebooks e 702 para áudio digital. O campo de vídeo digital tem 3.837 zeros. Tratar esses valores como ausentes descartaria informações declaradas de forma explícita. Tratar os valores ausentes como zeros criaria informações que ninguém declarou. As duas operações podem mudar a base e a interpretação de uma comparação; por isso, o material para download mantém separadas as contagens de valores positivos, de zeros e de valores indisponíveis.
A documentação da fonte já traz distribuições e contagens de respostas válidas para cada campo. Esta análise reconhece esse trabalho. Sua pergunta adicional é sobre as interseções: quais entidades informam os campos em conjunto, e o que muda quando a comparação passa de colunas disponíveis separadamente para um conjunto comum de informantes?
Três cálculos que respondem a perguntas diferentes
O primeiro cálculo usa, de forma independente, todos os valores não negativos de ebooks e todos os valores não negativos de áudio digital do universo elegível. A soma de áudio digital é dividida pela soma desses dois componentes disponíveis. O resultado é 43,645%. Como os dois componentes vêm de conjuntos diferentes de entidades, esse cálculo é chamado expressamente de ilustração de bases desiguais. Não é uma estimativa para um grupo comum de informantes.
O segundo cálculo exige que a entidade tenha os dois valores. São 7.193 entidades. Dessas, 406 informam zero nos dois componentes, o que deixa 6.787 com soma positiva de ebooks e áudio digital. A soma de áudio digital na base comum é 244.311.306, e a soma dos dois componentes é 507.722.602. A razão entre os dois valores é 48,119%. Os registros com dois zeros não acrescentam nada a nenhuma das somas, mas continuam visíveis na contagem do grupo, em vez de sumirem sem explicação.
O terceiro cálculo exige que os quatro campos de formatos eletrônicos estejam disponíveis e mantém a mesma razão entre dois formatos. Isso seleciona 6.385 entidades: 396 pares de zeros em ebooks e áudio digital e 5.989 pares positivos. Nesse grupo mais restrito, o áudio digital dividido pela soma de ebooks e áudio digital é 48,280%.
A diferença entre o primeiro e o segundo cálculo é de cerca de 4,474 pontos percentuais. A diferença entre o segundo e o terceiro é bem menor: cerca de 0,161 ponto. As duas são resultados das regras de seleção declaradas, aplicadas a este arquivo congelado. Elas não mostram que a falta de dados sempre tem um efeito grande, que exigir mais campos sempre melhora uma estimativa nem que o último número seja a verdadeira composição nacional. Neste exemplo, impor um par comum pesa mais na razão exibida do que exigir também os outros dois campos de formato.
Essa distinção importa quando uma tabela é usada para outro fim. Quem discute o uso de ebooks e áudio pode escolher, naturalmente, duas colunas. Uma analista de bibliotecas que prepara um gráfico com quatro formatos pode escolher as quatro. Um jornalista pode, em vez disso, copiar somas de resumos separados. São escolhas analíticas diferentes. O gráfico deve deixar a base de informantes à vista, para que o leitor reconheça qual escolha foi feita.
A razão entre somas não é a média das razões de cada entidade
Mesmo depois de escolher o mesmo grupo de informantes, duas médias conhecidas respondem a perguntas diferentes. O cálculo agregado soma as contagens dos dois componentes de todas as entidades antes de dividir. Por isso, as entidades com mais transações informadas influenciam mais o resultado. A média das razões de cada entidade, ao contrário, dá o mesmo peso a cada entidade que tem soma positiva dos dois formatos.
No grupo do par comum, a proporção agregada de áudio digital é 48,119%, enquanto a média das 6.787 proporções positivas por entidade é 48,923%. No grupo dos quatro campos disponíveis, os números correspondentes são 48,280% e 49,047%. Essas diferenças são consequências descritivas da regra de agregação. Não são intervalos de confiança e não indicam o comportamento de um usuário típico.
Uma entidade que opera um grande sistema com vários pontos de atendimento continua sendo uma entidade na média com pesos iguais. Uma entidade pequena, com um único ponto, também é uma. Nenhum dos cálculos dá o mesmo peso a cada pessoa, e nenhum inclui valores indisponíveis. Uma afirmação sobre o sistema médio precisa, portanto, de outro rótulo, diferente do usado para falar da composição dos valores de transações informados e selecionados.
A receita pública preserva exatamente o numerador e o denominador da razão agregada. A média por entidade é calculada internamente com aritmética exata de frações, e o resultado é exibido com um número declarado de casas decimais. A precisão numérica extra serve à reprodução; ela não faz da fonte uma medida mais precisa do comportamento nacional nem resolve a falta de informações.
Componentes completos não tornam todos os totais disponíveis
Os quatro componentes de formatos eletrônicos estão disponíveis em conjunto para 6.385 entidades elegíveis, ou 70,709% do universo principal. Em todos esses registros, a soma deles é igual ao total divulgado de materiais eletrônicos. É uma comparação diagnóstica das células públicas reais. A definição do total de materiais eletrônicos no guia de usuário congelado não enumera expressamente uma equação de quatro termos. Por isso, a auditoria relata a igualdade observada sem atribuir a esse documento uma regra mais detalhada do que ele declara.
O guia define expressamente a circulação total como o uso de materiais eletrônicos mais a circulação física. Os três valores divulgados estão disponíveis em conjunto para 6.375 entidades elegíveis. A relação documentada vale exatamente nesses 6.375 registros em que o cálculo é possível. Não foi preciso aplicar tolerância, corrigir arredondamentos nem trocar nenhum valor da fonte para essa comparação.
Ainda há uma diferença importante entre os dois grupos. Dez entidades têm os quatro componentes eletrônicos e o total eletrônico, mas não têm total geral divulgado. A auditoria não preenche esse total ausente por soma ou subtração. O leitor pode reconhecer que existem os campos necessários para uma operação aritmética sem tratar o valor calculado em substituição como se fosse um valor observado na fonte.
A igualdade exata nos registros calculáveis é um sinal tranquilizador sobre essa relação aritmética específica. Ela não prova que toda transação foi informada corretamente, que todos os fornecedores usaram definições idênticas nem que os registros indisponíveis teriam a mesma composição de formatos. Também não justifica apontar uma biblioteca como imprecisa quando uma relação não pode ser conferida. Indisponível e inconsistente são constatações diferentes.
Os grupos de informantes também têm composições administrativas diferentes
Exigir uma base comum muda quais estruturas administrativas permanecem no cálculo. Entre 7.269 entidades elegíveis de ponto único, 77,287% informam o par de ebooks e áudio digital e 67,712% informam os quatro formatos. Entre 1.616 entidades com vários pontos de atendimento e escritórios administrativos não separados, as proporções são 89,604% e 83,230%. Entre 145 entidades com vários pontos e escritórios administrativos separados, são 87,586% e 81,379%.
São comparações da completude das informações dentro de três categorias de estrutura definidas pela fonte. Não estimam o número de pontos de atendimento mantidos, a parcela de moradores atendida nem a quantidade de leitura que acontece. Uma entidade pode operar muitas unidades, e as categorias de estrutura não equivalem a populações rurais, suburbanas e urbanas.
A comparação não explica por que uma entidade informa determinado campo. Sistemas estaduais de informação, acordos com fornecedores, definições, processos locais e outros fatores podem influir, mas esta auditoria não identifica seus efeitos. Seu ponto mais restrito é que escolher registros completos pode mudar a composição do grupo de informantes. Reutilizar a razão resultante como se ela descrevesse todo o universo elegível esconderia essa seleção.
O rótulo de valores imputados do arquivo não vale igualmente para todos os campos
O arquivo usado aqui é a versão de uso público que contém valores imputados para as variáveis elegíveis. Essa descrição não deve ser lida como garantia de que todo item ausente foi preenchido. A documentação do FY2024 declara expressamente que o total de materiais eletrônicos e o total geral de circulação não foram imputados, porque as variáveis de origem mudaram. Ela também explica o processo em etapas para acrescentar e revisar elementos da pesquisa.
A Tabela 8 coloca os novos campos de formato do FY2024 no primeiro ano da sequência exibida, com etapas posteriores até o FY2027. O processo geral prevê um teste de informação no segundo ano. A fonte também explica que itens novos não são imputados nem incluídos em suas tabelas regulares e em suas pesquisas até serem coletados de forma sistemática, sem outras mudanças significativas de definição, durante três anos. Esta auditoria da estrutura de informação não transforma esses campos novos em estimativas maduras da composição de formatos na população. Ela também não reclassifica o FY2024 como a etapa de teste do segundo ano nem apresenta como já concluída uma etapa futura de processamento.
No universo principal, 220 valores de circulação física têm um indicador de imputação que começa com I. Os totais eletrônico e geral têm indicadores de valor informado ou não imputado, e não indicadores com prefixo I. Retirar os registros com qualquer um desses três indicadores com prefixo I deixa as mesmas 6.375 relações calculáveis do total geral, todas ainda iguais. A exclusão muda o conjunto de registros indisponíveis; não revela um grupo adicional de totais eletrônicos observados.
Os indicadores devem ser lidos junto com os valores e as definições. Neste arquivo, indicadores de não imputação acompanham totais eletrônicos e gerais ausentes dentro do universo elegível dos estados e do Distrito de Colúmbia. A análise não os transforma em zeros nem presume que eles apontem um registro de território fora dos cinquenta estados. Um indicador descreve uma situação de processamento; não substitui o valor de circulação.
O que pode ser reutilizado e o que continua sem resposta
A afirmação útil é limitada: neste arquivo de uso público do FY2024 e neste universo elegível declarado, somas separadas de componentes disponíveis e um grupo comum de informantes dos dois formatos dão proporções de áudio digital bem diferentes dentro da comparação entre ebooks e áudio digital. O resultado é um alerta sobre a base de um cálculo, e não evidência de crescimento, queda, preferência por formato ou participação dos audiolivros no mercado nacional.
O áudio digital inclui música e, segundo as definições da fonte, os ebooks incluem quadrinhos eletrônicos. A circulação conta transações, e não pessoas. Os períodos fiscais variam, alguns campos são novos e a informação é incompleta. Esta auditoria de uma única divulgação não mede recuperação desde o FY2019 nem mudança ao longo do tempo.
A reprodução usa como entrada local o arquivo ZIP exato da fonte. O programa não faz nenhuma conexão de rede e para se a impressão digital (SHA-256) do arquivo for diferente. Ele extrai apenas os campos declarados de circulação, universo, estrutura e indicadores, e depois grava resultados agregados. Os endereços oficiais da fonte e a data original de obtenção estão documentados, mas não se afirma que um download posterior continuará disponível ou será idêntico.
Ao reutilizar um gráfico, mantenha o rótulo do ano fiscal, a definição do grupo de informantes, o alcance do áudio digital e o tratamento dos valores ausentes. Ao usar o código, preserve a diferença entre uma ilustração de bases desiguais e um cálculo coerente para um grupo comum. A pergunta mais informativa não é qual número parece mais convincente. É se o numerador, o denominador e a unidade de informação sustentam a afirmação que se pede ao gráfico.
A escolha da base de informantes muda a razão entre dois formatos
Auditoria do arquivo divulgado do FY2024; universo principal de 9.030 entidades administrativas. O caso das colunas separadas usa bases de informantes desiguais e não é uma estimativa para um grupo comum. O áudio digital inclui música; nenhum dos números é uma participação nacional dos audiolivros.
Gráfico completo e fonte
Role para os lados para examinar o gráfico. ↔
Gráfico e valores
Role a tabela para os lados para ver todas as colunas.
| Caso | Entidades que informam ebooks | Entidades que informam áudio digital | Pares positivos comuns | Circulação de áudio digital selecionada | Circulação de ebooks selecionada | Áudio digital agregado nos dois formatos (%) | Média por entidade do áudio digital nos dois formatos (%) |
|---|---|---|---|---|---|---|---|
| A | 7.520 | 7.228 | — | 244.711.628 | 315.973.003 | 43,645 | — |
| B | 7.193 | 7.193 | 6.787 | 244.311.306 | 263.411.296 | 48,119 | 48,923 |
| C | 6.385 | 6.385 | 5.989 | 233.923.795 | 250.590.840 | 48,280 | 49,047 |
A: somas separadas dos componentes disponíveis, com bases de informantes desiguais; não é uma estimativa para um grupo comum. B: os dois campos disponíveis. C: os quatro campos de formato disponíveis. O áudio digital inclui música. Traços indicam que não existe uma quantidade para um único grupo. Os percentuais agregados dividem o áudio digital apenas por ebooks mais áudio digital.

Zeros divulgados e valores ausentes definem bases de informantes diferentes
Cada barra tem as mesmas 9.030 entidades administrativas elegíveis. Um zero divulgado conta como disponível; valor ausente não é zero. Alguns valores físicos são imputados. Essas contagens descrevem a disponibilidade dos campos, e não a demanda por formatos.
Gráfico completo e fonte

Role para os lados para examinar o gráfico. ↔
Gráfico e valores
Role a tabela para os lados para ver todas as colunas.
| Campo da fonte | Registros no universo | Positivos | Zero divulgado | Ausente (−1) | Fechado (−3) | Não aplicável (−4) | Suprimido (−9) | Não negativo divulgado |
|---|---|---|---|---|---|---|---|---|
| EBOOK_CIR | 9.030 | 7.068 | 452 | 1.510 | 0 | 0 | 0 | 7.520 |
| EAUDIO_CIR | 9.030 | 6.526 | 702 | 1.802 | 0 | 0 | 0 | 7.228 |
| ESERIAL_CIR | 9.030 | 4.377 | 2.366 | 2.287 | 0 | 0 | 0 | 6.743 |
| EVIDEO_CIR | 9.030 | 3.164 | 3.837 | 2.029 | 0 | 0 | 0 | 7.001 |
| ELMATCIR | 9.030 | 5.991 | 394 | 2.645 | 0 | 0 | 0 | 6.385 |
| PHYSCIR | 9.030 | 9.019 | 11 | 0 | 0 | 0 | 0 | 9.030 |
| TOTCIR | 9.030 | 6.375 | 0 | 2.655 | 0 | 0 | 0 | 6.375 |
O mesmo universo elegível de 9.030 entidades em todas as linhas. Um zero divulgado conta como disponível; os valores físicos podem ser informados ou imputados. Os códigos negativos da fonte não são zero. Nenhum valor indisponível é preenchido.

Usar só casos completos mantém estruturas administrativas diferentes
Percentual com o par ou com os quatro campos de formato disponíveis em cada estrutura da fonte. SO = um ponto de atendimento; MO = vários pontos, escritórios administrativos não separados; MA = vários pontos, escritórios administrativos separados. Não é cobertura de unidades nem de população.
Gráfico completo e fonte

Role para os lados para examinar o gráfico. ↔
Gráfico e valores
Role a tabela para os lados para ver todas as colunas.
| Código da estrutura | Entidades no universo | Par disponível | Par disponível (%) | Quatro disponíveis | Quatro disponíveis (%) |
|---|---|---|---|---|---|
| SO | 7.269 | 5.618 | 77,287 | 4.922 | 67,712 |
| MO | 1.616 | 1.448 | 89,604 | 1.345 | 83,230 |
| MA | 145 | 127 | 87,586 | 118 | 81,379 |
| Outras | 0 | 0 | — | 0 | — |
SO: um ponto de atendimento; MO: vários pontos, com escritórios administrativos não separados; MA: vários pontos, com escritórios administrativos separados. Os percentuais usam a contagem do universo de cada estrutura, e não pessoas ou unidades. O traço indica que não há denominador definido.

Dados e downloads
Role a tabela para os lados para ver todas as colunas.
| Etapa do universo | Registros |
|---|---|
| Todos os registros de entidades administrativas da fonte | 9.249 |
| Fora dos cinquenta estados e DC: excluídos | 44 |
| Não marcados como biblioteca pública FSCS: excluídos | 171 |
| Temporariamente fechados: excluídos | 4 |
| Universo principal elegível de entidades administrativas | 9.030 |
Aplicar as exclusões nesta ordem; as contagens não se sobrepõem. São entidades, e não pontos de atendimento ou pessoas.
Role a tabela para os lados para ver todas as colunas.
| Campo da fonte | Registros no universo | Positivos | Zero divulgado | Ausente (−1) | Fechado (−3) | Não aplicável (−4) | Suprimido (−9) | Não negativo divulgado |
|---|---|---|---|---|---|---|---|---|
| EBOOK_CIR | 9.030 | 7.068 | 452 | 1.510 | 0 | 0 | 0 | 7.520 |
| EAUDIO_CIR | 9.030 | 6.526 | 702 | 1.802 | 0 | 0 | 0 | 7.228 |
| ESERIAL_CIR | 9.030 | 4.377 | 2.366 | 2.287 | 0 | 0 | 0 | 6.743 |
| EVIDEO_CIR | 9.030 | 3.164 | 3.837 | 2.029 | 0 | 0 | 0 | 7.001 |
| ELMATCIR | 9.030 | 5.991 | 394 | 2.645 | 0 | 0 | 0 | 6.385 |
| PHYSCIR | 9.030 | 9.019 | 11 | 0 | 0 | 0 | 0 | 9.030 |
| TOTCIR | 9.030 | 6.375 | 0 | 2.655 | 0 | 0 | 0 | 6.375 |
O mesmo universo elegível de 9.030 entidades em todas as linhas. Um zero divulgado conta como disponível; os valores físicos podem ser informados ou imputados. Os códigos negativos da fonte não são zero. Nenhum valor indisponível é preenchido.
Role a tabela para os lados para ver todas as colunas.
| Padrão de disponibilidade | Entidades |
|---|---|
| 0000 | 1.422 |
| 0001 | 37 |
| 0010 | 3 |
| 0011 | 13 |
| 0100 | 1 |
| 0101 | 3 |
| 0110 | 0 |
| 0111 | 31 |
| 1000 | 263 |
| 1001 | 13 |
| 1010 | 8 |
| 1011 | 43 |
| 1100 | 72 |
| 1101 | 476 |
| 1110 | 260 |
| 1111 | 6.385 |
Ordem dos bits: EBOOK_CIR, EAUDIO_CIR, ESERIAL_CIR, EVIDEO_CIR. O bit 1 indica um valor não negativo divulgado, inclusive um zero informado; o bit 0 indica indisponibilidade. Os bits não são valores de circulação.
Role a tabela para os lados para ver todas as colunas.
| Código da estrutura | Entidades no universo | Par disponível | Par disponível (%) | Quatro disponíveis | Quatro disponíveis (%) |
|---|---|---|---|---|---|
| SO | 7.269 | 5.618 | 77,287 | 4.922 | 67,712 |
| MO | 1.616 | 1.448 | 89,604 | 1.345 | 83,230 |
| MA | 145 | 127 | 87,586 | 118 | 81,379 |
| Outras | 0 | 0 | — | 0 | — |
SO: um ponto de atendimento; MO: vários pontos, com escritórios administrativos não separados; MA: vários pontos, com escritórios administrativos separados. Os percentuais usam a contagem do universo de cada estrutura, e não pessoas ou unidades. O traço indica que não há denominador definido.
Role a tabela para os lados para ver todas as colunas.
| Caso | Entidades que informam ebooks | Entidades que informam áudio digital | Pares positivos comuns | Circulação de áudio digital selecionada | Circulação de ebooks selecionada | Áudio digital agregado nos dois formatos (%) | Média por entidade do áudio digital nos dois formatos (%) |
|---|---|---|---|---|---|---|---|
| A | 7.520 | 7.228 | — | 244.711.628 | 315.973.003 | 43,645 | — |
| B | 7.193 | 7.193 | 6.787 | 244.311.306 | 263.411.296 | 48,119 | 48,923 |
| C | 6.385 | 6.385 | 5.989 | 233.923.795 | 250.590.840 | 48,280 | 49,047 |
A: somas separadas dos componentes disponíveis, com bases de informantes desiguais; não é uma estimativa para um grupo comum. B: os dois campos disponíveis. C: os quatro campos de formato disponíveis. O áudio digital inclui música. Traços indicam que não existe uma quantidade para um único grupo. Os percentuais agregados dividem o áudio digital apenas por ebooks mais áudio digital.
Role a tabela para os lados para ver todas as colunas.
| Comparação | Entidades no universo | Calculáveis | Indisponíveis | Componentes abaixo do total | Iguais | Componentes acima do total | Maior diferença absoluta |
|---|---|---|---|---|---|---|---|
| D1 | 9.030 | 6.385 | 2.645 | 0 | 6.385 | 0 | 0 |
| D2 | 9.030 | 6.375 | 2.655 | 0 | 6.375 | 0 | 0 |
| D3 | 8.810 | 6.375 | 2.435 | 0 | 6.375 | 0 | 0 |
D1: soma dos quatro componentes contra ELMATCIR, apenas como diagnóstico. D2: eletrônico mais físico, conforme documentado, contra o total geral. D3: D2 depois de excluir qualquer indicador com prefixo I entre essas três variáveis. Nenhum total ausente é substituído. Igualdade não prova informação completa nem exata.
Role a tabela para os lados para ver todas as colunas.
| Campo da fonte | Indicador | Entidades | Indicador com prefixo I (1 = sim) |
|---|---|---|---|
| ELMATCIR | R_24 | 6.385 | 0 |
| ELMATCIR | U_24 | 2.645 | 0 |
| PHYSCIR | IG20 | 13 | 1 |
| PHYSCIR | IG21 | 20 | 1 |
| PHYSCIR | IG22 | 20 | 1 |
| PHYSCIR | IG23 | 59 | 1 |
| PHYSCIR | IQ24 | 108 | 1 |
| PHYSCIR | R_24 | 8.810 | 0 |
| TOTCIR | R_24 | 6.375 | 0 |
| TOTCIR | U_24 | 2.655 | 0 |
Dentro do universo principal elegível. Indicadores com prefixo I identificam valores imputados. Um indicador de não imputação não significa que o valor associado seja zero ou esteja disponível. São contagens agregadas de indicadores, e não a identificação de respondentes individuais.
Evidências e método
Como calculamos
- Usar o ZIP exato de uso público do FY2024 (entidades administrativas), já obtido, decodificar seu CSV como cp1252 e manter apenas os campos declarados de circulação, universo, estrutura e indicadores de processamento. Sem conexões de rede nem cruzamento de registros com fontes externas.
- Aplicar o universo fixo dos cinquenta estados mais o Distrito de Colúmbia, com C_FSCS=Y e sem fechamento temporário. Manter a não resposta no denominador e distinguir valores positivos, zeros, ausentes, fechados, não aplicáveis e suprimidos.
- Comparar as somas separadas dos componentes disponíveis com um grupo comum de ebooks e áudio digital e com um grupo aninhado, em que os quatro formatos estão disponíveis. Apresentar à parte as razões agregadas dos componentes e as médias das razões por entidade; os pares de zeros continuam visíveis.
- Listar os dezesseis padrões de disponibilidade dos componentes e as estruturas administrativas definidas pela fonte. Comparar totais calculáveis sem substituir valores ausentes e sem apontar erros em respondentes individuais.
- A documentação da fonte já traz distribuições de cada campo e cuidados de processamento. Esta é uma auditoria delimitada de bases conjuntas de informantes, com agregados reproduzíveis, e não um estudo de demanda, de recuperação ou de participação no mercado nacional.
O que os dados não permitem concluir
- O áudio digital inclui música além de audiolivros; os ebooks incluem quadrinhos eletrônicos. O denominador de dois formatos exclui periódicos eletrônicos e vídeo.
- Entidades administrativas podem operar um ou muitos pontos de atendimento. Nenhuma das razões dá o mesmo peso a moradores ou a usuários distintos, e os grupos de informantes são incompletos.
- Os períodos de informação do FY2024 variam. Campos de formato novos e totais alterados têm cuidados de processamento; a Tabela 8 situa o FY2024 no Ano 1, e não na etapa de teste do Ano 2. A fonte deixa itens novos fora das tabelas regulares e das pesquisas até haver três anos de coleta sistemática. Os totais eletrônico e geral não foram imputados nesta divulgação.
- Nenhum valor ausente ou suprimido é convertido em zero ou reconstruído. A igualdade entre os quatro componentes e o total, e a igualdade dos totais, são comparações feitas apenas entre registros divulgados e calculáveis.
- Não se estabelece interpretação causal, intervalo de confiança, classificação de estados, cruzamento de registros, reconstrução de custos privados, recuperação desde o FY2019 nem participação dos audiolivros no mercado nacional.
Fontes originais
- IMLS Public Libraries Survey FY2024: public-use CSV ZIP
CSV público das entidades administrativas: circulação divulgada, universo, estrutura administrativa e indicadores de processamento; sem ligação com o arquivo de pontos de atendimento nem cruzamento de registros com fontes externas.
Acesso em 28 de outubro de 2026
- IMLS Public Libraries Survey FY2024: Data Documentation and User’s Guide
Definições originais, cobertura da pesquisa, códigos de situação da fonte, cuidados de processamento e o cronograma com o FY2024 no Ano 1. O Apêndice H já traz distribuições de cada campo isolado.
Acesso em 28 de outubro de 2026
- IMLS Public Libraries Survey: original survey and release page
Página original da pesquisa e referência da divulgação dos dados, obtidas junto com o ZIP e o guia em 28 de outubro de 2026.
Acesso em 28 de outubro de 2026
Como citar e reutilizar
Alisson Bento. Ebooks, áudio digital e totais ausentes: como ler os números das bibliotecas do FY2024 com uma base comum. 2026. Auditoria original das bases de informantes no arquivo de uso público das entidades administrativas da pesquisa IMLS Public Libraries Survey FY2024. https://alissonbento.com/pt/research/us-library-electronic-format-reporting-2024/
Fonte: IMLS, Public Libraries Survey FY2024. Análise e gráficos originais: Alisson Bento. Os gráficos originais e as tabelas derivadas podem ser reutilizados com crédito à fonte e à análise, mantendo as notas sobre o grupo de informantes e sobre o alcance. O código original de reprodução tem licença MIT. Não se sugere aprovação do IMLS, acesso a dados restritos nem direitos sobre conteúdo de livros de terceiros.
Correções ou dúvidas editoriais