
Ce que change une base de déclaration commune
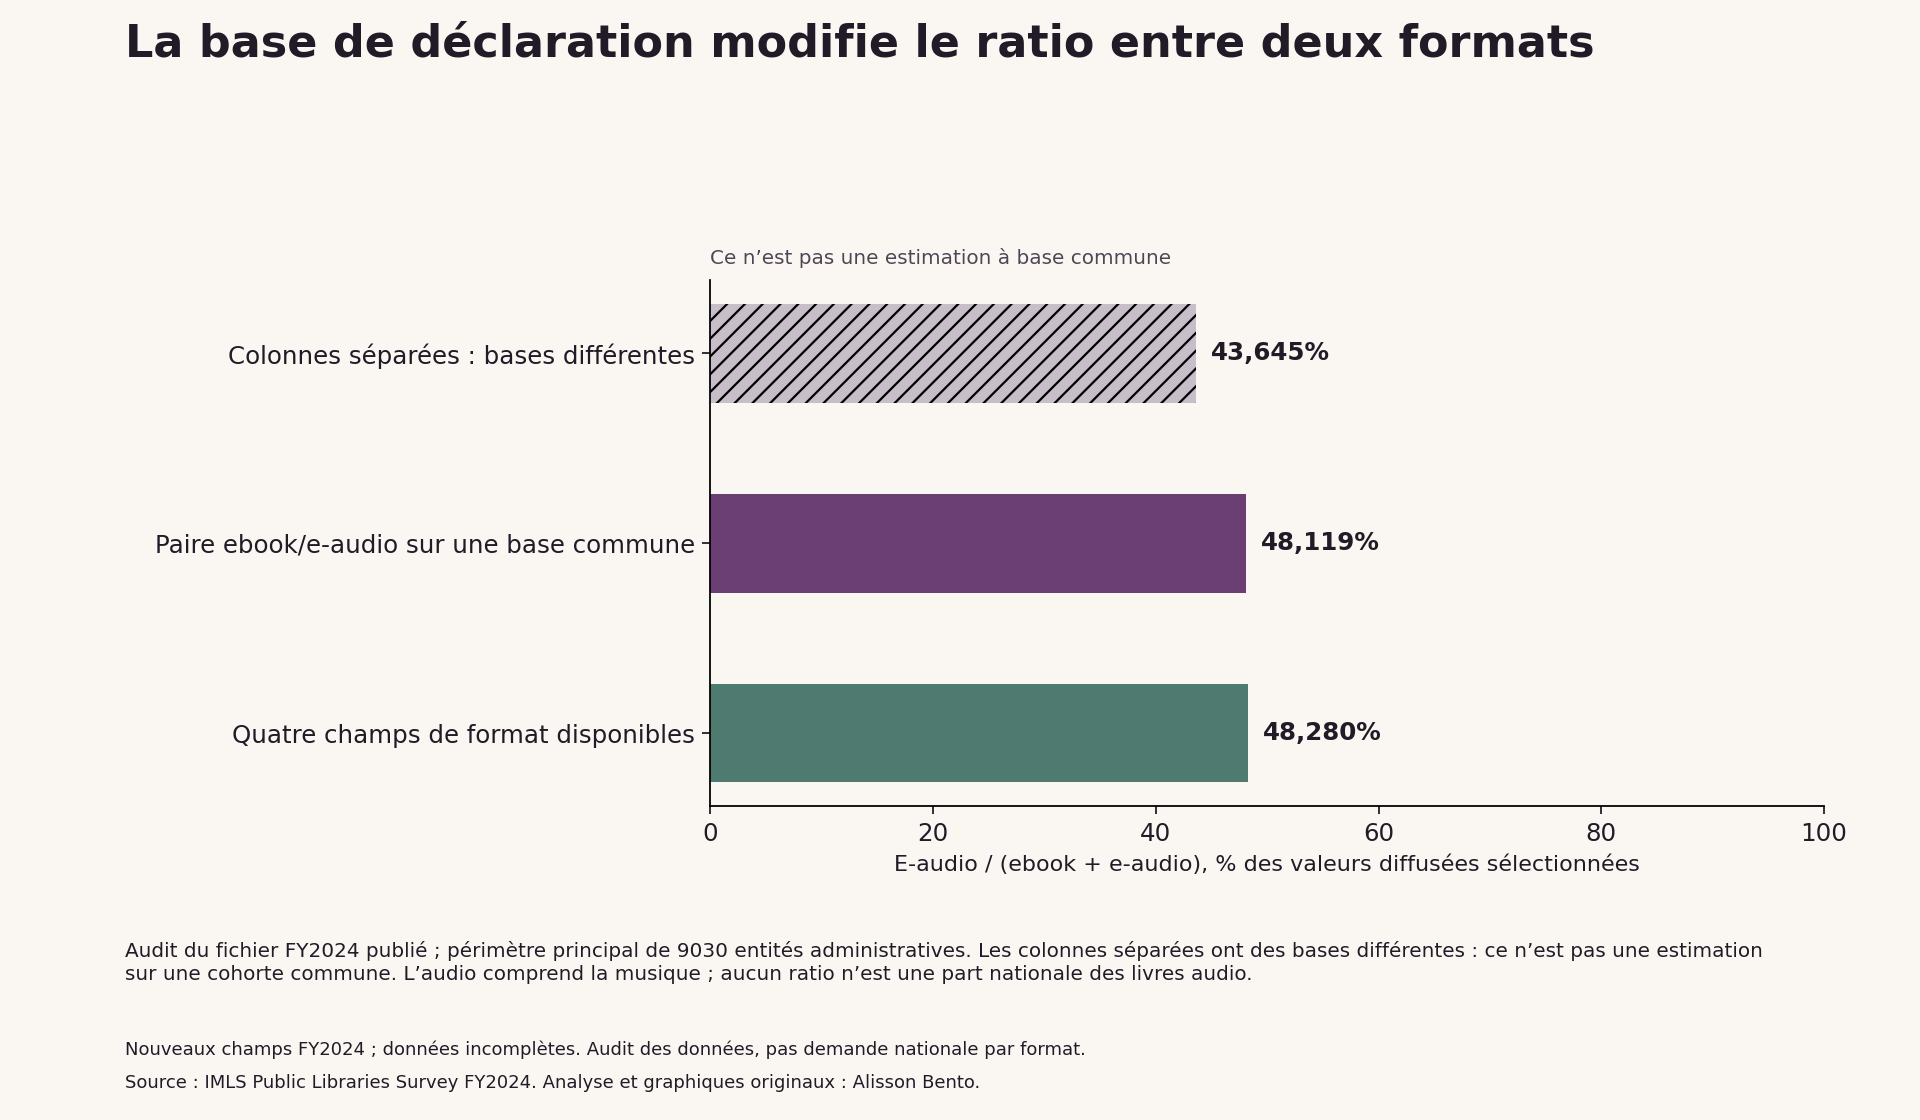
Un tableur peut contenir une colonne de livres numériques et une colonne d’audio numérique sans pour autant permettre de comparer tout de suite les deux formats. Dans le fichier figé de l’enquête Public Libraries Survey FY2024 étudié ici, si l’on additionne toutes les valeurs disponibles de chaque colonne, l’audio représente 43,645 % du total livres numériques plus audio. Si l’on limite les deux colonnes aux mêmes entités administratives, on obtient 48,119 %. L’écart est d’environ 4,474 points de pourcentage. Il vient d’un choix de base de déclaration dans un seul fichier, et non d’un changement d’usage des bibliothèques au fil du temps.
Aucun de ces deux chiffres n’estime la part du livre audio dans le marché américain de la lecture. La définition de l’audio numérique inclut la musique en plus des livres audio. Le dénominateur exclut les périodiques électroniques et la vidéo. Certaines entités admissibles ne fournissent pas de chiffre exploitable. Le premier calcul mélange en outre des composantes issues d’ensembles de déclarants inégaux. Il sert ici à montrer les conséquences de ce décalage, pas à proposer une statistique.
Cette étude est l’audit d’une structure de déclaration publiée. Elle demande quelles comparaisons sont possibles avant d’interpréter ce que les gens ont emprunté. Son apport pratique est un relevé complet et reproductible des valeurs manquantes, des groupes communs de déclarants et des totaux que l’on peut calculer. Le personnel des bibliothèques, les chercheurs et les journalistes peuvent s’en servir pour vérifier la base d’un graphique avant de lui donner un sens plus large.
Le fichier décrit des organismes gestionnaires, pas une liste de bibliothèques
La source est le fichier public des entités administratives de la Public Libraries Survey FY2024, réalisée par l’Institute of Museum and Library Services. Une entité administrative est l’organisme chargé du service de bibliothèque dans une juridiction. Elle peut gérer un seul point de service ou plusieurs. Un enregistrement ne représente donc pas forcément un bâtiment, et une moyenne qui donne le même poids à chaque enregistrement ne donne pas le même poids à chaque annexe ni à chaque habitant.
L’archive de la source contient 9 249 enregistrements d’entités administratives. L’audit principal fixe un périmètre : les cinquante États et le district de Columbia, les entités marquées comme répondant à la définition FSCS d’une bibliothèque publique, et celles qui ne sont pas marquées comme temporairement fermées. Appliquées dans cet ordre, ces exclusions retirent 44 enregistrements hors du périmètre géographique, 171 enregistrements qui ne répondent pas à la définition et quatre enregistrements temporairement fermés. Il reste 9 030 enregistrements admissibles. Ces étapes s’excluent mutuellement. Il ne faut pas les confondre avec le nombre de cinq entités temporairement fermées que la documentation donne à part pour le fichier complet.
La source fournit aussi un fichier des points de service, mais cette analyse ne le relie pas aux entités administratives. Elle ne rapproche pas non plus les enregistrements d’annuaires externes et ne cherche pas à identifier des informations protégées. Les dépenses, les salaires, les adresses, les numéros de téléphone et les noms des bibliothèques sont hors du calcul. Les résultats publics contiennent des agrégats et le code qui permet de les reproduire à partir de l’archive locale exacte.
L’étiquette de déclaration est FY2024, mais la source explique que les périodes budgétaires diffèrent selon les États et parfois selon les collectivités locales. Ces chiffres ne sont donc pas une observation parfaitement synchronisée, de janvier à décembre, de tout le pays. Ce sont des transactions déclarées selon les conventions budgétaires de l’enquête. Ils ne comptent ni des emprunteurs distincts, ni des livres terminés, ni des titres distincts.
Un zéro déclaré est une valeur ; une donnée manquante est un autre cas
Sept champs comptent pour cet audit : la circulation (le nombre de transactions de prêt) des livres numériques, de l’audio numérique, des périodiques électroniques et de la vidéo électronique ; le total des documents électroniques ; la circulation physique ; et le total général de la circulation. Les entiers non négatifs sont des valeurs publiées, zéro compris. Les codes négatifs de la source restent des cas distincts. Une non-réponse n’est pas transformée en zéro, et une valeur fermée temporairement, sans objet ou supprimée n’est pas traitée comme une observation ordinaire.
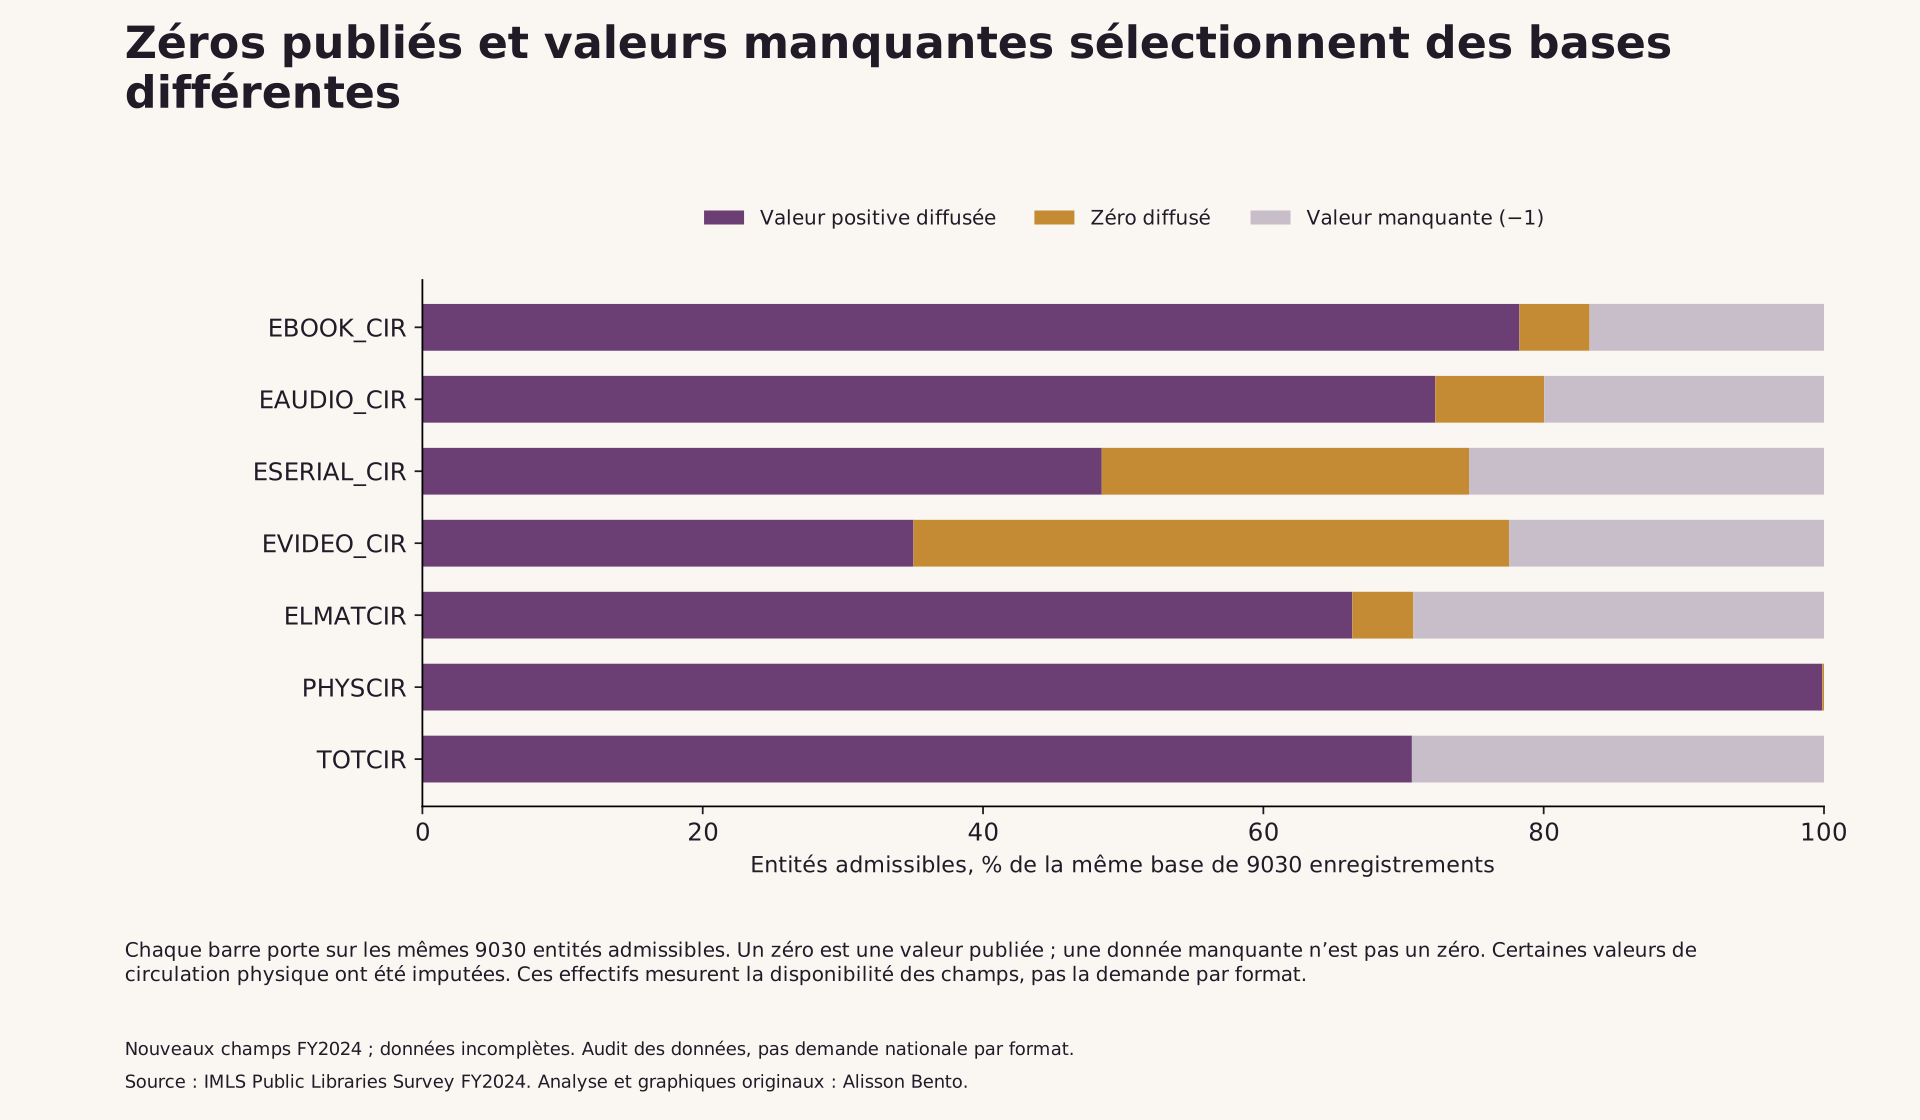
Dans le périmètre principal de 9 030 enregistrements, la circulation des livres numériques est disponible pour 7 520 entités et celle de l’audio numérique pour 7 228. Les nombres correspondants sont 6 743 pour les périodiques électroniques et 7 001 pour la vidéo électronique. Le total des documents électroniques est disponible pour 6 385 entités, et le total général pour 6 375. La circulation physique a une valeur publiée non négative pour les 9 030 entités admissibles, mais certaines de ces valeurs physiques ont été imputées (estimées par la source).
Ces chiffres montrent déjà que sept intitulés de colonnes ne suffisent pas. Chaque intitulé peut retenir un ensemble d’entités différent. Un graphique construit à partir de sommes de colonnes séparées peut donc comparer des bases différentes, même si chaque calcul est juste. Les valeurs manquantes sont aussi inégales d’un champ à l’autre : savoir qu’une entité a fourni un chiffre pour les livres numériques ne dit pas qu’elle en a fourni un pour les périodiques électroniques.
Les zéros méritent leur propre place dans le tableau. Le périmètre principal compte 452 zéros déclarés pour les livres numériques et 702 pour l’audio numérique. Le champ de la vidéo électronique compte 3 837 zéros. Les traiter comme des valeurs manquantes écarterait des déclarations explicites. Traiter les valeurs manquantes comme des zéros inventerait des déclarations. Les deux opérations peuvent changer la base et l’interprétation d’une comparaison ; le téléchargement garde donc séparés les nombres de valeurs positives, de zéros et de valeurs indisponibles.
La documentation de la source donne déjà des distributions et des nombres de réponses valides pour chaque champ pris isolément. Cette analyse reconnaît ce travail. Sa question supplémentaire porte sur les intersections : quelles entités fournissent plusieurs champs ensemble, et que change-t-il de passer de colonnes disponibles séparément à un ensemble commun de déclarants ?
Trois calculs répondent à trois questions de déclaration différentes
Le premier calcul utilise, indépendamment l’une de l’autre, toutes les valeurs non négatives des livres numériques et toutes celles de l’audio numérique dans le périmètre admissible. On divise la somme de l’audio par la somme de ces deux totaux disponibles, ce qui donne 43,645 %. Comme les deux composantes viennent d’ensembles d’entités différents, nous l’appelons expressément l’illustration à bases discordantes. Ce n’est pas une estimation sur un groupe commun de déclarants.
Le deuxième calcul exige que l’entité ait les deux valeurs. Elles sont 7 193. Parmi elles, 406 déclarent zéro pour les deux composantes, ce qui laisse 6 787 entités avec un total positif de livres numériques et d’audio. La somme de l’audio pour ces entités est de 244 311 306 et le total des deux formats de 507 722 602. Leur rapport est de 48,119 %. Les paires nulles n’ajoutent rien aux deux sommes, mais elles restent visibles dans le nombre d’entités du groupe, au lieu de disparaître sans explication.
Le troisième calcul exige que les quatre champs de formats électroniques soient disponibles, tout en gardant le même rapport entre deux formats. Il retient 6 385 entités, dont 396 paires nulles livres numériques et audio et 5 989 paires positives. Dans ce groupe plus restreint, la somme de l’audio divisée par le total des livres numériques et de l’audio est de 48,280 %.
La différence entre le premier et le deuxième calcul est d’environ 4,474 points de pourcentage. Celle entre le deuxième et le troisième est bien plus petite, environ 0,161 point. Ce sont les résultats des règles de sélection annoncées, appliquées à ce fichier figé. Ils ne montrent pas que les données manquantes ont toujours un effet important, ni qu’exiger plus de champs améliore toujours une estimation, ni que le dernier chiffre est la vraie répartition nationale. Dans cet exemple, imposer une paire commune pèse davantage sur le ratio affiché que d’exiger en plus les deux autres champs de format.
Cette distinction compte quand on réutilise un tableau. Un auteur qui parle de livres numériques et d’audio choisira naturellement deux colonnes. Un analyste de bibliothèque qui prépare un graphique sur quatre formats choisira les quatre. Un journaliste pourra recopier des sommes tirées de synthèses distinctes. Ce sont des choix d’analyse différents. Le graphique doit rendre la base de déclaration visible pour que le lecteur voie lequel a été fait.
Un ratio des sommes n’est pas le ratio moyen d’une entité
Même avec le même groupe de déclarants, deux moyennes courantes répondent à des questions différentes. Le calcul sur les sommes additionne d’abord les deux composantes pour toutes les entités, puis divise. Les entités qui déclarent plus de transactions pèsent donc davantage dans le résultat. La moyenne des ratios par entité donne au contraire le même poids à chaque entité dont le total livres numériques plus audio est positif.
Pour le groupe des paires communes, la proportion d’audio calculée sur les sommes est de 48,119 %, alors que la moyenne des 6 787 proportions positives par entité est de 48,923 %. Pour le groupe où les quatre formats sont connus, les chiffres correspondants sont 48,280 % et 49,047 %. Ces écarts sont des conséquences descriptives de la règle de calcul. Ce ne sont pas des intervalles de confiance, et ils n’indiquent pas le comportement d’un emprunteur type.
Une entité qui gère un grand réseau de plusieurs points de service reste une seule entité dans la moyenne à poids égaux. Une petite entité à un seul point de service compte aussi pour une entité. Aucun des deux calculs ne donne le même poids à chaque personne, et aucun ne tient compte des valeurs indisponibles. Une phrase sur le système moyen doit donc porter une étiquette différente d’une phrase sur la composition des montants de transactions retenus.
Le mode d’emploi public garde exactement le numérateur et le dénominateur de la somme. Il calcule la moyenne des ratios par entité en arithmétique exacte sur des fractions, puis fournit un affichage décimal défini. Cette précision supplémentaire sert à reproduire le calcul. Elle ne rend pas la source plus précise sur le comportement national et ne compense pas les déclarations manquantes.
Des composantes complètes ne rendent pas tous les totaux disponibles
Les quatre composantes électroniques sont disponibles ensemble pour 6 385 entités admissibles, soit 70,709 % du périmètre principal. Dans chacun de ces enregistrements, leur somme est égale au total des documents électroniques publié. C’est une comparaison de contrôle entre cellules publiques réelles. La définition du total des documents électroniques dans le guide figé n’énumère pas explicitement une équation à quatre termes. L’audit rapporte donc l’égalité observée sans prêter à ce document une règle plus détaillée que celle qu’il énonce.
Le guide définit en revanche explicitement la circulation générale comme l’usage des documents électroniques plus la circulation physique. Les trois valeurs publiées sont disponibles ensemble pour 6 375 entités admissibles. La relation décrite dans le guide se vérifie exactement sur ces 6 375 enregistrements calculables. Pour cette comparaison, il n’a fallu ni marge de tolérance, ni correction d’arrondi, ni remplacement d’une valeur de la source.
Il reste une différence importante entre les deux groupes. Dix entités ont les quatre composantes électroniques et le total des documents électroniques, mais n’ont pas de total général publié. L’audit ne comble pas ce total manquant par addition ou soustraction. On peut constater que les champs nécessaires à un calcul existent sans traiter le résultat calculé comme une valeur observée de la source.
L’égalité exacte sur les enregistrements calculables est rassurante pour cette relation arithmétique précise. Elle ne prouve pas que chaque transaction a été correctement déclarée, que tous les fournisseurs ont utilisé les mêmes définitions, ni que les enregistrements indisponibles auraient la même répartition entre formats. Elle ne permet pas non plus de juger inexacte une bibliothèque dont la relation ne peut pas être vérifiée. Indisponible et incohérent sont deux constats différents.
Les groupes de déclarants ont aussi une composition administrative différente
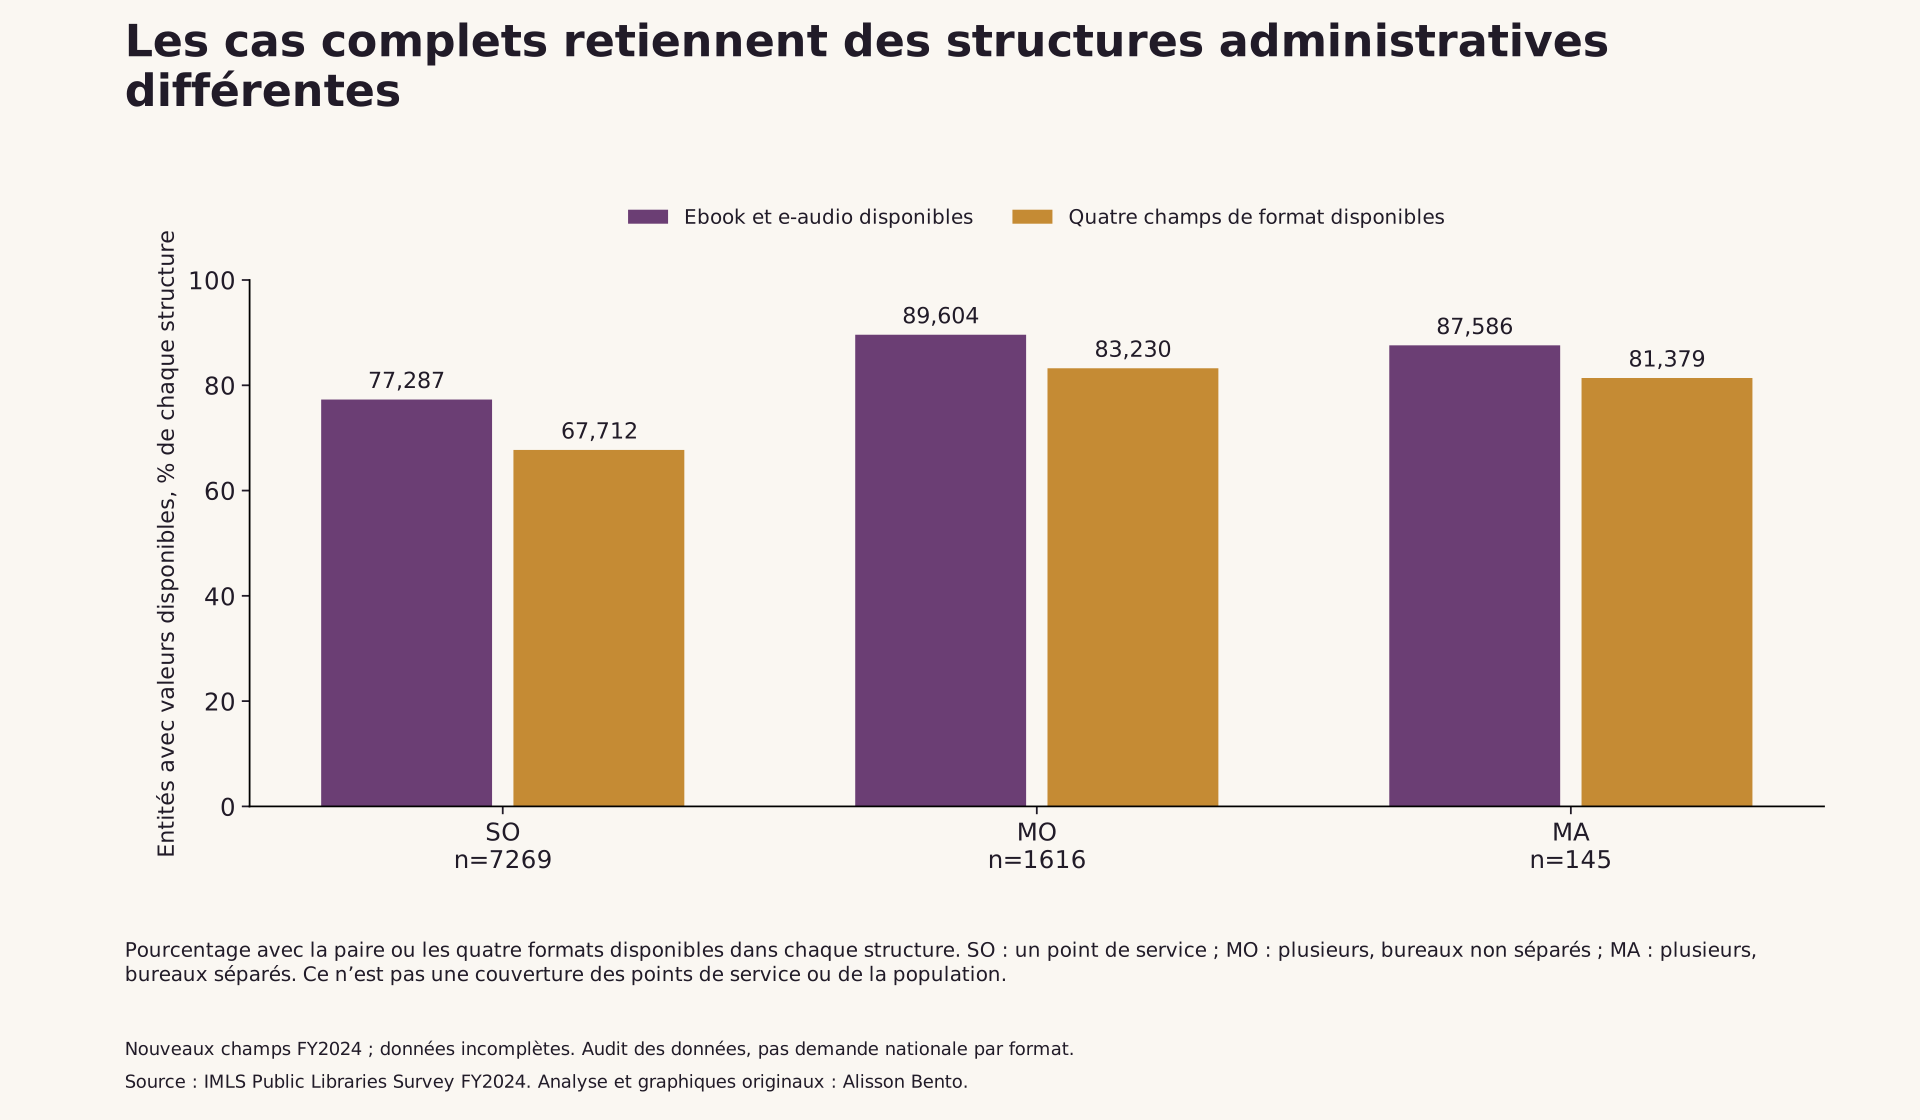
L’exigence d’une base commune change les structures administratives qui restent dans le calcul. Parmi 7 269 entités admissibles à un seul point de service, 77,287 % fournissent la paire livres numériques et audio, et 67,712 % fournissent les quatre composantes. Pour 1 616 entités à plusieurs points de service dont les bureaux administratifs ne sont pas séparés, les proportions correspondantes sont 89,604 % et 83,230 %. Parmi 145 entités à plusieurs points de service avec des bureaux administratifs séparés, elles sont de 87,586 % et 81,379 %.
Ce sont des comparaisons de complétude des déclarations à l’intérieur de trois catégories de structure définies par la source. Elles n’estiment ni le nombre de points de service retenus, ni la part des habitants couverts, ni le volume de lecture. Une entité peut gérer de nombreuses annexes, et les catégories de structure ne correspondent pas à des populations rurales, de banlieue et urbaines.
Cette comparaison n’explique pas pourquoi une entité déclare tel champ. Les systèmes de déclaration des États, les accords avec les fournisseurs, les définitions, les procédures locales et d’autres facteurs peuvent jouer, mais cet audit n’en identifie pas les effets. Son constat est plus limité : choisir les enregistrements complets peut changer la composition du groupe de déclarants. Réutiliser le ratio obtenu comme s’il décrivait tout le périmètre admissible cacherait cette sélection.
La mention « imputé » du fichier ne vaut pas pour tous les champs
Le fichier utilisé ici est la version publique qui contient des valeurs imputées, c’est-à-dire estimées par la source, pour les variables concernées. Cette description ne garantit pas que chaque donnée manquante ait été complétée. La documentation FY2024 indique expressément que le total des documents électroniques et le total général de la circulation n’ont pas été imputés, car les variables dont ils dépendent ont changé. Elle explique aussi la procédure par étapes pour ajouter et réviser des éléments de l’enquête.
Le tableau 8 de la documentation place les nouveaux champs de format FY2024 dans la première année de son calendrier, dont les étapes suivantes vont jusqu’à FY2027. La procédure générale prévoit une déclaration d’essai en deuxième année. La source explique aussi que les nouveaux éléments ne sont ni imputés ni intégrés à ses tableaux réguliers et à ses recherches tant qu’ils n’ont pas été collectés systématiquement pendant trois ans, sans autre changement important de définition. Cet audit de structure de déclaration ne transforme pas ces nouveaux champs en estimations abouties des formats pour la population. Il ne présente pas FY2024 comme l’étape d’essai de la deuxième année, ni une étape de traitement prévue plus tard comme déjà accomplie.
Dans le périmètre principal, 220 valeurs de circulation physique portent un indicateur de traitement qui commence par I. Le total des documents électroniques et le total général portent des indicateurs de valeurs déclarées ou non imputées, sans préfixe I. Retirer les enregistrements qui ont un indicateur à préfixe I sur l’une de ces trois variables laisse les mêmes 6 375 relations calculables sur le total général, toutes égales. Cette exclusion change l’ensemble des enregistrements indisponibles ; elle ne révèle pas de totaux électroniques observés en plus.
Les indicateurs se lisent avec les valeurs et les définitions. Dans ce fichier, des indicateurs de non-imputation accompagnent des totaux électroniques et généraux manquants dans le périmètre États plus district de Columbia. L’analyse ne les transforme pas en zéros et ne suppose pas qu’ils désignent un enregistrement des territoires extérieurs. Un indicateur décrit un état de traitement ; il ne remplace pas la valeur de circulation.
Ce qui peut être repris, et ce qui reste sans réponse
L’énoncé utile est borné : dans ce fichier public FY2024 précis et pour ce périmètre admissible, les sommes séparées des composantes disponibles et un groupe commun de déclarants pour deux formats donnent des proportions d’audio numérique nettement différentes dans la comparaison livres numériques et audio. Ce résultat avertit sur la base d’un calcul. Il ne prouve ni croissance, ni recul, ni préférence de format, ni part de marché nationale du livre audio.
Selon les définitions de la source, l’audio numérique inclut la musique et les livres numériques incluent les bandes dessinées électroniques. La circulation compte des transactions, pas des personnes. Les périodes budgétaires varient, certains champs sont nouveaux et les déclarations sont incomplètes. Cet audit d’une seule publication ne mesure ni une reprise depuis FY2019 ni une évolution dans le temps.
Pour reproduire le calcul, on part de l’archive ZIP exacte de la source, comme fichier local. Le programme ne fait aucune requête réseau et s’arrête si son empreinte numérique diffère. Il n’extrait que les champs déclarés de circulation, de périmètre, de structure et d’indicateurs de traitement, puis écrit des résultats agrégés. Les adresses officielles de la source et la date de la première récupération sont documentées, mais rien ne garantit qu’un téléchargement ultérieur restera disponible ou identique.
Si vous réutilisez un graphique, gardez l’année budgétaire, la définition du groupe de déclarants, le périmètre de l’audio numérique et le traitement des valeurs manquantes. Si vous réutilisez le code, gardez la distinction entre l’illustration à bases discordantes et un calcul cohérent sur un groupe commun. La question la plus utile n’est pas de savoir quel chiffre paraît le plus convaincant, mais si le numérateur, le dénominateur et l’unité de déclaration permettent de soutenir ce que le graphique doit dire.
Le choix de la base de déclaration déplace le ratio entre deux formats
Audit du fichier FY2024 publié ; périmètre principal de 9 030 entités administratives. Le cas des colonnes séparées repose sur des bases de déclaration inégales : ce n’est pas une estimation sur un groupe commun de déclarants. L’audio numérique inclut la musique ; aucun de ces ratios n’est une part nationale du livre audio.
Graphique complet et source

Faites défiler le graphique horizontalement pour le consulter. ↔
Graphique et valeurs
Faites défiler le tableau horizontalement pour voir toutes les colonnes.
| Cas | Entités déclarant les livres numériques | Entités déclarant l’audio numérique | Paires positives communes | Circulation de l’audio retenue | Circulation des livres numériques retenue | Audio numérique, ratio des sommes, deux formats (%) | Audio numérique, moyenne par entité, deux formats (%) |
|---|---|---|---|---|---|---|---|
| A | 7 520 | 7 228 | — | 244 711 628 | 315 973 003 | 43,645 | — |
| B | 7 193 | 7 193 | 6 787 | 244 311 306 | 263 411 296 | 48,119 | 48,923 |
| C | 6 385 | 6 385 | 5 989 | 233 923 795 | 250 590 840 | 48,280 | 49,047 |
A : sommes séparées des composantes disponibles, avec des déclarants inégaux ; ce n’est pas une estimation sur un groupe commun. B : les deux champs sont connus. C : les quatre champs de format sont connus. L’audio numérique inclut la musique. Un tiret signifie qu’aucune quantité sur un groupe unique n’existe. Les pourcentages calculés sur les sommes divisent l’audio numérique par livres numériques plus audio numérique seulement.
Télécharger le graphique (SVG) ↓ · Télécharger le graphique (PNG) ↓
Zéros publiés et valeurs manquantes retiennent des bases de déclaration différentes
Chaque barre porte sur les mêmes 9 030 entités administratives admissibles. Un zéro publié est une valeur disponible ; une valeur manquante n’est pas un zéro. Certaines valeurs de circulation physique sont imputées. Ces nombres décrivent la disponibilité des champs, pas la demande par format.
Graphique complet et source
Faites défiler le graphique horizontalement pour le consulter. ↔
Graphique et valeurs
Faites défiler le tableau horizontalement pour voir toutes les colonnes.
| Champ de la source | Enregistrements du périmètre | Positives | Zéro publié | Manquantes (−1) | Fermées (−3) | Sans objet (−4) | Supprimées (−9) | Publiées non négatives |
|---|---|---|---|---|---|---|---|---|
| EBOOK_CIR | 9 030 | 7 068 | 452 | 1 510 | 0 | 0 | 0 | 7 520 |
| EAUDIO_CIR | 9 030 | 6 526 | 702 | 1 802 | 0 | 0 | 0 | 7 228 |
| ESERIAL_CIR | 9 030 | 4 377 | 2 366 | 2 287 | 0 | 0 | 0 | 6 743 |
| EVIDEO_CIR | 9 030 | 3 164 | 3 837 | 2 029 | 0 | 0 | 0 | 7 001 |
| ELMATCIR | 9 030 | 5 991 | 394 | 2 645 | 0 | 0 | 0 | 6 385 |
| PHYSCIR | 9 030 | 9 019 | 11 | 0 | 0 | 0 | 0 | 9 030 |
| TOTCIR | 9 030 | 6 375 | 0 | 2 655 | 0 | 0 | 0 | 6 375 |
Même périmètre de 9 030 entités pour chaque ligne. Un zéro publié est une valeur disponible ; les valeurs physiques peuvent être déclarées ou imputées. Les codes négatifs de la source ne sont pas des zéros. Aucune valeur indisponible n’est complétée.
Télécharger le graphique (SVG) ↓ · Télécharger le graphique (PNG) ↓

Ne garder que les cas complets retient des structures administratives différentes
Pourcentage des entités pour lesquelles la paire ou les quatre champs de format sont disponibles, dans chaque structure de la source. SO : un seul point de service ; MO : plusieurs points de service, bureaux administratifs non séparés ; MA : plusieurs points de service, bureaux administratifs séparés. Ce n’est pas une couverture des points de service ou de la population.
Graphique complet et source
Faites défiler le graphique horizontalement pour le consulter. ↔
Graphique et valeurs
Faites défiler le tableau horizontalement pour voir toutes les colonnes.
| Code de structure | Entités du périmètre | Paire connue | Paire connue (%) | Quatre formats connus | Quatre formats connus (%) |
|---|---|---|---|---|---|
| SO | 7 269 | 5 618 | 77,287 | 4 922 | 67,712 |
| MO | 1 616 | 1 448 | 89,604 | 1 345 | 83,230 |
| MA | 145 | 127 | 87,586 | 118 | 81,379 |
| Autre | 0 | 0 | — | 0 | — |
SO : un seul point de service ; MO : plusieurs points de service, bureaux non séparés ; MA : plusieurs points de service, bureaux séparés. Chaque pourcentage utilise le nombre d’entités de sa structure, pas des personnes ni des points de service. Un tiret signifie qu’aucun dénominateur n’est défini.
Télécharger le graphique (SVG) ↓ · Télécharger le graphique (PNG) ↓
Données et téléchargements
Faites défiler le tableau horizontalement pour voir toutes les colonnes.
| Étape du périmètre | Enregistrements |
|---|---|
| Tous les enregistrements d’entités de la source | 9 249 |
| Hors des cinquante États et du district de Columbia : exclus | 44 |
| Non marqués bibliothèque publique FSCS : exclus | 171 |
| Temporairement fermés : exclus | 4 |
| Périmètre principal des entités admissibles | 9 030 |
Appliquer les exclusions dans cet ordre ; les nombres s’excluent mutuellement. Ce sont des entités, pas des points de service ni des personnes.
Faites défiler le tableau horizontalement pour voir toutes les colonnes.
| Champ de la source | Enregistrements du périmètre | Positives | Zéro publié | Manquantes (−1) | Fermées (−3) | Sans objet (−4) | Supprimées (−9) | Publiées non négatives |
|---|---|---|---|---|---|---|---|---|
| EBOOK_CIR | 9 030 | 7 068 | 452 | 1 510 | 0 | 0 | 0 | 7 520 |
| EAUDIO_CIR | 9 030 | 6 526 | 702 | 1 802 | 0 | 0 | 0 | 7 228 |
| ESERIAL_CIR | 9 030 | 4 377 | 2 366 | 2 287 | 0 | 0 | 0 | 6 743 |
| EVIDEO_CIR | 9 030 | 3 164 | 3 837 | 2 029 | 0 | 0 | 0 | 7 001 |
| ELMATCIR | 9 030 | 5 991 | 394 | 2 645 | 0 | 0 | 0 | 6 385 |
| PHYSCIR | 9 030 | 9 019 | 11 | 0 | 0 | 0 | 0 | 9 030 |
| TOTCIR | 9 030 | 6 375 | 0 | 2 655 | 0 | 0 | 0 | 6 375 |
Même périmètre de 9 030 entités pour chaque ligne. Un zéro publié est une valeur disponible ; les valeurs physiques peuvent être déclarées ou imputées. Les codes négatifs de la source ne sont pas des zéros. Aucune valeur indisponible n’est complétée.
Faites défiler le tableau horizontalement pour voir toutes les colonnes.
| Profil de disponibilité | Entités |
|---|---|
| 0000 | 1 422 |
| 0001 | 37 |
| 0010 | 3 |
| 0011 | 13 |
| 0100 | 1 |
| 0101 | 3 |
| 0110 | 0 |
| 0111 | 31 |
| 1000 | 263 |
| 1001 | 13 |
| 1010 | 8 |
| 1011 | 43 |
| 1100 | 72 |
| 1101 | 476 |
| 1110 | 260 |
| 1111 | 6 385 |
Ordre des bits : EBOOK_CIR, EAUDIO_CIR, ESERIAL_CIR, EVIDEO_CIR (livres numériques, audio numérique, périodiques électroniques, vidéo électronique). Un bit à 1 signifie une valeur publiée non négative, zéro déclaré compris ; un bit à 0 signifie qu’elle est indisponible. Les bits ne sont pas des valeurs de circulation.
Faites défiler le tableau horizontalement pour voir toutes les colonnes.
| Code de structure | Entités du périmètre | Paire connue | Paire connue (%) | Quatre formats connus | Quatre formats connus (%) |
|---|---|---|---|---|---|
| SO | 7 269 | 5 618 | 77,287 | 4 922 | 67,712 |
| MO | 1 616 | 1 448 | 89,604 | 1 345 | 83,230 |
| MA | 145 | 127 | 87,586 | 118 | 81,379 |
| Autre | 0 | 0 | — | 0 | — |
SO : un seul point de service ; MO : plusieurs points de service, bureaux non séparés ; MA : plusieurs points de service, bureaux séparés. Chaque pourcentage utilise le nombre d’entités de sa structure, pas des personnes ni des points de service. Un tiret signifie qu’aucun dénominateur n’est défini.
Faites défiler le tableau horizontalement pour voir toutes les colonnes.
| Cas | Entités déclarant les livres numériques | Entités déclarant l’audio numérique | Paires positives communes | Circulation de l’audio retenue | Circulation des livres numériques retenue | Audio numérique, ratio des sommes, deux formats (%) | Audio numérique, moyenne par entité, deux formats (%) |
|---|---|---|---|---|---|---|---|
| A | 7 520 | 7 228 | — | 244 711 628 | 315 973 003 | 43,645 | — |
| B | 7 193 | 7 193 | 6 787 | 244 311 306 | 263 411 296 | 48,119 | 48,923 |
| C | 6 385 | 6 385 | 5 989 | 233 923 795 | 250 590 840 | 48,280 | 49,047 |
A : sommes séparées des composantes disponibles, avec des déclarants inégaux ; ce n’est pas une estimation sur un groupe commun. B : les deux champs sont connus. C : les quatre champs de format sont connus. L’audio numérique inclut la musique. Un tiret signifie qu’aucune quantité sur un groupe unique n’existe. Les pourcentages calculés sur les sommes divisent l’audio numérique par livres numériques plus audio numérique seulement.
Faites défiler le tableau horizontalement pour voir toutes les colonnes.
| Comparaison | Entités du périmètre | Calculables | Indisponibles | Composantes sous le total | Égales | Composantes au-dessus du total | Écart absolu maximal |
|---|---|---|---|---|---|---|---|
| D1 | 9 030 | 6 385 | 2 645 | 0 | 6 385 | 0 | 0 |
| D2 | 9 030 | 6 375 | 2 655 | 0 | 6 375 | 0 | 0 |
| D3 | 8 810 | 6 375 | 2 435 | 0 | 6 375 | 0 | 0 |
D1 : somme des quatre composantes comparée à ELMATCIR (total des documents électroniques), contrôle seulement. D2 : relation décrite dans le guide, électronique plus physique contre total général. D3 : D2 après exclusion de tout indicateur à préfixe I sur ces trois variables. Aucun total manquant n’est remplacé. L’égalité ne prouve pas que la déclaration soit complète ou exacte.
Faites défiler le tableau horizontalement pour voir toutes les colonnes.
| Champ de la source | Indicateur | Entités | Préfixe I (1 = oui) |
|---|---|---|---|
| ELMATCIR | R_24 | 6 385 | 0 |
| ELMATCIR | U_24 | 2 645 | 0 |
| PHYSCIR | IG20 | 13 | 1 |
| PHYSCIR | IG21 | 20 | 1 |
| PHYSCIR | IG22 | 20 | 1 |
| PHYSCIR | IG23 | 59 | 1 |
| PHYSCIR | IQ24 | 108 | 1 |
| PHYSCIR | R_24 | 8 810 | 0 |
| TOTCIR | R_24 | 6 375 | 0 |
| TOTCIR | U_24 | 2 655 | 0 |
Dans le périmètre principal. Les indicateurs à préfixe I signalent des valeurs imputées. Un indicateur de non-imputation ne signifie pas que la valeur associée est nulle ou disponible. Ce sont des nombres agrégés d’indicateurs, pas l’identification de répondants individuels.
Données et méthode
Notre méthode de calcul
- Utiliser l’archive ZIP FY2024 exacte du fichier public des entités administratives, déjà récupérée ; décoder son CSV en cp1252 et ne garder que les champs déclarés de circulation, de périmètre, de structure et d’indicateurs de traitement. Aucune requête réseau, aucun rapprochement avec des enregistrements externes.
- Appliquer le périmètre fixe : cinquante États et district de Columbia, C_FSCS=Y (répond à la définition FSCS), non marquées comme temporairement fermées. Garder les non-réponses dans le dénominateur ; distinguer les codes de valeur positive, de zéro, de valeur manquante, de fermeture, de sans objet et de suppression.
- Comparer les sommes séparées des composantes disponibles à un groupe commun de déclarants livres numériques et audio, puis à un sous-groupe emboîté où les quatre formats sont connus. Présenter à part les ratios calculés sur les sommes et les moyennes des ratios par entité ; les paires nulles restent visibles.
- Énumérer les seize profils de disponibilité des composantes et les structures administratives définies par la source. Comparer les totaux calculables sans remplacer les valeurs manquantes et sans désigner d’erreur chez des répondants individuels.
- La documentation de la source donne déjà les distributions champ par champ et des mises en garde sur le traitement. Cet audit, limité, porte sur la base commune des déclarations et fournit des agrégats reproductibles ; ce n’est ni une étude de la demande, ni de la reprise, ni d’une part de marché nationale.
Ce que les données ne permettent pas de conclure
- L’audio numérique inclut la musique en plus des livres audio ; les livres numériques incluent les bandes dessinées électroniques. Le dénominateur à deux formats exclut les périodiques électroniques et la vidéo.
- Une entité administrative peut gérer un ou plusieurs points de service. Aucun des deux ratios ne donne le même poids aux habitants ou aux emprunteurs distincts, et les groupes de déclarants sont incomplets.
- Les périodes de déclaration FY2024 varient. Les nouveaux champs de format et les totaux modifiés appellent des précautions de traitement ; le tableau 8 place FY2024 en année 1, et non à l’étape d’essai de l’année 2. La source ne fait entrer les nouveaux éléments dans ses tableaux réguliers et ses recherches qu’après trois années de collecte systématique. Le total des documents électroniques et le total général n’ont pas été imputés dans cette publication.
- Aucune valeur manquante ou supprimée n’est transformée en zéro ni reconstituée. L’égalité des quatre composantes avec le total, et celle des totaux, ne sont des comparaisons que sur les enregistrements publiés et calculables.
- Aucune interprétation causale, aucun intervalle de confiance, aucun classement d’États, aucun rapprochement d’enregistrements, aucune reconstitution de coûts privés, aucune reprise depuis FY2019 et aucune part de marché nationale du livre audio n’est établi.
Sources originales
- IMLS Public Libraries Survey FY2024: public-use CSV ZIP
Fichier CSV public des entités administratives : circulation publiée, périmètre, structure administrative et indicateurs de traitement ; aucun rapprochement avec le fichier des points de service ni avec des enregistrements externes.
Consulté le 28 octobre 2026
- IMLS Public Libraries Survey FY2024: Data Documentation and User’s Guide
Définitions de référence, couverture de l’enquête, codes d’état de la source, précautions de traitement et calendrier de l’année 1 pour FY2024. L’annexe H présente déjà les distributions champ par champ.
Consulté le 28 octobre 2026
- IMLS Public Libraries Survey: original survey and release page
Page d’accueil de l’enquête et référence de publication des données, récupérées avec l’archive ZIP et le guide le 28 octobre 2026.
Consulté le 28 octobre 2026
Citer et réutiliser cette étude
Alisson Bento. Livres numériques, audio et totaux manquants : lire les chiffres FY2024 des bibliothèques sur une base commune. 2026. Audit original des bases de déclaration du fichier public des entités administratives de la Public Libraries Survey FY2024 de l’IMLS. https://alissonbento.com/fr/research/us-library-electronic-format-reporting-2024/
Source : IMLS, Public Libraries Survey FY2024. Analyse et graphiques originaux : Alisson Bento. Vous pouvez réutiliser les graphiques originaux et les tableaux dérivés en citant la source et l’analyse, et en gardant les notes sur le groupe de déclarants et le périmètre. Le code de reproduction original est sous licence MIT. Cela n’implique ni approbation de l’IMLS, ni accès à des données à accès restreint, ni droits sur le contenu de livres de tiers.
Corrections ou questions éditoriales