
Qué cambia cuando se utiliza una base de declaración común
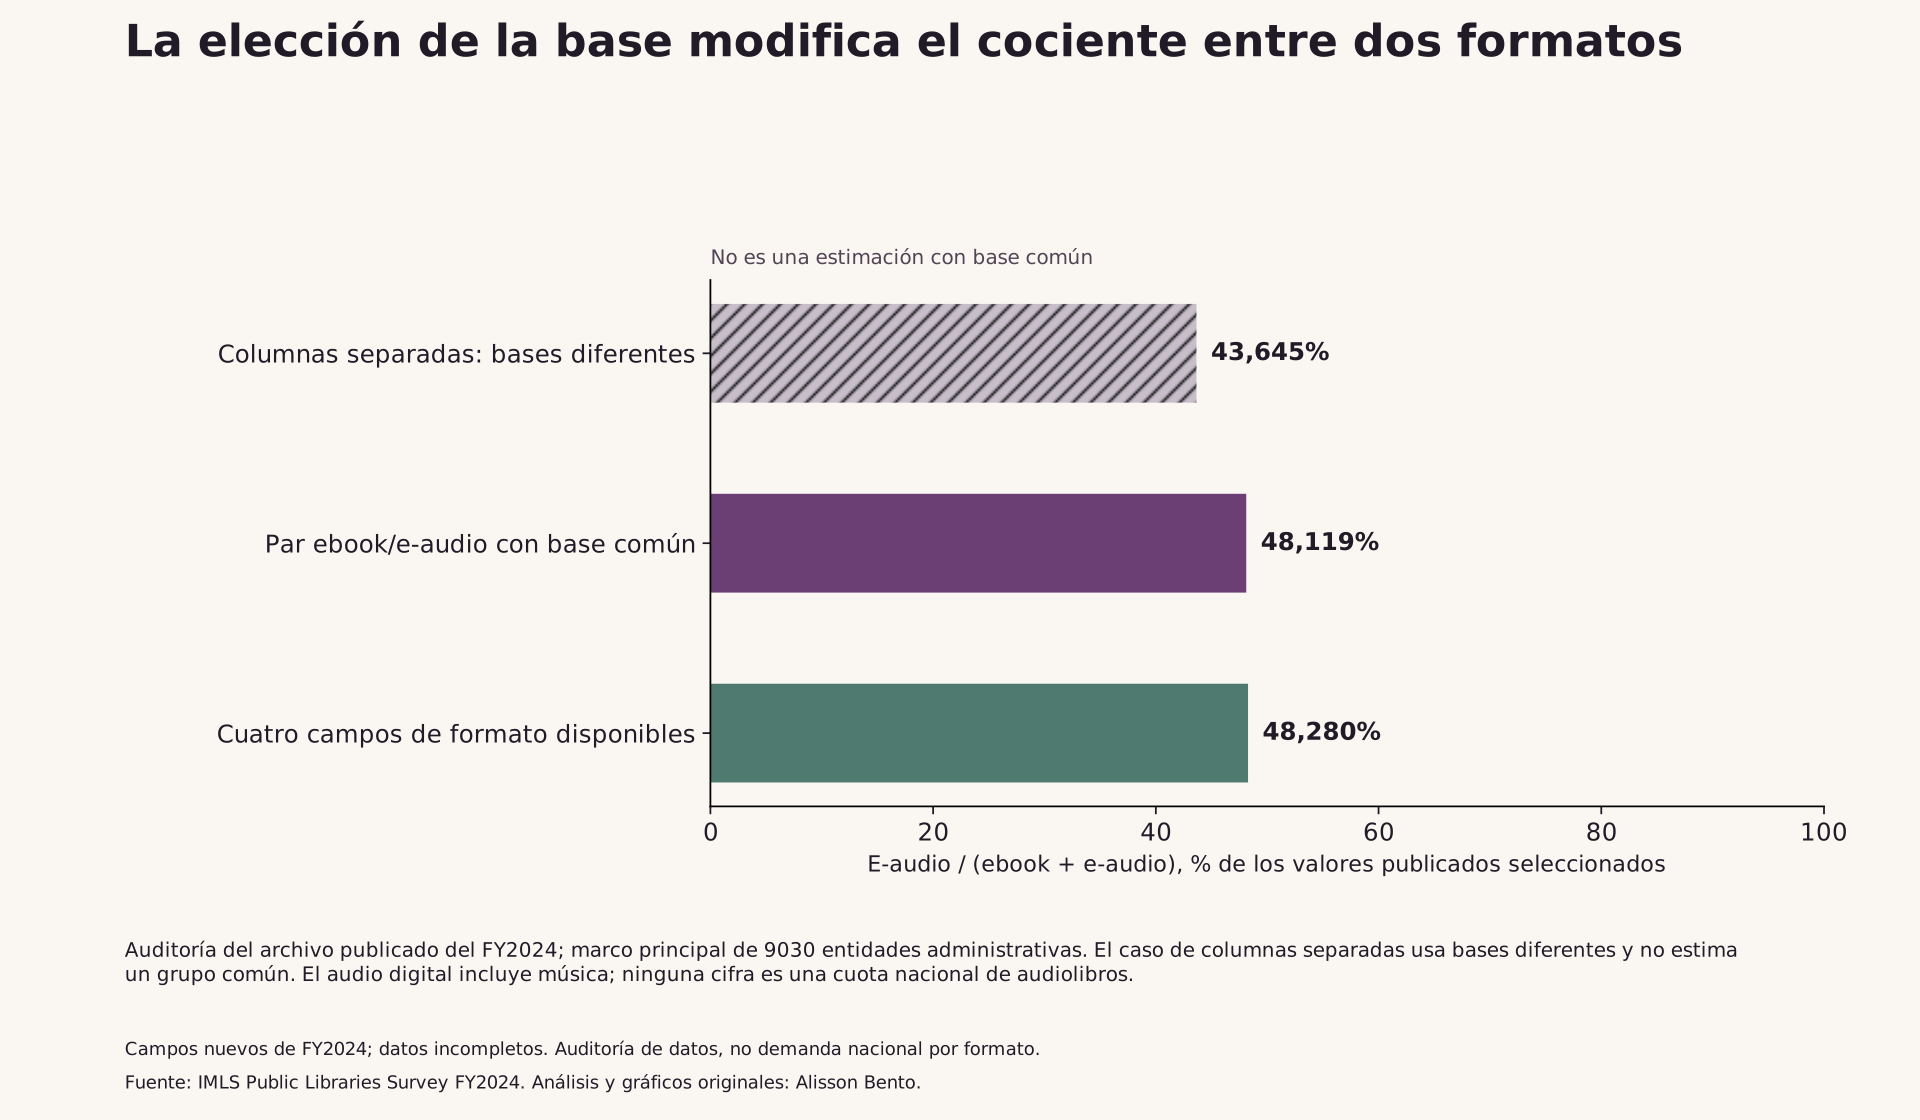
Una hoja de cálculo puede contener una columna de libros electrónicos y otra de audio digital sin ofrecer una comparación inmediata de ambos formatos sobre la misma base. En el archivo fijado del Public Libraries Survey correspondiente al FY2024 que se examina aquí, sumar todos los valores disponibles en cada columna produce una proporción de audio digital del 43,645 % de la suma combinada de libros electrónicos y audio digital. Restringir los dos componentes a las mismas entidades administrativas produce el 48,119 %. La diferencia es de aproximadamente 4,474 puntos porcentuales y procede de una elección de base dentro de un único archivo, no de un cambio en el uso de las bibliotecas a lo largo del tiempo.
Ninguna de esas cifras estima la cuota de los audiolibros en el mercado estadounidense de lectura. La definición de audio digital incluye música y audiolibros; el denominador excluye las publicaciones periódicas electrónicas y el vídeo, y algunas entidades del marco no aportan valores utilizables. El primer cálculo también combina componentes declarados por conjuntos diferentes de entidades. Su función en este estudio es mostrar la consecuencia de esa falta de correspondencia, no recomendarlo como estadística.
Este estudio audita una estructura de declaración ya publicada. Se pregunta qué comparaciones son posibles antes de interpretar qué tomó prestado la gente. Su aportación práctica es una descripción completa y reproducible de los valores ausentes relevantes, de los grupos declarantes comunes y de los totales que pueden calcularse. Quienes trabajan en bibliotecas, en investigación o en periodismo pueden usarla para comprobar la base de un gráfico antes de darle un significado más amplio.
El archivo contiene sistemas administrativos, no una lista de sucursales individuales
La fuente es el archivo de uso público de entidades administrativas del Public Libraries Survey del FY2024, recopilado por el Institute of Museum and Library Services (IMLS). Una entidad administrativa es el organismo responsable del servicio bibliotecario en una jurisdicción. Puede gestionar un punto de servicio o varios. Por tanto, un registro no representa necesariamente un edificio, y una media que da el mismo peso a cada registro no da el mismo peso a cada sucursal o persona.
El archivo-fuente conservado contiene 9249 registros de entidades administrativas. La auditoría principal aplica un marco declarado: los cincuenta estados y el Distrito de Columbia, las entidades marcadas como conformes con la definición de biblioteca pública del FSCS y las que no están marcadas como temporalmente cerradas. Aplicar las exclusiones en ese orden elimina 44 registros fuera del ámbito geográfico, 171 que no cumplen la definición y cuatro temporalmente cerrados, dejando 9030 registros del marco. Son pasos de exclusión mutuamente excluyentes. No deben confundirse con el recuento separado de los cinco registros temporalmente cerrados que la documentación presenta para el archivo completo.
La fuente también ofrece un archivo de puntos de servicio, pero este análisis no lo une a las entidades administrativas. Tampoco cruza los registros con directorios externos ni intenta identificar información protegida. Los gastos, los salarios, las direcciones, los teléfonos y los nombres de cada biblioteca quedan fuera del cálculo. Los resultados públicos contienen datos agregados y el código necesario para reproducirlos a partir del archivo de origen exacto, guardado en local.
La etiqueta es FY2024, pero la fuente explica que los períodos fiscales difieren entre estados y, en algunos casos, entre jurisdicciones locales. Las cifras no son una observación perfectamente sincronizada de enero a diciembre de todo el país. Son transacciones declaradas según las convenciones de ejercicio fiscal de la encuesta, no un recuento de prestatarios distintos, libros terminados o títulos diferentes.
Un cero declarado es un valor; un dato ausente es otro estado
Siete campos son pertinentes: circulación de libros electrónicos, audio digital, publicaciones periódicas electrónicas y vídeo digital; total de materiales electrónicos; circulación física; y circulación total. Los enteros no negativos son valores publicados, incluido el cero. Los códigos negativos de la fuente se conservan como estados distintos. Una respuesta ausente no se convierte en cero, y un valor que indica cierre temporal, no aplicabilidad o supresión no se trata como una observación ordinaria.
Dentro del marco principal de 9030 registros, la circulación de libros electrónicos está disponible para 7520 entidades y la de audio digital para 7228. Los recuentos correspondientes son 6743 para publicaciones periódicas electrónicas y 7001 para vídeo digital. El total de materiales electrónicos está disponible para 6385 entidades, mientras que el total general lo está para 6375. La circulación física presenta valores publicados no negativos para las 9030 entidades del marco, aunque parte de esos valores físicos fue imputada.
Estos recuentos ya muestran por qué no basta con siete encabezados de columna. Cada encabezado puede seleccionar un conjunto distinto de entidades. Por eso, un gráfico armado con sumas de columnas separadas puede comparar bases de declaración distintas aunque todas las operaciones sean correctas. Además, la ausencia de datos no es pareja entre los componentes: saber que una entidad aportó la cifra de libros electrónicos no demuestra que aportara la de publicaciones periódicas electrónicas.
Los ceros merecen su propio espacio en la tabla. Hay 452 ceros declarados para libros electrónicos y 702 para audio digital en el marco principal. El campo de vídeo digital tiene 3837 ceros. Tratar esos valores como ausentes descartaría información explícita. Tratar los datos ausentes como ceros inventaría información. Ambas operaciones pueden cambiar la base y la interpretación de una comparación; por eso, los materiales descargables conservan por separado los recuentos de valores positivos, ceros y valores no disponibles.
La documentación de la fuente ya proporciona distribuciones y recuentos de respuestas válidas para campos individuales. Este análisis reconoce ese trabajo. Su pregunta adicional se refiere a las intersecciones: qué entidades aportan los campos conjuntamente y qué cambia cuando una comparación pasa de columnas disponibles por separado a un conjunto común de entidades que declaran.
Tres cálculos que responden a preguntas diferentes
El primer cálculo utiliza de manera independiente cada valor no negativo de libros electrónicos y cada valor no negativo de audio digital del marco. La suma del audio digital se divide entre la suma de los dos componentes disponibles. El resultado es el 43,645 %. Como los componentes proceden de conjuntos distintos de entidades, se identifica expresamente como una ilustración con bases no coincidentes. No es una estimación sobre un grupo común de entidades.
El segundo cálculo exige que una entidad tenga ambos valores. Hay 7193 entidades en esa situación. De ellas, 406 declaran cero en los dos componentes, lo que deja 6787 con una suma positiva de libros electrónicos y audio digital. La suma del audio digital en esa base común es 244.311.306, y la suma combinada de ambos componentes es 507.722.602. Su cociente es el 48,119 %. Los registros con dos ceros no añaden nada a ninguna suma, pero permanecen visibles en el recuento del grupo, en lugar de desaparecer sin explicación.
El tercer cálculo exige que estén disponibles los cuatro campos de componentes electrónicos, manteniendo el mismo cociente de dos formatos. Selecciona 6385 entidades, incluidas 396 parejas de ceros en libros electrónicos y audio digital y 5989 parejas con suma positiva. Dentro de ese grupo más restrictivo, el audio digital dividido entre la suma de libros electrónicos y audio digital equivale al 48,280 %.
La diferencia entre el primer y el segundo cálculo es de unos 4,474 puntos porcentuales. Entre el segundo y el tercero es mucho menor: aproximadamente 0,161 puntos. Ambas son resultados de las reglas declaradas de selección aplicadas a este archivo fijado. No demuestran que la falta de datos declarados siempre tenga un efecto grande, que exigir más campos siempre mejore una estimación o que la última cifra sea la verdadera composición nacional. En este ejemplo, imponer una base común para la pareja modifica más el cociente mostrado que exigir también los otros dos campos de formato.
La distinción importa cuando se reutiliza una tabla. Quien escriba sobre el uso de libros electrónicos y audio puede elegir, de forma natural, dos columnas. Quien prepare un gráfico de cuatro formatos para una biblioteca puede elegir las cuatro. Quien trabaje en prensa puede, en cambio, copiar sumas de resúmenes separados. Son decisiones analíticas distintas. El gráfico debe mostrar la base de declaración para que quien lo lea reconozca cuál se tomó.
Un cociente entre sumas no es la media de los cocientes por entidad
Incluso después de elegir el mismo grupo de entidades, dos promedios habituales responden a preguntas distintas. El cálculo agregado suma los recuentos de los dos componentes antes de dividir. Las entidades que aportan más transacciones declaradas influyen, por tanto, más en el resultado. La media de los cocientes calculados dentro de cada entidad, en cambio, da el mismo peso a cada entidad con una suma combinada positiva de los dos formatos.
En el grupo con ambos campos conocidos, la proporción agregada de audio digital es el 48,119 %, mientras que la media de las 6787 proporciones positivas calculadas por entidad es el 48,923 %. En el grupo con los cuatro campos conocidos, las cifras correspondientes son el 48,280 % y el 49,047 %. Estas diferencias son consecuencias descriptivas de la regla de agregación. No son intervalos de confianza ni identifican el comportamiento de un prestatario típico.
Una entidad que gestiona un gran sistema de varias sucursales sigue contando como una sola entidad en la media de pesos iguales. Una entidad pequeña con un único punto de servicio también cuenta como una. Ninguno de los cálculos pondera por igual a las personas, y ninguno incorpora valores no disponibles. Una afirmación sobre el sistema medio necesita, por tanto, una etiqueta diferente de la que describe la composición de las transacciones declaradas y seleccionadas.
El procedimiento público conserva exactamente el numerador y el denominador del cociente agregado. La media por entidad se calcula internamente con aritmética racional y se muestra con un número de decimales fijado de antemano. La precisión numérica adicional sirve para reproducir el cálculo; no hace que la fuente mida con más precisión el comportamiento nacional ni resuelve la falta de datos declarados.
Tener componentes completos no hace que todos los totales estén disponibles
Los cuatro componentes de formatos electrónicos están disponibles a la vez para 6385 entidades del marco, el 70,709 % del marco principal. En cada uno de esos registros, su suma coincide con el total publicado de materiales electrónicos. Es una comparación de diagnóstico de las celdas públicas reales. La definición del total de materiales electrónicos que figura en la guía conservada no enumera expresamente una ecuación de cuatro términos. Por eso la auditoría informa de la igualdad observada sin atribuir al documento una regla más detallada que la que enuncia.
La guía sí define expresamente la circulación total como la suma del uso de materiales electrónicos y la circulación física. Los tres valores publicados están disponibles conjuntamente para 6375 entidades del marco. La relación documentada se cumple exactamente en esos 6375 registros en los que puede calcularse. No hace falta aplicar una tolerancia, corregir redondeos ni sustituir un valor de la fuente para efectuar esa comparación.
Sigue habiendo una diferencia importante entre los dos grupos. Diez entidades tienen los cuatro componentes electrónicos y un total electrónico, pero les falta un total general publicado. La auditoría no rellena ese total ausente ni sumando ni restando. Quien lea puede reconocer que existen los campos necesarios para una posible operación aritmética sin tratar el resultado calculado como un valor observado en la fuente.
La coincidencia exacta en los registros calculables es tranquilizadora respecto de esa relación aritmética concreta. No prueba que todas las transacciones se declararan correctamente, que todos los proveedores aplicaran definiciones idénticas ni que los registros no disponibles tuvieran la misma composición por formato. Tampoco justifica señalar a una biblioteca como inexacta cuando una relación no puede comprobarse. Que un dato no esté disponible y que sea inconsistente son hallazgos distintos.
Los grupos declarantes también tienen composiciones administrativas diferentes
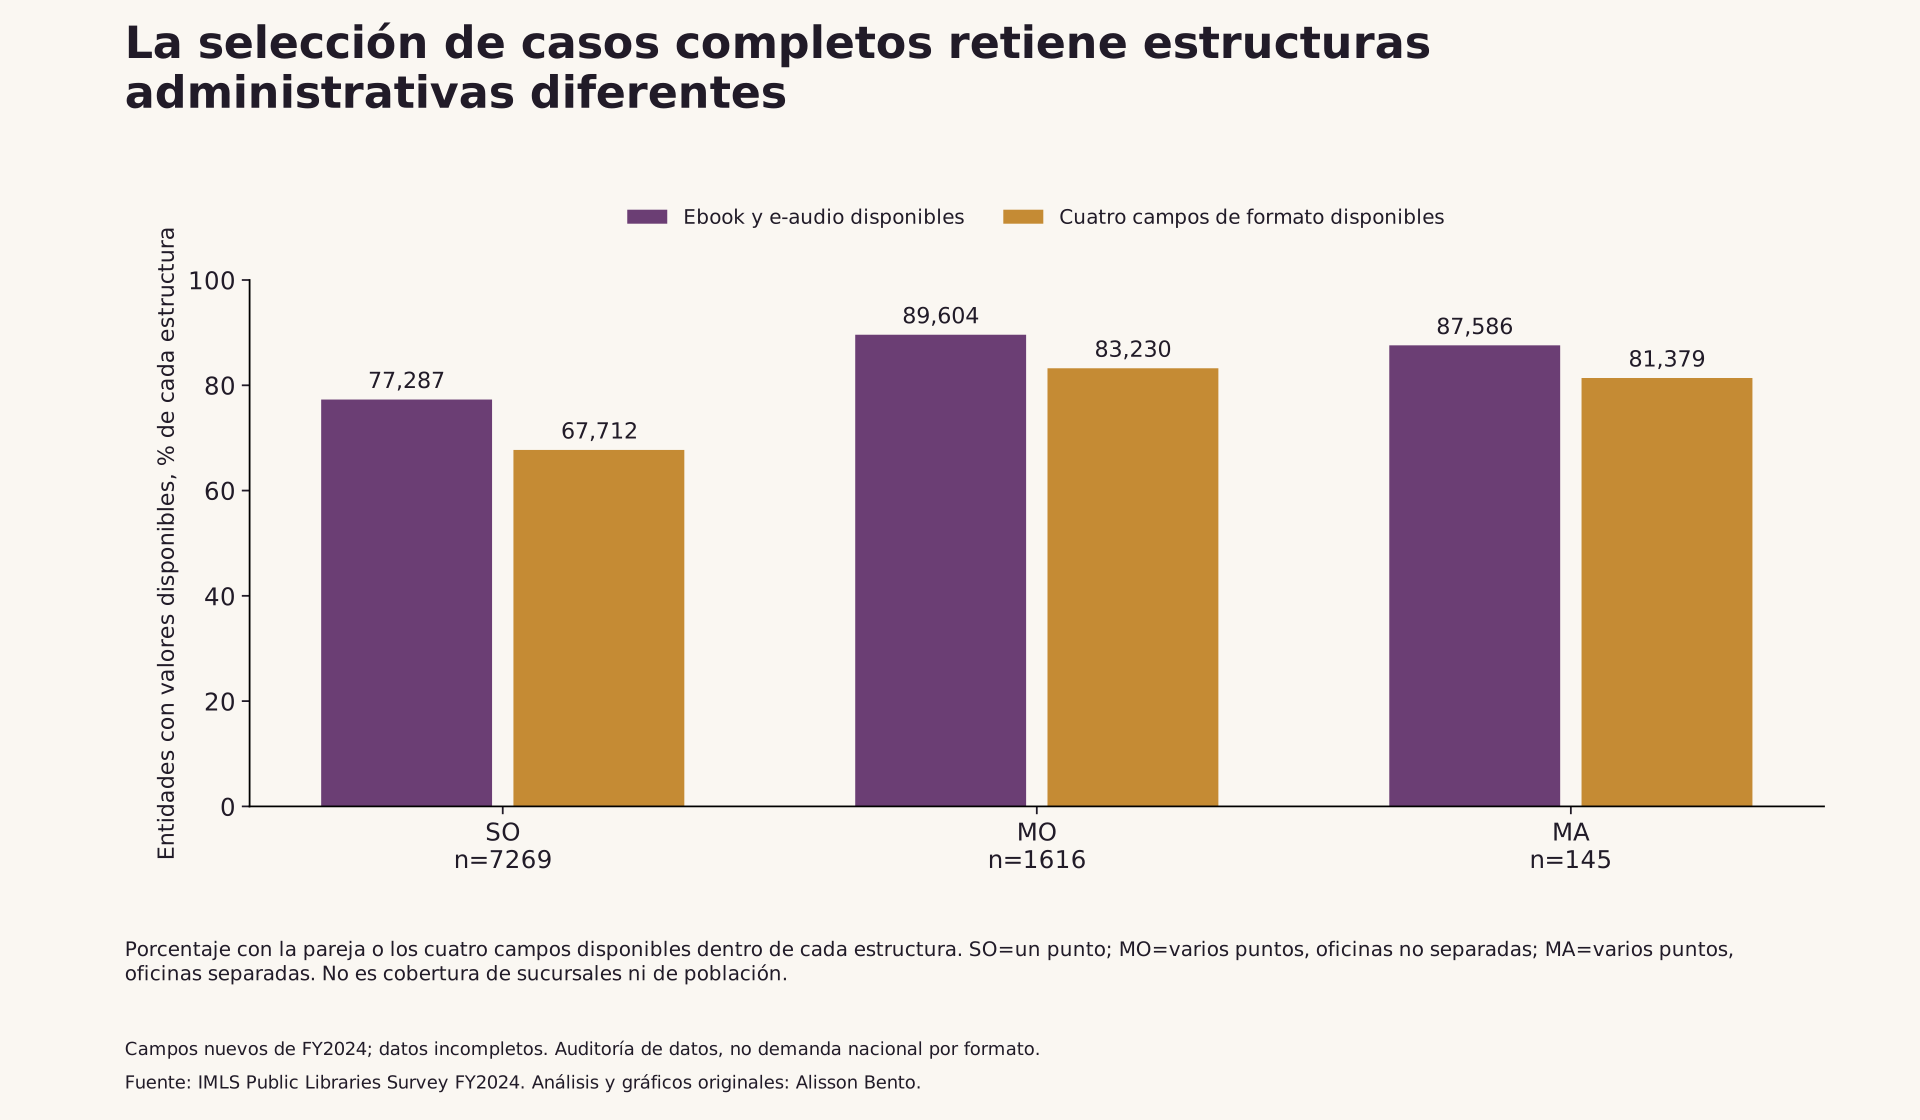
La exigencia de una base común cambia qué estructuras administrativas permanecen en el cálculo. Entre 7269 entidades del marco con un único punto de servicio, el 77,287 % aporta la pareja de libros electrónicos y audio digital y el 67,712 % aporta los cuatro componentes. Para 1616 entidades con varios puntos y oficinas administrativas no separadas, las proporciones son el 89,604 % y el 83,230 %. Entre 145 entidades con varios puntos y oficinas administrativas separadas, son el 87,586 % y el 81,379 %.
Son comparaciones de lo completa que es la declaración dentro de las tres categorías de estructura definidas por la fuente. No estiman el número de sucursales retenidas, la proporción de residentes cubierta ni la cantidad de lectura realizada. Una entidad puede gestionar muchas sucursales, y estas categorías no equivalen a poblaciones rurales, suburbanas y urbanas.
La comparación no explica por qué una entidad concreta declara un campo. Pueden influir los sistemas estatales de declaración, los acuerdos con proveedores, las definiciones, los procesos locales y otros factores, pero esta auditoría no identifica sus efectos. Su conclusión más limitada es que seleccionar registros completos puede modificar la composición del grupo declarante. Reutilizar el cociente resultante como si describiera todo el marco ocultaría esa selección.
La etiqueta de archivo imputado no se aplica por igual a cada campo
El archivo que se usó aquí es el de uso público, que contiene valores imputados para las variables que cumplen los requisitos. Esa descripción no garantiza que se haya rellenado cada dato ausente. La documentación del FY2024 indica expresamente que el total de materiales electrónicos y el total de circulación no se imputaron porque cambiaron las variables de origen en que se basan. También explica el proceso por etapas para añadir y revisar elementos de la encuesta.
La Tabla 8 sitúa los nuevos campos de formato del FY2024 en el primer año de su secuencia, con etapas posteriores hasta el FY2027. El proceso general describe una declaración de prueba en el segundo año. La fuente explica además que los elementos nuevos no se imputan ni se incluyen en sus tablas regulares ni en sus investigaciones hasta que se han recogido de forma sistemática durante tres años, sin nuevos cambios importantes de definición. Esta auditoría de la estructura de declaración no convierte esos campos nuevos en estimaciones consolidadas de la composición de formatos de toda la población. Tampoco presenta el FY2024 como la etapa de prueba del segundo año ni trata un paso de procesamiento previsto para el futuro como si ya se hubiera cumplido.
En el marco principal, 220 valores de circulación física llevan un indicador de imputación que empieza por I. Los totales electrónico y general llevan indicadores de dato declarado o no imputado, no indicadores con prefijo I. Si se excluyen los registros con cualquiera de esos tres indicadores con prefijo I, quedan las mismas 6375 relaciones calculables del total general, todas ellas iguales. La exclusión cambia el conjunto de registros no disponibles; no revela un grupo adicional de totales electrónicos observados.
Los indicadores deben leerse junto con los valores y las definiciones. En este archivo, indicadores de no imputación acompañan a totales electrónicos y generales ausentes dentro del marco de los estados y DC. El análisis no los convierte en ceros ni supone que señalen un registro de un territorio exterior. Un indicador describe un estado de procesamiento; no sustituye al valor de circulación.
Qué puede reutilizarse y qué sigue sin respuesta
La afirmación útil es acotada: en este archivo exacto de uso público del FY2024 y en el marco declarado, las sumas de componentes disponibles por separado y un grupo común de entidades con ambos formatos producen proporciones apreciablemente distintas de audio digital dentro de la comparación entre libros electrónicos y audio digital. El resultado advierte sobre la base de un cálculo. No demuestra crecimiento, descenso, preferencia de formato ni cuota de mercado nacional de los audiolibros.
El audio digital incluye música, y los libros electrónicos incluyen cómics electrónicos según las definiciones de la fuente. La circulación cuenta transacciones, no personas. Los períodos fiscales varían, algunos campos son nuevos y las declaraciones son incompletas. Esta auditoría de una única publicación no mide recuperación desde el FY2019 ni cambios a lo largo del tiempo.
La reproducción toma como entrada local el ZIP de origen exacto. El programa no hace ninguna solicitud de red y se detiene si la huella digital del archivo no coincide. Extrae solo los campos declarados de circulación, marco, estructura e indicadores, y después escribe resultados agregados. Se documentan los lugares oficiales de origen y la fecha original de obtención, pero no se afirma que una descarga posterior siga disponible o sea idéntica.
Al reutilizar un gráfico, conserve la identificación del ejercicio fiscal, la definición del grupo declarante, el alcance del audio digital y el tratamiento de los valores ausentes. Al utilizar el código, mantenga la diferencia entre una ilustración con bases no coincidentes y un cálculo coherente para el mismo grupo. La pregunta más informativa no es qué número parece más atractivo. Es si el numerador, el denominador y la unidad que declara respaldan la afirmación que se pretende hacer con el gráfico.
La elección de la base de declaración mueve el cociente de dos formatos
Auditoría del archivo publicado del FY2024; marco principal de 9030 entidades administrativas. El caso de columnas separadas usa bases de declaración desiguales y no es una estimación de un grupo común. El audio digital incluye música; ninguna cifra es una cuota de mercado nacional de audiolibros.
Gráfico completo y fuente
Desplaza el gráfico horizontalmente para examinarlo. ↔
Gráfico y valores
Desplaza la tabla horizontalmente para ver todas las columnas.
| Caso | Entidades que declaran libros electrónicos | Entidades que declaran audio digital | Parejas comunes positivas | Cantidad seleccionada de audio digital | Cantidad seleccionada de libros electrónicos | Audio digital agregado en los dos formatos (%) | Media del audio digital en los dos formatos por entidad (%) |
|---|---|---|---|---|---|---|---|
| A | 7520 | 7228 | — | 244.711.628 | 315.973.003 | 43,645 | — |
| B | 7193 | 7193 | 6787 | 244.311.306 | 263.411.296 | 48,119 | 48,923 |
| C | 6385 | 6385 | 5989 | 233.923.795 | 250.590.840 | 48,280 | 49,047 |
A: sumas separadas de componentes disponibles con bases distintas; no estima un grupo común. B: ambos campos disponibles. C: los cuatro formatos disponibles. El audio digital incluye música. Los guiones indican que no existe una cantidad para un único grupo. Los porcentajes agregados dividen el audio digital solo entre libros electrónicos más audio digital.

Los ceros publicados y los datos ausentes seleccionan bases de declaración distintas
Cada barra tiene las mismas 9030 entidades administrativas del marco. Un cero publicado está disponible; un dato ausente no es cero. Algunos valores físicos están imputados. Estos recuentos describen la disponibilidad de los campos, no la demanda de formatos.
Gráfico completo y fuente

Desplaza el gráfico horizontalmente para examinarlo. ↔
Gráfico y valores
Desplaza la tabla horizontalmente para ver todas las columnas.
| Campo de la fuente | Registros del marco | Positivos | Cero publicado | Ausente (−1) | Cerrado (−3) | No aplicable (−4) | Suprimido (−9) | No negativo publicado |
|---|---|---|---|---|---|---|---|---|
| EBOOK_CIR | 9030 | 7068 | 452 | 1510 | 0 | 0 | 0 | 7520 |
| EAUDIO_CIR | 9030 | 6526 | 702 | 1802 | 0 | 0 | 0 | 7228 |
| ESERIAL_CIR | 9030 | 4377 | 2366 | 2287 | 0 | 0 | 0 | 6743 |
| EVIDEO_CIR | 9030 | 3164 | 3837 | 2029 | 0 | 0 | 0 | 7001 |
| ELMATCIR | 9030 | 5991 | 394 | 2645 | 0 | 0 | 0 | 6385 |
| PHYSCIR | 9030 | 9019 | 11 | 0 | 0 | 0 | 0 | 9030 |
| TOTCIR | 9030 | 6375 | 0 | 2655 | 0 | 0 | 0 | 6375 |
Mismo marco de 9030 entidades en cada fila. Un cero publicado está disponible; los valores físicos pueden ser declarados o imputados. Los códigos negativos de la fuente no son cero. No se rellena ningún valor no disponible.

La selección de casos completos conserva estructuras administrativas distintas
Porcentaje con la pareja o con los cuatro campos de formato disponibles dentro de cada estructura de la fuente. SO = un solo punto de servicio; MO = varios puntos de servicio, oficinas administrativas no separadas; MA = varios puntos de servicio, oficinas administrativas separadas. No mide cobertura de sucursales ni de población.
Gráfico completo y fuente
Desplaza el gráfico horizontalmente para examinarlo. ↔
Gráfico y valores
Desplaza la tabla horizontalmente para ver todas las columnas.
| Código de estructura | Entidades del marco | Pareja disponible | Pareja disponible (%) | Cuatro disponibles | Cuatro disponibles (%) |
|---|---|---|---|---|---|
| SO | 7269 | 5618 | 77,287 | 4922 | 67,712 |
| MO | 1616 | 1448 | 89,604 | 1345 | 83,230 |
| MA | 145 | 127 | 87,586 | 118 | 81,379 |
| Otras | 0 | 0 | — | 0 | — |
SO: un solo punto de servicio; MO: varios puntos de servicio con oficinas no separadas; MA: varios puntos de servicio con oficinas separadas. Los porcentajes usan el recuento del marco de cada estructura, no personas ni sucursales. El guion indica que no hay denominador definido.

Datos y descargas
Desplaza la tabla horizontalmente para ver todas las columnas.
| Paso del marco | Registros |
|---|---|
| Todos los registros de entidades administrativas de la fuente | 9249 |
| Fuera de los cincuenta estados y DC: excluidos | 44 |
| Sin identificación como biblioteca pública FSCS: excluidos | 171 |
| Temporalmente cerrados: excluidos | 4 |
| Marco principal de entidades administrativas | 9030 |
Aplicar las exclusiones en este orden; los recuentos son mutuamente excluyentes. Son entidades, no puntos de servicio ni personas.
Desplaza la tabla horizontalmente para ver todas las columnas.
| Campo de la fuente | Registros del marco | Positivos | Cero publicado | Ausente (−1) | Cerrado (−3) | No aplicable (−4) | Suprimido (−9) | No negativo publicado |
|---|---|---|---|---|---|---|---|---|
| EBOOK_CIR | 9030 | 7068 | 452 | 1510 | 0 | 0 | 0 | 7520 |
| EAUDIO_CIR | 9030 | 6526 | 702 | 1802 | 0 | 0 | 0 | 7228 |
| ESERIAL_CIR | 9030 | 4377 | 2366 | 2287 | 0 | 0 | 0 | 6743 |
| EVIDEO_CIR | 9030 | 3164 | 3837 | 2029 | 0 | 0 | 0 | 7001 |
| ELMATCIR | 9030 | 5991 | 394 | 2645 | 0 | 0 | 0 | 6385 |
| PHYSCIR | 9030 | 9019 | 11 | 0 | 0 | 0 | 0 | 9030 |
| TOTCIR | 9030 | 6375 | 0 | 2655 | 0 | 0 | 0 | 6375 |
Mismo marco de 9030 entidades en cada fila. Un cero publicado está disponible; los valores físicos pueden ser declarados o imputados. Los códigos negativos de la fuente no son cero. No se rellena ningún valor no disponible.
Desplaza la tabla horizontalmente para ver todas las columnas.
| Patrón de disponibilidad | Entidades |
|---|---|
| 0000 | 1422 |
| 0001 | 37 |
| 0010 | 3 |
| 0011 | 13 |
| 0100 | 1 |
| 0101 | 3 |
| 0110 | 0 |
| 0111 | 31 |
| 1000 | 263 |
| 1001 | 13 |
| 1010 | 8 |
| 1011 | 43 |
| 1100 | 72 |
| 1101 | 476 |
| 1110 | 260 |
| 1111 | 6385 |
Orden de los bits: EBOOK_CIR, EAUDIO_CIR, ESERIAL_CIR, EVIDEO_CIR. El bit 1 indica un valor no negativo publicado, incluido un cero declarado; el bit 0 indica no disponibilidad. Los bits no son valores de circulación.
Desplaza la tabla horizontalmente para ver todas las columnas.
| Código de estructura | Entidades del marco | Pareja disponible | Pareja disponible (%) | Cuatro disponibles | Cuatro disponibles (%) |
|---|---|---|---|---|---|
| SO | 7269 | 5618 | 77,287 | 4922 | 67,712 |
| MO | 1616 | 1448 | 89,604 | 1345 | 83,230 |
| MA | 145 | 127 | 87,586 | 118 | 81,379 |
| Otras | 0 | 0 | — | 0 | — |
SO: un solo punto de servicio; MO: varios puntos de servicio con oficinas no separadas; MA: varios puntos de servicio con oficinas separadas. Los porcentajes usan el recuento del marco de cada estructura, no personas ni sucursales. El guion indica que no hay denominador definido.
Desplaza la tabla horizontalmente para ver todas las columnas.
| Caso | Entidades que declaran libros electrónicos | Entidades que declaran audio digital | Parejas comunes positivas | Cantidad seleccionada de audio digital | Cantidad seleccionada de libros electrónicos | Audio digital agregado en los dos formatos (%) | Media del audio digital en los dos formatos por entidad (%) |
|---|---|---|---|---|---|---|---|
| A | 7520 | 7228 | — | 244.711.628 | 315.973.003 | 43,645 | — |
| B | 7193 | 7193 | 6787 | 244.311.306 | 263.411.296 | 48,119 | 48,923 |
| C | 6385 | 6385 | 5989 | 233.923.795 | 250.590.840 | 48,280 | 49,047 |
A: sumas separadas de componentes disponibles con bases distintas; no estima un grupo común. B: ambos campos disponibles. C: los cuatro formatos disponibles. El audio digital incluye música. Los guiones indican que no existe una cantidad para un único grupo. Los porcentajes agregados dividen el audio digital solo entre libros electrónicos más audio digital.
Desplaza la tabla horizontalmente para ver todas las columnas.
| Comparación | Entidades del marco | Calculables | No disponibles | Componentes por debajo del total | Iguales | Componentes por encima del total | Mayor diferencia absoluta |
|---|---|---|---|---|---|---|---|
| D1 | 9030 | 6385 | 2645 | 0 | 6385 | 0 | 0 |
| D2 | 9030 | 6375 | 2655 | 0 | 6375 | 0 | 0 |
| D3 | 8810 | 6375 | 2435 | 0 | 6375 | 0 | 0 |
D1: suma de cuatro componentes frente a ELMATCIR, solo diagnóstico. D2: relación documentada de electrónico más físico frente al total general. D3: D2 tras excluir cualquier indicador con prefijo I entre esas tres variables. No se sustituye ningún total ausente. La igualdad no prueba información completa o correcta.
Desplaza la tabla horizontalmente para ver todas las columnas.
| Campo de la fuente | Indicador | Entidades | Indicador con prefijo I (1=sí) |
|---|---|---|---|
| ELMATCIR | R_24 | 6385 | 0 |
| ELMATCIR | U_24 | 2645 | 0 |
| PHYSCIR | IG20 | 13 | 1 |
| PHYSCIR | IG21 | 20 | 1 |
| PHYSCIR | IG22 | 20 | 1 |
| PHYSCIR | IG23 | 59 | 1 |
| PHYSCIR | IQ24 | 108 | 1 |
| PHYSCIR | R_24 | 8810 | 0 |
| TOTCIR | R_24 | 6375 | 0 |
| TOTCIR | U_24 | 2655 | 0 |
Dentro del marco principal. Los indicadores con prefijo I identifican valores imputados. Un indicador de no imputación no significa que el valor asociado sea cero o esté disponible. Son recuentos agregados de indicadores, no identificación de respondentes individuales.
Evidencia y método
Cómo lo calculamos
- Utilizar el ZIP exacto de uso público de las entidades administrativas del FY2024, decodificar su CSV como cp1252 y conservar solo los campos declarados de circulación, marco, estructura e indicadores de procesamiento. Sin solicitudes de red ni vinculación externa de registros.
- Aplicar el marco fijo de cincuenta estados más el Distrito de Columbia, C_FSCS=Y y ausencia de cierre temporal. Mantener la no respuesta en el denominador y distinguir valores positivos, ceros, ausentes, cerrados, no aplicables y suprimidos.
- Comparar las sumas separadas de componentes disponibles con un grupo común de libros electrónicos y audio digital y, después, con el grupo más restrictivo, que declara los cuatro formatos. Presentar por separado el cociente entre sumas y la media de los cocientes por entidad; las parejas de ceros permanecen visibles.
- Enumerar los dieciséis patrones de disponibilidad de los componentes y las estructuras administrativas definidas por la fuente. Comparar totales calculables sin sustituir datos ausentes ni identificar errores de respondentes individuales.
- La documentación ya proporciona distribuciones de campos individuales y advertencias de procesamiento. Es una auditoría acotada de bases de declaración conjuntas con agregados reproducibles, no un estudio de demanda, recuperación o cuota nacional de mercado.
Lo que los datos no permiten concluir
- El audio digital incluye música y audiolibros; los libros electrónicos incluyen cómics electrónicos. El denominador de dos formatos excluye las publicaciones periódicas electrónicas y el vídeo.
- Las entidades administrativas pueden gestionar uno o varios puntos de servicio. Ningún cociente pondera por igual a los residentes ni a los prestatarios distintos, y los grupos declarantes son incompletos.
- Los períodos fiscales del FY2024 varían. Los campos nuevos y los totales modificados tienen advertencias de procesamiento; la Tabla 8 sitúa el FY2024 en el Año 1, no en la etapa de prueba del Año 2. La fuente aplaza la inclusión regular de elementos nuevos en tablas e investigaciones hasta tres años de recogida sistemática. Los totales electrónicos y generales no se imputaron en esta publicación.
- Ningún valor ausente o suprimido se convierte en cero ni se reconstruye. La coincidencia entre cuatro componentes y la coincidencia de totales se comparan solo en registros publicados y calculables.
- No se establecen interpretación causal, intervalo de confianza, clasificación estatal, vinculación de registros, reconstrucción de costes privados, recuperación desde el FY2019 ni cuota de mercado nacional de los audiolibros.
Fuentes originales
- IMLS Public Libraries Survey FY2024: public-use CSV ZIP
CSV público de entidades administrativas: circulación publicada, base, estructura administrativa e indicadores de procesamiento; sin unión con puntos de servicio ni cruce externo de registros.
Consultado 28 de octubre de 2026
- IMLS Public Libraries Survey FY2024: Data Documentation and User’s Guide
Definiciones originales, cobertura, códigos de situación, advertencias de procesamiento y cronograma con FY2024 en el Año 1. El Apéndice H ya presenta distribuciones univariantes.
Consultado 28 de octubre de 2026
- IMLS Public Libraries Survey: original survey and release page
Página original de la encuesta y referencia de la publicación, obtenidas con el ZIP y la guía el 28 de octubre de 2026.
Consultado 28 de octubre de 2026
Cómo citar y reutilizar
Alisson Bento. Libros electrónicos, audio digital y totales ausentes: cifras de bibliotecas del FY2024 sobre una base común. 2026. Auditoría original de la base de declaración del archivo de uso público de entidades administrativas del Public Libraries Survey FY2024 del IMLS. https://alissonbento.com/es/research/us-library-electronic-format-reporting-2024/
Fuente: IMLS, Public Libraries Survey FY2024. Análisis y gráficos originales: Alisson Bento. Reutilice los gráficos originales y las tablas derivadas con atribución de la fuente y del análisis, conservando las notas sobre el grupo declarante y el alcance. El código original de reproducción tiene licencia MIT. No se presuponen respaldo del IMLS, acceso a datos restringidos ni derechos sobre contenidos de libros de terceros.
Correcciones o consultas editoriales