Che cosa cambia con una base di rendicontazione comune
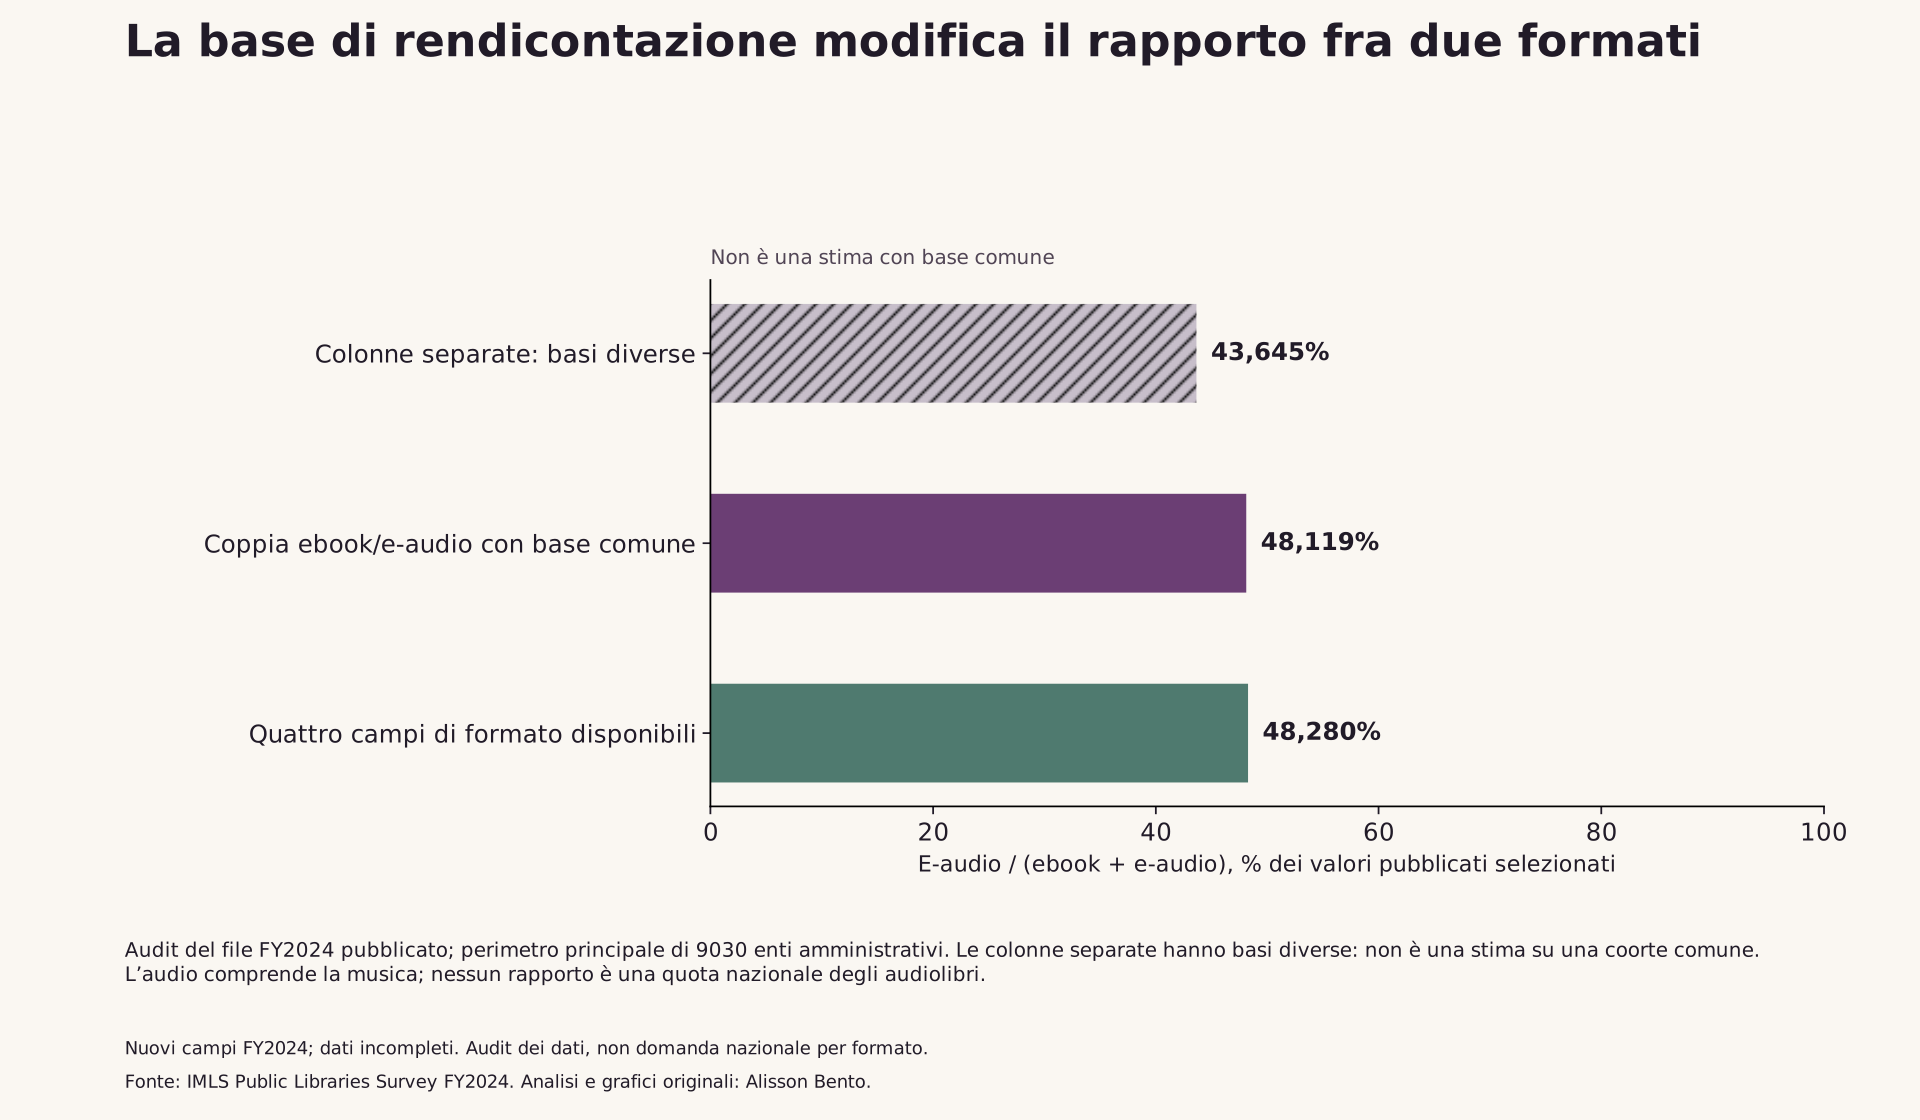
Un foglio di calcolo può contenere una colonna per gli ebook e una per l’audio digitale senza offrire per questo un confronto immediato fra i due formati. Nel file del Public Libraries Survey FY2024 che abbiamo esaminato, sommando tutti i valori disponibili di ciascuna colonna l’audio digitale pesa il 43,645% sul totale combinato di ebook e audio digitale. Limitando entrambe le componenti agli stessi enti amministrativi si ottiene il 48,119%. La differenza è di circa 4,474 punti percentuali. Nasce da una scelta sulla base di rendicontazione, cioè sull’insieme di enti i cui dati entrano nel calcolo, all’interno di un solo file, e non da un cambiamento nell’uso delle biblioteche nel tempo.
Nessuna delle due cifre stima la quota degli audiolibri nel mercato della lettura americano. La definizione di audio digitale comprende anche la musica, il denominatore esclude periodici elettronici e video, e alcuni enti ammissibili non forniscono dati utilizzabili. Il primo calcolo, inoltre, combina componenti provenienti da gruppi di enti diversi. Qui serve a mostrare le conseguenze di questa disomogeneità, non a proporla come statistica.
Questo studio è un audit di una struttura di rendicontazione già pubblicata. Si chiede quali confronti siano possibili prima di interpretare che cosa le persone abbiano preso in prestito. Il suo contributo pratico è un resoconto completo e riproducibile dei valori mancanti, dei gruppi di enti che dichiarano in comune e dei totali calcolabili. Chi lavora in biblioteca, chi fa ricerca e chi fa giornalismo può usarlo per controllare la base di un grafico prima di dargli un significato più ampio.
Il file contiene enti amministrativi, non un elenco di singole sedi
La fonte è il file pubblico degli enti amministrativi del Public Libraries Survey FY2024, raccolto dall’Institute of Museum and Library Services. Un ente amministrativo è l’organismo responsabile del servizio bibliotecario in una giurisdizione. Può gestire un solo punto di servizio o molti. Un record non rappresenta quindi necessariamente un edificio, e una media che dà lo stesso peso a ogni record non dà lo stesso peso a ogni sede o a ogni persona.
L’archivio acquisito contiene 9.249 record di enti amministrativi. L’audit principale applica un perimetro dichiarato: i cinquanta Stati e il Distretto di Columbia, gli enti indicati come rispondenti alla definizione di biblioteca pubblica dell’FSCS e gli enti non indicati come temporaneamente chiusi. Applicando le esclusioni in quest’ordine si tolgono 44 record fuori dal perimetro geografico, 171 record che non rispondono alla definizione e quattro record temporaneamente chiusi, e restano 9.030 record ammissibili. In questa sequenza i passaggi si escludono a vicenda. Non vanno confusi con il conteggio, separato, che la documentazione fa di tutti e cinque i record temporaneamente chiusi nel file completo.
La fonte fornisce anche un file dei punti di servizio, ma questa analisi non lo collega agli enti amministrativi. Non abbina i record a elenchi esterni né tenta di individuare informazioni protette. Spese, stipendi, indirizzi, numeri di telefono e nomi delle singole biblioteche restano fuori dal calcolo. I risultati pubblici contengono aggregati e il codice per riprodurli a partire dall’esatto archivio locale della fonte.
L’etichetta è FY2024, ma la fonte spiega che i periodi fiscali variano da uno Stato all’altro e a volte fra giurisdizioni locali. Le cifre non sono quindi un’osservazione perfettamente sincronizzata, da gennaio a dicembre, dell’intero Paese. Sono transazioni dichiarate secondo le convenzioni dell’anno fiscale dell’indagine, non un conteggio di persone che hanno preso libri in prestito, di libri completati o di titoli distinti.
Uno zero dichiarato è un valore; un dato mancante è un’altra cosa
L’audit usa sette campi: circolazione di ebook, di audio digitale, di periodici elettronici e di video elettronici; totale dei materiali elettronici; circolazione fisica; totale generale della circolazione. I numeri interi non negativi, compreso lo zero, sono valori pubblicati. I codici negativi della fonte sono conservati come condizioni distinte. Una risposta mancante non viene trasformata in zero, e un valore relativo a un ente temporaneamente chiuso, non applicabile o soppresso non è trattato come un’osservazione ordinaria.
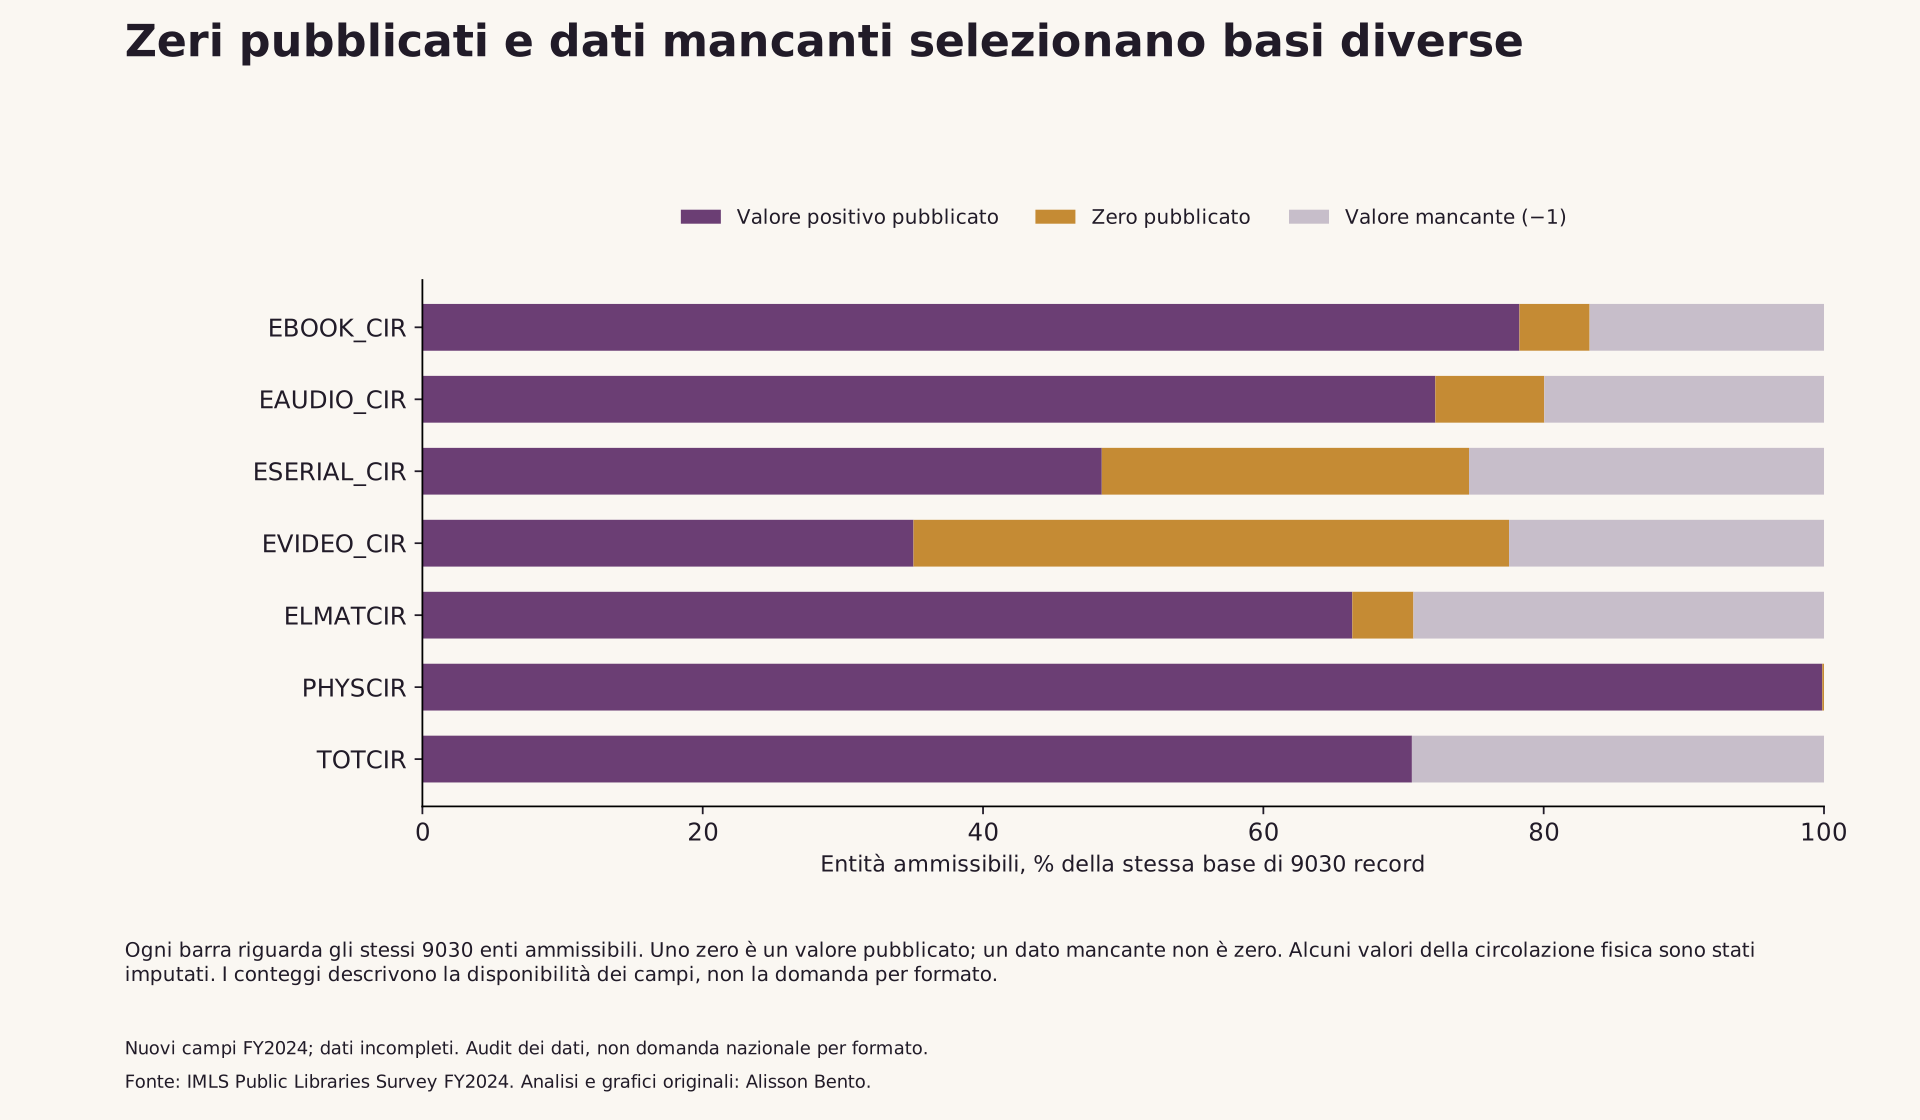
Nel perimetro principale di 9.030 record, la circolazione di ebook è disponibile per 7.520 enti e quella di audio digitale per 7.228. Per i periodici elettronici i numeri sono 6.743, per i video elettronici 7.001. Il totale dei materiali elettronici è disponibile per 6.385 enti, il totale generale per 6.375. La circolazione fisica ha valori pubblicati non negativi per tutti i 9.030 enti ammissibili, anche se alcuni di questi valori fisici sono imputati, cioè stimati dalla fonte.
Queste cifre mostrano già perché la presenza di sette intestazioni di colonna non basti. Ogni intestazione può selezionare un insieme diverso di enti. Un grafico costruito con somme di colonne separate può quindi confrontare basi di rendicontazione diverse, anche se ogni operazione aritmetica è corretta. La mancanza di dati, inoltre, non è uniforme fra le componenti: sapere che un ente ha fornito il valore degli ebook non dice che abbia fornito quello dei periodici elettronici.
Gli zeri meritano un posto a sé nella tabella. Nel perimetro principale ci sono 452 zeri dichiarati per gli ebook e 702 per l’audio digitale. Il campo dei video elettronici ha 3.837 zeri. Trattare questi valori come mancanti vorrebbe dire scartare dichiarazioni esplicite. Trattare i valori mancanti come zeri vorrebbe dire inventare dichiarazioni. Entrambe le operazioni possono cambiare la base e l’interpretazione di un confronto, perciò il download conserva separatamente i conteggi di valori positivi, zeri e dati non disponibili.
La documentazione della fonte fornisce già distribuzioni e numeri di risposte valide per i singoli campi. Questa analisi ne riconosce il merito. La sua domanda in più riguarda le intersezioni: quali enti forniscono insieme più campi e che cosa cambia quando un confronto passa da colonne separate a un insieme comune di enti che dichiarano?
Tre calcoli che rispondono a domande diverse sulla rendicontazione
Il primo calcolo usa, in modo indipendente, ogni valore non negativo di ebook e ogni valore non negativo di audio digitale del perimetro ammissibile. La somma dell’audio digitale è divisa per la somma dei due totali di componente disponibili. Il risultato è 43,645%. Poiché le due componenti provengono da insiemi di enti diversi, questo calcolo è etichettato in modo esplicito come illustrazione su basi diverse. Non è una stima su un gruppo comune.
Il secondo calcolo richiede che un ente abbia entrambi i valori. Gli enti di questo tipo sono 7.193. Di questi, 406 dichiarano zero per entrambe le componenti e 6.787 hanno un totale positivo di ebook e audio digitale. La somma dell’audio digitale per questo gruppo è 244.311.306 e il totale combinato è 507.722.602. Il loro rapporto è 48,119%. I record con due zeri non contribuiscono a nessuna delle due somme, ma restano visibili nel conteggio del gruppo e non scompaiono senza spiegazione.
Il terzo calcolo richiede che siano disponibili tutti e quattro i campi dei formati elettronici, mantenendo lo stesso rapporto fra due formati. Seleziona 6.385 enti, di cui 396 con coppie ebook–audio digitale a zero e 5.989 con coppie positive. In questo gruppo più ristretto, l’audio digitale diviso per il totale combinato di ebook e audio digitale è 48,280%.
La differenza fra il primo e il secondo calcolo è di circa 4,474 punti percentuali. Quella fra il secondo e il terzo è molto più piccola, circa 0,161 punti. Sono entrambe risultati delle regole di selezione dichiarate su questo file acquisito. Non dimostrano che i dati mancanti abbiano sempre un grande effetto, che richiedere più campi porti sempre a una stima migliore, né che l’ultimo numero sia la vera composizione nazionale. In questo esempio, imporre una coppia comune incide sul rapporto mostrato più che richiedere in aggiunta gli altri due campi dei formati.
La distinzione conta quando una tabella viene riutilizzata. Chi scrive di uso di ebook e audiolibri sceglierebbe naturalmente due colonne. Chi prepara un grafico sui quattro formati potrebbe sceglierli tutti. Un giornalista potrebbe invece copiare somme da riepiloghi separati. Sono scelte analitiche diverse. Il grafico dovrebbe rendere visibile la base di rendicontazione, così che chi legge riconosca quale scelta è stata fatta.
Un rapporto aggregato non è il rapporto dell’ente medio
Anche dopo aver scelto lo stesso gruppo di enti, due medie note rispondono a domande diverse. Il calcolo aggregato somma le due componenti su tutti gli enti prima di dividere. Gli enti che dichiarano più transazioni influenzano quindi di più il risultato. La media dei rapporti dei singoli enti dà invece lo stesso peso a ogni ente con un totale positivo nei due formati.
Per il gruppo con la coppia comune, la quota aggregata di audio digitale è 48,119%, mentre la media delle 6.787 quote positive dei singoli enti è 48,923%. Per il gruppo con tutti e quattro i valori noti, le cifre corrispondenti sono 48,280% e 49,047%. Queste differenze sono conseguenze descrittive della regola di aggregazione. Non sono intervalli di confidenza e non indicano il comportamento di una persona tipica che prende libri in prestito.
Un ente che gestisce un grande sistema con molti punti di servizio conta come un ente nella media con pesi uguali. Anche un piccolo ente con un solo punto di servizio conta come uno. Nessuno dei due calcoli dà lo stesso peso alle persone e nessuno tiene conto dei valori non disponibili. Un’affermazione sul sistema medio richiede quindi un’etichetta diversa da quella su come sono composte le transazioni dichiarate selezionate.
La ricetta pubblica conserva esattamente numeratore e denominatore aggregati. Calcola internamente la media dei rapporti dei singoli enti con aritmetica razionale e fornisce una visualizzazione decimale dichiarata. La precisione numerica in più serve alla riproduzione; non rende la fonte una misura più precisa del comportamento nazionale né compensa i dati mancanti.
Componenti complete non rendono disponibili tutti i totali
Tutte e quattro le componenti elettroniche sono disponibili insieme per 6.385 enti ammissibili, pari al 70,709% del perimetro principale. In ognuno di questi record la loro somma è uguale al totale dei materiali elettronici pubblicato. È un confronto diagnostico sulle celle pubbliche effettive. La definizione del totale dei materiali elettronici nella guida acquisita non elenca esplicitamente un’equazione a quattro termini. L’audit riporta quindi l’uguaglianza osservata senza attribuire al documento una regola più dettagliata di quella che enuncia.
La guida definisce invece esplicitamente la circolazione complessiva come utilizzo dei materiali elettronici più circolazione fisica. Tutti e tre i valori pubblicati sono disponibili insieme per 6.375 enti ammissibili. La relazione documentata vale esattamente in quei 6.375 record calcolabili. Per questo confronto non servono tolleranze, correzioni di arrotondamento né sostituzioni di un valore della fonte.
Fra i due gruppi c’è comunque una differenza importante. Dieci enti hanno disponibili tutte e quattro le componenti elettroniche e il totale elettronico, ma non hanno un totale generale pubblicato. L’audit non completa quel totale mancante con una sottrazione o un’addizione. Si può riconoscere che i campi necessari a una possibile operazione esistono, senza trattare il sostituto calcolato come un valore osservato della fonte.
L’accordo esatto nei record calcolabili rassicura su quella particolare relazione aritmetica. Non prova che ogni transazione sia stata dichiarata correttamente, che ogni fornitore abbia usato definizioni identiche né che i record non disponibili avrebbero la stessa composizione per formato. Non giustifica nemmeno di considerare inesatta una biblioteca quando una relazione non si può controllare. Non disponibile e incoerente sono due risultati diversi.
I gruppi che dichiarano hanno anche una diversa composizione amministrativa
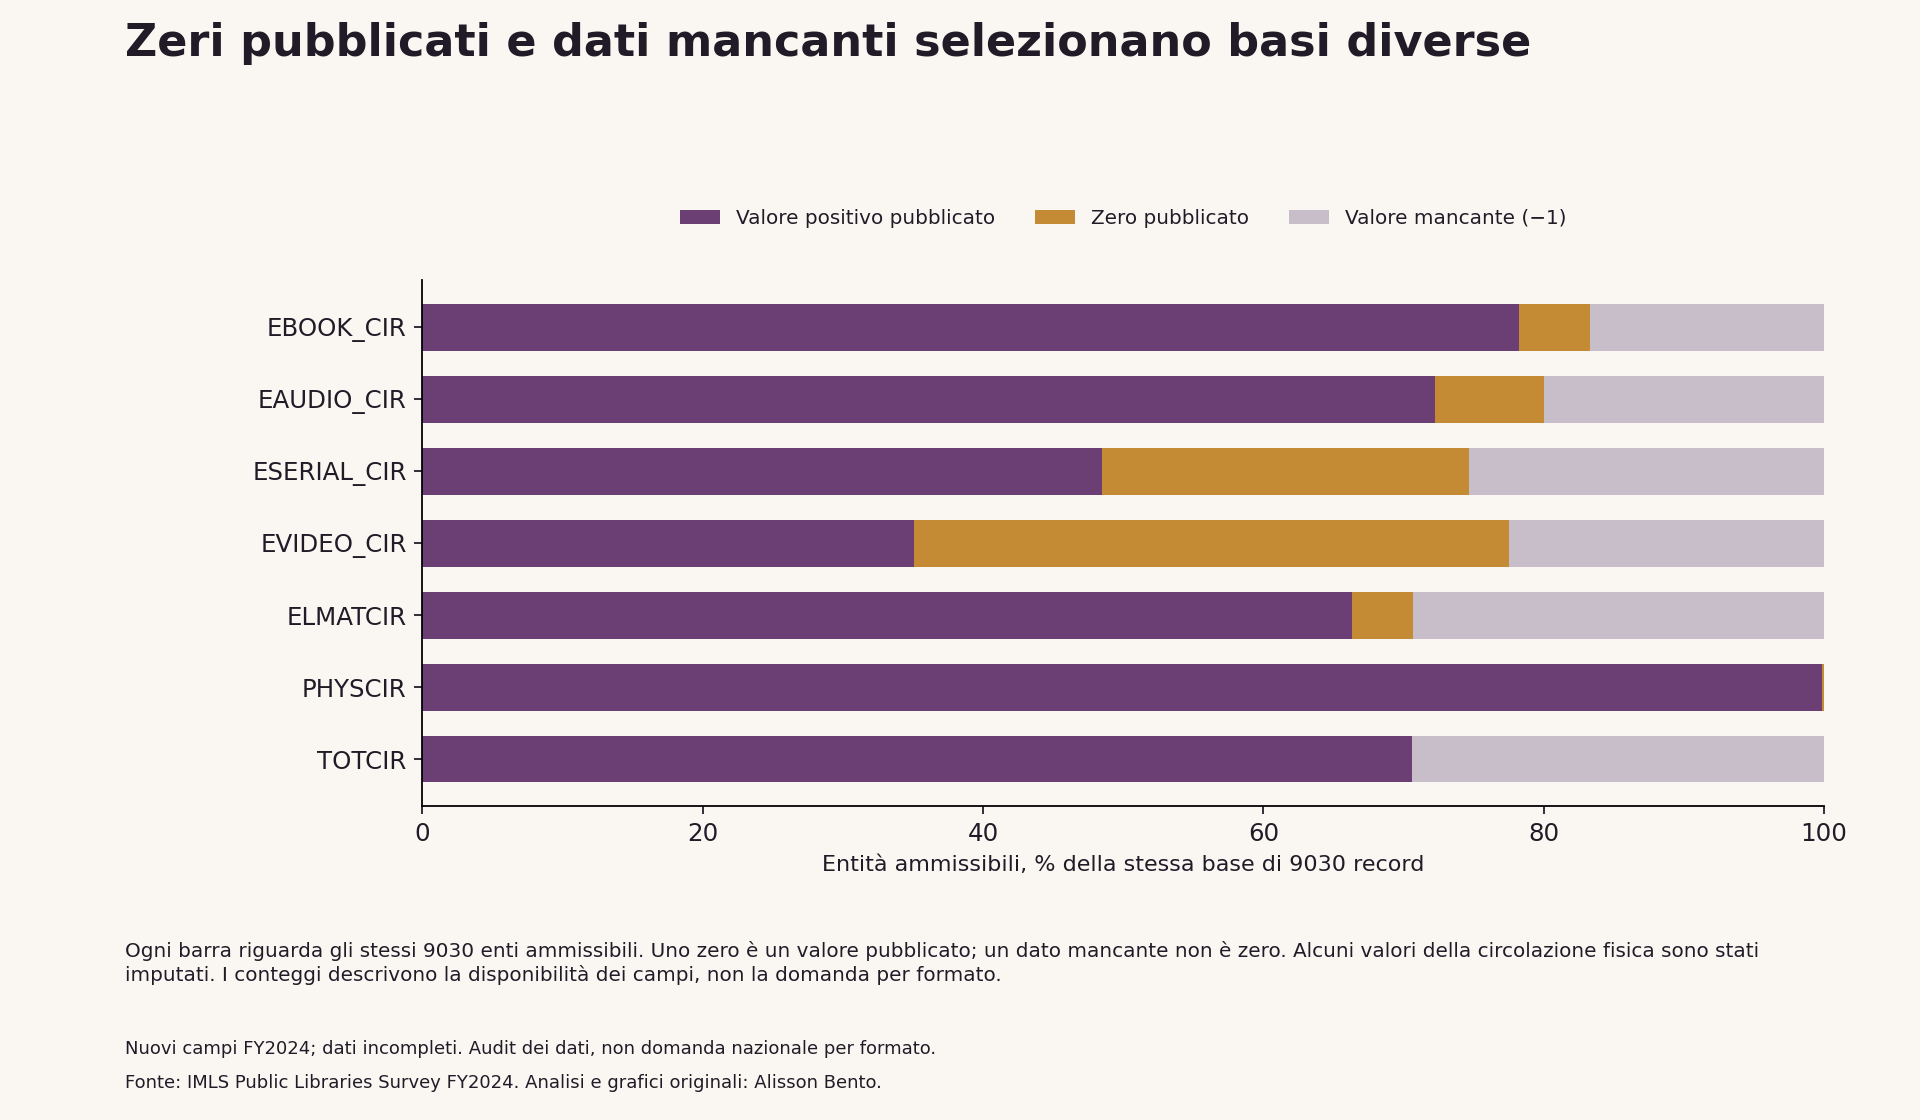
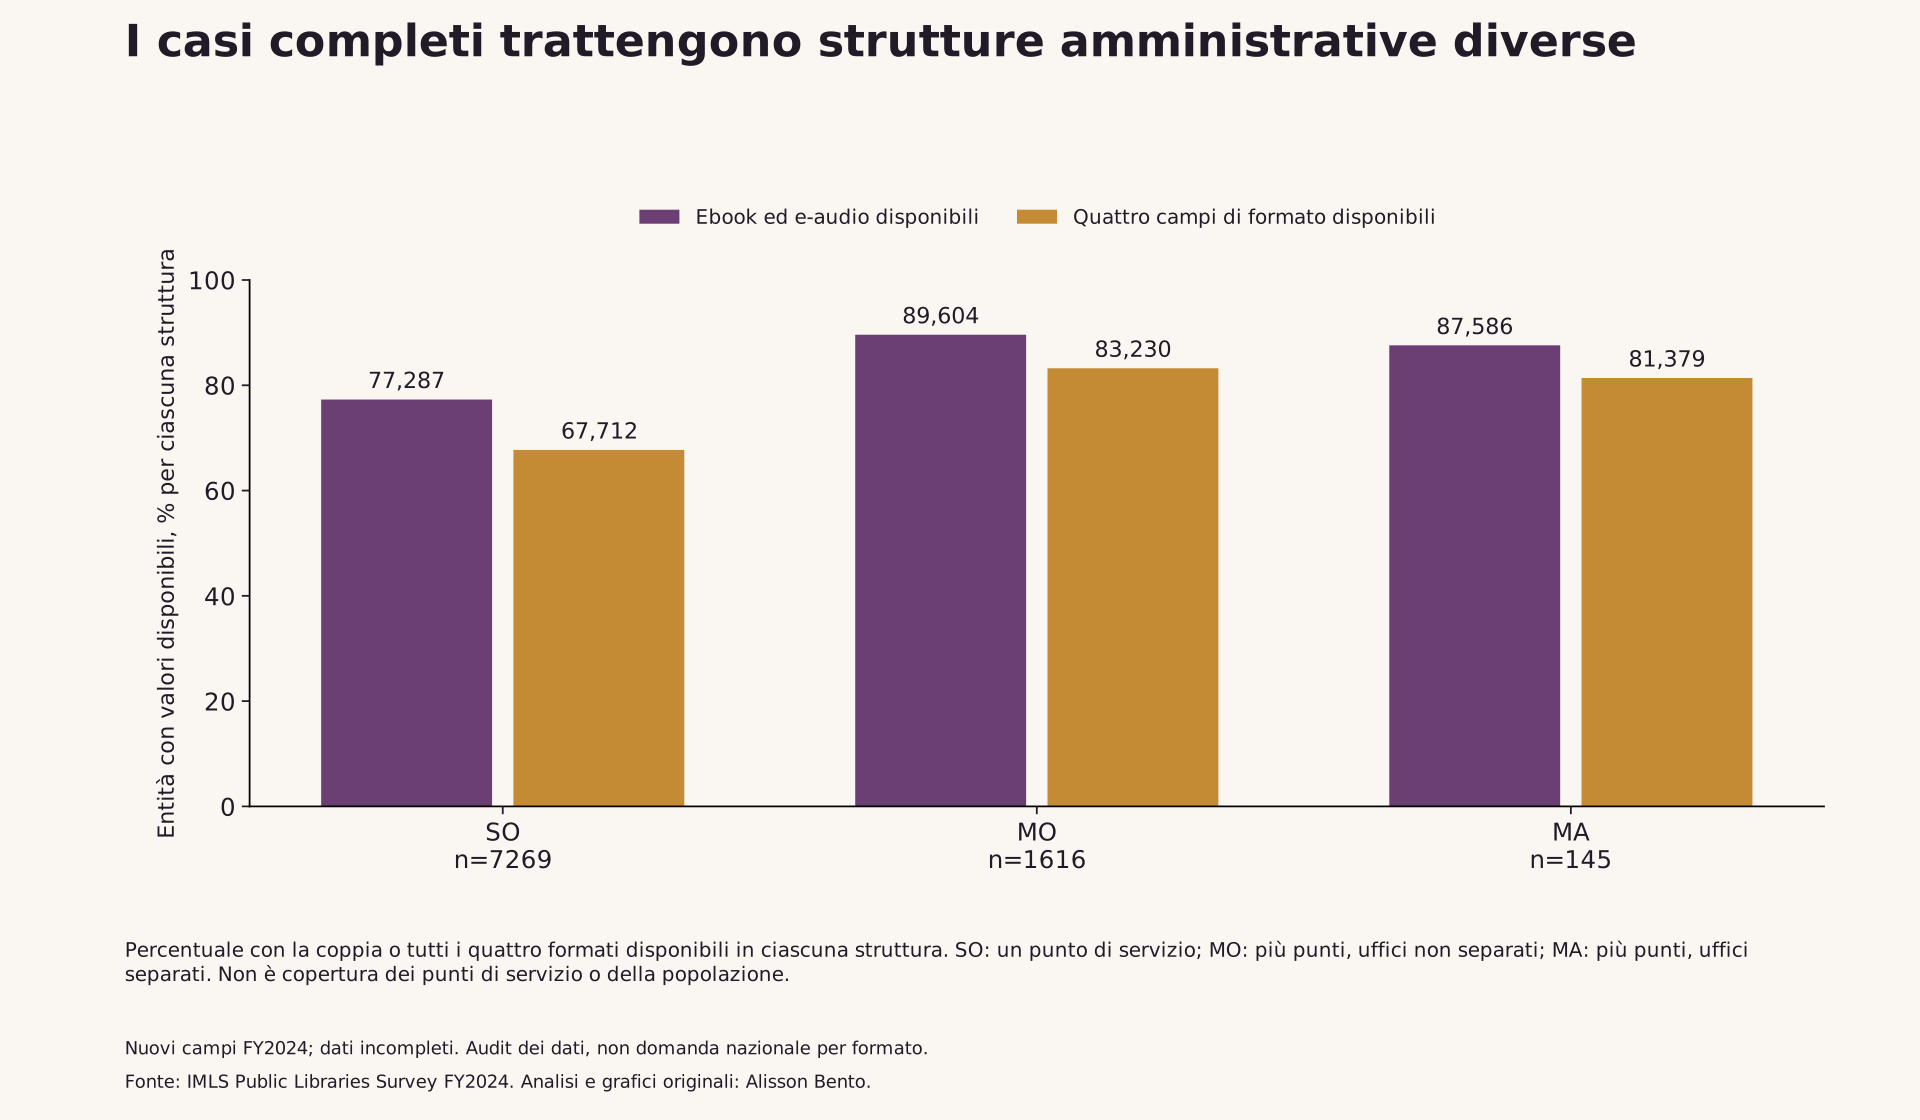
Richiedere una base comune cambia quali strutture amministrative restano nel calcolo. Fra i 7.269 enti ammissibili con un solo punto di servizio, il 77,287% fornisce la coppia ebook–audio digitale e il 67,712% fornisce tutti e quattro i formati. Per i 1.616 enti con più punti di servizio e uffici amministrativi non separati le quote corrispondenti sono 89,604% e 83,230%. Fra i 145 enti con più punti di servizio e uffici amministrativi separati sono 87,586% e 81,379%.
Sono confronti sulla completezza delle dichiarazioni all’interno delle tre categorie di struttura definite dalla fonte. Non stimano il numero di punti di servizio rimasti, la quota di residenti coperta né la quantità di lettura. Un ente può gestire molte sedi, e le categorie di struttura non equivalgono a popolazioni rurali, suburbane e urbane.
Il confronto non spiega perché un certo ente dichiari un campo. Possono contare i sistemi statali di rendicontazione, gli accordi con i fornitori, le definizioni, i processi locali e altri fattori, ma questo audit non ne individua gli effetti. Il suo punto più limitato è che scegliere i record completi può cambiare la composizione del gruppo che dichiara. Riusare il rapporto che ne risulta come se descrivesse l’intero perimetro ammissibile nasconderebbe questa selezione.
L’etichetta «imputato» del file non vale allo stesso modo per ogni campo
Il file dell’archivio usato qui è la versione pubblica con i valori imputati per le variabili ammissibili. Non va letta come una garanzia che ogni dato mancante sia stato completato. La documentazione FY2024 afferma espressamente che il totale dei materiali elettronici e il totale generale della circolazione non sono stati imputati, perché le variabili di partenza sono cambiate. Spiega anche il processo a tappe con cui si aggiungono e si rivedono gli elementi dell’indagine.
La Tabella 8 colloca i nuovi campi sui formati del FY2024 nel primo anno della sua sequenza, con le tappe successive fino al FY2027. Il processo generale prevede una raccolta di prova nel secondo anno. La fonte spiega inoltre che i nuovi elementi non sono imputati né inclusi nelle tabelle regolari e nelle ricerche finché non sono stati raccolti in modo sistematico, senza altre modifiche rilevanti alle definizioni, per tre anni. Questo audit sulla struttura delle dichiarazioni non trasforma quei nuovi campi in stime mature sui formati della popolazione. Non ridefinisce il FY2024 come la fase di prova del secondo anno né presenta come già compiuto un passaggio di elaborazione previsto in futuro.
Nel perimetro principale, 220 valori di circolazione fisica portano un codice di imputazione che inizia con I. I totali elettronico e generale portano codici di valore dichiarato o non imputato, non codici con prefisso I. Togliendo i record con uno qualunque di questi tre codici con prefisso I restano le stesse 6.375 relazioni calcolabili sul totale generale, tutte ancora uguali. L’esclusione cambia l’insieme dei record non disponibili; non rivela un altro gruppo di totali elettronici osservati.
I codici vanno letti insieme ai valori e alle definizioni. In questo file, ai totali elettronico e generale mancanti, nel perimetro ammissibile di Stati e DC, si accompagnano codici di dato non imputato. L’analisi non trasforma quei codici in zeri né presume che indichino un record dei territori esterni (outlying areas). Un codice descrive una condizione dell’elaborazione; non sostituisce il valore di circolazione.
Che cosa si può riutilizzare e che cosa resta senza risposta
L’affermazione utile ha confini precisi: in questo esatto file pubblico FY2024 e nel perimetro ammissibile dichiarato, somme separate dei valori disponibili e un gruppo comune di enti che dichiarano entrambi i formati producono quote di audio digitale nettamente diverse nel confronto ebook–audio digitale. Il risultato è un avvertimento sulla base di un calcolo, non una prova di crescita, calo, preferenza per un formato o quota nazionale del mercato degli audiolibri.
L’audio digitale comprende la musica e gli ebook comprendono i fumetti elettronici, secondo le definizioni della fonte. La circolazione conta transazioni, non persone. I periodi fiscali variano, alcuni campi sono nuovi e le dichiarazioni sono incomplete. Questo audit di una sola pubblicazione non misura né la ripresa dal FY2019 né il cambiamento nel tempo.
Per riprodurre i risultati serve come input locale l’esatto file ZIP della fonte. Il programma non fa richieste di rete e si ferma se la sua impronta digitale è diversa. Estrae soltanto i campi dichiarati su circolazione, perimetro, struttura e codici di elaborazione, poi scrive i risultati aggregati. I luoghi ufficiali della fonte e la data di acquisizione originale sono documentati, ma non si afferma che un download successivo resterà disponibile o identico.
Chi riutilizza un grafico dovrebbe mantenere l’etichetta dell’anno fiscale, la definizione del gruppo di enti, l’ambito dell’audio digitale e il trattamento dei valori mancanti. Chi usa il codice dovrebbe conservare la distinzione fra un’illustrazione su basi diverse e un calcolo coerente su un gruppo comune. La domanda più utile non è quale numero sembri più convincente. È se numeratore, denominatore e unità di rendicontazione sostengano ciò che il grafico deve dire.
La scelta della base di rendicontazione sposta il rapporto fra due formati
Audit del file FY2024 pubblicato; perimetro principale di 9.030 enti amministrativi. Le colonne separate hanno basi di rendicontazione diverse: non è una stima su un gruppo comune. L’audio digitale comprende la musica; nessun rapporto è una quota nazionale degli audiolibri.
Grafico completo e fonte
Scorri il grafico in orizzontale per esaminarlo. ↔
Grafico e valori
Scorri la tabella in orizzontale per vedere tutte le colonne.
| Caso | Enti con dati ebook | Enti con dati audio digitale | Coppie positive comuni | Circolazione di audio digitale selezionata | Circolazione di ebook selezionata | Audio digitale aggregato su due formati (%) | Media per ente dell’audio digitale su due formati (%) |
|---|---|---|---|---|---|---|---|
| A | 7.520 | 7.228 | — | 244.711.628 | 315.973.003 | 43,645 | — |
| B | 7.193 | 7.193 | 6.787 | 244.311.306 | 263.411.296 | 48,119 | 48,923 |
| C | 6.385 | 6.385 | 5.989 | 233.923.795 | 250.590.840 | 48,280 | 49,047 |
A: somme separate delle componenti disponibili, con basi di enti diverse; non è una stima su un gruppo comune. B: entrambi i campi noti. C: tutti e quattro i campi dei formati noti. L’audio digitale comprende la musica. I trattini indicano che non esiste una grandezza riferita a un solo gruppo. Le percentuali aggregate dividono l’audio digitale solo per ebook più audio digitale.

Zeri pubblicati e dati mancanti selezionano basi diverse
Ogni barra riguarda gli stessi 9.030 enti ammissibili. Uno zero pubblicato è un valore disponibile; un dato mancante non è zero. Alcuni valori della circolazione fisica sono imputati. I conteggi descrivono la disponibilità dei campi, non la domanda per formato.
Grafico completo e fonte
Scorri il grafico in orizzontale per esaminarlo. ↔
Grafico e valori
Scorri la tabella in orizzontale per vedere tutte le colonne.
| Campo della fonte | Enti del perimetro | Positivi | Zero pubblicato | Mancanti (−1) | Chiusi (−3) | Non applicabili (−4) | Soppressi (−9) | Pubblicati non negativi |
|---|---|---|---|---|---|---|---|---|
| EBOOK_CIR | 9.030 | 7.068 | 452 | 1.510 | 0 | 0 | 0 | 7.520 |
| EAUDIO_CIR | 9.030 | 6.526 | 702 | 1.802 | 0 | 0 | 0 | 7.228 |
| ESERIAL_CIR | 9.030 | 4.377 | 2.366 | 2.287 | 0 | 0 | 0 | 6.743 |
| EVIDEO_CIR | 9.030 | 3.164 | 3.837 | 2.029 | 0 | 0 | 0 | 7.001 |
| ELMATCIR | 9.030 | 5.991 | 394 | 2.645 | 0 | 0 | 0 | 6.385 |
| PHYSCIR | 9.030 | 9.019 | 11 | 0 | 0 | 0 | 0 | 9.030 |
| TOTCIR | 9.030 | 6.375 | 0 | 2.655 | 0 | 0 | 0 | 6.375 |
Stesso perimetro ammissibile di 9.030 enti in ogni riga. Uno zero pubblicato è un valore disponibile; i valori fisici possono essere dichiarati o imputati. I codici negativi della fonte non sono zero. Nessun valore non disponibile viene completato.
I casi completi mantengono strutture amministrative diverse
Percentuale di enti con la coppia di formati o con tutti e quattro i campi dei formati disponibili in ciascuna struttura della fonte. SO = un solo punto di servizio; MO = più punti di servizio, uffici amministrativi non separati; MA = più punti di servizio, uffici amministrativi separati. Non è copertura dei punti di servizio né della popolazione.
Grafico completo e fonte
Scorri il grafico in orizzontale per esaminarlo. ↔
Grafico e valori
Scorri la tabella in orizzontale per vedere tutte le colonne.
| Codice di struttura | Enti del perimetro | Coppia disponibile | Coppia disponibile (%) | Tutti e quattro disponibili | Tutti e quattro disponibili (%) |
|---|---|---|---|---|---|
| SO | 7.269 | 5.618 | 77,287 | 4.922 | 67,712 |
| MO | 1.616 | 1.448 | 89,604 | 1.345 | 83,230 |
| MA | 145 | 127 | 87,586 | 118 | 81,379 |
| Altro | 0 | 0 | — | 0 | — |
SO: un solo punto di servizio; MO: più punti di servizio con uffici non separati; MA: più punti di servizio con uffici separati. Le percentuali usano il numero di enti del perimetro di ciascuna struttura, non persone né sedi. Un trattino indica che non c’è un denominatore definito.

Dati e download
Scorri la tabella in orizzontale per vedere tutte le colonne.
| Passaggio del perimetro | Record |
|---|---|
| Tutti i record di enti amministrativi della fonte | 9.249 |
| Fuori dai cinquanta Stati e da DC: esclusi | 44 |
| Non indicati come biblioteca pubblica FSCS: esclusi | 171 |
| Temporaneamente chiusi: esclusi | 4 |
| Perimetro principale di enti amministrativi ammissibili | 9.030 |
Le esclusioni si applicano in quest’ordine; i conteggi si escludono a vicenda. Sono enti, non punti di servizio né persone.
Scorri la tabella in orizzontale per vedere tutte le colonne.
| Campo della fonte | Enti del perimetro | Positivi | Zero pubblicato | Mancanti (−1) | Chiusi (−3) | Non applicabili (−4) | Soppressi (−9) | Pubblicati non negativi |
|---|---|---|---|---|---|---|---|---|
| EBOOK_CIR | 9.030 | 7.068 | 452 | 1.510 | 0 | 0 | 0 | 7.520 |
| EAUDIO_CIR | 9.030 | 6.526 | 702 | 1.802 | 0 | 0 | 0 | 7.228 |
| ESERIAL_CIR | 9.030 | 4.377 | 2.366 | 2.287 | 0 | 0 | 0 | 6.743 |
| EVIDEO_CIR | 9.030 | 3.164 | 3.837 | 2.029 | 0 | 0 | 0 | 7.001 |
| ELMATCIR | 9.030 | 5.991 | 394 | 2.645 | 0 | 0 | 0 | 6.385 |
| PHYSCIR | 9.030 | 9.019 | 11 | 0 | 0 | 0 | 0 | 9.030 |
| TOTCIR | 9.030 | 6.375 | 0 | 2.655 | 0 | 0 | 0 | 6.375 |
Stesso perimetro ammissibile di 9.030 enti in ogni riga. Uno zero pubblicato è un valore disponibile; i valori fisici possono essere dichiarati o imputati. I codici negativi della fonte non sono zero. Nessun valore non disponibile viene completato.
Scorri la tabella in orizzontale per vedere tutte le colonne.
| Profilo di disponibilità | Enti |
|---|---|
| 0000 | 1.422 |
| 0001 | 37 |
| 0010 | 3 |
| 0011 | 13 |
| 0100 | 1 |
| 0101 | 3 |
| 0110 | 0 |
| 0111 | 31 |
| 1000 | 263 |
| 1001 | 13 |
| 1010 | 8 |
| 1011 | 43 |
| 1100 | 72 |
| 1101 | 476 |
| 1110 | 260 |
| 1111 | 6.385 |
Ordine dei bit: EBOOK_CIR, EAUDIO_CIR, ESERIAL_CIR, EVIDEO_CIR. Un bit pari a 1 indica un valore pubblicato non negativo, compreso uno zero dichiarato; un bit pari a 0 indica un valore non disponibile. I bit non sono valori di circolazione.
Scorri la tabella in orizzontale per vedere tutte le colonne.
| Codice di struttura | Enti del perimetro | Coppia disponibile | Coppia disponibile (%) | Tutti e quattro disponibili | Tutti e quattro disponibili (%) |
|---|---|---|---|---|---|
| SO | 7.269 | 5.618 | 77,287 | 4.922 | 67,712 |
| MO | 1.616 | 1.448 | 89,604 | 1.345 | 83,230 |
| MA | 145 | 127 | 87,586 | 118 | 81,379 |
| Altro | 0 | 0 | — | 0 | — |
SO: un solo punto di servizio; MO: più punti di servizio con uffici non separati; MA: più punti di servizio con uffici separati. Le percentuali usano il numero di enti del perimetro di ciascuna struttura, non persone né sedi. Un trattino indica che non c’è un denominatore definito.
Scorri la tabella in orizzontale per vedere tutte le colonne.
| Caso | Enti con dati ebook | Enti con dati audio digitale | Coppie positive comuni | Circolazione di audio digitale selezionata | Circolazione di ebook selezionata | Audio digitale aggregato su due formati (%) | Media per ente dell’audio digitale su due formati (%) |
|---|---|---|---|---|---|---|---|
| A | 7.520 | 7.228 | — | 244.711.628 | 315.973.003 | 43,645 | — |
| B | 7.193 | 7.193 | 6.787 | 244.311.306 | 263.411.296 | 48,119 | 48,923 |
| C | 6.385 | 6.385 | 5.989 | 233.923.795 | 250.590.840 | 48,280 | 49,047 |
A: somme separate delle componenti disponibili, con basi di enti diverse; non è una stima su un gruppo comune. B: entrambi i campi noti. C: tutti e quattro i campi dei formati noti. L’audio digitale comprende la musica. I trattini indicano che non esiste una grandezza riferita a un solo gruppo. Le percentuali aggregate dividono l’audio digitale solo per ebook più audio digitale.
Scorri la tabella in orizzontale per vedere tutte le colonne.
| Confronto | Enti del perimetro | Calcolabili | Non disponibili | Componenti sotto il totale | Uguali | Componenti sopra il totale | Massima differenza assoluta |
|---|---|---|---|---|---|---|---|
| D1 | 9.030 | 6.385 | 2.645 | 0 | 6.385 | 0 | 0 |
| D2 | 9.030 | 6.375 | 2.655 | 0 | 6.375 | 0 | 0 |
| D3 | 8.810 | 6.375 | 2.435 | 0 | 6.375 | 0 | 0 |
D1: somma delle quattro componenti contro ELMATCIR, solo diagnostica. D2: materiali elettronici più circolazione fisica, come documentato, contro il totale generale. D3: D2 dopo aver escluso ogni codice con prefisso I fra queste tre variabili. Nessun totale mancante viene sostituito. L’uguaglianza non prova che la rendicontazione sia completa o accurata.
Scorri la tabella in orizzontale per vedere tutte le colonne.
| Campo della fonte | Codice | Enti | Prefisso I (1 = sì) |
|---|---|---|---|
| ELMATCIR | R_24 | 6.385 | 0 |
| ELMATCIR | U_24 | 2.645 | 0 |
| PHYSCIR | IG20 | 13 | 1 |
| PHYSCIR | IG21 | 20 | 1 |
| PHYSCIR | IG22 | 20 | 1 |
| PHYSCIR | IG23 | 59 | 1 |
| PHYSCIR | IQ24 | 108 | 1 |
| PHYSCIR | R_24 | 8.810 | 0 |
| TOTCIR | R_24 | 6.375 | 0 |
| TOTCIR | U_24 | 2.655 | 0 |
Nel perimetro ammissibile principale. I codici con prefisso I indicano valori imputati. Un codice di dato non imputato non significa che il valore associato sia zero o disponibile. Sono conteggi aggregati, non l’identificazione di singoli enti rispondenti.
Dati e metodo
Come abbiamo calcolato
- Si usa l’esatto file ZIP pubblico FY2024 degli enti amministrativi già acquisito; il CSV è decodificato come cp1252 e si conservano soltanto i campi dichiarati su circolazione, perimetro, struttura e codici di elaborazione. Nessuna richiesta di rete né abbinamento a record esterni.
- Si applica il perimetro fisso: cinquanta Stati più DC, C_FSCS=Y, enti non temporaneamente chiusi. Le mancate risposte restano nel denominatore; si distinguono i codici di valore positivo, zero, mancante, chiuso, non applicabile e soppresso.
- Si confrontano le somme separate delle componenti disponibili con un gruppo comune ebook/audio digitale e con un gruppo annidato in cui sono noti tutti e quattro i formati. I rapporti aggregati delle componenti e le medie dei rapporti dei singoli enti, con lo stesso peso per ente, sono riportati separatamente; le coppie con due zeri restano visibili.
- Si elencano tutti i sedici profili di disponibilità delle componenti e le strutture amministrative definite dalla fonte. Si confrontano i totali calcolabili senza sostituire i valori mancanti né individuare errori di singoli enti rispondenti.
- La documentazione della fonte fornisce già distribuzioni univariate e avvertenze sull’elaborazione. Questo è un audit circoscritto della base di rendicontazione congiunta, con aggregati riproducibili: non è uno studio sulla domanda, sulla ripresa né sulla quota di mercato nazionale.
Cosa non possiamo dedurre dai dati
- L’audio digitale comprende la musica oltre agli audiolibri; gli ebook comprendono i fumetti elettronici. Il denominatore dei due formati esclude periodici elettronici e video.
- Gli enti amministrativi possono gestire uno o molti punti di servizio. Nessuno dei due rapporti dà lo stesso peso ai residenti o alle persone che prendono libri in prestito, e i gruppi che dichiarano sono incompleti.
- I periodi di rendicontazione del FY2024 variano. I nuovi campi sui formati e i totali modificati hanno avvertenze di elaborazione; la Tabella 8 colloca il FY2024 nell’Anno 1, non nella fase di prova dell’Anno 2. La fonte rinvia i nuovi elementi dalle tabelle regolari e dalle ricerche fino a tre anni di raccolta sistematica. I totali elettronico e generale non sono stati imputati in questa pubblicazione.
- Nessun valore mancante o soppresso viene convertito in zero o ricostruito. L’accordo fra le quattro componenti e l’accordo fra i totali sono confronti soltanto sui record pubblicati e calcolabili.
- Non si stabilisce alcuna interpretazione causale, intervallo di confidenza, classifica degli Stati, abbinamento di record, ricostruzione di costi privati, ripresa rispetto al FY2019 né quota nazionale di mercato degli audiolibri.
Fonti originali
- IMLS Public Libraries Survey FY2024: public-use CSV ZIP
File CSV pubblico degli enti amministrativi: circolazione pubblicata, perimetro, struttura amministrativa e codici di elaborazione; nessun collegamento con i punti di servizio né abbinamento a record esterni.
Consultato il 28 ottobre 2026
- IMLS Public Libraries Survey FY2024: Data Documentation and User’s Guide
Definizioni principali, copertura dell’indagine, codici di stato della fonte, avvertenze sull’elaborazione e sequenza temporale dell’Anno 1 del FY2024. L’Appendice H riporta già le distribuzioni univariate.
Consultato il 28 ottobre 2026
- IMLS Public Libraries Survey: original survey and release page
Pagina originale dell’indagine e riferimento alla pubblicazione dei dati, acquisiti insieme al file ZIP e alla guida il 28 ottobre 2026.
Consultato il 28 ottobre 2026
Citare e riutilizzare lo studio
Alisson Bento. Ebook, audio digitale e totali mancanti: leggere i dati delle biblioteche statunitensi del FY2024 su una base comune. 2026. Audit originale delle basi di rendicontazione del file pubblico degli enti amministrativi del Public Libraries Survey FY2024 dell’IMLS. https://alissonbento.com/it/research/us-library-electronic-format-reporting-2024/
Fonte: IMLS, Public Libraries Survey FY2024. Analisi e grafici originali: Alisson Bento. I grafici originali e le tabelle derivate possono essere riutilizzati citando la fonte e questa analisi e mantenendo le note sul gruppo di enti e sull’ambito. Il codice di riproduzione originale è con licenza MIT. Non è implicita alcuna approvazione dell’IMLS, né l’accesso a dati riservati o diritti sui contenuti librari di terzi.
Correzioni o domande editoriali