
Um exemplar devolvido, dois valores diferentes
Quando um exemplar impresso é devolvido, o valor debitado não precisa ser igual ao que a venda original creditou à editora. O crédito anterior pode já refletir o custo de impressão e outras deduções, enquanto o débito da devolução segue uma regra de preço de atacado. Tratar os dois valores como se fossem um só pode, portanto, responder à pergunta contábil errada. Este estudo examina essa diferença com um modelo hipotético fixo. Ele não usa contas reais de autores, taxas reais de devolução nem uma amostra de livros.
A estrutura das regras vem do guia público da IngramSpark (User Guide) e da sua explicação sobre devoluções. Esses textos descrevem cobranças de devolução pelo valor de atacado, calculado com o preço em vigor no dia em que a devolução é processada. Descrevem também diferentes formas de tratar os exemplares devolvidos e mudanças de elegibilidade. Por isso o modelo usa dados separados para a data da venda e para a data da devolução. As regras, porém, não fornecem os créditos hipotéticos usados aqui, não definem um acerto de contas completo e não mostram que determinado livro será devolvido.
A pergunta é mais estreita, de propósito, do que saber se vale a pena permitir devoluções de um livro. Ela busca responder quantas devoluções com débito, dentro do modelo, um conjunto definido de créditos consegue comportar, e o que acontece quando transações antigas elegíveis também consomem esse conjunto. A análise liga as datas de valor aos limites de cada grupo de transações. Ela não deduz a demanda, não recomenda uma opção de devolução e não trata um limite contábil como dinheiro disponível no banco.
Primeiro defina o conjunto de créditos, depois subtraia
Seja N o número de transações iniciais de um grupo hipotético elegível e seja e o crédito total anterior lançado na conta para cada transação. O conjunto de créditos definido é C=N×e. O termo "total" importa: todas as deduções da venda original que constam do dado de entrada já estão incluídas em e. Subtrair a impressão de novo mudaria a pergunta e contaria a dedução duas vezes. O modelo não estima e a partir de um orçamento de impressão não verificado nem de um exemplo simplificado de valor de atacado menos custo de impressão.
Esse conjunto é um objeto contábil definido, e não a situação financeira inteira da editora. Os créditos ligados às transações antigas ficam fora de C por construção. Isso não prova que esses créditos nunca existiram, que foram gastos ou que a editora não tem outros recursos. Outra definição do conjunto exigiria outros dados de entrada. Aqui, manter a definição fixa permite ver com precisão quais débitos consomem os créditos que estão sendo medidos.
Um valor creditado também não é necessariamente dinheiro já recebido. Registrar o crédito na conta, o pagamento se tornar devido e o pagamento chegar ao banco são eventos diferentes. Os cálculos não reconstroem um calendário de pagamentos, valores mínimos exigidos na conta, encargos de conversão nem custos de financiamento. O resultado mostra apenas se os débitos informados cabem em C segundo o modelo adotado. Ele não é um teste de liquidez e não afirma que uma devolução seja permitida pelas regras ou financeiramente segura.
O desenho hipotético completo
O desenho fixa N em 10 ou 100 transações e declara à parte um estoque M de transações antigas elegíveis, igual a N. O crédito anterior e vale um quarto, metade ou três quartos do valor de atacado na data da venda, W_s. O valor de atacado na data da devolução, W_r, vale três quartos de W_s, o mesmo que W_s ou cinco quartos de W_s. O manuseio H é zero, um quarto ou uma unidade inteira de W_s. São dados hipotéticos, sem unidade de medida, e não margens, descontos ou cobranças observados.
As devoluções antigas com débito, L, são fixadas em zero, na metade ou na totalidade de M. Todas as combinações foram mantidas, o que dá 162 casos. Em cada caso, avalia-se todo número inteiro R de devoluções do grupo atual, de zero até N. Isso produz 9.072 linhas detalhadas. Nenhuma quantidade de devoluções foi escolhida por render um exemplo atraente. O arquivo com todo o intervalo mantém os saldos negativos, as igualdades exatas e os valores fora do subconjunto que cabe nos créditos, identificado à parte.
Fixar W_s em uma unidade monetária simbólica torna as relações fáceis de ler sem atribuir uma moeda. Isso não transforma as razões de manuseio em tarifas dos Estados Unidos, do Canadá ou internacionais, nem indica onde o exemplar foi impresso. Em especial, um painel com H positivo não representa uma cobrança atribuída à transição Deliver-to-No. Os dados hipotéticos e a exigência de uma unidade comum fazem parte do modelo. Eles não substituem os termos que valem para uma editora real.
A parte documentada do débito não é o acerto completo
A parte documentada do débito de devolução, chamada aqui de componente documentado, é D_doc=W_r+H. No experimento numérico, um ajuste adicional U é fixado em zero só para definir essa medida. Num cálculo mais completo do acerto, sob certas condições, o débito seria D_doc+U. U continua desconhecido: pode representar cobranças ou créditos extras e pode ser positivo ou negativo. O zero usado no experimento não afirma que impostos, outras taxas ou reembolsos não existam.
Essa distinção afasta uma leitura tentadora. O débito documentado não é, automaticamente, um piso para as cobranças reais, e o limite de crédito que resulta dele não é uma reserva suficiente nem uma estimativa prudente de perda. Um ajuste positivo poderia consumir mais crédito; um negativo poderia consumir menos. Sem informação qualificada sobre esses ajustes, nenhuma das duas direções está estabelecida. Da mesma forma, um crédito anterior hipotético total não revela os ajustes futuros da devolução só porque os dois pertencem ao mesmo título.
A medida também deixa de fora o valor econômico de qualquer exemplar físico entregue de volta à editora. Ficar fora de um cálculo de crédito em conta não significa que esse estoque valha zero. O modelo também não supõe que ele possa ser revendido, que chegue em condição de venda ou que recupere determinado valor. Comparar os débitos documentados, mantendo fixos os créditos e as unidades, não é, portanto, um ranking do mérito econômico entre entregar e destruir.
Um conjunto vazio não é um limite igual a zero
Em um caso fixo, o saldo do componente depois dos débitos atuais e dos débitos das transações antigas é B(R)=C−L×D_doc−R×D_doc. Quando o débito por devolução é positivo e o crédito que sobra depois dos débitos antigos não é negativo, o maior R inteiro que cabe é o menor valor entre N e o resultado, arredondado para baixo, da divisão do crédito restante por D_doc. O arredondamento para baixo é essencial: uma capacidade fracionária de devoluções não vale como uma transação inteira a mais.
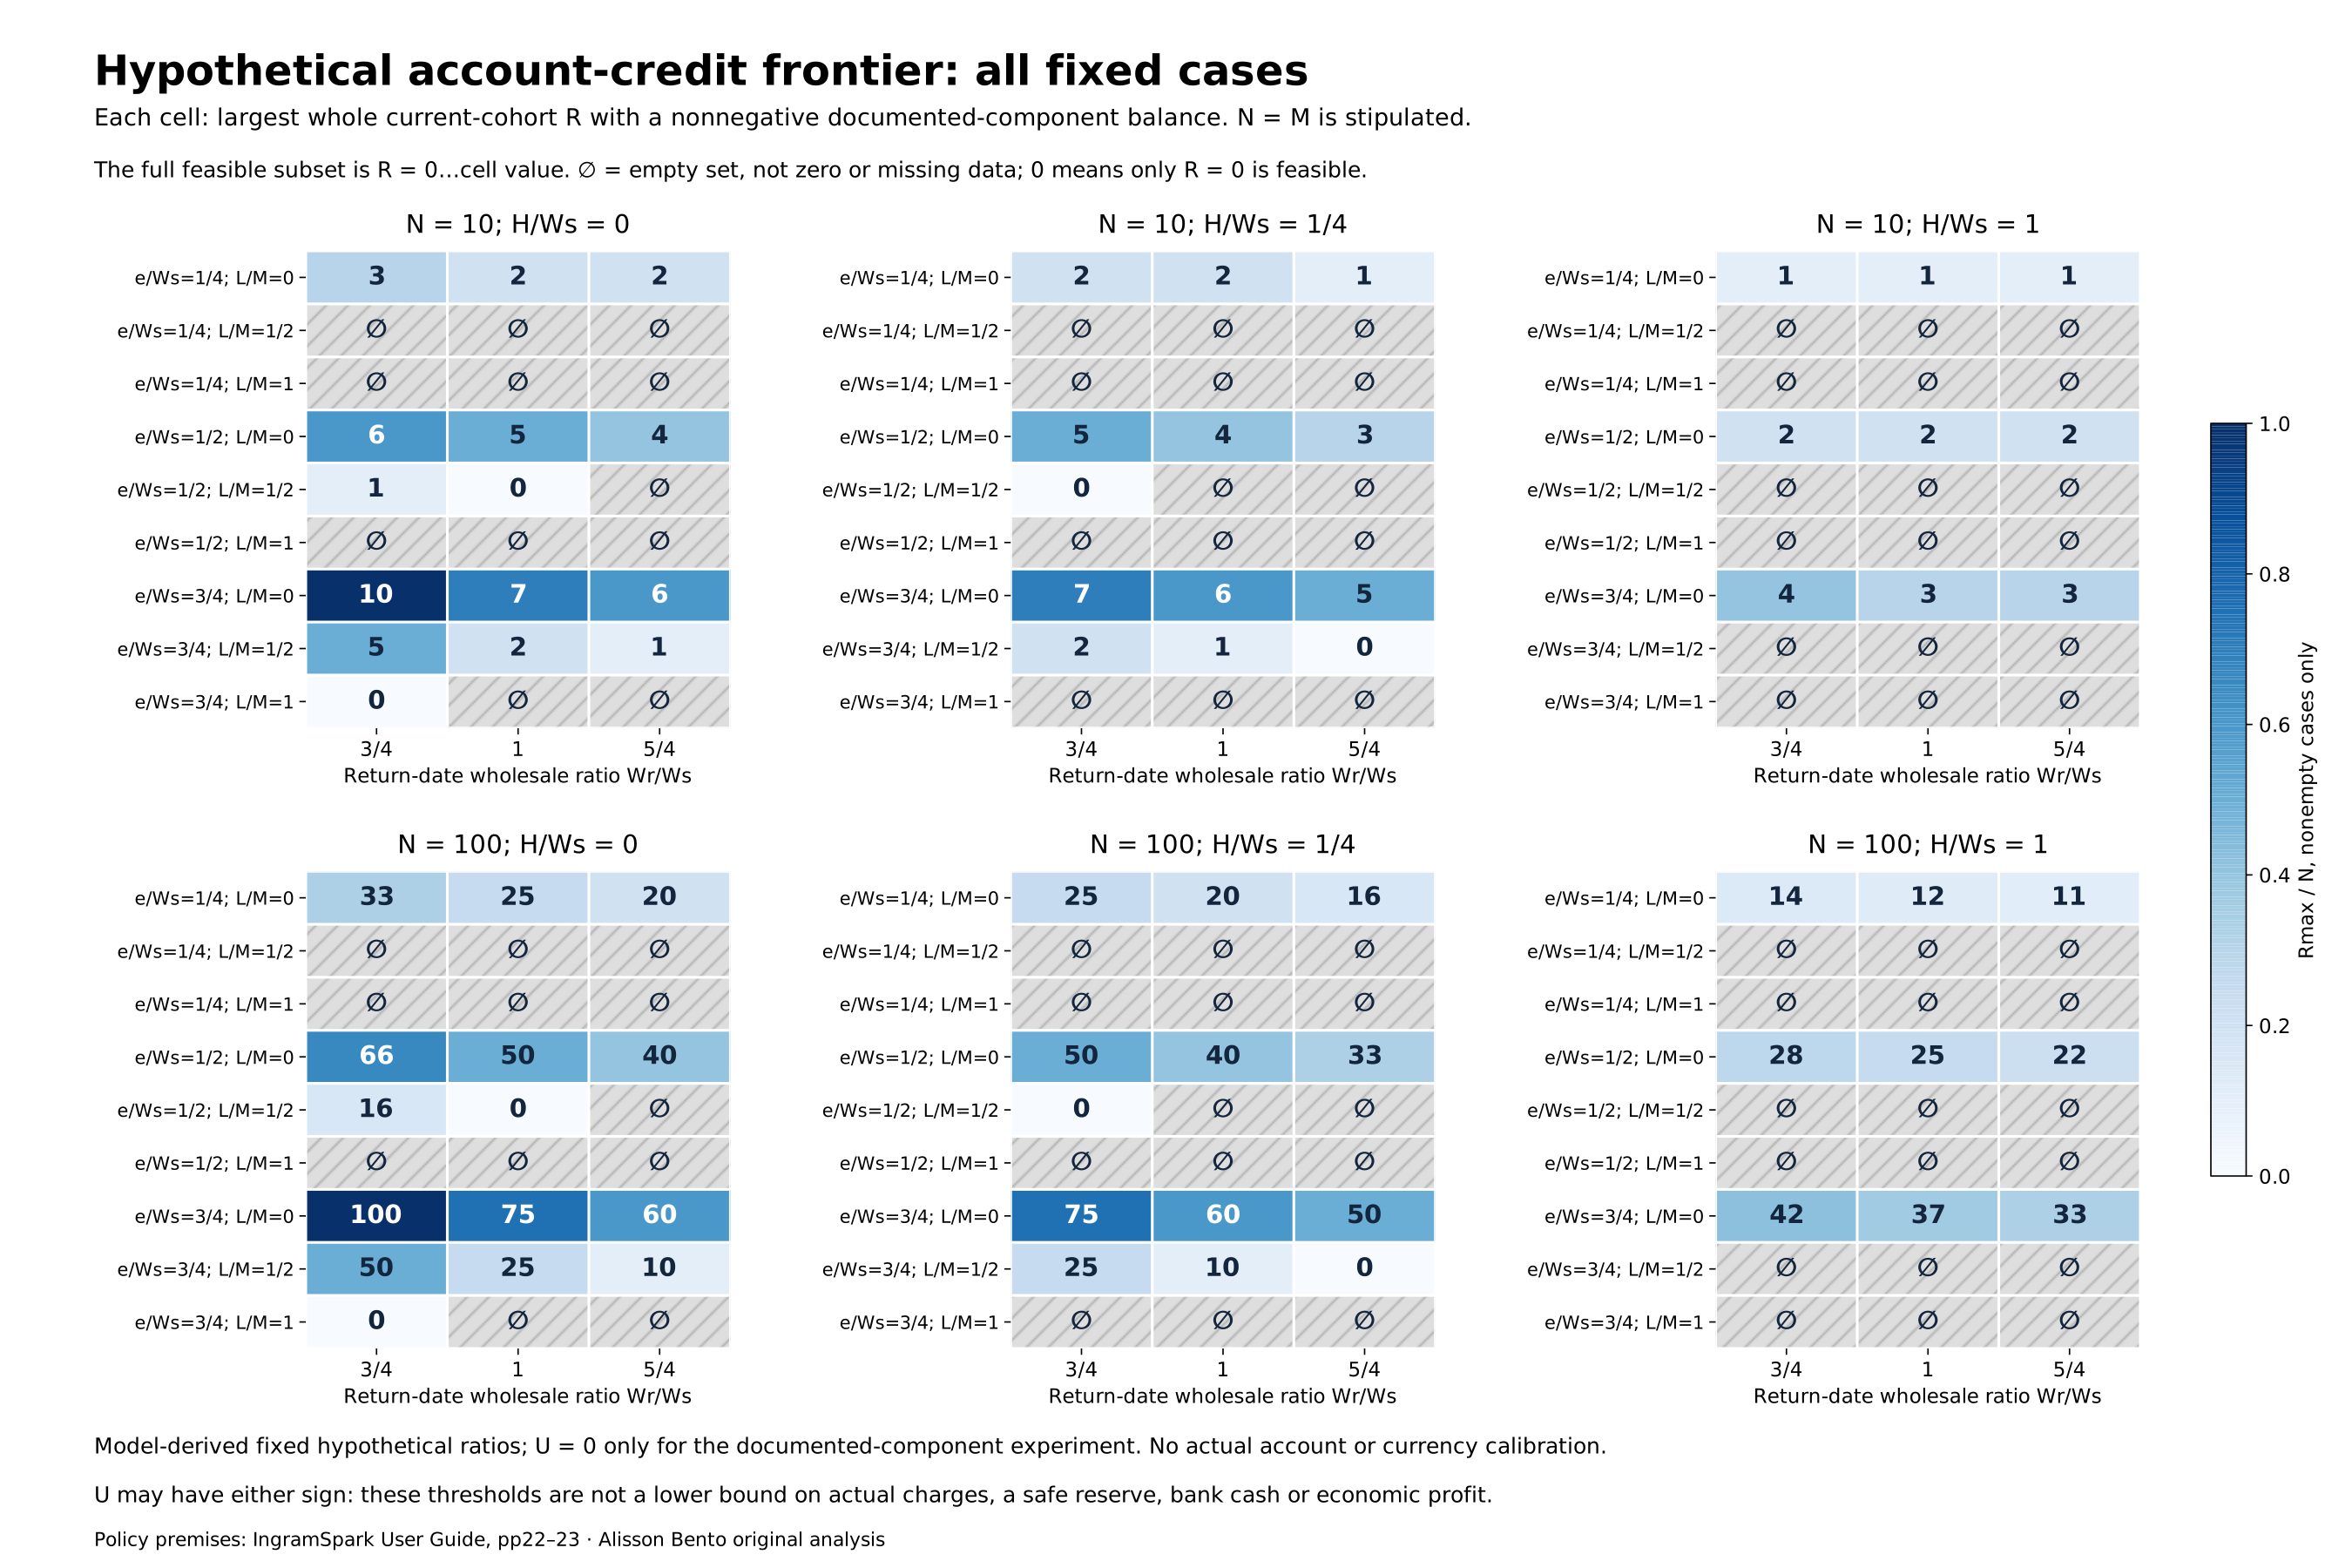
Se os débitos das transações antigas já excedem C, nem R=0 cumpre a condição de saldo não negativo. Nesse caso, o conjunto viável é vazio. Isso é diferente de um máximo válido igual a zero, em que R=0 cumpre a condição, mas a devolução inteira seguinte do grupo atual não cumpre. A figura do limite marca os conjuntos vazios com um ∅ hachurado e os limites iguais a zero com o número 0. Nenhum dos dois estados é uma observação faltante ou um caso omitido.
Neste desenho, fixo de propósito, 88 casos têm conjunto viável vazio e 74 têm conjunto não vazio. Em oito destes, só R=0 é possível. São contagens do desenho, e não frequências entre editoras nem probabilidades de dificuldade financeira. As tabelas que acompanham o estudo mantêm a classificação completa, inclusive a informação sobre igualdade. Quem lê não deve transformar o número de casos construídos em cada categoria em uma afirmação sobre a frequência dessa condição fora do modelo.
O que a comparação entre as duas datas realmente compara
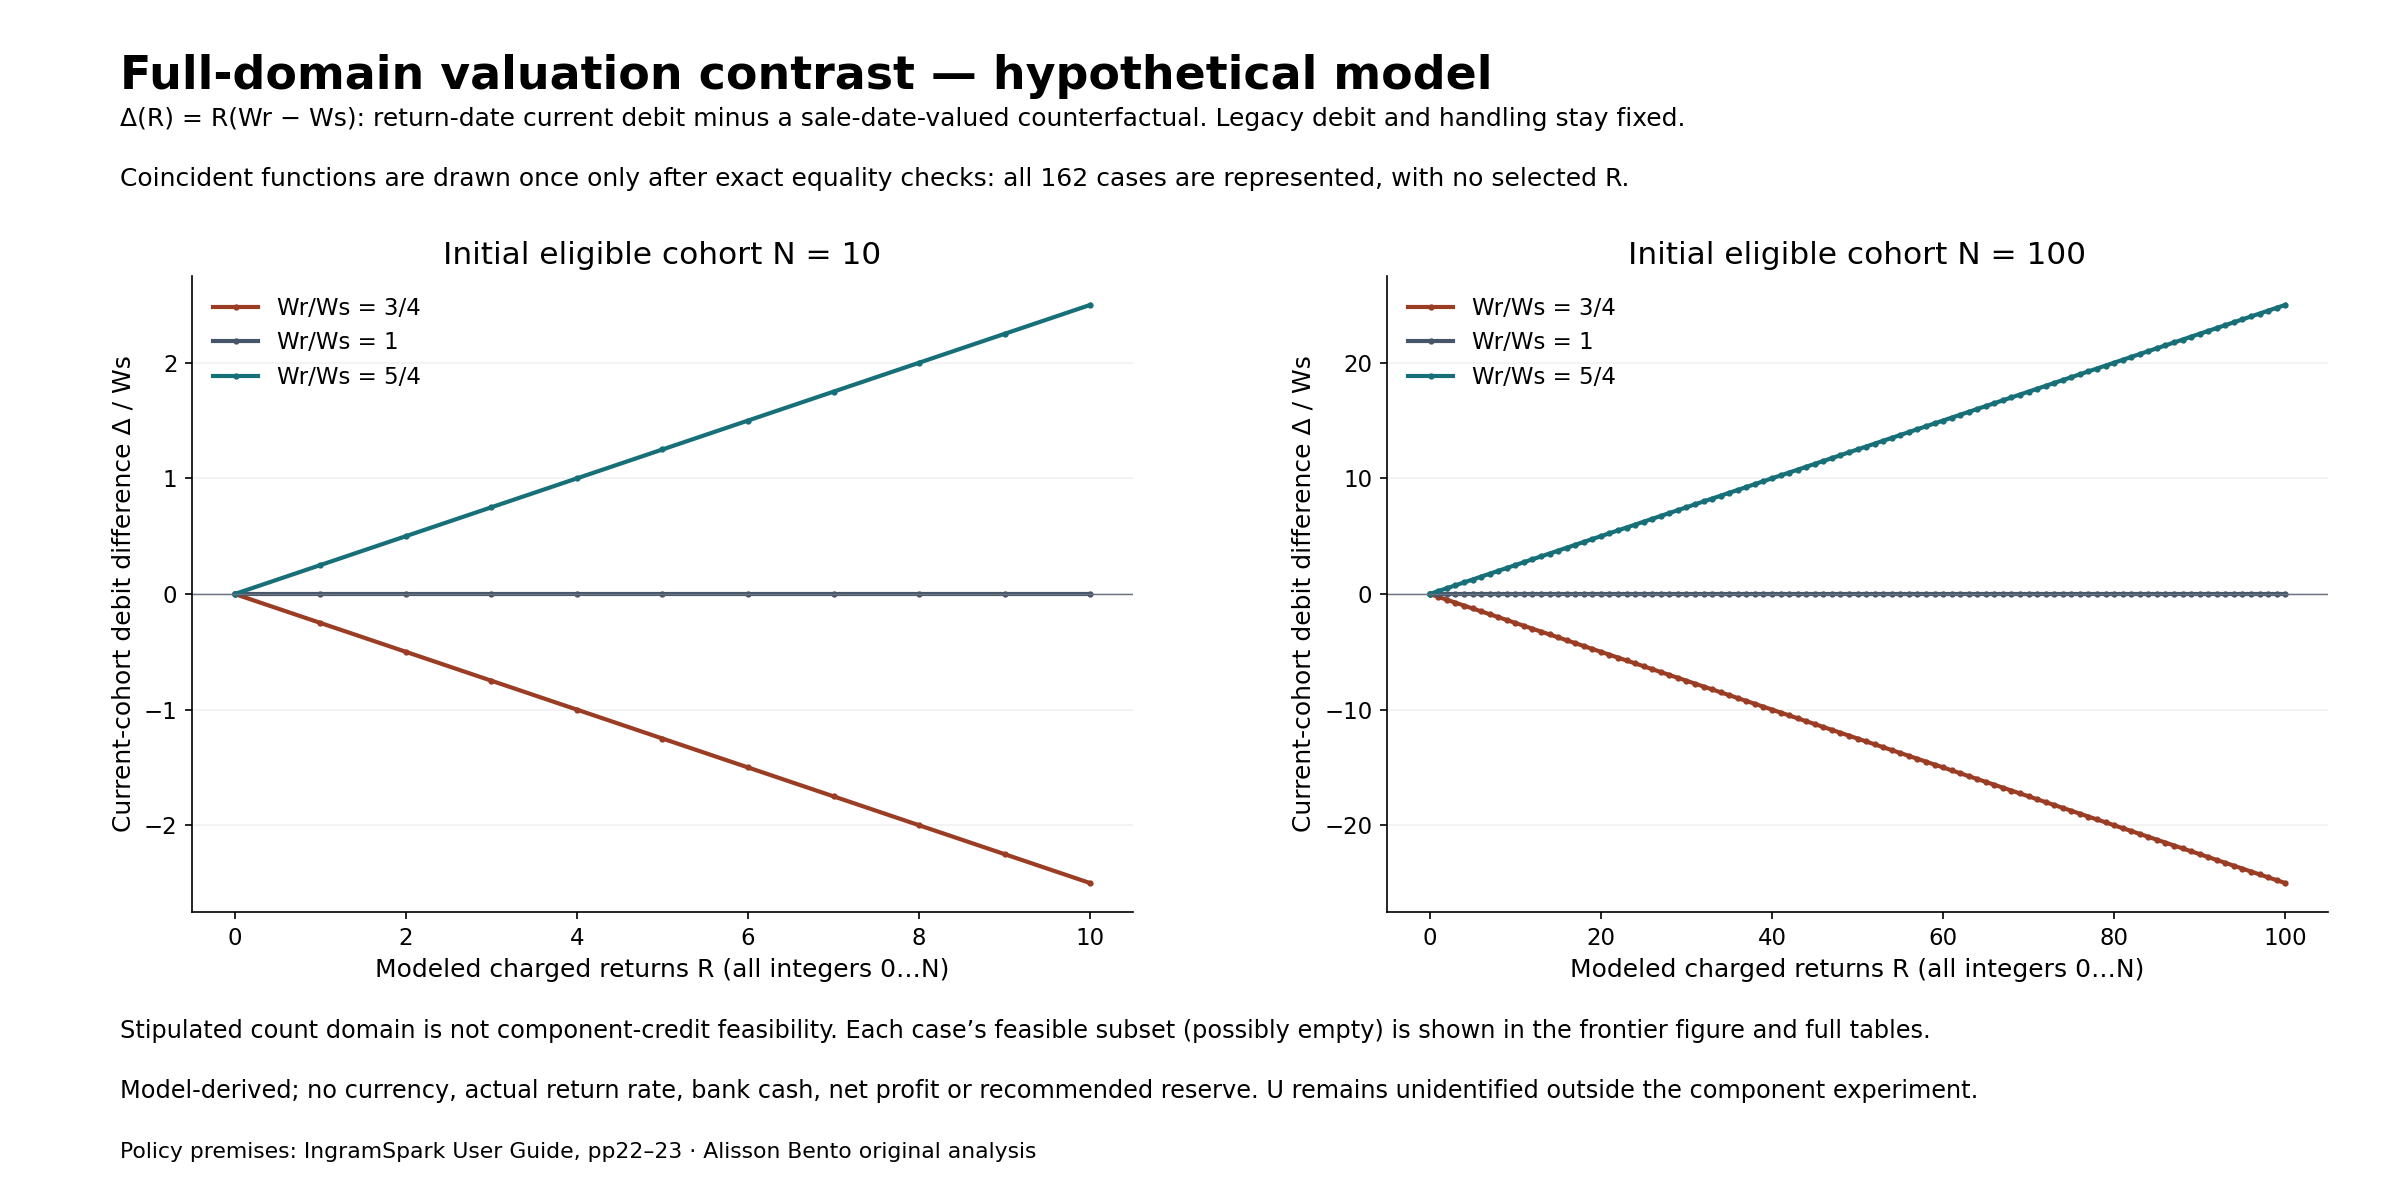
A comparação em pares isola o grupo atual. De um lado, as R devoluções são debitadas por W_r+H. Do outro, um comparador expressamente hipotético debita essas mesmas devoluções por W_s+H. O manuseio e o valor do débito das transações antigas ficam fixos dentro do par. A diferença de débito é, portanto, Δ(R)=R×(W_r−W_s). É uma comparação controlada entre dois valores aplicados, e não o efeito medido de uma mudança de preço sobre as vendas nem uma reavaliação de todos os créditos históricos.
Um Δ negativo significa que o débito do grupo atual, calculado pela data da devolução, é menor que o do comparador calculado pela data da venda. Não significa que a devolução gere um crédito nem que torne o livro lucrativo. Um Δ positivo significa a comparação oposta, e não é prova de que o distribuidor tenha acrescentado uma taxa não listada. Os dois sinais se referem à diferença entre dois cálculos definidos do componente. O efeito real sobre o acerto completo continua desconhecido quando faltam informações sobre ajustes adicionais ou outros valores relevantes.
A figura da comparação mantém todo o intervalo de R, em números inteiros, para os dois tamanhos de grupo. As funções que coincidem são desenhadas uma única vez, depois de verificações de igualdade exata: ao fixar N e W_r/W_s, fica fixa essa função de diferença normalizada, embora o que cabe nos créditos ainda varie com e, H e L. A figura separada do limite e a tabela completa mostram o subconjunto viável de cada caso. Limitar a linha às quantidades favoráveis de devoluções esconderia essa diferença. Por isso todas as quantidades ficam disponíveis aqui.
Por que as transações antigas elegíveis mudam o denominador
O grupo atual, fechado, impõe de propósito R≤N. As transações antigas têm seu próprio limite declarado, L≤M. Esses limites são suposições sobre o estoque elegível, e não consequência do total de vendas do mês atual. A contagem mensal de devoluções pode incluir transações originadas em outras épocas. Por isso, dividi-la pelas vendas atuais não resulta automaticamente na probabilidade de devolução de um grupo correspondente. As mudanças de elegibilidade previstas nas regras públicas tornam essa distinção relevante, mas não revelam quantas transações antigas elegíveis uma editora real tem.
Dentro do modelo, os débitos antigos saem do conjunto de créditos antes de se avaliar quantas devoluções atuais ainda cabem. Um título pode, assim, ter um limite não vazio sem devoluções antigas e um limite vazio depois da retirada definida para elas. É uma consequência contábil da definição do conjunto e das unidades declaradas, e não prova de que as vendas históricas deram prejuízo. Também não estabelece que uma editora real não tenha recursos separados com que quitar esses débitos.
A matriz completa do limite mantém as frações de devoluções antigas junto com as razões de valor de atacado na data da devolução e de manuseio. Assim, os dois mecanismos ficam ligados, em vez de aparecerem como relatos soltos sobre preço e elegibilidade. Uma mudança no valor aplicado altera o débito que é comparado com o crédito restante, enquanto o dado sobre as transações antigas altera quais transações anteriores consomem esse crédito. O modelo expõe as duas simplificações. Ele não estima quanto estoque antigo existe nem a chance de que seja devolvido.
Limites em unidades inteiras e igualdade exata
Os dois valores de N não mudam apenas os rótulos de uma porcentagem contínua. Um limite em unidades inteiras avança por degraus. Com as mesmas razões sem unidade, multiplicar o tamanho do grupo muda o número de posições inteiras ao redor de um limite fracionário. Por isso o resultado detalhado guarda tanto o saldo exato quanto a maior quantidade inteira de devoluções que cabe, em vez de apresentar uma porcentagem arredondada como se fosse um limite operacional.
Um saldo exatamente igual a zero é verificado à parte de um resultado não negativo. Há 17 casos com ponto de igualdade em N=10 e 24 em N=100. Juntos, esses 41 casos mostram limites exatos do modelo, e não saldos quase zero deduzidos do arredondamento na exibição. A igualdade conta como lado não negativo. O inteiro seguinte é a primeira quantidade que gera saldo negativo, mas só quando está dentro do grupo atual declarado: nenhuma transação física extra é inventada além de N.
A aritmética racional exata sustenta essa distinção do começo ao fim. No código de reprodução, razões como um quarto são frações, e não aproximações binárias em ponto flutuante. O modelo não adota a regra de arredondamento de centavos de nenhum distribuidor, pois ela não foi verificada. Uma verificação sintética com débito zero testa o comportamento da fórmula genérica nesse extremo, mas não é um cenário de mercado a mais na grade fixa. A grade fixa e cada quantidade detalhada de devoluções permanecem iguais depois dessas verificações matemáticas.
Elegibilidade, cobrança e pagamento seguem relógios diferentes
O guia da IngramSpark descreve um prazo residual de 180 dias de elegibilidade para devolução, contado a partir do aviso aos vendedores, quando os termos passam de devolução permitida para não permitida. Não se trata simplesmente de 180 dias a partir do momento em que o autor altera uma configuração. O guia descreve também que as devoluções desse prazo residual, na mudança de Deliver para No, são tratadas como Destroy, e que compras mais antigas passam a ser elegíveis quando os termos mudam de não permitida para permitida. Essas regras explicam por que a configuração atual, sozinha, não identifica o conjunto de transações históricas relevante.
O guia também permite reter devoluções Deliver, sem cobrá-las, até que se atinja uma quantidade que compense o envio. A chegada física pode, assim, vir antes da cobrança. O modelo conta as devoluções reconhecidas com débito, e não todos os exemplares parados em um depósito. O fim do prazo de elegibilidade não prova que todos os débitos foram lançados, todas as faturas pagas ou todas as obrigações quitadas. Nenhum cenário recebe uma duração de retenção ou uma data de pagamento bancário.
Essas ressalvas sobre prazos são úteis sem virar uma previsão de caixa. Elas mostram por que o aviso aos vendedores, o valor aplicado na data de processamento, o envio, a compensação mensal e o pagamento não devem ser reunidos em uma só data. O limite responde a uma pergunta sobre créditos definidos, depois que os débitos modelados são especificados. Ele não diz a um autor quando o dinheiro sairá de uma conta, se uma fatura específica será emitida ou quanto dinheiro precisará estar disponível em determinado dia.
O que quem lê precisaria fornecer
Usar essa estrutura em uma situação diferente exigiria, primeiro, um conjunto de créditos e um estoque de transações bem delimitados. O dado de crédito total precisaria ter um sentido coerente com as deduções já incluídas. Os termos de atacado da devolução e qualquer componente de manuseio aplicável precisariam ter seu próprio escopo verificado. Um exemplo de fonte que mostra valor de atacado e custo de impressão não basta, sozinho, para verificar todas as cobranças ou reembolsos de um cálculo completo de acerto.
A elegibilidade das transações antigas é um dado que exige evidência, e não uma lacuna a preencher com zero. Se não for possível estabelecer o estoque elegível ou a quantidade de devoluções reconhecidas, a conclusão correspondente sobre a conta continua desconhecida. O mesmo vale para U e para qualquer tentativa de atribuir uma moeda real ou uma tarifa de manuseio. Este estudo não pede que as razões hipotéticas sejam tratadas como substitutas desses fatos, nem que uma quantidade matematicamente viável seja tomada como permitida pelas regras.
Os arquivos para download permitem conferir o exercício limitado sem expor dados privados de contas. Incluem o desenho fixo, todos os casos, todo o intervalo de devoluções em números inteiros, as fórmulas exatas e um código de reprodução que roda em uma pasta limpa. Os gráficos do modelo são calculados a partir desses arquivos. Seus limites descrevem apenas o experimento do componente documentado. Não são limites seguros de devolução, reservas adequadas nem garantias de remuneração líquida, e nenhum resultado depende de escolher, depois do cálculo, um livro real ou um exemplo favorável.
O que o modelo acrescenta, e onde termina
O resultado reunido é um modo de manter separados dois atalhos comuns. O crédito histórico de uma venda não precisa ser igual ao débito posterior de devolução pelo valor de atacado, e as vendas atuais não precisam limitar as devoluções de transações antigas elegíveis. O limite em unidades inteiras mostra como essas duas grandezas se encontram dentro de um único conjunto de créditos explicitamente definido. A comparação em todo o intervalo mostra qual parte vem da mudança da data do valor, mantendo fixos os demais valores especificados, sem reivindicar uma identidade contábil nova.
A interpretação depende de manter essas definições à vista. Conjunto viável vazio não é limite zero; limite zero não é previsão de mercado; diferença negativa não é devolução lucrativa; e limite do componente não é saldo bancário. O estoque entregue e os créditos antigos fora do conjunto definido não receberam valor econômico zero. Créditos ou cobranças adicionais desconhecidos continuam podendo alterar um acerto mais completo, para mais ou para menos.
Trata-se, portanto, de um modelo hipotético reproduzível, baseado na estrutura de regras públicas, e não de um estudo empírico de mercado nem de um aval da IngramSpark. Ele não estima o benefício de vendas de permitir devoluções, nem recomenda opção, preço, desconto ou reserva. Seu limite útil é mais preciso: mostra o que os débitos declarados do componente podem consumir sob suposições explícitas de crédito e elegibilidade, deixando fora da resposta os fatos do acerto que não foram verificados, a frequência no mundo real e as decisões financeiras individuais.
Limite hipotético de créditos em conta: todos os casos fixos
Todos os 162 casos fixos · Quantidades de devoluções com débito no modelo
Gráfico completo e fonte

Role para os lados para examinar o gráfico. ↔
Gráfico e valores
Role a tabela para os lados para ver todas as colunas.
| Caso | N = M | e / W_s | W_r / W_s | H / W_s | L / M | L | R máximo | R de igualdade |
|---|---|---|---|---|---|---|---|---|
| s0001 | 10 | 1/4 | 3/4 | 0 | 0 | 0 | 3 | — |
| s0002 | 10 | 1/4 | 3/4 | 0 | 1/2 | 5 | ∅ | — |
| s0003 | 10 | 1/4 | 3/4 | 0 | 1 | 10 | ∅ | — |
| s0004 | 10 | 1/4 | 3/4 | 1/4 | 0 | 0 | 2 | — |
| s0005 | 10 | 1/4 | 3/4 | 1/4 | 1/2 | 5 | ∅ | — |
| s0006 | 10 | 1/4 | 3/4 | 1/4 | 1 | 10 | ∅ | — |
| s0007 | 10 | 1/4 | 3/4 | 1 | 0 | 0 | 1 | — |
| s0008 | 10 | 1/4 | 3/4 | 1 | 1/2 | 5 | ∅ | — |
| s0009 | 10 | 1/4 | 3/4 | 1 | 1 | 10 | ∅ | — |
| s0010 | 10 | 1/4 | 1 | 0 | 0 | 0 | 2 | — |
| s0011 | 10 | 1/4 | 1 | 0 | 1/2 | 5 | ∅ | — |
| s0012 | 10 | 1/4 | 1 | 0 | 1 | 10 | ∅ | — |
| s0013 | 10 | 1/4 | 1 | 1/4 | 0 | 0 | 2 | 2 |
| s0014 | 10 | 1/4 | 1 | 1/4 | 1/2 | 5 | ∅ | — |
| s0015 | 10 | 1/4 | 1 | 1/4 | 1 | 10 | ∅ | — |
| s0016 | 10 | 1/4 | 1 | 1 | 0 | 0 | 1 | — |
| s0017 | 10 | 1/4 | 1 | 1 | 1/2 | 5 | ∅ | — |
| s0018 | 10 | 1/4 | 1 | 1 | 1 | 10 | ∅ | — |
| s0019 | 10 | 1/4 | 5/4 | 0 | 0 | 0 | 2 | 2 |
| s0020 | 10 | 1/4 | 5/4 | 0 | 1/2 | 5 | ∅ | — |
| s0021 | 10 | 1/4 | 5/4 | 0 | 1 | 10 | ∅ | — |
| s0022 | 10 | 1/4 | 5/4 | 1/4 | 0 | 0 | 1 | — |
| s0023 | 10 | 1/4 | 5/4 | 1/4 | 1/2 | 5 | ∅ | — |
| s0024 | 10 | 1/4 | 5/4 | 1/4 | 1 | 10 | ∅ | — |
| s0025 | 10 | 1/4 | 5/4 | 1 | 0 | 0 | 1 | — |
| s0026 | 10 | 1/4 | 5/4 | 1 | 1/2 | 5 | ∅ | — |
| s0027 | 10 | 1/4 | 5/4 | 1 | 1 | 10 | ∅ | — |
| s0028 | 10 | 1/2 | 3/4 | 0 | 0 | 0 | 6 | — |
| s0029 | 10 | 1/2 | 3/4 | 0 | 1/2 | 5 | 1 | — |
| s0030 | 10 | 1/2 | 3/4 | 0 | 1 | 10 | ∅ | — |
| s0031 | 10 | 1/2 | 3/4 | 1/4 | 0 | 0 | 5 | 5 |
| s0032 | 10 | 1/2 | 3/4 | 1/4 | 1/2 | 5 | 0 | 0 |
| s0033 | 10 | 1/2 | 3/4 | 1/4 | 1 | 10 | ∅ | — |
| s0034 | 10 | 1/2 | 3/4 | 1 | 0 | 0 | 2 | — |
| s0035 | 10 | 1/2 | 3/4 | 1 | 1/2 | 5 | ∅ | — |
| s0036 | 10 | 1/2 | 3/4 | 1 | 1 | 10 | ∅ | — |
| s0037 | 10 | 1/2 | 1 | 0 | 0 | 0 | 5 | 5 |
| s0038 | 10 | 1/2 | 1 | 0 | 1/2 | 5 | 0 | 0 |
| s0039 | 10 | 1/2 | 1 | 0 | 1 | 10 | ∅ | — |
| s0040 | 10 | 1/2 | 1 | 1/4 | 0 | 0 | 4 | 4 |
| s0041 | 10 | 1/2 | 1 | 1/4 | 1/2 | 5 | ∅ | — |
| s0042 | 10 | 1/2 | 1 | 1/4 | 1 | 10 | ∅ | — |
| s0043 | 10 | 1/2 | 1 | 1 | 0 | 0 | 2 | — |
| s0044 | 10 | 1/2 | 1 | 1 | 1/2 | 5 | ∅ | — |
| s0045 | 10 | 1/2 | 1 | 1 | 1 | 10 | ∅ | — |
| s0046 | 10 | 1/2 | 5/4 | 0 | 0 | 0 | 4 | 4 |
| s0047 | 10 | 1/2 | 5/4 | 0 | 1/2 | 5 | ∅ | — |
| s0048 | 10 | 1/2 | 5/4 | 0 | 1 | 10 | ∅ | — |
| s0049 | 10 | 1/2 | 5/4 | 1/4 | 0 | 0 | 3 | — |
| s0050 | 10 | 1/2 | 5/4 | 1/4 | 1/2 | 5 | ∅ | — |
| s0051 | 10 | 1/2 | 5/4 | 1/4 | 1 | 10 | ∅ | — |
| s0052 | 10 | 1/2 | 5/4 | 1 | 0 | 0 | 2 | — |
| s0053 | 10 | 1/2 | 5/4 | 1 | 1/2 | 5 | ∅ | — |
| s0054 | 10 | 1/2 | 5/4 | 1 | 1 | 10 | ∅ | — |
| s0055 | 10 | 3/4 | 3/4 | 0 | 0 | 0 | 10 | 10 |
| s0056 | 10 | 3/4 | 3/4 | 0 | 1/2 | 5 | 5 | 5 |
| s0057 | 10 | 3/4 | 3/4 | 0 | 1 | 10 | 0 | 0 |
| s0058 | 10 | 3/4 | 3/4 | 1/4 | 0 | 0 | 7 | — |
| s0059 | 10 | 3/4 | 3/4 | 1/4 | 1/2 | 5 | 2 | — |
| s0060 | 10 | 3/4 | 3/4 | 1/4 | 1 | 10 | ∅ | — |
| s0061 | 10 | 3/4 | 3/4 | 1 | 0 | 0 | 4 | — |
| s0062 | 10 | 3/4 | 3/4 | 1 | 1/2 | 5 | ∅ | — |
| s0063 | 10 | 3/4 | 3/4 | 1 | 1 | 10 | ∅ | — |
| s0064 | 10 | 3/4 | 1 | 0 | 0 | 0 | 7 | — |
| s0065 | 10 | 3/4 | 1 | 0 | 1/2 | 5 | 2 | — |
| s0066 | 10 | 3/4 | 1 | 0 | 1 | 10 | ∅ | — |
| s0067 | 10 | 3/4 | 1 | 1/4 | 0 | 0 | 6 | 6 |
| s0068 | 10 | 3/4 | 1 | 1/4 | 1/2 | 5 | 1 | 1 |
| s0069 | 10 | 3/4 | 1 | 1/4 | 1 | 10 | ∅ | — |
| s0070 | 10 | 3/4 | 1 | 1 | 0 | 0 | 3 | — |
| s0071 | 10 | 3/4 | 1 | 1 | 1/2 | 5 | ∅ | — |
| s0072 | 10 | 3/4 | 1 | 1 | 1 | 10 | ∅ | — |
| s0073 | 10 | 3/4 | 5/4 | 0 | 0 | 0 | 6 | 6 |
| s0074 | 10 | 3/4 | 5/4 | 0 | 1/2 | 5 | 1 | 1 |
| s0075 | 10 | 3/4 | 5/4 | 0 | 1 | 10 | ∅ | — |
| s0076 | 10 | 3/4 | 5/4 | 1/4 | 0 | 0 | 5 | 5 |
| s0077 | 10 | 3/4 | 5/4 | 1/4 | 1/2 | 5 | 0 | 0 |
| s0078 | 10 | 3/4 | 5/4 | 1/4 | 1 | 10 | ∅ | — |
| s0079 | 10 | 3/4 | 5/4 | 1 | 0 | 0 | 3 | — |
| s0080 | 10 | 3/4 | 5/4 | 1 | 1/2 | 5 | ∅ | — |
| s0081 | 10 | 3/4 | 5/4 | 1 | 1 | 10 | ∅ | — |
| s0082 | 100 | 1/4 | 3/4 | 0 | 0 | 0 | 33 | — |
| s0083 | 100 | 1/4 | 3/4 | 0 | 1/2 | 50 | ∅ | — |
| s0084 | 100 | 1/4 | 3/4 | 0 | 1 | 100 | ∅ | — |
| s0085 | 100 | 1/4 | 3/4 | 1/4 | 0 | 0 | 25 | 25 |
| s0086 | 100 | 1/4 | 3/4 | 1/4 | 1/2 | 50 | ∅ | — |
| s0087 | 100 | 1/4 | 3/4 | 1/4 | 1 | 100 | ∅ | — |
| s0088 | 100 | 1/4 | 3/4 | 1 | 0 | 0 | 14 | — |
| s0089 | 100 | 1/4 | 3/4 | 1 | 1/2 | 50 | ∅ | — |
| s0090 | 100 | 1/4 | 3/4 | 1 | 1 | 100 | ∅ | — |
| s0091 | 100 | 1/4 | 1 | 0 | 0 | 0 | 25 | 25 |
| s0092 | 100 | 1/4 | 1 | 0 | 1/2 | 50 | ∅ | — |
| s0093 | 100 | 1/4 | 1 | 0 | 1 | 100 | ∅ | — |
| s0094 | 100 | 1/4 | 1 | 1/4 | 0 | 0 | 20 | 20 |
| s0095 | 100 | 1/4 | 1 | 1/4 | 1/2 | 50 | ∅ | — |
| s0096 | 100 | 1/4 | 1 | 1/4 | 1 | 100 | ∅ | — |
| s0097 | 100 | 1/4 | 1 | 1 | 0 | 0 | 12 | — |
| s0098 | 100 | 1/4 | 1 | 1 | 1/2 | 50 | ∅ | — |
| s0099 | 100 | 1/4 | 1 | 1 | 1 | 100 | ∅ | — |
| s0100 | 100 | 1/4 | 5/4 | 0 | 0 | 0 | 20 | 20 |
| s0101 | 100 | 1/4 | 5/4 | 0 | 1/2 | 50 | ∅ | — |
| s0102 | 100 | 1/4 | 5/4 | 0 | 1 | 100 | ∅ | — |
| s0103 | 100 | 1/4 | 5/4 | 1/4 | 0 | 0 | 16 | — |
| s0104 | 100 | 1/4 | 5/4 | 1/4 | 1/2 | 50 | ∅ | — |
| s0105 | 100 | 1/4 | 5/4 | 1/4 | 1 | 100 | ∅ | — |
| s0106 | 100 | 1/4 | 5/4 | 1 | 0 | 0 | 11 | — |
| s0107 | 100 | 1/4 | 5/4 | 1 | 1/2 | 50 | ∅ | — |
| s0108 | 100 | 1/4 | 5/4 | 1 | 1 | 100 | ∅ | — |
| s0109 | 100 | 1/2 | 3/4 | 0 | 0 | 0 | 66 | — |
| s0110 | 100 | 1/2 | 3/4 | 0 | 1/2 | 50 | 16 | — |
| s0111 | 100 | 1/2 | 3/4 | 0 | 1 | 100 | ∅ | — |
| s0112 | 100 | 1/2 | 3/4 | 1/4 | 0 | 0 | 50 | 50 |
| s0113 | 100 | 1/2 | 3/4 | 1/4 | 1/2 | 50 | 0 | 0 |
| s0114 | 100 | 1/2 | 3/4 | 1/4 | 1 | 100 | ∅ | — |
| s0115 | 100 | 1/2 | 3/4 | 1 | 0 | 0 | 28 | — |
| s0116 | 100 | 1/2 | 3/4 | 1 | 1/2 | 50 | ∅ | — |
| s0117 | 100 | 1/2 | 3/4 | 1 | 1 | 100 | ∅ | — |
| s0118 | 100 | 1/2 | 1 | 0 | 0 | 0 | 50 | 50 |
| s0119 | 100 | 1/2 | 1 | 0 | 1/2 | 50 | 0 | 0 |
| s0120 | 100 | 1/2 | 1 | 0 | 1 | 100 | ∅ | — |
| s0121 | 100 | 1/2 | 1 | 1/4 | 0 | 0 | 40 | 40 |
| s0122 | 100 | 1/2 | 1 | 1/4 | 1/2 | 50 | ∅ | — |
| s0123 | 100 | 1/2 | 1 | 1/4 | 1 | 100 | ∅ | — |
| s0124 | 100 | 1/2 | 1 | 1 | 0 | 0 | 25 | 25 |
| s0125 | 100 | 1/2 | 1 | 1 | 1/2 | 50 | ∅ | — |
| s0126 | 100 | 1/2 | 1 | 1 | 1 | 100 | ∅ | — |
| s0127 | 100 | 1/2 | 5/4 | 0 | 0 | 0 | 40 | 40 |
| s0128 | 100 | 1/2 | 5/4 | 0 | 1/2 | 50 | ∅ | — |
| s0129 | 100 | 1/2 | 5/4 | 0 | 1 | 100 | ∅ | — |
| s0130 | 100 | 1/2 | 5/4 | 1/4 | 0 | 0 | 33 | — |
| s0131 | 100 | 1/2 | 5/4 | 1/4 | 1/2 | 50 | ∅ | — |
| s0132 | 100 | 1/2 | 5/4 | 1/4 | 1 | 100 | ∅ | — |
| s0133 | 100 | 1/2 | 5/4 | 1 | 0 | 0 | 22 | — |
| s0134 | 100 | 1/2 | 5/4 | 1 | 1/2 | 50 | ∅ | — |
| s0135 | 100 | 1/2 | 5/4 | 1 | 1 | 100 | ∅ | — |
| s0136 | 100 | 3/4 | 3/4 | 0 | 0 | 0 | 100 | 100 |
| s0137 | 100 | 3/4 | 3/4 | 0 | 1/2 | 50 | 50 | 50 |
| s0138 | 100 | 3/4 | 3/4 | 0 | 1 | 100 | 0 | 0 |
| s0139 | 100 | 3/4 | 3/4 | 1/4 | 0 | 0 | 75 | 75 |
| s0140 | 100 | 3/4 | 3/4 | 1/4 | 1/2 | 50 | 25 | 25 |
| s0141 | 100 | 3/4 | 3/4 | 1/4 | 1 | 100 | ∅ | — |
| s0142 | 100 | 3/4 | 3/4 | 1 | 0 | 0 | 42 | — |
| s0143 | 100 | 3/4 | 3/4 | 1 | 1/2 | 50 | ∅ | — |
| s0144 | 100 | 3/4 | 3/4 | 1 | 1 | 100 | ∅ | — |
| s0145 | 100 | 3/4 | 1 | 0 | 0 | 0 | 75 | 75 |
| s0146 | 100 | 3/4 | 1 | 0 | 1/2 | 50 | 25 | 25 |
| s0147 | 100 | 3/4 | 1 | 0 | 1 | 100 | ∅ | — |
| s0148 | 100 | 3/4 | 1 | 1/4 | 0 | 0 | 60 | 60 |
| s0149 | 100 | 3/4 | 1 | 1/4 | 1/2 | 50 | 10 | 10 |
| s0150 | 100 | 3/4 | 1 | 1/4 | 1 | 100 | ∅ | — |
| s0151 | 100 | 3/4 | 1 | 1 | 0 | 0 | 37 | — |
| s0152 | 100 | 3/4 | 1 | 1 | 1/2 | 50 | ∅ | — |
| s0153 | 100 | 3/4 | 1 | 1 | 1 | 100 | ∅ | — |
| s0154 | 100 | 3/4 | 5/4 | 0 | 0 | 0 | 60 | 60 |
| s0155 | 100 | 3/4 | 5/4 | 0 | 1/2 | 50 | 10 | 10 |
| s0156 | 100 | 3/4 | 5/4 | 0 | 1 | 100 | ∅ | — |
| s0157 | 100 | 3/4 | 5/4 | 1/4 | 0 | 0 | 50 | 50 |
| s0158 | 100 | 3/4 | 5/4 | 1/4 | 1/2 | 50 | 0 | 0 |
| s0159 | 100 | 3/4 | 5/4 | 1/4 | 1 | 100 | ∅ | — |
| s0160 | 100 | 3/4 | 5/4 | 1 | 0 | 0 | 33 | — |
| s0161 | 100 | 3/4 | 5/4 | 1 | 1/2 | 50 | ∅ | — |
| s0162 | 100 | 3/4 | 5/4 | 1 | 1 | 100 | ∅ | — |
Todos os 162 casos; não são livros nem contas reais. As razões monetárias são relativas ao valor de atacado na data da venda, W_s; M=N é uma definição. O R máximo vale apenas para o que cabe nos créditos do componente documentado, com U=0 adotado. ∅ significa que nenhum R cabe; 0 é um máximo válido; — significa que não há ponto de igualdade exata entre 0 e N. Os códigos dos casos identificam os cenários. Não se oferece nenhuma leitura como tarifa, moeda, permissão das regras, reserva segura ou lucro líquido.

Comparação de valores em todo o intervalo de devoluções — modelo hipotético
Modelo hipotético · Cada número inteiro R de 0 até N
Gráfico completo e fonte

Role para os lados para examinar o gráfico. ↔
Gráfico e valores
Role a tabela para os lados para ver todas as colunas.
| N | W_r / W_s | Coeficiente por R | Intervalo completo de R (inteiros) | Casos fixos representados |
|---|---|---|---|---|
| 10 | 3/4 | -1/4 | 0…10 | 27 |
| 10 | 1 | 0 | 0…10 | 27 |
| 10 | 5/4 | 1/4 | 0…10 | 27 |
| 100 | 3/4 | -1/4 | 0…100 | 27 |
| 100 | 1 | 0 | 0…100 | 27 |
| 100 | 5/4 | 1/4 | 0…100 | 27 |
Todos os casos fixos estão representados. Δ/W_s=R×(W_r/W_s−1); o manuseio do grupo atual e o débito das transações antigas ficam fixos em cada par. Esses intervalos incluem quantidades fora dos subconjuntos que cabem nos créditos, que a tabela dos 162 casos identifica à parte. Diferença zero ou negativa não é cobrança de devolução zero ou negativa.

Dados e downloads

Role a tabela para os lados para ver todas as colunas.
| Caso | N = M | e / W_s | W_r / W_s | H / W_s | L / M | L | R máximo | R de igualdade |
|---|---|---|---|---|---|---|---|---|
| s0001 | 10 | 1/4 | 3/4 | 0 | 0 | 0 | 3 | — |
| s0002 | 10 | 1/4 | 3/4 | 0 | 1/2 | 5 | ∅ | — |
| s0003 | 10 | 1/4 | 3/4 | 0 | 1 | 10 | ∅ | — |
| s0004 | 10 | 1/4 | 3/4 | 1/4 | 0 | 0 | 2 | — |
| s0005 | 10 | 1/4 | 3/4 | 1/4 | 1/2 | 5 | ∅ | — |
| s0006 | 10 | 1/4 | 3/4 | 1/4 | 1 | 10 | ∅ | — |
| s0007 | 10 | 1/4 | 3/4 | 1 | 0 | 0 | 1 | — |
| s0008 | 10 | 1/4 | 3/4 | 1 | 1/2 | 5 | ∅ | — |
| s0009 | 10 | 1/4 | 3/4 | 1 | 1 | 10 | ∅ | — |
| s0010 | 10 | 1/4 | 1 | 0 | 0 | 0 | 2 | — |
| s0011 | 10 | 1/4 | 1 | 0 | 1/2 | 5 | ∅ | — |
| s0012 | 10 | 1/4 | 1 | 0 | 1 | 10 | ∅ | — |
| s0013 | 10 | 1/4 | 1 | 1/4 | 0 | 0 | 2 | 2 |
| s0014 | 10 | 1/4 | 1 | 1/4 | 1/2 | 5 | ∅ | — |
| s0015 | 10 | 1/4 | 1 | 1/4 | 1 | 10 | ∅ | — |
| s0016 | 10 | 1/4 | 1 | 1 | 0 | 0 | 1 | — |
| s0017 | 10 | 1/4 | 1 | 1 | 1/2 | 5 | ∅ | — |
| s0018 | 10 | 1/4 | 1 | 1 | 1 | 10 | ∅ | — |
| s0019 | 10 | 1/4 | 5/4 | 0 | 0 | 0 | 2 | 2 |
| s0020 | 10 | 1/4 | 5/4 | 0 | 1/2 | 5 | ∅ | — |
| s0021 | 10 | 1/4 | 5/4 | 0 | 1 | 10 | ∅ | — |
| s0022 | 10 | 1/4 | 5/4 | 1/4 | 0 | 0 | 1 | — |
| s0023 | 10 | 1/4 | 5/4 | 1/4 | 1/2 | 5 | ∅ | — |
| s0024 | 10 | 1/4 | 5/4 | 1/4 | 1 | 10 | ∅ | — |
| s0025 | 10 | 1/4 | 5/4 | 1 | 0 | 0 | 1 | — |
| s0026 | 10 | 1/4 | 5/4 | 1 | 1/2 | 5 | ∅ | — |
| s0027 | 10 | 1/4 | 5/4 | 1 | 1 | 10 | ∅ | — |
| s0028 | 10 | 1/2 | 3/4 | 0 | 0 | 0 | 6 | — |
| s0029 | 10 | 1/2 | 3/4 | 0 | 1/2 | 5 | 1 | — |
| s0030 | 10 | 1/2 | 3/4 | 0 | 1 | 10 | ∅ | — |
| s0031 | 10 | 1/2 | 3/4 | 1/4 | 0 | 0 | 5 | 5 |
| s0032 | 10 | 1/2 | 3/4 | 1/4 | 1/2 | 5 | 0 | 0 |
| s0033 | 10 | 1/2 | 3/4 | 1/4 | 1 | 10 | ∅ | — |
| s0034 | 10 | 1/2 | 3/4 | 1 | 0 | 0 | 2 | — |
| s0035 | 10 | 1/2 | 3/4 | 1 | 1/2 | 5 | ∅ | — |
| s0036 | 10 | 1/2 | 3/4 | 1 | 1 | 10 | ∅ | — |
| s0037 | 10 | 1/2 | 1 | 0 | 0 | 0 | 5 | 5 |
| s0038 | 10 | 1/2 | 1 | 0 | 1/2 | 5 | 0 | 0 |
| s0039 | 10 | 1/2 | 1 | 0 | 1 | 10 | ∅ | — |
| s0040 | 10 | 1/2 | 1 | 1/4 | 0 | 0 | 4 | 4 |
| s0041 | 10 | 1/2 | 1 | 1/4 | 1/2 | 5 | ∅ | — |
| s0042 | 10 | 1/2 | 1 | 1/4 | 1 | 10 | ∅ | — |
| s0043 | 10 | 1/2 | 1 | 1 | 0 | 0 | 2 | — |
| s0044 | 10 | 1/2 | 1 | 1 | 1/2 | 5 | ∅ | — |
| s0045 | 10 | 1/2 | 1 | 1 | 1 | 10 | ∅ | — |
| s0046 | 10 | 1/2 | 5/4 | 0 | 0 | 0 | 4 | 4 |
| s0047 | 10 | 1/2 | 5/4 | 0 | 1/2 | 5 | ∅ | — |
| s0048 | 10 | 1/2 | 5/4 | 0 | 1 | 10 | ∅ | — |
| s0049 | 10 | 1/2 | 5/4 | 1/4 | 0 | 0 | 3 | — |
| s0050 | 10 | 1/2 | 5/4 | 1/4 | 1/2 | 5 | ∅ | — |
| s0051 | 10 | 1/2 | 5/4 | 1/4 | 1 | 10 | ∅ | — |
| s0052 | 10 | 1/2 | 5/4 | 1 | 0 | 0 | 2 | — |
| s0053 | 10 | 1/2 | 5/4 | 1 | 1/2 | 5 | ∅ | — |
| s0054 | 10 | 1/2 | 5/4 | 1 | 1 | 10 | ∅ | — |
| s0055 | 10 | 3/4 | 3/4 | 0 | 0 | 0 | 10 | 10 |
| s0056 | 10 | 3/4 | 3/4 | 0 | 1/2 | 5 | 5 | 5 |
| s0057 | 10 | 3/4 | 3/4 | 0 | 1 | 10 | 0 | 0 |
| s0058 | 10 | 3/4 | 3/4 | 1/4 | 0 | 0 | 7 | — |
| s0059 | 10 | 3/4 | 3/4 | 1/4 | 1/2 | 5 | 2 | — |
| s0060 | 10 | 3/4 | 3/4 | 1/4 | 1 | 10 | ∅ | — |
| s0061 | 10 | 3/4 | 3/4 | 1 | 0 | 0 | 4 | — |
| s0062 | 10 | 3/4 | 3/4 | 1 | 1/2 | 5 | ∅ | — |
| s0063 | 10 | 3/4 | 3/4 | 1 | 1 | 10 | ∅ | — |
| s0064 | 10 | 3/4 | 1 | 0 | 0 | 0 | 7 | — |
| s0065 | 10 | 3/4 | 1 | 0 | 1/2 | 5 | 2 | — |
| s0066 | 10 | 3/4 | 1 | 0 | 1 | 10 | ∅ | — |
| s0067 | 10 | 3/4 | 1 | 1/4 | 0 | 0 | 6 | 6 |
| s0068 | 10 | 3/4 | 1 | 1/4 | 1/2 | 5 | 1 | 1 |
| s0069 | 10 | 3/4 | 1 | 1/4 | 1 | 10 | ∅ | — |
| s0070 | 10 | 3/4 | 1 | 1 | 0 | 0 | 3 | — |
| s0071 | 10 | 3/4 | 1 | 1 | 1/2 | 5 | ∅ | — |
| s0072 | 10 | 3/4 | 1 | 1 | 1 | 10 | ∅ | — |
| s0073 | 10 | 3/4 | 5/4 | 0 | 0 | 0 | 6 | 6 |
| s0074 | 10 | 3/4 | 5/4 | 0 | 1/2 | 5 | 1 | 1 |
| s0075 | 10 | 3/4 | 5/4 | 0 | 1 | 10 | ∅ | — |
| s0076 | 10 | 3/4 | 5/4 | 1/4 | 0 | 0 | 5 | 5 |
| s0077 | 10 | 3/4 | 5/4 | 1/4 | 1/2 | 5 | 0 | 0 |
| s0078 | 10 | 3/4 | 5/4 | 1/4 | 1 | 10 | ∅ | — |
| s0079 | 10 | 3/4 | 5/4 | 1 | 0 | 0 | 3 | — |
| s0080 | 10 | 3/4 | 5/4 | 1 | 1/2 | 5 | ∅ | — |
| s0081 | 10 | 3/4 | 5/4 | 1 | 1 | 10 | ∅ | — |
| s0082 | 100 | 1/4 | 3/4 | 0 | 0 | 0 | 33 | — |
| s0083 | 100 | 1/4 | 3/4 | 0 | 1/2 | 50 | ∅ | — |
| s0084 | 100 | 1/4 | 3/4 | 0 | 1 | 100 | ∅ | — |
| s0085 | 100 | 1/4 | 3/4 | 1/4 | 0 | 0 | 25 | 25 |
| s0086 | 100 | 1/4 | 3/4 | 1/4 | 1/2 | 50 | ∅ | — |
| s0087 | 100 | 1/4 | 3/4 | 1/4 | 1 | 100 | ∅ | — |
| s0088 | 100 | 1/4 | 3/4 | 1 | 0 | 0 | 14 | — |
| s0089 | 100 | 1/4 | 3/4 | 1 | 1/2 | 50 | ∅ | — |
| s0090 | 100 | 1/4 | 3/4 | 1 | 1 | 100 | ∅ | — |
| s0091 | 100 | 1/4 | 1 | 0 | 0 | 0 | 25 | 25 |
| s0092 | 100 | 1/4 | 1 | 0 | 1/2 | 50 | ∅ | — |
| s0093 | 100 | 1/4 | 1 | 0 | 1 | 100 | ∅ | — |
| s0094 | 100 | 1/4 | 1 | 1/4 | 0 | 0 | 20 | 20 |
| s0095 | 100 | 1/4 | 1 | 1/4 | 1/2 | 50 | ∅ | — |
| s0096 | 100 | 1/4 | 1 | 1/4 | 1 | 100 | ∅ | — |
| s0097 | 100 | 1/4 | 1 | 1 | 0 | 0 | 12 | — |
| s0098 | 100 | 1/4 | 1 | 1 | 1/2 | 50 | ∅ | — |
| s0099 | 100 | 1/4 | 1 | 1 | 1 | 100 | ∅ | — |
| s0100 | 100 | 1/4 | 5/4 | 0 | 0 | 0 | 20 | 20 |
| s0101 | 100 | 1/4 | 5/4 | 0 | 1/2 | 50 | ∅ | — |
| s0102 | 100 | 1/4 | 5/4 | 0 | 1 | 100 | ∅ | — |
| s0103 | 100 | 1/4 | 5/4 | 1/4 | 0 | 0 | 16 | — |
| s0104 | 100 | 1/4 | 5/4 | 1/4 | 1/2 | 50 | ∅ | — |
| s0105 | 100 | 1/4 | 5/4 | 1/4 | 1 | 100 | ∅ | — |
| s0106 | 100 | 1/4 | 5/4 | 1 | 0 | 0 | 11 | — |
| s0107 | 100 | 1/4 | 5/4 | 1 | 1/2 | 50 | ∅ | — |
| s0108 | 100 | 1/4 | 5/4 | 1 | 1 | 100 | ∅ | — |
| s0109 | 100 | 1/2 | 3/4 | 0 | 0 | 0 | 66 | — |
| s0110 | 100 | 1/2 | 3/4 | 0 | 1/2 | 50 | 16 | — |
| s0111 | 100 | 1/2 | 3/4 | 0 | 1 | 100 | ∅ | — |
| s0112 | 100 | 1/2 | 3/4 | 1/4 | 0 | 0 | 50 | 50 |
| s0113 | 100 | 1/2 | 3/4 | 1/4 | 1/2 | 50 | 0 | 0 |
| s0114 | 100 | 1/2 | 3/4 | 1/4 | 1 | 100 | ∅ | — |
| s0115 | 100 | 1/2 | 3/4 | 1 | 0 | 0 | 28 | — |
| s0116 | 100 | 1/2 | 3/4 | 1 | 1/2 | 50 | ∅ | — |
| s0117 | 100 | 1/2 | 3/4 | 1 | 1 | 100 | ∅ | — |
| s0118 | 100 | 1/2 | 1 | 0 | 0 | 0 | 50 | 50 |
| s0119 | 100 | 1/2 | 1 | 0 | 1/2 | 50 | 0 | 0 |
| s0120 | 100 | 1/2 | 1 | 0 | 1 | 100 | ∅ | — |
| s0121 | 100 | 1/2 | 1 | 1/4 | 0 | 0 | 40 | 40 |
| s0122 | 100 | 1/2 | 1 | 1/4 | 1/2 | 50 | ∅ | — |
| s0123 | 100 | 1/2 | 1 | 1/4 | 1 | 100 | ∅ | — |
| s0124 | 100 | 1/2 | 1 | 1 | 0 | 0 | 25 | 25 |
| s0125 | 100 | 1/2 | 1 | 1 | 1/2 | 50 | ∅ | — |
| s0126 | 100 | 1/2 | 1 | 1 | 1 | 100 | ∅ | — |
| s0127 | 100 | 1/2 | 5/4 | 0 | 0 | 0 | 40 | 40 |
| s0128 | 100 | 1/2 | 5/4 | 0 | 1/2 | 50 | ∅ | — |
| s0129 | 100 | 1/2 | 5/4 | 0 | 1 | 100 | ∅ | — |
| s0130 | 100 | 1/2 | 5/4 | 1/4 | 0 | 0 | 33 | — |
| s0131 | 100 | 1/2 | 5/4 | 1/4 | 1/2 | 50 | ∅ | — |
| s0132 | 100 | 1/2 | 5/4 | 1/4 | 1 | 100 | ∅ | — |
| s0133 | 100 | 1/2 | 5/4 | 1 | 0 | 0 | 22 | — |
| s0134 | 100 | 1/2 | 5/4 | 1 | 1/2 | 50 | ∅ | — |
| s0135 | 100 | 1/2 | 5/4 | 1 | 1 | 100 | ∅ | — |
| s0136 | 100 | 3/4 | 3/4 | 0 | 0 | 0 | 100 | 100 |
| s0137 | 100 | 3/4 | 3/4 | 0 | 1/2 | 50 | 50 | 50 |
| s0138 | 100 | 3/4 | 3/4 | 0 | 1 | 100 | 0 | 0 |
| s0139 | 100 | 3/4 | 3/4 | 1/4 | 0 | 0 | 75 | 75 |
| s0140 | 100 | 3/4 | 3/4 | 1/4 | 1/2 | 50 | 25 | 25 |
| s0141 | 100 | 3/4 | 3/4 | 1/4 | 1 | 100 | ∅ | — |
| s0142 | 100 | 3/4 | 3/4 | 1 | 0 | 0 | 42 | — |
| s0143 | 100 | 3/4 | 3/4 | 1 | 1/2 | 50 | ∅ | — |
| s0144 | 100 | 3/4 | 3/4 | 1 | 1 | 100 | ∅ | — |
| s0145 | 100 | 3/4 | 1 | 0 | 0 | 0 | 75 | 75 |
| s0146 | 100 | 3/4 | 1 | 0 | 1/2 | 50 | 25 | 25 |
| s0147 | 100 | 3/4 | 1 | 0 | 1 | 100 | ∅ | — |
| s0148 | 100 | 3/4 | 1 | 1/4 | 0 | 0 | 60 | 60 |
| s0149 | 100 | 3/4 | 1 | 1/4 | 1/2 | 50 | 10 | 10 |
| s0150 | 100 | 3/4 | 1 | 1/4 | 1 | 100 | ∅ | — |
| s0151 | 100 | 3/4 | 1 | 1 | 0 | 0 | 37 | — |
| s0152 | 100 | 3/4 | 1 | 1 | 1/2 | 50 | ∅ | — |
| s0153 | 100 | 3/4 | 1 | 1 | 1 | 100 | ∅ | — |
| s0154 | 100 | 3/4 | 5/4 | 0 | 0 | 0 | 60 | 60 |
| s0155 | 100 | 3/4 | 5/4 | 0 | 1/2 | 50 | 10 | 10 |
| s0156 | 100 | 3/4 | 5/4 | 0 | 1 | 100 | ∅ | — |
| s0157 | 100 | 3/4 | 5/4 | 1/4 | 0 | 0 | 50 | 50 |
| s0158 | 100 | 3/4 | 5/4 | 1/4 | 1/2 | 50 | 0 | 0 |
| s0159 | 100 | 3/4 | 5/4 | 1/4 | 1 | 100 | ∅ | — |
| s0160 | 100 | 3/4 | 5/4 | 1 | 0 | 0 | 33 | — |
| s0161 | 100 | 3/4 | 5/4 | 1 | 1/2 | 50 | ∅ | — |
| s0162 | 100 | 3/4 | 5/4 | 1 | 1 | 100 | ∅ | — |
Todos os 162 casos; não são livros nem contas reais. As razões monetárias são relativas ao valor de atacado na data da venda, W_s; M=N é uma definição. O R máximo vale apenas para o que cabe nos créditos do componente documentado, com U=0 adotado. ∅ significa que nenhum R cabe; 0 é um máximo válido; — significa que não há ponto de igualdade exata entre 0 e N. Os códigos dos casos identificam os cenários. Não se oferece nenhuma leitura como tarifa, moeda, permissão das regras, reserva segura ou lucro líquido.
Role a tabela para os lados para ver todas as colunas.
| N | W_r / W_s | Coeficiente por R | Intervalo completo de R (inteiros) | Casos fixos representados |
|---|---|---|---|---|
| 10 | 3/4 | -1/4 | 0…10 | 27 |
| 10 | 1 | 0 | 0…10 | 27 |
| 10 | 5/4 | 1/4 | 0…10 | 27 |
| 100 | 3/4 | -1/4 | 0…100 | 27 |
| 100 | 1 | 0 | 0…100 | 27 |
| 100 | 5/4 | 1/4 | 0…100 | 27 |
Todos os casos fixos estão representados. Δ/W_s=R×(W_r/W_s−1); o manuseio do grupo atual e o débito das transações antigas ficam fixos em cada par. Esses intervalos incluem quantidades fora dos subconjuntos que cabem nos créditos, que a tabela dos 162 casos identifica à parte. Diferença zero ou negativa não é cobrança de devolução zero ou negativa.
Role a tabela para os lados para ver todas as colunas.
| N | Casos de parâmetros | Linhas de R (intervalo completo) | Conjuntos vazios | Conjuntos não vazios | Conjuntos não vazios com R máximo = 0 | Casos com igualdade |
|---|---|---|---|---|---|---|
| 10 | 81 | 891 | 44 | 37 | 4 | 17 |
| 100 | 81 | 8.181 | 44 | 37 | 4 | 24 |
| Todos | 162 | 9.072 | 88 | 74 | 8 | 41 |
As contagens descrevem apenas esta grade hipotética. Casos não vazios com R máximo=0 e casos com ponto de igualdade são diagnósticos sobrepostos, e não categorias adicionais que se excluam entre si. Igualdade significa saldo exatamente zero em um R inteiro, e não zero por arredondamento na exibição.
Evidências e método
Como calculamos
- Usar o guia oficial da IngramSpark (User Guide), seção Distribution Channel Wholesale Returns, pp. 22–23, e sua explicação pública sobre devoluções apenas para a estrutura das regras, e não para os créditos hipotéticos nem para calibrar tarifas em números.
- Fixar a grade declarada, sem unidade: N=10 ou 100, M=N, e/W_s=1/4,1/2,3/4; W_r/W_s=3/4,1,5/4; H/W_s=0,1/4,1; e L/M=0,1/2,1. Manter todas as 162 combinações.
- Definir C=N×e com um crédito anterior hipotético total na conta, sem subtrair a impressão de novo. Calcular o componente documentado da devolução, W_r+H. U=0 define só este experimento; os ajustes do acerto completo continuam desconhecidos.
- Listar, em cada caso, todo número inteiro R do grupo atual, de 0 a N. Aplicar o limite declarado à parte para as transações antigas, L≤M, sem tomar as vendas do mês atual como denominador correspondente.
- Calcular os saldos exatos do componente, o maior R inteiro com saldo não negativo, o primeiro R dentro do intervalo que gera saldo negativo e qualquer ponto de igualdade exata. Distinguir um conjunto viável vazio de um conjunto não vazio que contém só R=0.
- Manter Δ(R)=R(W_r−W_s) em todo o intervalo de inteiros, com manuseio e débito das transações antigas fixos. O comparador muda apenas o valor aplicado ao grupo atual e não reavalia os créditos históricos das transações antigas.
- Usar aritmética racional exata e converter para ponto flutuante só na geometria dos gráficos. Não supor uma regra de arredondamento de centavos de nenhum distribuidor, pois ela não foi verificada. Testes sintéticos de limite cobrem crédito ou débito zero, limiares não inteiros, igualdade, tetos do intervalo e conjunto viável vazio por causa das devoluções antigas.
- Manter separados o crédito e o débito na conta, o recebimento físico da devolução, o aviso de elegibilidade, o processamento, o envio e o pagamento bancário. Não se deduz nenhuma taxa observada, calibração em moeda real, previsão de caixa, recomendação de reserva nem valor do estoque entregue.
O que os dados não permitem concluir
- Todos os dados numéricos são razões hipotéticas sem unidade e contagens de transações, e não livros de uma amostra, contas reais de autores, margens, custos ou probabilidades de devolução reais. As contagens de casos da grade não são frequências na população.
- Este é um esgotamento de créditos apenas pelo componente documentado, com U=0 adotado para esse experimento. Créditos ou cobranças adicionais reais, desconhecidos, podem ter qualquer sinal; a cobrança do componente documentado não é um piso das cobranças reais, e o limite não é uma reserva segura nem adequada.
- O crédito anterior total é um dado definido. O fato de incluir as deduções da venda original não verifica reembolsos futuros reais, impostos, taxas de acesso a mercados, encargos de conversão nem outros ajustes do acerto.
- Caber nos créditos do componente não significa devoluções permitidas pelas regras, liquidez disponível, saldo completo da conta, remuneração líquida, lucro econômico líquido ou segurança financeira.
- Os grupos hipotéticos fechados admitem, no máximo, uma devolução com débito no modelo por transação elegível. Os relatórios mensais reais não precisam identificar grupos correspondentes; nenhum denominador de vendas atuais serve para limitar a elegibilidade antiga real, que é desconhecida.
- Os créditos das vendas originais antigas ficam fora do conjunto definido por definição; não se afirma que não existam, que tenham sido gastos ou que estejam indisponíveis. Outros ativos e fontes de recursos não são reconstruídos.
- O estoque entregue, que fica fora desta medida de crédito em conta, não recebe valor zero nem revenda ou condição garantidas. Não decorre daí nenhuma classificação econômica das opções de devolução.
- As razões hipotéticas positivas de H não são tarifas geográficas nem cobranças do período residual Deliver-to-No. Mercado de venda, local de fabricação, destino da devolução e moeda continuam distintos, sem conversão nem calibração numérica de moeda.
- O período residual de elegibilidade, baseado em aviso, descrito na fonte não é prazo de lançamento nem de pagamento. A retenção na opção Deliver pode adiar a cobrança; o estudo não modela nenhuma decisão real de faturamento, duração de retenção ou calendário de dinheiro no banco.
- As estruturas das regras e os materiais das fontes são um retrato datado da consulta. O modelo não afirma que todos os termos futuros das fontes permaneçam iguais, que um exemplo simplificado de uma fonte identifique todas as tarifas, nem que as fórmulas sejam um método inédito.
Fontes originais
- IngramSpark User Guide, v3.3 (24 August 2026), Distribution Channel Wholesale Returns, pp22–23
IngramSpark User Guide, v3.3 (24 de agosto de 2026), Distribution Channel Wholesale Returns, pp. 22–23: define o componente de atacado da devolução, a separação entre preços de venda e de devolução e as diferenças entre elegibilidade e cobrança. É contexto de regras, e não um conjunto de dados observados de contas de autores nem uma calibração numérica de tarifas. https://www.ingramspark.com/hubfs/downloads/user-guide.pdf
Acesso em 31 de outubro de 2026
- IngramSpark, Understanding Book Returns with IngramSpark
IngramSpark, Understanding Book Returns with IngramSpark, de 16 de novembro de 2021: explicação que corrobora as opções de devolução, o valor de atacado na data da devolução e as mudanças de status. A data da consulta não é uma data de vigência de tarifas que se afirme, nem garantia de que os termos futuros continuem iguais. https://www.ingramspark.com/blog/making-your-book-returnable
Acesso em 31 de outubro de 2026
Como citar e reutilizar
Alisson Bento. Devoluções de livros e os créditos que elas podem esgotar. 2026, pesquisa original. https://alissonbento.com/pt/research/book-returns-credit-exhaustion-model/
Fatos das regras públicas da IngramSpark embasam o modelo. Não se alega licença geral de dados abertos nem permissão para redistribuir guias, tabelas, textos, marcas ou identidade visual das fontes. Os downloads contêm dados deliberadamente hipotéticos, cálculos originais e código reproduzível; não contêm livros das fontes nem contas privadas de editoras. Análise original: Alisson Bento. Não há aval da IngramSpark nem recomendação financeira individual.
Correções ou dúvidas editoriais