
Un ejemplar devuelto, dos importes distintos
La devolución de un ejemplar impreso no revierte necesariamente el mismo importe que su venta abonó al editor. El abono anterior puede incluir ya la impresión y otras deducciones. El cargo posterior por la devolución sigue, en cambio, una regla de precio mayorista. Si se tratan los dos importes como intercambiables, se responde a una pregunta contable equivocada. Este estudio examina esa diferencia con un modelo hipotético fijo. No usa cuentas reales de autores, tasas observadas de devolución ni una muestra de libros.
La estructura de las reglas procede de la guía pública de IngramSpark y de su explicación sobre devoluciones. Estas fuentes describen cargos mayoristas calculados con el precio vigente cuando se tramita la devolución, además de distintas formas de manipulación y cambios de elegibilidad. Por eso el modelo separa los datos de la fecha de venta y los de la fecha de devolución. Las fuentes no aportan los abonos hipotéticos que se usan aquí, no determinan una liquidación completa de la cuenta y no demuestran que un libro concreto vaya a devolverse.
La pregunta es deliberadamente más estrecha que decidir si conviene aceptar devoluciones de un libro. Se pregunta cuántas devoluciones modeladas con cargo puede sostener un fondo definido de abonos, y qué ocurre cuando ventas antiguas elegibles consumen ese mismo fondo. El análisis relaciona las fechas de valoración con los límites de los grupos de operaciones. No deduce la demanda, no recomienda una modalidad de devolución y no trata un umbral contable como si fuera dinero disponible en el banco.
Definir el fondo de abonos antes de restar nada
Sea N el número de operaciones iniciales de un grupo hipotético elegible. Sea e el abono previo completo que corresponde a cada operación. El fondo definido es C=N×e. «Completo» importa: las deducciones de la venta original que incluya el dato ya están reflejadas en e. Restar otra vez la impresión cambiaría la pregunta y contaría una deducción dos veces. El modelo no calcula e a partir de un presupuesto de impresión sin verificar ni de un ejemplo simplificado de precio mayorista menos impresión.
Este fondo es un objeto contable definido, no la situación financiera completa del editor. Los abonos de las ventas antiguas quedan fuera de C por construcción. Esa exclusión no demuestra que esos abonos nunca existieran, que se hayan gastado o que el editor no tenga otros recursos. Otra definición del fondo exigiría otros datos de partida. Aquí, mantener la definición fija permite ver con precisión qué cargos consumen los abonos que se miden.
Un importe abonado en cuenta tampoco es necesariamente dinero ya recibido. El reconocimiento contable, el vencimiento de un pago y el ingreso en el banco son hechos distintos. Los cálculos no reconstruyen un calendario de pagos, saldos mínimos, gastos de conversión ni costes de financiación. Su resultado indica si los cargos indicados caben en C según los supuestos del modelo, es decir, si son viables respecto a los abonos del componente. No es una prueba de liquidez. Tampoco dice que una devolución esté permitida por las reglas ni que sea financieramente segura.
El diseño hipotético completo
El diseño fija N en 10 o en 100 operaciones y declara un inventario aparte de operaciones antiguas elegibles, M, igual a N. El abono previo e equivale a un cuarto, a la mitad o a tres cuartos del valor mayorista en la fecha de venta, W_s. El valor mayorista en la fecha de devolución, W_r, equivale a tres cuartos, a una vez o a cinco cuartos de W_s. Los gastos de manipulación, H, son cero, un cuarto de W_s o un W_s entero. Son datos contrafactuales sin unidad monetaria, no márgenes, descuentos ni cargos comerciales observados.
Las devoluciones antiguas con cargo, L, se fijan en cero, en la mitad de M o en todo M. Se conservan todas las combinaciones, lo que da 162 casos. En cada caso se evalúa cada número entero de devoluciones del grupo actual, R, desde cero hasta N. Resultan 9.072 filas de detalle. No se eligió ningún número de devoluciones por dar un ejemplo atractivo. El archivo con todo el dominio conserva los saldos negativos, las igualdades exactas y los valores que quedan fuera del subconjunto viable, que se identifica por separado.
Normalizar W_s a una unidad monetaria simbólica permite leer las relaciones sin asignar una moneda. No convierte las proporciones de H en tarifas de Estados Unidos, de Canadá o internacionales, y tampoco indica dónde se imprimió un ejemplar. En concreto, un H positivo no es un cargo asignado al cambio de Deliver a No. Los datos hipotéticos y la exigencia de una unidad común forman parte del modelo. No sustituyen las condiciones que se apliquen a un editor concreto.
Separar la parte documentada del cargo de la liquidación completa
La parte documentada del cargo por devolución es D_doc=W_r+H. El experimento numérico fija en cero un ajuste adicional, U, solo para definir esta medida parcial. En una expresión más completa de la liquidación, el cargo sería D_doc+U. U sigue sin identificarse: puede representar cargos o abonos adicionales y puede ser positivo o negativo. El cero del experimento no afirma que no existan impuestos, otras comisiones o reembolsos.
Esta distinción descarta una interpretación tentadora. El cargo documentado no es automáticamente un mínimo de los cargos reales. Su frontera de abonos tampoco es una reserva suficiente ni una estimación prudente de pérdidas. Un ajuste positivo podría consumir más abono y uno negativo podría consumir menos. Sin información fiable sobre esos ajustes, no se puede afirmar ninguna de las dos direcciones. Del mismo modo, un abono previo hipotético completo no determina los ajustes futuros de las devoluciones solo porque pertenezcan al mismo título.
La medida excluye además el valor económico de cualquier ejemplar físico devuelto al editor. Que ese inventario quede fuera del cálculo de abonos no significa que valga cero. El modelo tampoco supone que se pueda revender, que llegue en buen estado ni que recupere un importe concreto. Comparar los cargos documentados con abonos y unidades constantes no es, por tanto, una clasificación de las ventajas económicas de recibir la devolución frente a destruirla.
Un conjunto vacío no es un límite de cero
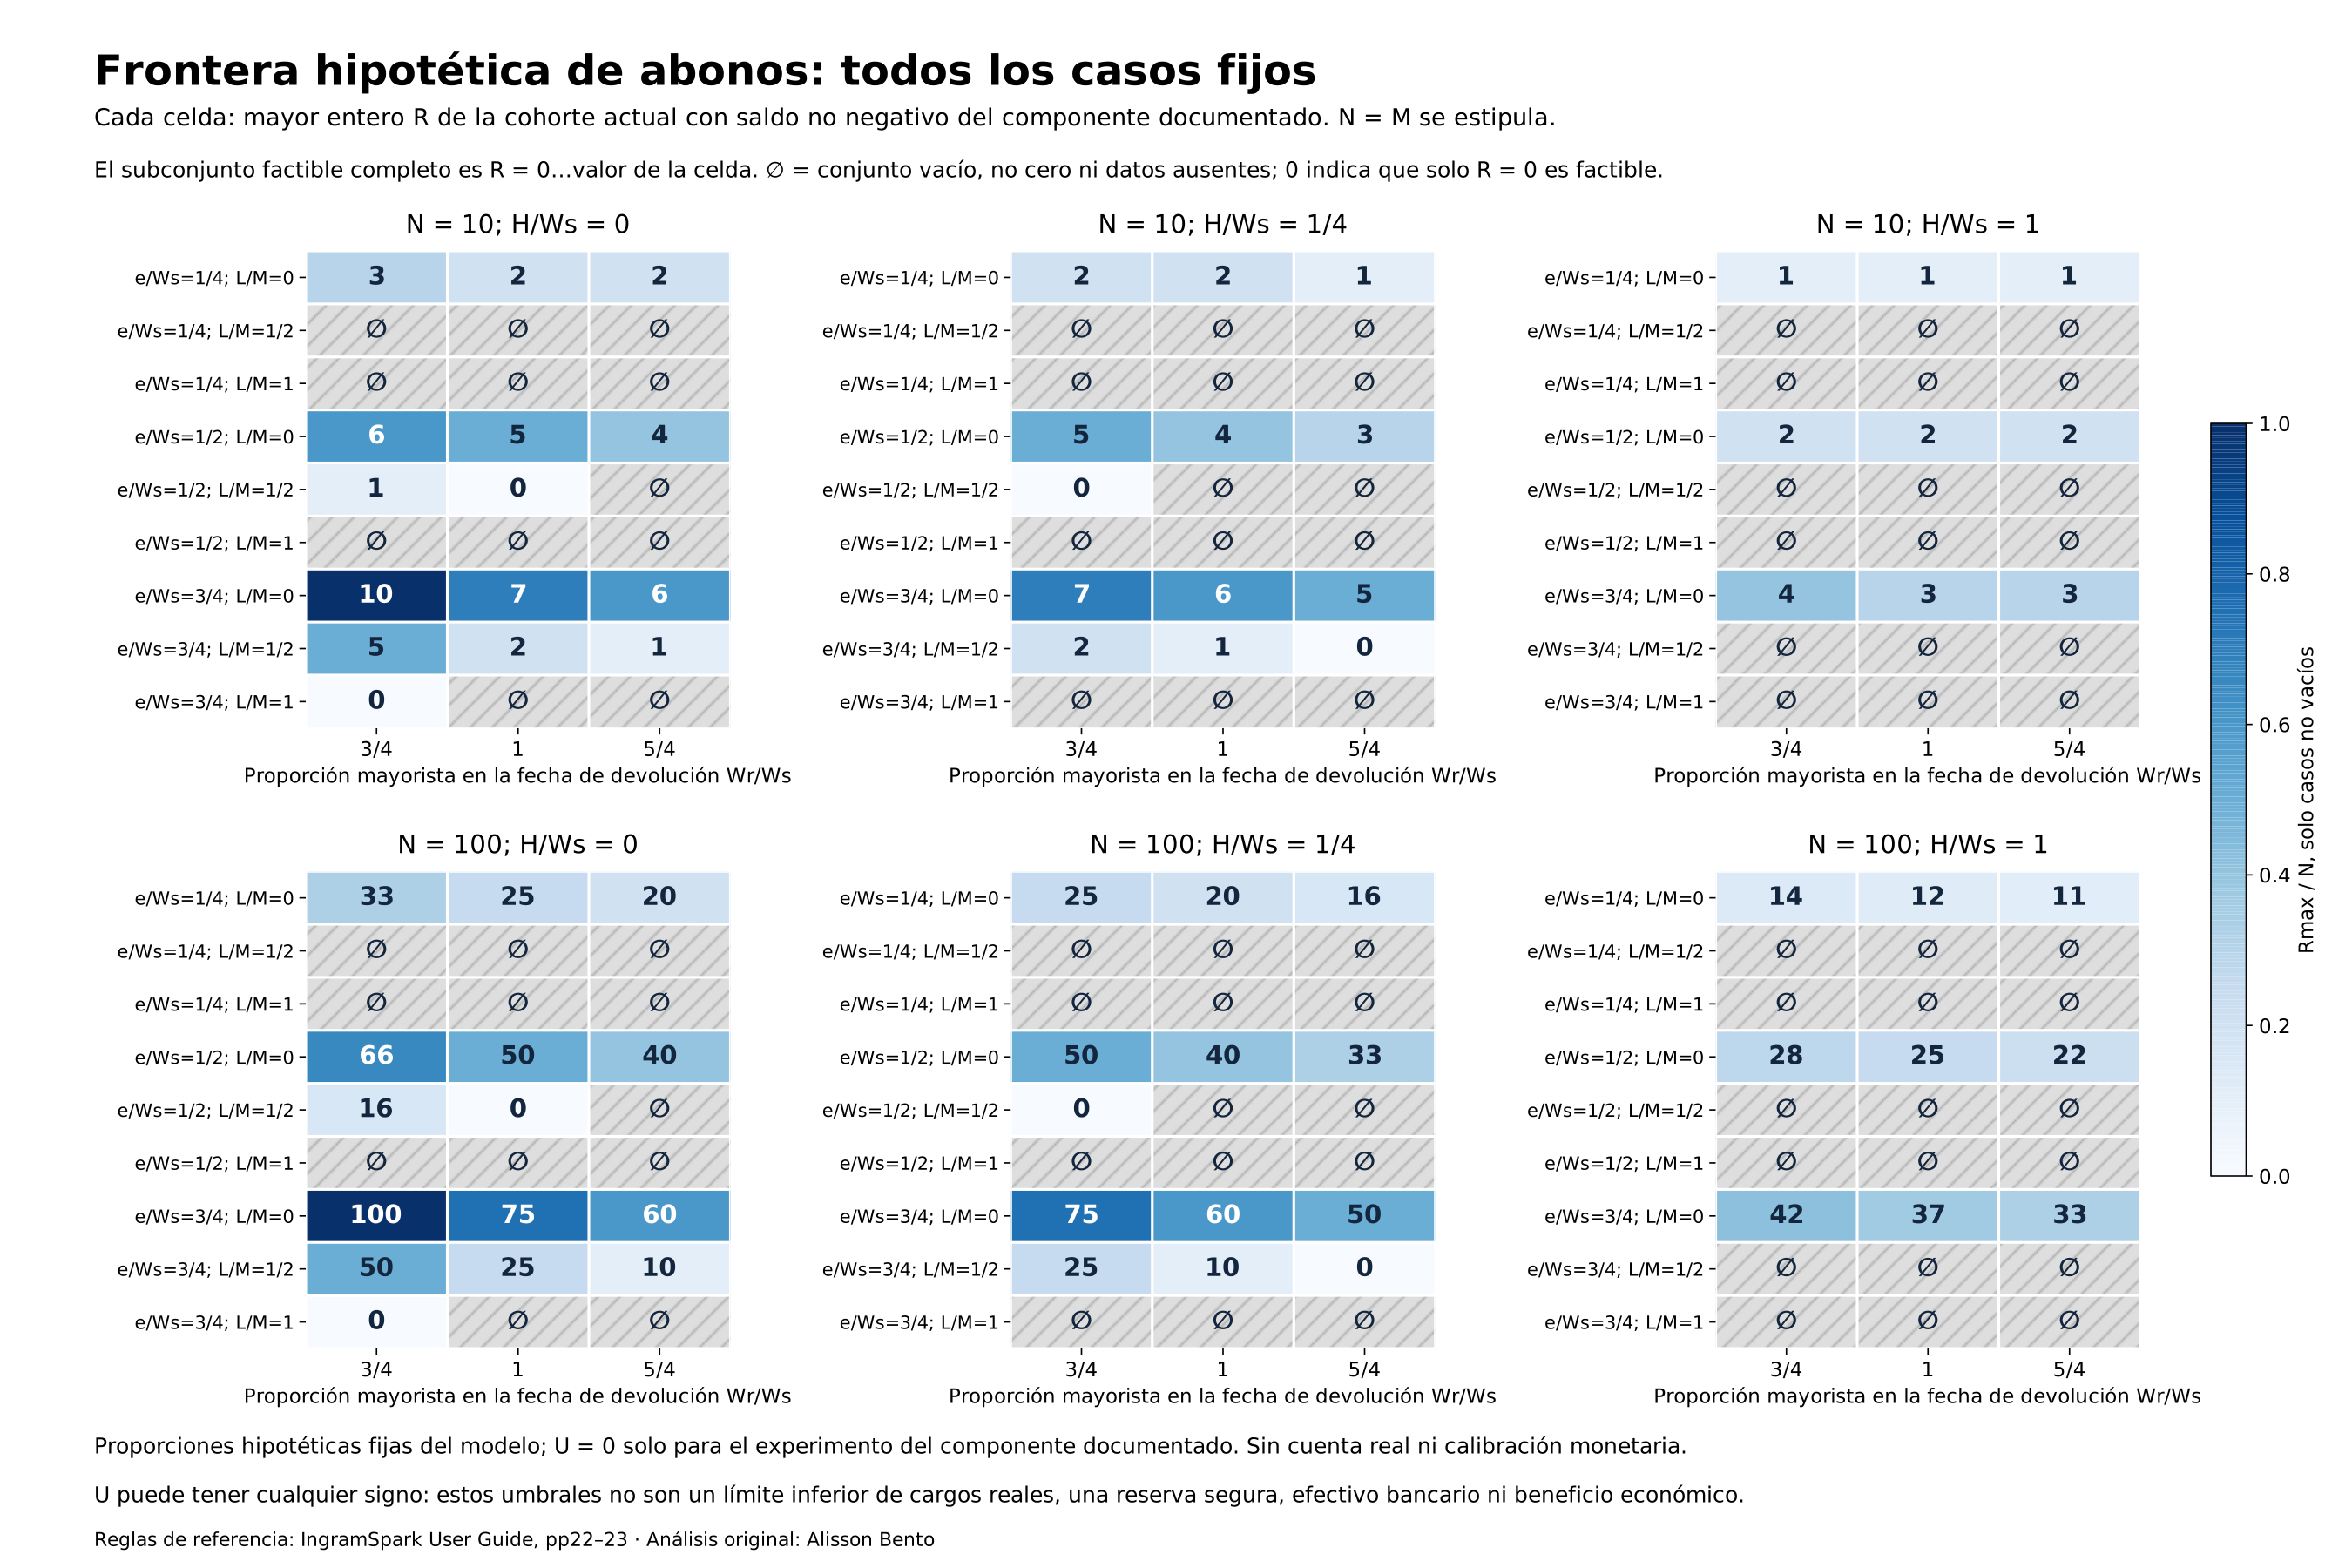
En un caso fijo, el saldo modelado después de los cargos actuales y antiguos es B(R)=C−L×D_doc−R×D_doc. Si el cargo por devolución es positivo y el abono que queda tras los cargos antiguos no es negativo, el mayor R entero admitido es el menor entre N y la parte entera de ese remanente dividido entre D_doc. Tomar la parte entera es esencial: una fracción de devolución disponible no es una operación completa más.
Si los cargos antiguos ya superan C, ni siquiera R=0 cumple la condición de saldo no negativo. El conjunto de valores viables está entonces vacío. Eso es distinto de un máximo válido de cero, en el que R=0 cumple la condición pero la siguiente devolución completa no. La figura de la frontera marca los conjuntos vacíos con ∅ sobre fondo rayado y los máximos reales de cero con un 0. Ninguna de las dos situaciones es un dato ausente ni un caso omitido.
En este diseño deliberadamente fijo, 88 casos tienen un conjunto viable vacío y 74 no lo tienen. De estos últimos, ocho admiten solo R=0. Son recuentos del diseño, no frecuencias entre editores ni probabilidades de dificultades financieras. Las tablas adjuntas conservan la clasificación completa, con la información sobre igualdad. No conviene convertir el número de casos construidos de una categoría en una afirmación sobre la frecuencia de esa situación fuera del modelo.
Qué compara realmente la comparación entre dos fechas
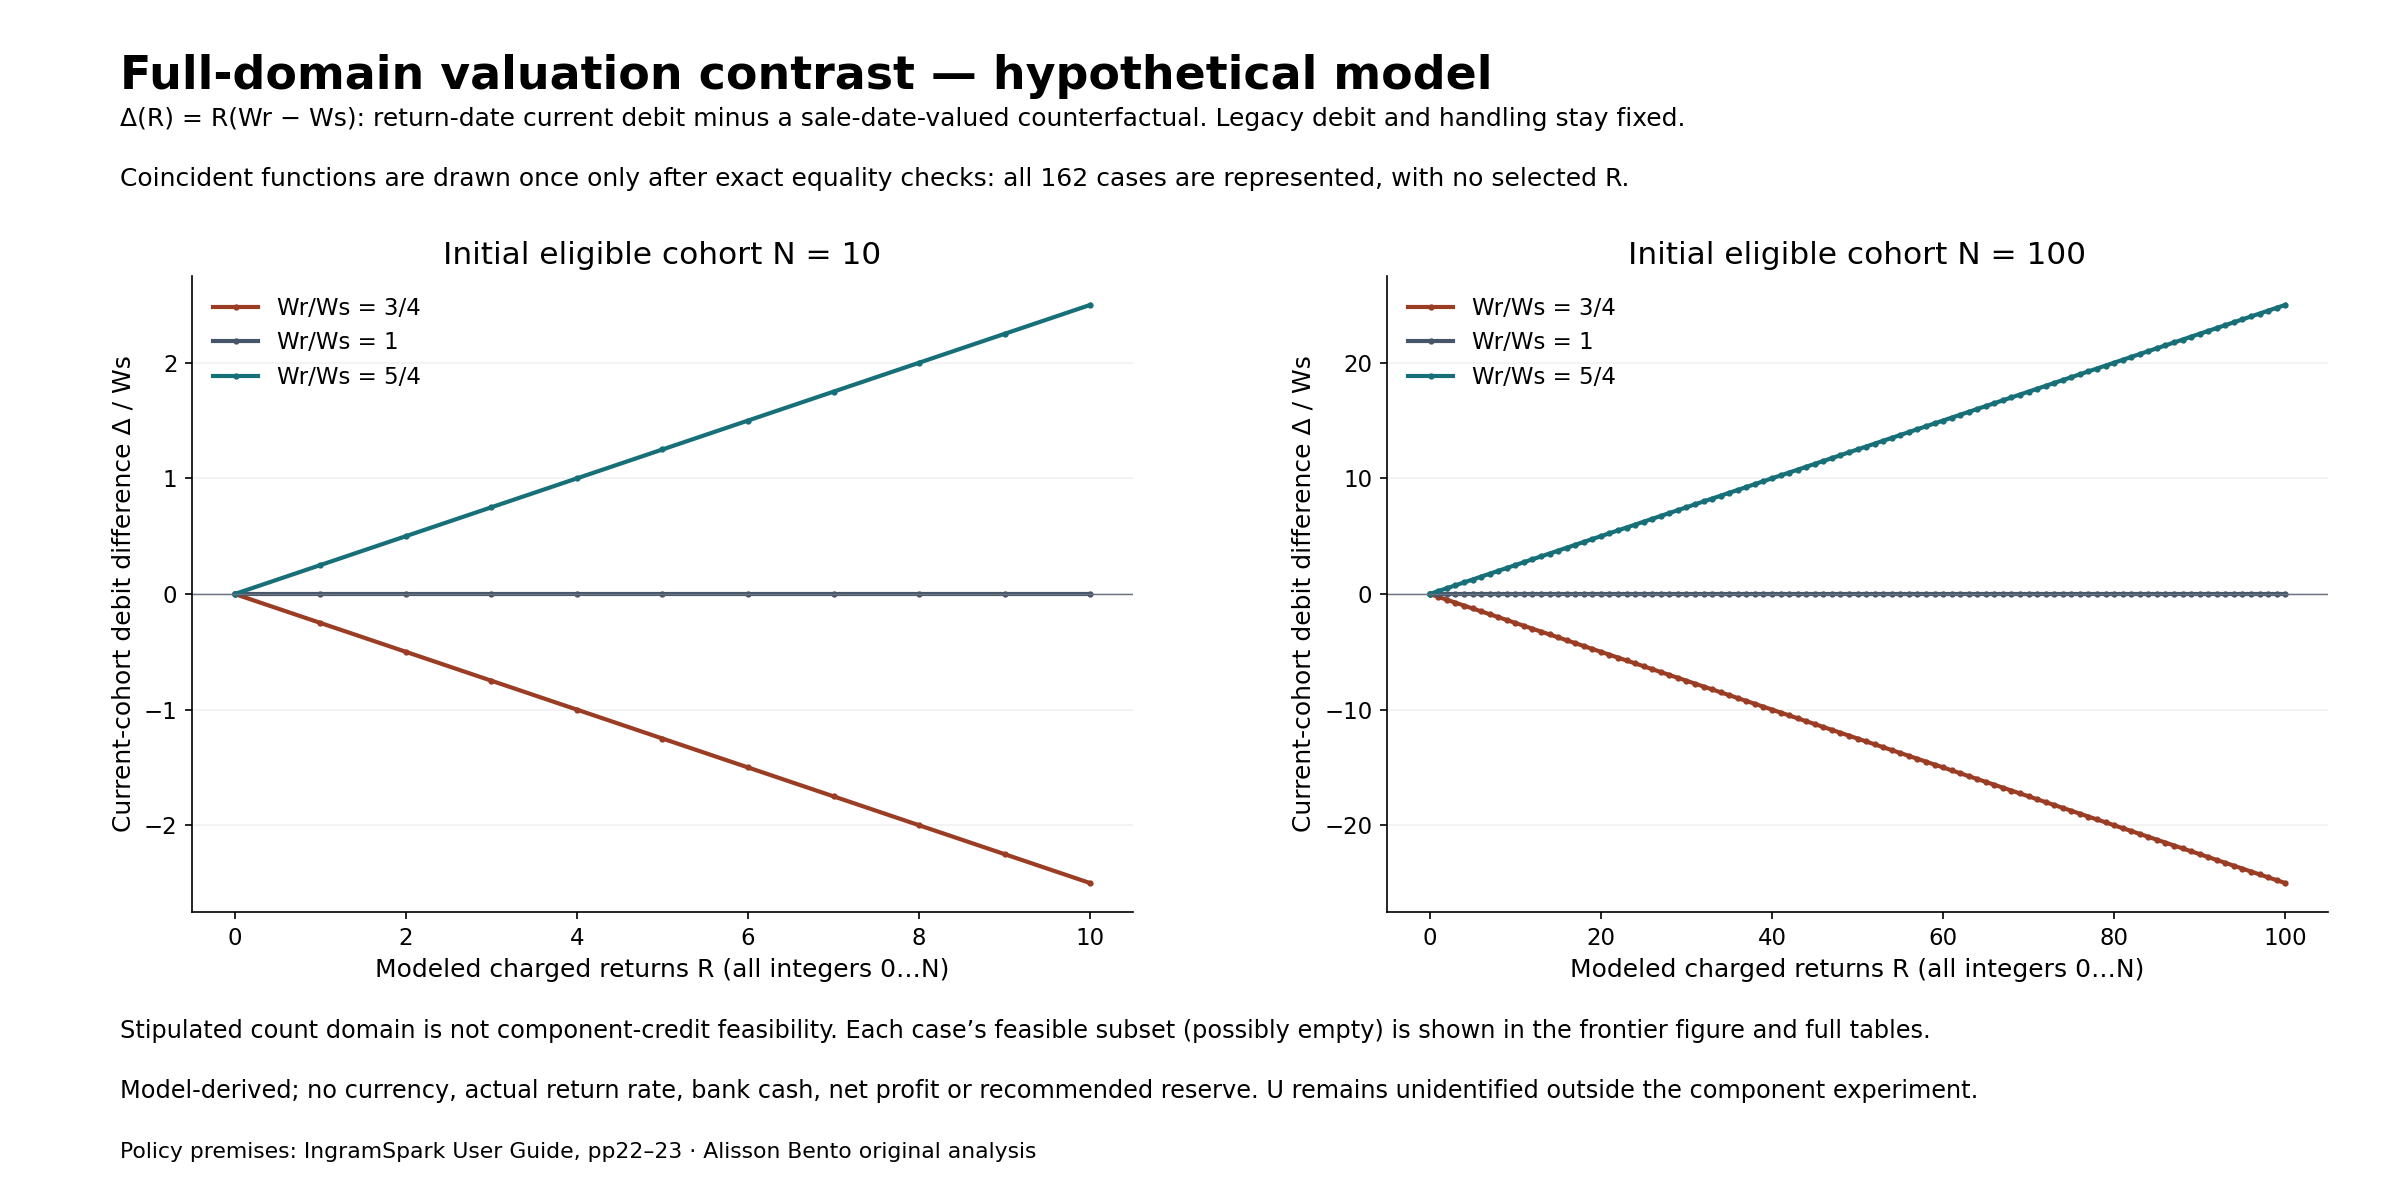
La comparación por pares aísla el grupo actual. Un lado carga sus R devoluciones a W_r+H. El otro, un comparador expresamente hipotético, carga esas mismas devoluciones a W_s+H. Dentro de cada par, los gastos de manipulación y el importe del cargo antiguo se mantienen fijos. La diferencia entre cargos es, por tanto, Δ(R)=R×(W_r−W_s). Es una comparación controlada de valoración. No mide el efecto de un cambio de precio sobre las ventas ni revaloriza todos los abonos históricos.
Un Δ negativo significa que el cargo del grupo actual, valorado en la fecha de devolución, queda por debajo del comparador valorado en la fecha de venta. No significa que la devolución genere un abono ni que haga rentable el libro. Un Δ positivo indica la comparación contraria. No prueba que el proveedor haya añadido una comisión no anunciada. Los dos signos se refieren a la diferencia entre dos cálculos parciales fijados de antemano. El efecto real sobre una liquidación completa sigue sin identificarse mientras se desconozcan otros ajustes o importes relevantes.
La figura de la comparación conserva todos los valores enteros de R para los dos tamaños de grupo. Las funciones idénticas se dibujan una sola vez, tras comprobar que coinciden exactamente. Fijar N y W_r/W_s fija esta función de contraste normalizada, aunque la viabilidad respecto a los abonos siga variando con e, H y L. La figura aparte de la frontera y la tabla completa identifican el subconjunto viable de cada caso. Limitar la línea a los números de devoluciones favorables ocultaría esa diferencia, así que aquí se conservan todos.
Por qué la elegibilidad de las ventas antiguas cambia el denominador
El grupo actual, cerrado, impone a propósito R≤N. Las operaciones antiguas tienen su propio límite declarado, L≤M. Son supuestos sobre el inventario, no consecuencias del total de ventas del mes actual. Un recuento mensual de devoluciones puede incluir operaciones originadas en otros momentos. Dividirlo entre las ventas actuales no da, por sí solo, la probabilidad de devolución de un grupo comparable. Los cambios de elegibilidad de las reglas públicas hacen que esta diferencia importe, pero no revelan el inventario antiguo elegible de un editor real.
Dentro del modelo, los cargos antiguos se restan del fondo definido antes de calcular cuántas devoluciones actuales admite lo que queda. Un título puede tener, por tanto, una frontera no vacía sin devoluciones antiguas y una frontera vacía después de restar las devoluciones antiguas fijadas. Es una consecuencia contable de cómo se define el fondo y de las unidades declaradas. No prueba que las ventas históricas fueran deficitarias. Tampoco establece que un editor real no tenga fondos separados con los que liquidar esos cargos.
La matriz completa de fronteras combina las fracciones de devoluciones antiguas con las proporciones del valor mayorista en la fecha de devolución y de los gastos de manipulación. Así relaciona los dos mecanismos, en lugar de publicar anécdotas sueltas sobre el precio y sobre la elegibilidad. Un cambio de valoración afecta al cargo que se compara con los abonos restantes. El dato de las ventas antiguas cambia qué operaciones anteriores consumen esos abonos. El modelo expone las dos simplificaciones, pero no estima cuánto inventario antiguo existe ni qué probabilidad tiene de devolverse.
Límites en unidades enteras e igualdad exacta
Los dos valores de N no se limitan a cambiar las etiquetas de un porcentaje continuo. Un umbral en unidades enteras avanza por escalones. Con las mismas proporciones, multiplicar el tamaño del grupo cambia cuántas posiciones enteras hay alrededor de un límite fraccionario. Por eso el detalle conserva tanto el saldo exacto como el mayor número entero de devoluciones viable. No presenta un porcentaje redondeado como si fuera una cantidad autorizada.
Se comprueba por separado que el saldo sea exactamente cero y que sea no negativo. Hay 17 casos con un punto de igualdad cuando N=10 y 24 cuando N=100. Los 41 casos juntos señalan límites exactos del modelo, no saldos cercanos a cero que dependan del redondeo al mostrarlos. La igualdad cuenta como saldo no negativo. El número entero siguiente es el primero que da un saldo negativo solo si cae dentro del grupo declarado. No se inventa ninguna operación física más allá de N.
La aritmética exacta con fracciones sostiene esta distinción en todo el cálculo. Proporciones como un cuarto son fracciones en el programa de reproducción, no aproximaciones en coma flotante binaria. El modelo no toma prestada una regla de redondeo a céntimos de ningún proveedor, porque no está verificada. Una comprobación sintética con cargo cero confirma cómo se comporta la fórmula general en los extremos. No es un escenario de mercado añadido a la cuadrícula fija. La cuadrícula fija y cada número de devoluciones del detalle no cambian por estas comprobaciones matemáticas.
Elegibilidad, cargo y pago siguen relojes distintos
La guía de IngramSpark describe un plazo de 180 días de elegibilidad para devoluciones después de avisar a los vendedores de que las condiciones pasan de «con devolución» a «sin devolución». No son simplemente 180 días desde que el autor cambia una opción. La guía también describe que las devoluciones del plazo posterior a Deliver-to-No se tratan como Destroy, y que las compras antiguas pasan a ser elegibles cuando las condiciones pasan de «sin devolución» a «con devolución». Estas disposiciones explican por qué la opción vigente hoy no basta para identificar el conjunto de operaciones históricas pertinente.
La guía permite, además, retener las devoluciones Deliver sin cobrarlas hasta alcanzar una cantidad que compense el envío. Un ejemplar puede, por tanto, llegar físicamente antes de que se cobre. El modelo cuenta las devoluciones con cargo reconocido, no todos los ejemplares que haya en un almacén. Que termine el plazo de elegibilidad no demuestra que se hayan contabilizado todos los cargos, pagado todas las facturas o cerrado todas las obligaciones. No se asigna a ningún escenario una duración numérica de retención ni una fecha de pago bancario.
Estas precisiones sobre los plazos sirven de algo sin convertirse en una previsión de efectivo. Explican por qué el aviso al vendedor, la valoración en la fecha de tramitación, el envío, la compensación mensual y el pago no deben reducirse a una sola fecha. La frontera responde a una pregunta sobre abonos definidos, una vez fijados los cargos modelados. No puede decir a un autor cuándo saldrá dinero de una cuenta, si se emitirá una factura concreta ni cuánto efectivo debe haber disponible un día determinado.
Qué datos tendría que aportar quien lea el estudio
Usar esta estructura en otra situación exigiría, primero, delimitar con claridad el fondo de abonos y el inventario de operaciones. El abono completo tendría que significar lo mismo que las deducciones que ya incluye. Las condiciones mayoristas de la devolución y cualquier gasto de manipulación necesitarían su propio ámbito, bien contrastado. Un ejemplo de una fuente que muestre el valor mayorista y el coste de impresión no verifica, por sí solo, todos los cargos y reembolsos que haría falta conocer para una liquidación completa.
La elegibilidad de las ventas antiguas es un dato que necesita pruebas, no un hueco que se rellene con cero. Si no se puede establecer el inventario elegible o el número de devoluciones con cargo reconocido, la conclusión contable correspondiente sigue siendo desconocida. Lo mismo vale para U y para cualquier intento de asignar una moneda real o una tarifa de manipulación. Este estudio no pide que se usen sus proporciones hipotéticas en lugar de esos hechos. Tampoco pide que se suponga que un número de devoluciones viable en términos matemáticos esté permitido por las reglas.
Las descargas permiten inspeccionar este ejercicio limitado sin ofrecer datos privados de cuentas. Incluyen el diseño fijo, todos los casos, todos los números enteros de devoluciones, las fórmulas exactas y un programa de reproducción que se ejecuta desde una carpeta limpia. Las figuras se calculan a partir de esos archivos. Sus umbrales describen solo el experimento con la parte documentada del cargo. No son límites seguros de devolución, reservas suficientes ni garantías de una compensación neta. Ningún resultado depende de haber elegido, tras el cálculo, un libro real o un ejemplo favorable.
Qué aporta el modelo y dónde termina
El resultado permite separar dos atajos habituales. El abono histórico de una venta no tiene por qué ser igual al cargo mayorista de una devolución posterior. Y las ventas actuales no tienen por qué acotar las devoluciones de operaciones anteriores elegibles. La frontera en unidades enteras muestra cómo se encuentran esas dos cantidades distintas dentro de un único fondo definido de forma expresa. La comparación sobre todo el dominio muestra qué parte procede de cambiar la fecha de valoración, con los demás importes fijados sin cambios. No pretende haber descubierto una identidad contable nueva.
La interpretación depende de que estas definiciones sigan a la vista. Un conjunto vacío no es un límite de cero. Un límite de cero no es una predicción de mercado. Una diferencia negativa no es una devolución rentable. Y un umbral del componente no es un saldo bancario. No se ha asignado valor económico cero al inventario devuelto ni a los abonos antiguos que quedan fuera del fondo definido. Los cargos o abonos adicionales que se desconocen pueden seguir cambiando una liquidación más completa, en uno u otro sentido.
Es, por tanto, un modelo hipotético reproducible, basado en la estructura de unas reglas públicas. No es un estudio empírico de mercado ni cuenta con el respaldo de IngramSpark. No estima el efecto de aceptar devoluciones sobre las ventas, y tampoco recomienda una opción, un precio, un descuento ni una reserva. Su alcance útil es más preciso: muestra qué pueden consumir los cargos documentados con unos supuestos declarados de abonos y elegibilidad. Quedan fuera de la respuesta los hechos de liquidación sin confirmar, la frecuencia real de estas situaciones y las decisiones financieras de cada persona.
Frontera hipotética de abonos: los 162 casos fijos
Los 162 casos fijos · Número de devoluciones modeladas con cargo
Gráfico completo y fuente
Desplaza el gráfico horizontalmente para examinarlo. ↔
Gráfico y valores
Desplaza la tabla horizontalmente para ver todas las columnas.
| Caso | N = M | e / W_s | W_r / W_s | H / W_s | L / M | L | R máximo | R con igualdad |
|---|---|---|---|---|---|---|---|---|
| s0001 | 10 | 1/4 | 3/4 | 0 | 0 | 0 | 3 | — |
| s0002 | 10 | 1/4 | 3/4 | 0 | 1/2 | 5 | ∅ | — |
| s0003 | 10 | 1/4 | 3/4 | 0 | 1 | 10 | ∅ | — |
| s0004 | 10 | 1/4 | 3/4 | 1/4 | 0 | 0 | 2 | — |
| s0005 | 10 | 1/4 | 3/4 | 1/4 | 1/2 | 5 | ∅ | — |
| s0006 | 10 | 1/4 | 3/4 | 1/4 | 1 | 10 | ∅ | — |
| s0007 | 10 | 1/4 | 3/4 | 1 | 0 | 0 | 1 | — |
| s0008 | 10 | 1/4 | 3/4 | 1 | 1/2 | 5 | ∅ | — |
| s0009 | 10 | 1/4 | 3/4 | 1 | 1 | 10 | ∅ | — |
| s0010 | 10 | 1/4 | 1 | 0 | 0 | 0 | 2 | — |
| s0011 | 10 | 1/4 | 1 | 0 | 1/2 | 5 | ∅ | — |
| s0012 | 10 | 1/4 | 1 | 0 | 1 | 10 | ∅ | — |
| s0013 | 10 | 1/4 | 1 | 1/4 | 0 | 0 | 2 | 2 |
| s0014 | 10 | 1/4 | 1 | 1/4 | 1/2 | 5 | ∅ | — |
| s0015 | 10 | 1/4 | 1 | 1/4 | 1 | 10 | ∅ | — |
| s0016 | 10 | 1/4 | 1 | 1 | 0 | 0 | 1 | — |
| s0017 | 10 | 1/4 | 1 | 1 | 1/2 | 5 | ∅ | — |
| s0018 | 10 | 1/4 | 1 | 1 | 1 | 10 | ∅ | — |
| s0019 | 10 | 1/4 | 5/4 | 0 | 0 | 0 | 2 | 2 |
| s0020 | 10 | 1/4 | 5/4 | 0 | 1/2 | 5 | ∅ | — |
| s0021 | 10 | 1/4 | 5/4 | 0 | 1 | 10 | ∅ | — |
| s0022 | 10 | 1/4 | 5/4 | 1/4 | 0 | 0 | 1 | — |
| s0023 | 10 | 1/4 | 5/4 | 1/4 | 1/2 | 5 | ∅ | — |
| s0024 | 10 | 1/4 | 5/4 | 1/4 | 1 | 10 | ∅ | — |
| s0025 | 10 | 1/4 | 5/4 | 1 | 0 | 0 | 1 | — |
| s0026 | 10 | 1/4 | 5/4 | 1 | 1/2 | 5 | ∅ | — |
| s0027 | 10 | 1/4 | 5/4 | 1 | 1 | 10 | ∅ | — |
| s0028 | 10 | 1/2 | 3/4 | 0 | 0 | 0 | 6 | — |
| s0029 | 10 | 1/2 | 3/4 | 0 | 1/2 | 5 | 1 | — |
| s0030 | 10 | 1/2 | 3/4 | 0 | 1 | 10 | ∅ | — |
| s0031 | 10 | 1/2 | 3/4 | 1/4 | 0 | 0 | 5 | 5 |
| s0032 | 10 | 1/2 | 3/4 | 1/4 | 1/2 | 5 | 0 | 0 |
| s0033 | 10 | 1/2 | 3/4 | 1/4 | 1 | 10 | ∅ | — |
| s0034 | 10 | 1/2 | 3/4 | 1 | 0 | 0 | 2 | — |
| s0035 | 10 | 1/2 | 3/4 | 1 | 1/2 | 5 | ∅ | — |
| s0036 | 10 | 1/2 | 3/4 | 1 | 1 | 10 | ∅ | — |
| s0037 | 10 | 1/2 | 1 | 0 | 0 | 0 | 5 | 5 |
| s0038 | 10 | 1/2 | 1 | 0 | 1/2 | 5 | 0 | 0 |
| s0039 | 10 | 1/2 | 1 | 0 | 1 | 10 | ∅ | — |
| s0040 | 10 | 1/2 | 1 | 1/4 | 0 | 0 | 4 | 4 |
| s0041 | 10 | 1/2 | 1 | 1/4 | 1/2 | 5 | ∅ | — |
| s0042 | 10 | 1/2 | 1 | 1/4 | 1 | 10 | ∅ | — |
| s0043 | 10 | 1/2 | 1 | 1 | 0 | 0 | 2 | — |
| s0044 | 10 | 1/2 | 1 | 1 | 1/2 | 5 | ∅ | — |
| s0045 | 10 | 1/2 | 1 | 1 | 1 | 10 | ∅ | — |
| s0046 | 10 | 1/2 | 5/4 | 0 | 0 | 0 | 4 | 4 |
| s0047 | 10 | 1/2 | 5/4 | 0 | 1/2 | 5 | ∅ | — |
| s0048 | 10 | 1/2 | 5/4 | 0 | 1 | 10 | ∅ | — |
| s0049 | 10 | 1/2 | 5/4 | 1/4 | 0 | 0 | 3 | — |
| s0050 | 10 | 1/2 | 5/4 | 1/4 | 1/2 | 5 | ∅ | — |
| s0051 | 10 | 1/2 | 5/4 | 1/4 | 1 | 10 | ∅ | — |
| s0052 | 10 | 1/2 | 5/4 | 1 | 0 | 0 | 2 | — |
| s0053 | 10 | 1/2 | 5/4 | 1 | 1/2 | 5 | ∅ | — |
| s0054 | 10 | 1/2 | 5/4 | 1 | 1 | 10 | ∅ | — |
| s0055 | 10 | 3/4 | 3/4 | 0 | 0 | 0 | 10 | 10 |
| s0056 | 10 | 3/4 | 3/4 | 0 | 1/2 | 5 | 5 | 5 |
| s0057 | 10 | 3/4 | 3/4 | 0 | 1 | 10 | 0 | 0 |
| s0058 | 10 | 3/4 | 3/4 | 1/4 | 0 | 0 | 7 | — |
| s0059 | 10 | 3/4 | 3/4 | 1/4 | 1/2 | 5 | 2 | — |
| s0060 | 10 | 3/4 | 3/4 | 1/4 | 1 | 10 | ∅ | — |
| s0061 | 10 | 3/4 | 3/4 | 1 | 0 | 0 | 4 | — |
| s0062 | 10 | 3/4 | 3/4 | 1 | 1/2 | 5 | ∅ | — |
| s0063 | 10 | 3/4 | 3/4 | 1 | 1 | 10 | ∅ | — |
| s0064 | 10 | 3/4 | 1 | 0 | 0 | 0 | 7 | — |
| s0065 | 10 | 3/4 | 1 | 0 | 1/2 | 5 | 2 | — |
| s0066 | 10 | 3/4 | 1 | 0 | 1 | 10 | ∅ | — |
| s0067 | 10 | 3/4 | 1 | 1/4 | 0 | 0 | 6 | 6 |
| s0068 | 10 | 3/4 | 1 | 1/4 | 1/2 | 5 | 1 | 1 |
| s0069 | 10 | 3/4 | 1 | 1/4 | 1 | 10 | ∅ | — |
| s0070 | 10 | 3/4 | 1 | 1 | 0 | 0 | 3 | — |
| s0071 | 10 | 3/4 | 1 | 1 | 1/2 | 5 | ∅ | — |
| s0072 | 10 | 3/4 | 1 | 1 | 1 | 10 | ∅ | — |
| s0073 | 10 | 3/4 | 5/4 | 0 | 0 | 0 | 6 | 6 |
| s0074 | 10 | 3/4 | 5/4 | 0 | 1/2 | 5 | 1 | 1 |
| s0075 | 10 | 3/4 | 5/4 | 0 | 1 | 10 | ∅ | — |
| s0076 | 10 | 3/4 | 5/4 | 1/4 | 0 | 0 | 5 | 5 |
| s0077 | 10 | 3/4 | 5/4 | 1/4 | 1/2 | 5 | 0 | 0 |
| s0078 | 10 | 3/4 | 5/4 | 1/4 | 1 | 10 | ∅ | — |
| s0079 | 10 | 3/4 | 5/4 | 1 | 0 | 0 | 3 | — |
| s0080 | 10 | 3/4 | 5/4 | 1 | 1/2 | 5 | ∅ | — |
| s0081 | 10 | 3/4 | 5/4 | 1 | 1 | 10 | ∅ | — |
| s0082 | 100 | 1/4 | 3/4 | 0 | 0 | 0 | 33 | — |
| s0083 | 100 | 1/4 | 3/4 | 0 | 1/2 | 50 | ∅ | — |
| s0084 | 100 | 1/4 | 3/4 | 0 | 1 | 100 | ∅ | — |
| s0085 | 100 | 1/4 | 3/4 | 1/4 | 0 | 0 | 25 | 25 |
| s0086 | 100 | 1/4 | 3/4 | 1/4 | 1/2 | 50 | ∅ | — |
| s0087 | 100 | 1/4 | 3/4 | 1/4 | 1 | 100 | ∅ | — |
| s0088 | 100 | 1/4 | 3/4 | 1 | 0 | 0 | 14 | — |
| s0089 | 100 | 1/4 | 3/4 | 1 | 1/2 | 50 | ∅ | — |
| s0090 | 100 | 1/4 | 3/4 | 1 | 1 | 100 | ∅ | — |
| s0091 | 100 | 1/4 | 1 | 0 | 0 | 0 | 25 | 25 |
| s0092 | 100 | 1/4 | 1 | 0 | 1/2 | 50 | ∅ | — |
| s0093 | 100 | 1/4 | 1 | 0 | 1 | 100 | ∅ | — |
| s0094 | 100 | 1/4 | 1 | 1/4 | 0 | 0 | 20 | 20 |
| s0095 | 100 | 1/4 | 1 | 1/4 | 1/2 | 50 | ∅ | — |
| s0096 | 100 | 1/4 | 1 | 1/4 | 1 | 100 | ∅ | — |
| s0097 | 100 | 1/4 | 1 | 1 | 0 | 0 | 12 | — |
| s0098 | 100 | 1/4 | 1 | 1 | 1/2 | 50 | ∅ | — |
| s0099 | 100 | 1/4 | 1 | 1 | 1 | 100 | ∅ | — |
| s0100 | 100 | 1/4 | 5/4 | 0 | 0 | 0 | 20 | 20 |
| s0101 | 100 | 1/4 | 5/4 | 0 | 1/2 | 50 | ∅ | — |
| s0102 | 100 | 1/4 | 5/4 | 0 | 1 | 100 | ∅ | — |
| s0103 | 100 | 1/4 | 5/4 | 1/4 | 0 | 0 | 16 | — |
| s0104 | 100 | 1/4 | 5/4 | 1/4 | 1/2 | 50 | ∅ | — |
| s0105 | 100 | 1/4 | 5/4 | 1/4 | 1 | 100 | ∅ | — |
| s0106 | 100 | 1/4 | 5/4 | 1 | 0 | 0 | 11 | — |
| s0107 | 100 | 1/4 | 5/4 | 1 | 1/2 | 50 | ∅ | — |
| s0108 | 100 | 1/4 | 5/4 | 1 | 1 | 100 | ∅ | — |
| s0109 | 100 | 1/2 | 3/4 | 0 | 0 | 0 | 66 | — |
| s0110 | 100 | 1/2 | 3/4 | 0 | 1/2 | 50 | 16 | — |
| s0111 | 100 | 1/2 | 3/4 | 0 | 1 | 100 | ∅ | — |
| s0112 | 100 | 1/2 | 3/4 | 1/4 | 0 | 0 | 50 | 50 |
| s0113 | 100 | 1/2 | 3/4 | 1/4 | 1/2 | 50 | 0 | 0 |
| s0114 | 100 | 1/2 | 3/4 | 1/4 | 1 | 100 | ∅ | — |
| s0115 | 100 | 1/2 | 3/4 | 1 | 0 | 0 | 28 | — |
| s0116 | 100 | 1/2 | 3/4 | 1 | 1/2 | 50 | ∅ | — |
| s0117 | 100 | 1/2 | 3/4 | 1 | 1 | 100 | ∅ | — |
| s0118 | 100 | 1/2 | 1 | 0 | 0 | 0 | 50 | 50 |
| s0119 | 100 | 1/2 | 1 | 0 | 1/2 | 50 | 0 | 0 |
| s0120 | 100 | 1/2 | 1 | 0 | 1 | 100 | ∅ | — |
| s0121 | 100 | 1/2 | 1 | 1/4 | 0 | 0 | 40 | 40 |
| s0122 | 100 | 1/2 | 1 | 1/4 | 1/2 | 50 | ∅ | — |
| s0123 | 100 | 1/2 | 1 | 1/4 | 1 | 100 | ∅ | — |
| s0124 | 100 | 1/2 | 1 | 1 | 0 | 0 | 25 | 25 |
| s0125 | 100 | 1/2 | 1 | 1 | 1/2 | 50 | ∅ | — |
| s0126 | 100 | 1/2 | 1 | 1 | 1 | 100 | ∅ | — |
| s0127 | 100 | 1/2 | 5/4 | 0 | 0 | 0 | 40 | 40 |
| s0128 | 100 | 1/2 | 5/4 | 0 | 1/2 | 50 | ∅ | — |
| s0129 | 100 | 1/2 | 5/4 | 0 | 1 | 100 | ∅ | — |
| s0130 | 100 | 1/2 | 5/4 | 1/4 | 0 | 0 | 33 | — |
| s0131 | 100 | 1/2 | 5/4 | 1/4 | 1/2 | 50 | ∅ | — |
| s0132 | 100 | 1/2 | 5/4 | 1/4 | 1 | 100 | ∅ | — |
| s0133 | 100 | 1/2 | 5/4 | 1 | 0 | 0 | 22 | — |
| s0134 | 100 | 1/2 | 5/4 | 1 | 1/2 | 50 | ∅ | — |
| s0135 | 100 | 1/2 | 5/4 | 1 | 1 | 100 | ∅ | — |
| s0136 | 100 | 3/4 | 3/4 | 0 | 0 | 0 | 100 | 100 |
| s0137 | 100 | 3/4 | 3/4 | 0 | 1/2 | 50 | 50 | 50 |
| s0138 | 100 | 3/4 | 3/4 | 0 | 1 | 100 | 0 | 0 |
| s0139 | 100 | 3/4 | 3/4 | 1/4 | 0 | 0 | 75 | 75 |
| s0140 | 100 | 3/4 | 3/4 | 1/4 | 1/2 | 50 | 25 | 25 |
| s0141 | 100 | 3/4 | 3/4 | 1/4 | 1 | 100 | ∅ | — |
| s0142 | 100 | 3/4 | 3/4 | 1 | 0 | 0 | 42 | — |
| s0143 | 100 | 3/4 | 3/4 | 1 | 1/2 | 50 | ∅ | — |
| s0144 | 100 | 3/4 | 3/4 | 1 | 1 | 100 | ∅ | — |
| s0145 | 100 | 3/4 | 1 | 0 | 0 | 0 | 75 | 75 |
| s0146 | 100 | 3/4 | 1 | 0 | 1/2 | 50 | 25 | 25 |
| s0147 | 100 | 3/4 | 1 | 0 | 1 | 100 | ∅ | — |
| s0148 | 100 | 3/4 | 1 | 1/4 | 0 | 0 | 60 | 60 |
| s0149 | 100 | 3/4 | 1 | 1/4 | 1/2 | 50 | 10 | 10 |
| s0150 | 100 | 3/4 | 1 | 1/4 | 1 | 100 | ∅ | — |
| s0151 | 100 | 3/4 | 1 | 1 | 0 | 0 | 37 | — |
| s0152 | 100 | 3/4 | 1 | 1 | 1/2 | 50 | ∅ | — |
| s0153 | 100 | 3/4 | 1 | 1 | 1 | 100 | ∅ | — |
| s0154 | 100 | 3/4 | 5/4 | 0 | 0 | 0 | 60 | 60 |
| s0155 | 100 | 3/4 | 5/4 | 0 | 1/2 | 50 | 10 | 10 |
| s0156 | 100 | 3/4 | 5/4 | 0 | 1 | 100 | ∅ | — |
| s0157 | 100 | 3/4 | 5/4 | 1/4 | 0 | 0 | 50 | 50 |
| s0158 | 100 | 3/4 | 5/4 | 1/4 | 1/2 | 50 | 0 | 0 |
| s0159 | 100 | 3/4 | 5/4 | 1/4 | 1 | 100 | ∅ | — |
| s0160 | 100 | 3/4 | 5/4 | 1 | 0 | 0 | 33 | — |
| s0161 | 100 | 3/4 | 5/4 | 1 | 1/2 | 50 | ∅ | — |
| s0162 | 100 | 3/4 | 5/4 | 1 | 1 | 100 | ∅ | — |
Los 162 casos, que no son libros ni cuentas observados. Las proporciones monetarias se miden respecto al valor mayorista en la fecha de venta, W_s. Se fija por hipótesis M=N. El máximo R indica solo la viabilidad según los abonos del componente, con U=0 fijado. ∅ significa que ningún R es viable, 0 es un máximo válido y — significa que no hay un punto de igualdad exacta en 0…N. Los códigos de caso identifican escenarios. No se asigna ninguna tarifa, moneda, permiso de las reglas, reserva segura ni beneficio neto.

Comparación de valoración sobre todo el dominio: modelo hipotético
Modelo hipotético · Cada entero R de 0 a N
Gráfico completo y fuente

Desplaza el gráfico horizontalmente para examinarlo. ↔
Gráfico y valores
Desplaza la tabla horizontalmente para ver todas las columnas.
| N | W_r / W_s | Coeficiente por cada R | Dominio entero completo de R | Casos fijos representados |
|---|---|---|---|---|
| 10 | 3/4 | -1/4 | 0…10 | 27 |
| 10 | 1 | 0 | 0…10 | 27 |
| 10 | 5/4 | 1/4 | 0…10 | 27 |
| 100 | 3/4 | -1/4 | 0…100 | 27 |
| 100 | 1 | 0 | 0…100 | 27 |
| 100 | 5/4 | 1/4 | 0…100 | 27 |
Se representan todos los casos fijos. Δ/W_s=R×(W_r/W_s−1). Dentro de cada par, los gastos de manipulación del grupo actual y el cargo antiguo permanecen fijos. Estos dominios incluyen números de devoluciones fuera de los subconjuntos viables según los abonos, que la tabla de los 162 casos identifica por separado. Una diferencia cero o negativa no es un cargo por devolución cero o negativo.

Datos y descargas

Desplaza la tabla horizontalmente para ver todas las columnas.
| Caso | N = M | e / W_s | W_r / W_s | H / W_s | L / M | L | R máximo | R con igualdad |
|---|---|---|---|---|---|---|---|---|
| s0001 | 10 | 1/4 | 3/4 | 0 | 0 | 0 | 3 | — |
| s0002 | 10 | 1/4 | 3/4 | 0 | 1/2 | 5 | ∅ | — |
| s0003 | 10 | 1/4 | 3/4 | 0 | 1 | 10 | ∅ | — |
| s0004 | 10 | 1/4 | 3/4 | 1/4 | 0 | 0 | 2 | — |
| s0005 | 10 | 1/4 | 3/4 | 1/4 | 1/2 | 5 | ∅ | — |
| s0006 | 10 | 1/4 | 3/4 | 1/4 | 1 | 10 | ∅ | — |
| s0007 | 10 | 1/4 | 3/4 | 1 | 0 | 0 | 1 | — |
| s0008 | 10 | 1/4 | 3/4 | 1 | 1/2 | 5 | ∅ | — |
| s0009 | 10 | 1/4 | 3/4 | 1 | 1 | 10 | ∅ | — |
| s0010 | 10 | 1/4 | 1 | 0 | 0 | 0 | 2 | — |
| s0011 | 10 | 1/4 | 1 | 0 | 1/2 | 5 | ∅ | — |
| s0012 | 10 | 1/4 | 1 | 0 | 1 | 10 | ∅ | — |
| s0013 | 10 | 1/4 | 1 | 1/4 | 0 | 0 | 2 | 2 |
| s0014 | 10 | 1/4 | 1 | 1/4 | 1/2 | 5 | ∅ | — |
| s0015 | 10 | 1/4 | 1 | 1/4 | 1 | 10 | ∅ | — |
| s0016 | 10 | 1/4 | 1 | 1 | 0 | 0 | 1 | — |
| s0017 | 10 | 1/4 | 1 | 1 | 1/2 | 5 | ∅ | — |
| s0018 | 10 | 1/4 | 1 | 1 | 1 | 10 | ∅ | — |
| s0019 | 10 | 1/4 | 5/4 | 0 | 0 | 0 | 2 | 2 |
| s0020 | 10 | 1/4 | 5/4 | 0 | 1/2 | 5 | ∅ | — |
| s0021 | 10 | 1/4 | 5/4 | 0 | 1 | 10 | ∅ | — |
| s0022 | 10 | 1/4 | 5/4 | 1/4 | 0 | 0 | 1 | — |
| s0023 | 10 | 1/4 | 5/4 | 1/4 | 1/2 | 5 | ∅ | — |
| s0024 | 10 | 1/4 | 5/4 | 1/4 | 1 | 10 | ∅ | — |
| s0025 | 10 | 1/4 | 5/4 | 1 | 0 | 0 | 1 | — |
| s0026 | 10 | 1/4 | 5/4 | 1 | 1/2 | 5 | ∅ | — |
| s0027 | 10 | 1/4 | 5/4 | 1 | 1 | 10 | ∅ | — |
| s0028 | 10 | 1/2 | 3/4 | 0 | 0 | 0 | 6 | — |
| s0029 | 10 | 1/2 | 3/4 | 0 | 1/2 | 5 | 1 | — |
| s0030 | 10 | 1/2 | 3/4 | 0 | 1 | 10 | ∅ | — |
| s0031 | 10 | 1/2 | 3/4 | 1/4 | 0 | 0 | 5 | 5 |
| s0032 | 10 | 1/2 | 3/4 | 1/4 | 1/2 | 5 | 0 | 0 |
| s0033 | 10 | 1/2 | 3/4 | 1/4 | 1 | 10 | ∅ | — |
| s0034 | 10 | 1/2 | 3/4 | 1 | 0 | 0 | 2 | — |
| s0035 | 10 | 1/2 | 3/4 | 1 | 1/2 | 5 | ∅ | — |
| s0036 | 10 | 1/2 | 3/4 | 1 | 1 | 10 | ∅ | — |
| s0037 | 10 | 1/2 | 1 | 0 | 0 | 0 | 5 | 5 |
| s0038 | 10 | 1/2 | 1 | 0 | 1/2 | 5 | 0 | 0 |
| s0039 | 10 | 1/2 | 1 | 0 | 1 | 10 | ∅ | — |
| s0040 | 10 | 1/2 | 1 | 1/4 | 0 | 0 | 4 | 4 |
| s0041 | 10 | 1/2 | 1 | 1/4 | 1/2 | 5 | ∅ | — |
| s0042 | 10 | 1/2 | 1 | 1/4 | 1 | 10 | ∅ | — |
| s0043 | 10 | 1/2 | 1 | 1 | 0 | 0 | 2 | — |
| s0044 | 10 | 1/2 | 1 | 1 | 1/2 | 5 | ∅ | — |
| s0045 | 10 | 1/2 | 1 | 1 | 1 | 10 | ∅ | — |
| s0046 | 10 | 1/2 | 5/4 | 0 | 0 | 0 | 4 | 4 |
| s0047 | 10 | 1/2 | 5/4 | 0 | 1/2 | 5 | ∅ | — |
| s0048 | 10 | 1/2 | 5/4 | 0 | 1 | 10 | ∅ | — |
| s0049 | 10 | 1/2 | 5/4 | 1/4 | 0 | 0 | 3 | — |
| s0050 | 10 | 1/2 | 5/4 | 1/4 | 1/2 | 5 | ∅ | — |
| s0051 | 10 | 1/2 | 5/4 | 1/4 | 1 | 10 | ∅ | — |
| s0052 | 10 | 1/2 | 5/4 | 1 | 0 | 0 | 2 | — |
| s0053 | 10 | 1/2 | 5/4 | 1 | 1/2 | 5 | ∅ | — |
| s0054 | 10 | 1/2 | 5/4 | 1 | 1 | 10 | ∅ | — |
| s0055 | 10 | 3/4 | 3/4 | 0 | 0 | 0 | 10 | 10 |
| s0056 | 10 | 3/4 | 3/4 | 0 | 1/2 | 5 | 5 | 5 |
| s0057 | 10 | 3/4 | 3/4 | 0 | 1 | 10 | 0 | 0 |
| s0058 | 10 | 3/4 | 3/4 | 1/4 | 0 | 0 | 7 | — |
| s0059 | 10 | 3/4 | 3/4 | 1/4 | 1/2 | 5 | 2 | — |
| s0060 | 10 | 3/4 | 3/4 | 1/4 | 1 | 10 | ∅ | — |
| s0061 | 10 | 3/4 | 3/4 | 1 | 0 | 0 | 4 | — |
| s0062 | 10 | 3/4 | 3/4 | 1 | 1/2 | 5 | ∅ | — |
| s0063 | 10 | 3/4 | 3/4 | 1 | 1 | 10 | ∅ | — |
| s0064 | 10 | 3/4 | 1 | 0 | 0 | 0 | 7 | — |
| s0065 | 10 | 3/4 | 1 | 0 | 1/2 | 5 | 2 | — |
| s0066 | 10 | 3/4 | 1 | 0 | 1 | 10 | ∅ | — |
| s0067 | 10 | 3/4 | 1 | 1/4 | 0 | 0 | 6 | 6 |
| s0068 | 10 | 3/4 | 1 | 1/4 | 1/2 | 5 | 1 | 1 |
| s0069 | 10 | 3/4 | 1 | 1/4 | 1 | 10 | ∅ | — |
| s0070 | 10 | 3/4 | 1 | 1 | 0 | 0 | 3 | — |
| s0071 | 10 | 3/4 | 1 | 1 | 1/2 | 5 | ∅ | — |
| s0072 | 10 | 3/4 | 1 | 1 | 1 | 10 | ∅ | — |
| s0073 | 10 | 3/4 | 5/4 | 0 | 0 | 0 | 6 | 6 |
| s0074 | 10 | 3/4 | 5/4 | 0 | 1/2 | 5 | 1 | 1 |
| s0075 | 10 | 3/4 | 5/4 | 0 | 1 | 10 | ∅ | — |
| s0076 | 10 | 3/4 | 5/4 | 1/4 | 0 | 0 | 5 | 5 |
| s0077 | 10 | 3/4 | 5/4 | 1/4 | 1/2 | 5 | 0 | 0 |
| s0078 | 10 | 3/4 | 5/4 | 1/4 | 1 | 10 | ∅ | — |
| s0079 | 10 | 3/4 | 5/4 | 1 | 0 | 0 | 3 | — |
| s0080 | 10 | 3/4 | 5/4 | 1 | 1/2 | 5 | ∅ | — |
| s0081 | 10 | 3/4 | 5/4 | 1 | 1 | 10 | ∅ | — |
| s0082 | 100 | 1/4 | 3/4 | 0 | 0 | 0 | 33 | — |
| s0083 | 100 | 1/4 | 3/4 | 0 | 1/2 | 50 | ∅ | — |
| s0084 | 100 | 1/4 | 3/4 | 0 | 1 | 100 | ∅ | — |
| s0085 | 100 | 1/4 | 3/4 | 1/4 | 0 | 0 | 25 | 25 |
| s0086 | 100 | 1/4 | 3/4 | 1/4 | 1/2 | 50 | ∅ | — |
| s0087 | 100 | 1/4 | 3/4 | 1/4 | 1 | 100 | ∅ | — |
| s0088 | 100 | 1/4 | 3/4 | 1 | 0 | 0 | 14 | — |
| s0089 | 100 | 1/4 | 3/4 | 1 | 1/2 | 50 | ∅ | — |
| s0090 | 100 | 1/4 | 3/4 | 1 | 1 | 100 | ∅ | — |
| s0091 | 100 | 1/4 | 1 | 0 | 0 | 0 | 25 | 25 |
| s0092 | 100 | 1/4 | 1 | 0 | 1/2 | 50 | ∅ | — |
| s0093 | 100 | 1/4 | 1 | 0 | 1 | 100 | ∅ | — |
| s0094 | 100 | 1/4 | 1 | 1/4 | 0 | 0 | 20 | 20 |
| s0095 | 100 | 1/4 | 1 | 1/4 | 1/2 | 50 | ∅ | — |
| s0096 | 100 | 1/4 | 1 | 1/4 | 1 | 100 | ∅ | — |
| s0097 | 100 | 1/4 | 1 | 1 | 0 | 0 | 12 | — |
| s0098 | 100 | 1/4 | 1 | 1 | 1/2 | 50 | ∅ | — |
| s0099 | 100 | 1/4 | 1 | 1 | 1 | 100 | ∅ | — |
| s0100 | 100 | 1/4 | 5/4 | 0 | 0 | 0 | 20 | 20 |
| s0101 | 100 | 1/4 | 5/4 | 0 | 1/2 | 50 | ∅ | — |
| s0102 | 100 | 1/4 | 5/4 | 0 | 1 | 100 | ∅ | — |
| s0103 | 100 | 1/4 | 5/4 | 1/4 | 0 | 0 | 16 | — |
| s0104 | 100 | 1/4 | 5/4 | 1/4 | 1/2 | 50 | ∅ | — |
| s0105 | 100 | 1/4 | 5/4 | 1/4 | 1 | 100 | ∅ | — |
| s0106 | 100 | 1/4 | 5/4 | 1 | 0 | 0 | 11 | — |
| s0107 | 100 | 1/4 | 5/4 | 1 | 1/2 | 50 | ∅ | — |
| s0108 | 100 | 1/4 | 5/4 | 1 | 1 | 100 | ∅ | — |
| s0109 | 100 | 1/2 | 3/4 | 0 | 0 | 0 | 66 | — |
| s0110 | 100 | 1/2 | 3/4 | 0 | 1/2 | 50 | 16 | — |
| s0111 | 100 | 1/2 | 3/4 | 0 | 1 | 100 | ∅ | — |
| s0112 | 100 | 1/2 | 3/4 | 1/4 | 0 | 0 | 50 | 50 |
| s0113 | 100 | 1/2 | 3/4 | 1/4 | 1/2 | 50 | 0 | 0 |
| s0114 | 100 | 1/2 | 3/4 | 1/4 | 1 | 100 | ∅ | — |
| s0115 | 100 | 1/2 | 3/4 | 1 | 0 | 0 | 28 | — |
| s0116 | 100 | 1/2 | 3/4 | 1 | 1/2 | 50 | ∅ | — |
| s0117 | 100 | 1/2 | 3/4 | 1 | 1 | 100 | ∅ | — |
| s0118 | 100 | 1/2 | 1 | 0 | 0 | 0 | 50 | 50 |
| s0119 | 100 | 1/2 | 1 | 0 | 1/2 | 50 | 0 | 0 |
| s0120 | 100 | 1/2 | 1 | 0 | 1 | 100 | ∅ | — |
| s0121 | 100 | 1/2 | 1 | 1/4 | 0 | 0 | 40 | 40 |
| s0122 | 100 | 1/2 | 1 | 1/4 | 1/2 | 50 | ∅ | — |
| s0123 | 100 | 1/2 | 1 | 1/4 | 1 | 100 | ∅ | — |
| s0124 | 100 | 1/2 | 1 | 1 | 0 | 0 | 25 | 25 |
| s0125 | 100 | 1/2 | 1 | 1 | 1/2 | 50 | ∅ | — |
| s0126 | 100 | 1/2 | 1 | 1 | 1 | 100 | ∅ | — |
| s0127 | 100 | 1/2 | 5/4 | 0 | 0 | 0 | 40 | 40 |
| s0128 | 100 | 1/2 | 5/4 | 0 | 1/2 | 50 | ∅ | — |
| s0129 | 100 | 1/2 | 5/4 | 0 | 1 | 100 | ∅ | — |
| s0130 | 100 | 1/2 | 5/4 | 1/4 | 0 | 0 | 33 | — |
| s0131 | 100 | 1/2 | 5/4 | 1/4 | 1/2 | 50 | ∅ | — |
| s0132 | 100 | 1/2 | 5/4 | 1/4 | 1 | 100 | ∅ | — |
| s0133 | 100 | 1/2 | 5/4 | 1 | 0 | 0 | 22 | — |
| s0134 | 100 | 1/2 | 5/4 | 1 | 1/2 | 50 | ∅ | — |
| s0135 | 100 | 1/2 | 5/4 | 1 | 1 | 100 | ∅ | — |
| s0136 | 100 | 3/4 | 3/4 | 0 | 0 | 0 | 100 | 100 |
| s0137 | 100 | 3/4 | 3/4 | 0 | 1/2 | 50 | 50 | 50 |
| s0138 | 100 | 3/4 | 3/4 | 0 | 1 | 100 | 0 | 0 |
| s0139 | 100 | 3/4 | 3/4 | 1/4 | 0 | 0 | 75 | 75 |
| s0140 | 100 | 3/4 | 3/4 | 1/4 | 1/2 | 50 | 25 | 25 |
| s0141 | 100 | 3/4 | 3/4 | 1/4 | 1 | 100 | ∅ | — |
| s0142 | 100 | 3/4 | 3/4 | 1 | 0 | 0 | 42 | — |
| s0143 | 100 | 3/4 | 3/4 | 1 | 1/2 | 50 | ∅ | — |
| s0144 | 100 | 3/4 | 3/4 | 1 | 1 | 100 | ∅ | — |
| s0145 | 100 | 3/4 | 1 | 0 | 0 | 0 | 75 | 75 |
| s0146 | 100 | 3/4 | 1 | 0 | 1/2 | 50 | 25 | 25 |
| s0147 | 100 | 3/4 | 1 | 0 | 1 | 100 | ∅ | — |
| s0148 | 100 | 3/4 | 1 | 1/4 | 0 | 0 | 60 | 60 |
| s0149 | 100 | 3/4 | 1 | 1/4 | 1/2 | 50 | 10 | 10 |
| s0150 | 100 | 3/4 | 1 | 1/4 | 1 | 100 | ∅ | — |
| s0151 | 100 | 3/4 | 1 | 1 | 0 | 0 | 37 | — |
| s0152 | 100 | 3/4 | 1 | 1 | 1/2 | 50 | ∅ | — |
| s0153 | 100 | 3/4 | 1 | 1 | 1 | 100 | ∅ | — |
| s0154 | 100 | 3/4 | 5/4 | 0 | 0 | 0 | 60 | 60 |
| s0155 | 100 | 3/4 | 5/4 | 0 | 1/2 | 50 | 10 | 10 |
| s0156 | 100 | 3/4 | 5/4 | 0 | 1 | 100 | ∅ | — |
| s0157 | 100 | 3/4 | 5/4 | 1/4 | 0 | 0 | 50 | 50 |
| s0158 | 100 | 3/4 | 5/4 | 1/4 | 1/2 | 50 | 0 | 0 |
| s0159 | 100 | 3/4 | 5/4 | 1/4 | 1 | 100 | ∅ | — |
| s0160 | 100 | 3/4 | 5/4 | 1 | 0 | 0 | 33 | — |
| s0161 | 100 | 3/4 | 5/4 | 1 | 1/2 | 50 | ∅ | — |
| s0162 | 100 | 3/4 | 5/4 | 1 | 1 | 100 | ∅ | — |
Los 162 casos, que no son libros ni cuentas observados. Las proporciones monetarias se miden respecto al valor mayorista en la fecha de venta, W_s. Se fija por hipótesis M=N. El máximo R indica solo la viabilidad según los abonos del componente, con U=0 fijado. ∅ significa que ningún R es viable, 0 es un máximo válido y — significa que no hay un punto de igualdad exacta en 0…N. Los códigos de caso identifican escenarios. No se asigna ninguna tarifa, moneda, permiso de las reglas, reserva segura ni beneficio neto.
Desplaza la tabla horizontalmente para ver todas las columnas.
| N | W_r / W_s | Coeficiente por cada R | Dominio entero completo de R | Casos fijos representados |
|---|---|---|---|---|
| 10 | 3/4 | -1/4 | 0…10 | 27 |
| 10 | 1 | 0 | 0…10 | 27 |
| 10 | 5/4 | 1/4 | 0…10 | 27 |
| 100 | 3/4 | -1/4 | 0…100 | 27 |
| 100 | 1 | 0 | 0…100 | 27 |
| 100 | 5/4 | 1/4 | 0…100 | 27 |
Se representan todos los casos fijos. Δ/W_s=R×(W_r/W_s−1). Dentro de cada par, los gastos de manipulación del grupo actual y el cargo antiguo permanecen fijos. Estos dominios incluyen números de devoluciones fuera de los subconjuntos viables según los abonos, que la tabla de los 162 casos identifica por separado. Una diferencia cero o negativa no es un cargo por devolución cero o negativo.
Desplaza la tabla horizontalmente para ver todas las columnas.
| N | Casos | Filas con todos los R | Conjuntos vacíos | Conjuntos no vacíos | No vacíos con R máximo = 0 | Casos con igualdad |
|---|---|---|---|---|---|---|
| 10 | 81 | 891 | 44 | 37 | 4 | 17 |
| 100 | 81 | 8.181 | 44 | 37 | 4 | 24 |
| Todos | 162 | 9.072 | 88 | 74 | 8 | 41 |
Los recuentos describen solo esta cuadrícula hipotética. Los casos no vacíos con R máximo igual a 0 y los casos con igualdad son diagnósticos que se solapan, no categorías adicionales que se excluyan entre sí. Igualdad significa saldo exactamente cero en un R entero, no un cero que resulte del redondeo.
Evidencia y método
Cómo lo calculamos
- Se usa la guía oficial de IngramSpark (Distribution Channel Wholesale Returns, págs. 22–23) y su explicación pública sobre devoluciones solo para la estructura de las reglas. No se usan para los abonos hipotéticos ni para calibrar tarifas numéricas.
- Se fija la cuadrícula declarada, sin unidad monetaria: N=10 o 100, M=N, e/W_s=1/4, 1/2 o 3/4, W_r/W_s=3/4, 1 o 5/4, H/W_s=0, 1/4 o 1, y L/M=0, 1/2 o 1. Se conservan las 162 combinaciones.
- Se define C=N×e con un abono previo hipotético completo, sin restar otra vez la impresión. Se calcula la parte documentada del cargo, W_r+H. U=0 define solo este experimento parcial. Los ajustes de una liquidación completa siguen sin identificarse.
- Para cada caso se enumera cada entero R del grupo actual, de 0 a N. Se aplica el límite de las operaciones antiguas, L≤M, declarado por separado. Las ventas del mes actual no se tratan como denominador comparable del inventario antiguo.
- Se calculan los saldos exactos, el mayor R entero con saldo no negativo, el primer R dentro del dominio que da un saldo negativo y cualquier punto de igualdad exacta. Se distingue el conjunto vacío del conjunto no vacío que contiene solo R=0.
- Se conserva Δ(R)=R(W_r−W_s) en todo el dominio entero, con los gastos de manipulación y el cargo antiguo constantes. El comparador cambia solo la valoración del grupo actual y no revaloriza los abonos históricos antiguos.
- Se usa aritmética exacta con fracciones y solo se pasa a coma flotante para dibujar las figuras. No se supone ninguna regla de redondeo a céntimos de un proveedor que no esté verificada. Las pruebas sintéticas cubren abono o cargo cero, umbrales no enteros, igualdad, topes del dominio y viabilidad vacía de las operaciones antiguas.
- Se mantienen separados el abono y el cargo contables, la recepción física del ejemplar, el aviso de elegibilidad, la tramitación, el envío y el pago bancario. No se deducen tasas empíricas, calibración a una moneda real, previsiones de efectivo, reservas recomendadas ni valoración del inventario devuelto.
Lo que los datos no permiten concluir
- Todos los datos numéricos son proporciones y recuentos de operaciones hipotéticos, sin unidad monetaria. No son libros muestreados, cuentas reales de autores, márgenes, costes ni probabilidades de devolución reales. Los recuentos de casos de la cuadrícula no son frecuencias en una población.
- El estudio mide cuánto agotan los abonos la parte documentada del cargo, con U=0 fijado solo para ese experimento. Los abonos o cargos adicionales reales, que se desconocen, pueden ser positivos o negativos. El cargo documentado no es un mínimo de los cargos reales y la frontera no es una reserva segura ni suficiente.
- El abono previo completo es un dato definido. Que incluya las deducciones de la venta original no verifica los reembolsos, impuestos, comisiones de acceso al mercado, gastos de conversión u otros ajustes reales de liquidaciones futuras.
- Que un número de devoluciones sea viable según los abonos del componente no significa que las reglas permitan esas devoluciones, que haya liquidez disponible, que se conozca el saldo completo de la cuenta, que haya una compensación neta, un beneficio económico neto o seguridad financiera.
- Los grupos hipotéticos cerrados imponen como máximo una devolución modelada con cargo por operación elegible. Los informes mensuales reales no tienen por qué identificar grupos comparables. Las ventas actuales no se usan como denominador para acotar la elegibilidad antigua real, que se desconoce.
- Los abonos de las ventas antiguas quedan fuera del fondo definido por construcción. No se afirma que no existan, que se hayan gastado o que no estén disponibles. No se reconstruyen otros activos ni otras fuentes de financiación.
- El inventario devuelto que queda fuera de esta medida de abonos no recibe valor cero ni se garantiza que pueda revenderse o que esté en buen estado. De esto no se deduce ninguna clasificación económica de las opciones de devolución.
- Los H hipotéticos positivos no son tarifas geográficas ni cargos del plazo posterior a Deliver-to-No. El mercado de venta, el lugar de impresión, el destino de la devolución y la moneda siguen siendo cosas distintas, sin conversión ni calibración numérica a una moneda.
- El plazo de elegibilidad de la fuente, que cuenta desde el aviso, no es un plazo para contabilizar ni para pagar. La retención de las devoluciones Deliver puede retrasar el cargo. No se modela ninguna decisión real de facturación, ninguna duración de retención ni ningún calendario de efectivo en el banco.
- Las estructuras de reglas y los materiales de las fuentes son una instantánea fechada de la consulta. El modelo no afirma que las condiciones futuras de las fuentes sigan igual, que un ejemplo simplificado de la fuente recoja todas las comisiones ni que las fórmulas sean un método inédito.
Fuentes originales
- IngramSpark User Guide, v3.3 (24 August 2026), Distribution Channel Wholesale Returns, pp22–23
IngramSpark User Guide, v3.3 (24 de agosto de 2026), Distribution Channel Wholesale Returns, págs. 22–23: define la parte mayorista del cargo por devolución, los precios separados de venta y de devolución, y las diferencias entre elegibilidad y cargo. Es contexto de reglas del proveedor, no una base de datos de cuentas reales de autores ni una calibración numérica de tarifas. https://www.ingramspark.com/hubfs/downloads/user-guide.pdf
Consultado 31 de octubre de 2026
- IngramSpark, Understanding Book Returns with IngramSpark
IngramSpark, Understanding Book Returns with IngramSpark, fechado el 16 de noviembre de 2021: explicación que confirma las opciones de devolución, la valoración mayorista en la fecha de tramitación y los cambios de estado. La fecha de consulta no es una fecha de entrada en vigor de tarifas ni garantiza que las condiciones futuras sigan igual. https://www.ingramspark.com/blog/making-your-book-returnable
Consultado 31 de octubre de 2026
Cómo citar y reutilizar
Alisson Bento. Devoluciones de libros y los abonos que pueden agotar. 2026, investigación original. https://alissonbento.com/es/research/book-returns-credit-exhaustion-model/
Los hechos públicos de las reglas de IngramSpark sirven de base al modelo. No se afirma que exista una licencia abierta general ni un permiso para redistribuir guías, tablas, textos, marcas o elementos gráficos de las fuentes. Las descargas contienen datos deliberadamente hipotéticos, cálculos originales y código reproducible. No incluyen libros de las fuentes ni cuentas privadas de editores. Análisis original: Alisson Bento. No se sugiere ningún aval de IngramSpark ni ninguna recomendación financiera individual.
Correcciones o consultas editoriales