
Ein zurückgegebenes Buch, zwei verschiedene Beträge
Wird ein gedrucktes Exemplar zurückgegeben, muss dabei nicht derselbe Betrag zurückgebucht werden, den der ursprüngliche Verkauf dem Verlag gutgeschrieben hat. In der früheren Gutschrift können Druckkosten und andere Abzüge bereits stecken. Die spätere Belastung für die Retoure richtet sich dagegen nach einer Regel für den Großhandelspreis. Wer beide Beträge gleichsetzt, beantwortet deshalb womöglich die falsche Abrechnungsfrage. Diese Studie untersucht den Unterschied an einem festen, hypothetischen Modell. Sie stützt sich weder auf beobachtete Autorenkonten noch auf tatsächliche Retourenquoten oder eine Stichprobe von Büchern.
Die Regeln stammen aus dem öffentlichen User Guide von IngramSpark und aus dessen Erklärung zu Retouren. Dort steht, dass Retouren im Großhandel zu den Preisen belastet werden, die bei der Bearbeitung der Retoure gelten. Außerdem beschreiben die Quellen verschiedene Arten der Abwicklung und Wechsel bei der Rückgabeberechtigung. Deshalb gibt es im Modell getrennte Eingaben für den Zeitpunkt des Verkaufs und den Zeitpunkt der Retoure. Die hier verwendeten hypothetischen Gutschriften liefern die Quellen nicht. Sie belegen auch keine vollständige Kontoabrechnung und nicht, dass ein bestimmtes Buch zurückgegeben wird.
Die Frage ist bewusst enger gefasst als die, ob es sich lohnt, ein Buch rückgabefähig zu machen. Gefragt wird: Wie viele modellierte Retouren, die dem Konto belastet werden, kann ein festgelegtes Guthaben tragen? Und was geschieht, wenn auch berechtigte ältere Verkäufe auf dasselbe Guthaben zugreifen? Die Analyse verbindet dabei den Zeitpunkt der Bewertung mit den Grenzen der Gruppen von Verkäufen. Sie schließt nicht auf die Nachfrage und empfiehlt keine Retourenoption. Eine rechnerische Grenze behandelt sie auch nicht als Geld, das auf dem Bankkonto zur Verfügung steht.
Zuerst das Guthaben festlegen, dann abziehen
N sei die Zahl der ursprünglichen Verkäufe in einer hypothetischen rückgabeberechtigten Gruppe. e sei die frühere Gutschrift, die jedem dieser Verkäufe zugeordnet ist, und zwar nach allen Abzügen. Das festgelegte Guthaben ist dann C=N×e. Dass e die Gutschrift nach allen Abzügen meint, ist wichtig: Was an Abzügen beim ursprünglichen Verkauf in die Eingabe einfließt, steckt bereits in e. Würde man die Druckkosten noch einmal abziehen, änderte sich die Frage, und ein Abzug würde doppelt gezählt. Das Modell schätzt e auch nicht aus einem ungeprüften Druckangebot oder aus dem vereinfachten Beispiel „Großhandelswert minus Druckkosten“.
Dieses Guthaben ist eine festgelegte Rechengröße. Es ist nicht die gesamte finanzielle Lage des Verlags. Gutschriften aus älteren Verkäufen gehören per Definition nicht zu C. Daraus folgt nicht, dass es diese Gutschriften nie gab, dass sie ausgegeben wurden oder dass der Verlag keine anderen Mittel hat. Ein anders abgegrenztes Guthaben bräuchte andere Eingaben. Weil die Definition hier feststeht, lässt sich genau erkennen, welche Belastungen die untersuchten Gutschriften aufzehren.
Ein gutgeschriebener Betrag ist außerdem nicht unbedingt Geld, das schon eingegangen ist. Die Verbuchung auf dem Konto, die Fälligkeit einer Zahlung und die Überweisung selbst sind verschiedene Ereignisse. Die Berechnungen bilden weder einen Zahlungsplan noch Mindestbeträge auf dem Konto, Umrechnungsgebühren oder Finanzierungskosten nach. Ihr Ergebnis ist die Deckung: Passen die angegebenen Belastungen unter den Annahmen des Modells in C hinein? Wenn ja, nennen wir die Retourenzahl „gedeckt“. Das ist weder ein Test der Zahlungsfähigkeit noch eine Aussage, dass eine Retoure nach den Regeln erlaubt oder finanziell sicher wäre.
Der vollständige hypothetische Modellaufbau
Der Modellaufbau legt N auf 10 oder 100 Verkäufe fest. Dazu kommt ein getrennter Bestand M an rückgabeberechtigten älteren Verkäufen, der so groß ist wie N. Die frühere Gutschrift e beträgt ein Viertel, die Hälfte oder drei Viertel des Großhandelswerts W_s zum Zeitpunkt des Verkaufs. Der Großhandelswert W_r zum Zeitpunkt der Bearbeitung der Retoure beträgt drei Viertel von W_s, genau W_s oder fünf Viertel von W_s. Der Abwicklungsanteil H beträgt null, ein Viertel oder ein ganzes W_s. Das sind frei angenommene Größen ohne Einheit. Es sind keine beobachteten Handelsspannen, Rabatte oder Gebühren.
Die belasteten Retouren aus älteren Verkäufen, L, sind auf null, die Hälfte oder alle von M festgelegt. Alle Kombinationen bleiben erhalten. So entstehen 162 Fälle mit jeweils anderen Eingaben. In jedem Fall wird jede ganze Retourenzahl R der aktuellen Gruppe von null bis N durchgerechnet. Das ergibt 9.072 Detailzeilen. Keine Retourenzahl wurde ausgewählt, weil sie ein günstiges Beispiel lieferte. Die Datei mit dem gesamten Bereich enthält auch negative Salden, exakte Gleichheiten und Werte außerhalb der gesondert ausgewiesenen, durch das Guthaben gedeckten Teilmenge.
W_s wird auf eine symbolische Geldeinheit gesetzt. So bleiben die Zusammenhänge lesbar, ohne dass eine Währung festgelegt wird. Die Abwicklungsverhältnisse werden dadurch nicht zu Tarifen in den USA, in Kanada oder international. Sie sagen auch nichts darüber, wo ein Exemplar gedruckt wurde. Insbesondere ist eine Teilgrafik mit positivem H keine Gebühr für den Wechsel von der Option Deliver (Retouren gehen an den Verlag zurück) auf No (nicht rückgabefähig). Die hypothetischen Eingaben und ihre gemeinsame Einheit gehören zum Modell. Sie ersetzen nicht die Bedingungen, die für einen bestimmten Verlag tatsächlich gelten.
Die dokumentierte Belastung von der Gesamtabrechnung trennen
Der dokumentierte Teil der Belastung für eine Retoure ist D_doc=W_r+H. Im Rechenexperiment ist eine zusätzliche Anpassung U auf null gesetzt, und zwar nur, damit dieser Teil für sich berechnet werden kann. Eine vollständigere Abrechnung, die unter bestimmten Bedingungen gilt, würde mit D_doc+U belasten. U ist unbekannt: Es kann für zusätzliche Gebühren oder für zusätzliche Gutschriften stehen und positiv oder negativ sein. Die Null im Rechenexperiment behauptet deshalb nicht, dass es keine Steuern, weiteren Gebühren oder Erstattungen gibt.
Diese Unterscheidung schließt eine naheliegende Deutung aus. Die dokumentierte Belastung ist nicht automatisch eine Untergrenze der tatsächlichen Belastungen. Die daraus errechnete Höchstzahl gedeckter Retouren ist auch keine ausreichende Rücklage und keine vorsichtige Schätzung des Verlusts. Eine positive Anpassung könnte mehr Gutschrift verbrauchen, eine negative weniger. Ohne belastbare Angaben zu diesen Anpassungen steht keine der beiden Richtungen fest. Ebenso legt eine hypothetische frühere Gutschrift nach allen Abzügen nicht fest, welche Anpassungen bei späteren Retouren anfallen, nur weil beides denselben Titel betrifft.
Die Rechnung lässt außerdem den wirtschaftlichen Wert eines Exemplars aus, das an den Verlag zurückgeschickt wird. Dass dieser Wert in einer Gutschriftenrechnung fehlt, heißt nicht, dass der Bestand mit null bewertet wird. Das Modell nimmt auch nicht an, dass sich das Exemplar weiterverkaufen lässt, in verkaufsfähigem Zustand ankommt oder einen bestimmten Erlös bringt. Verglichen werden die dokumentierten Belastungen bei gleichen Gutschriften und gleichen Stückzahlen. Das ist deshalb keine Rangfolge, ob sich Rücksendung oder Vernichtung wirtschaftlich eher lohnt.
Eine leere Menge ist nicht dasselbe wie die Höchstzahl null
Für einen festen Fall lautet der modellierte Saldo nach den Belastungen durch die aktuelle Gruppe und durch ältere Verkäufe B(R)=C−L×D_doc−R×D_doc. Ist die Belastung je Retoure positiv und das Guthaben nach den Belastungen aus älteren Verkäufen nicht negativ, ergibt sich die größte gedeckte ganze Zahl R so: Man teilt das verbleibende Guthaben durch D_doc und rundet ab. Der kleinere Wert aus diesem Ergebnis und N ist die Höchstzahl. Das Abrunden ist wesentlich: Ein Bruchteil einer weiteren Retoure ergibt keine zusätzliche ganze Retoure.
Übersteigen die Belastungen aus älteren Verkäufen schon C, ist selbst bei R=0 der Saldo negativ. Die Menge der gedeckten Retourenzahlen ist dann leer. Das ist etwas anderes als die Höchstzahl null. Bei ihr ist der Saldo für R=0 nicht negativ, mit der nächsten ganzen Retoure der aktuellen Gruppe aber schon. Die Grafik der Höchstzahlen kennzeichnet leere Mengen mit einem schraffierten ∅ und echte Höchstzahlen null mit der Ziffer 0. Keiner der beiden Zustände ist eine fehlende Beobachtung oder ein ausgelassener Fall.
In diesem bewusst festgelegten Aufbau haben 88 Fälle eine leere Menge gedeckter Retourenzahlen und 74 Fälle eine nicht leere. Bei acht davon ist nur R=0 gedeckt. Das sind gezählte Modellfälle. Es sind keine Häufigkeiten unter Verlagen und keine Wahrscheinlichkeiten für finanzielle Schwierigkeiten. Die zugehörigen Tabellen enthalten die vollständige Einteilung, auch die Angaben zur Gleichheit. Aus der Zahl konstruierter Fälle in einer Kategorie lässt sich nicht ableiten, wie oft dieser Zustand außerhalb des Modells vorkommt.
Was der Vergleich zweier Bewertungszeitpunkte genau zeigt
Der Vergleich in Paaren betrachtet nur die aktuelle Gruppe. Auf der einen Seite werden ihre R Retouren mit W_r+H belastet. Auf der anderen Seite steht eine ausdrücklich hypothetische Vergleichsrechnung, die dieselben Retouren mit W_s+H belastet. Der Abwicklungsanteil und die Belastung aus älteren Verkäufen bleiben innerhalb eines Paares gleich. Der Unterschied der Belastungen ist daher Δ(R)=R×(W_r−W_s). Das ist ein kontrollierter Vergleich zweier Bewertungen. Er misst weder, wie eine Preisänderung auf die Verkäufe wirkt, noch bewertet er alle früheren Gutschriften neu.
Ein negatives Δ bedeutet: Die Belastung der aktuellen Gruppe zum Wert bei der Retoure liegt unter der Vergleichsrechnung zum Wert beim Verkauf. Es heißt nicht, dass die Retoure selbst eine Gutschrift erzeugt oder ein Buch rentabel macht. Ein positives Δ bedeutet den umgekehrten Vergleich. Es ist kein Beleg dafür, dass ein Anbieter eine nicht genannte Gebühr aufgeschlagen hat. Beide Vorzeichen beziehen sich auf den Unterschied zwischen zwei angenommenen Rechnungen. Wie sich das auf eine vollständige Abrechnung tatsächlich auswirkt, bleibt offen, solange zusätzliche Anpassungen oder andere wichtige Beträge unbekannt sind.
Die Grafik zum Vergleich zeigt für beide Gruppengrößen alle ganzen Zahlen R. Funktionen, die genau übereinanderliegen, sind nur einmal gezeichnet, nachdem ihre Gleichheit exakt geprüft wurde. Sind N und W_r/W_s festgelegt, steht diese normierte Vergleichsfunktion fest. Ob die Retouren gedeckt sind, hängt dagegen weiter von e, H und L ab. Die getrennte Grafik der Höchstzahlen und die vollständige Tabelle weisen für jeden Fall die gedeckte Teilmenge aus. Würde man die Linie auf günstige Retourenzahlen beschränken, bliebe dieser Unterschied verborgen. Hier bleiben deshalb alle Zahlen verfügbar.
Warum ältere Verkäufe den Nenner verändern
Die aktuelle Gruppe ist geschlossen: Es gilt bewusst R≤N. Für ältere Verkäufe gilt eine eigene, ausdrücklich genannte Grenze, L≤M. Beides sind Annahmen über den Bestand und keine Folgerungen aus den Verkäufen des aktuellen Monats. Die Retouren eines Monats können von Verkäufen aus ganz anderen Zeiträumen stammen. Teilt man sie durch die aktuellen Verkäufe, erhält man daher nicht automatisch eine Rückgabewahrscheinlichkeit für eine passend abgegrenzte Gruppe. Die öffentlich beschriebenen Wechsel bei der Rückgabeberechtigung machen diese Unterscheidung wichtig. Wie viele ältere Verkäufe bei einem bestimmten Verlag tatsächlich rückgabeberechtigt sind, zeigen sie aber nicht.
Im Modell werden die Belastungen aus älteren Verkäufen zuerst vom festgelegten Guthaben abgezogen. Erst danach wird bestimmt, wie viele Retouren der aktuellen Gruppe noch gedeckt sind. Ein Titel kann deshalb ohne ältere Retouren eine nicht leere Menge gedeckter Retourenzahlen haben und nach den angenommenen älteren Retouren eine leere. Das folgt rechnerisch aus der Definition des Guthabens und den festgelegten Stückzahlen. Es beweist nicht, dass frühere Verkäufe unrentabel waren. Es zeigt auch nicht, dass ein tatsächlicher Verlag keine eigenen Mittel hat, aus denen sich diese Belastungen begleichen ließen.
Die vollständige Übersicht der Höchstzahlen zeigt die Anteile älterer Verkäufe neben den Großhandelsverhältnissen bei der Retoure und den Abwicklungsverhältnissen. So werden beide Mechanismen miteinander verbunden, statt getrennte Einzelgeschichten über Preise und Berechtigung zu erzählen. Eine andere Bewertung verändert die Belastung, die mit dem verbleibenden Guthaben verglichen wird. Die Eingabe zu älteren Verkäufen verändert dagegen, welche früheren Verkäufe auf dieses Guthaben zugreifen. Das Modell legt beide Vereinfachungen offen. Es schätzt weder, wie groß der ältere Bestand ist, noch, wie wahrscheinlich dessen Exemplare zurückkommen.
Grenzen bei ganzen Stückzahlen und exakte Gleichheit
Die beiden Werte von N ändern nicht bloß die Beschriftung eines stetigen Prozentsatzes. Eine Schwelle für ganze Stückzahlen verläuft in Stufen. Bei gleichen Verhältnissen ohne Einheit bestimmt die Gruppengröße, wie viele ganze Zahlen in der Nähe einer Grenze liegen, die selbst keine ganze Zahl ist. Die Detailausgabe enthält deshalb den exakten Saldo und die größte gedeckte ganze Retourenzahl. Sie gibt keinen gerundeten Prozentsatz an, der sich fälschlich als praktisch nutzbare Retourenzahl lesen ließe.
Ein Saldo von genau null wird getrennt von einem Saldo geprüft, der lediglich nicht negativ ist. Bei N=10 haben 17 Fälle einen Gleichheitspunkt, an dem der Saldo bei einer ganzen Zahl R genau null ist. Bei N=100 sind es 24 Fälle. Diese 41 Fälle zusammen kennzeichnen exakte Grenzen im Modell. Es sind keine Salden nahe null, die nur wegen gerundeter Anzeige so aussehen. Die Gleichheit zählt zur nicht negativen Seite. Die nächste ganze Zahl ist nur dann die erste Retourenzahl mit negativem Saldo, wenn sie noch in der festgelegten aktuellen Gruppe liegt. Über N hinaus wird kein zusätzlicher Verkauf hinzugedacht.
Diese Unterscheidung wird durchgehend durch exakte Bruchrechnung gestützt. Verhältnisse wie ein Viertel sind im Programm zum Nachrechnen Brüche und keine Näherungen durch binäre Gleitkommazahlen. Das Modell übernimmt keine Regel des Anbieters zum Runden auf Cent, solange diese nicht bestätigt ist. Ein konstruierter Test ohne Belastung prüft, wie sich die allgemeine Formel an ihren Rändern verhält. Er ist aber kein zusätzliches Marktszenario im festen Raster. Das feste Raster und jede einzelne Retourenzahl bleiben durch diese mathematischen Tests unverändert.
Rückgabeberechtigung, Belastung und Zahlung haben verschiedene Zeitpunkte
Der Leitfaden von IngramSpark beschreibt eine Nachlaufzeit von 180 Tagen, in der noch Retouren möglich sind. Sie beginnt nach der Mitteilung an die Händler, wenn ein Titel von rückgabefähig auf nicht rückgabefähig umgestellt wird. Das sind nicht einfach 180 Tage ab dem Moment, in dem Autorinnen oder Autoren eine Einstellung ändern. Der Leitfaden beschreibt außerdem, dass Retouren in der Nachlaufzeit nach einem Wechsel von Deliver auf No wie bei Destroy (Vernichtung) behandelt werden. Hinzu kommt: Ältere Käufe werden rückgabeberechtigt, wenn ein Titel von nicht rückgabefähig auf rückgabefähig umgestellt wird. Diese Regeln zeigen, warum sich aus der heutigen Einstufung eines Titels allein nicht ablesen lässt, welche früheren Verkäufe gemeint sind.
Außerdem erlaubt der Leitfaden, Retouren der Option Deliver zurückzuhalten, ohne sie zu belasten, bis eine wirtschaftlich sinnvolle Versandmenge erreicht ist. Ein Exemplar kann also schon eingetroffen sein, bevor es belastet wird. Das Modell zählt nur erfasste, belastete Retouren und nicht jedes Buch, das in einem Lager liegt. Wenn die Nachlaufzeit endet, heißt das nicht, dass alle Belastungen gebucht, alle Rechnungen bezahlt und alle Verpflichtungen erledigt sind. Keinem Szenario ist eine Dauer für das Zurückhalten oder ein Datum für eine Banküberweisung zugeordnet.
Diese Hinweise zum Zeitablauf sind nützlich, ohne zu einer Prognose der Geldflüsse zu werden. Sie erklären, warum Mitteilung an die Händler, Bewertung bei der Bearbeitung, Versand, monatliche Verrechnung und Zahlung nicht in einem einzigen Zeitpunkt zusammengefasst werden dürfen. Die Höchstzahl beantwortet eine Frage zum festgelegten Guthaben, sobald die modellierten Belastungen feststehen. Sie sagt Autorinnen und Autoren nicht, wann Geld von einem Konto abfließt, ob eine bestimmte Rechnung gestellt wird oder wie viel Geld an einem bestimmten Kalendertag bereitstehen muss.
Was Lesende selbst klären müssten
Wer dieses Vorgehen auf eine eigene Situation übertragen will, braucht zuerst ein klar abgegrenztes Guthaben und einen klar abgegrenzten Bestand an Verkäufen. Die frühere Gutschrift nach allen Abzügen müsste so definiert sein, dass sie zu den bereits enthaltenen Abzügen passt. Für die Großhandelsbedingungen bei Retouren und für einen eventuellen Abwicklungsanteil müsste jeweils geklärt sein, wofür sie gelten. Ein Beispiel aus einer Quelle, das Großhandelswert und Druckkosten zeigt, bestätigt für sich allein noch nicht jede Gebühr und jede Erstattung, die für eine vollständige Abrechnung nötig ist.
Die Rückgabeberechtigung älterer Verkäufe ist eine Eingabe, die einen Beleg braucht. Man darf sie nicht einfach mit null auffüllen. Lässt sich der berechtigte Bestand oder die erfasste Zahl der Retouren nicht feststellen, bleibt die zugehörige Aussage über das Konto unbekannt. Dasselbe gilt für U und für jeden Versuch, eine tatsächliche Währung oder einen Abwicklungstarif festzulegen. Die Studie verlangt nicht, dass ihre hypothetischen Verhältnisse an die Stelle dieser Tatsachen treten. Sie verlangt auch nicht, eine rechnerisch gedeckte Zahl als nach den Regeln des Anbieters zulässig anzusehen.
Die Dateien zum Herunterladen machen diese begrenzte Übung nachprüfbar, ohne private Kontodaten zu enthalten. Sie umfassen den festen Modellaufbau, jeden Fall, alle ganzen Retourenzahlen, die exakten Formeln und ein Programm, mit dem sich alles in einem leeren Ordner nachrechnen lässt. Die Grafiken des Modells sind aus diesen Dateien berechnet. Ihre Grenzwerte beschreiben nur die Rechnung mit der dokumentierten Belastung. Sie sind keine sicheren Retourengrenzen, keine ausreichenden Rücklagen und keine Garantie für eine Nettovergütung. Kein Ergebnis hängt davon ab, dass nach der Berechnung ein reales Buch oder ein günstiges Beispiel ausgewählt wurde.
Was das Modell leistet – und wo es endet
Das Ergebnis ist ein Weg, zwei verbreitete Abkürzungen auseinanderzuhalten. Die frühere Gutschrift für einen Verkauf muss nicht der späteren Belastung für die Retoure im Großhandel entsprechen. Und die aktuellen Verkäufe müssen die Retouren aus früheren berechtigten Verkäufen nicht begrenzen. Die Höchstzahl in ganzen Stücken zeigt, wie diese verschiedenen Größen in einem ausdrücklich festgelegten Guthaben aufeinandertreffen. Der Vergleich über den gesamten Bereich zeigt, welcher Teil allein daher kommt, dass der Bewertungszeitpunkt gewechselt wird, während die übrigen festgelegten Beträge gleich bleiben. Das Modell beansprucht keine neue buchhalterische Formel.
Die Deutung gelingt nur, wenn diese Definitionen sichtbar bleiben. Eine leere Menge ist keine Höchstzahl null. Eine Höchstzahl null ist keine Marktprognose. Ein negativer Vergleichswert ist keine rentable Retoure. Und eine Grenze, die nur die dokumentierte Belastung berücksichtigt, ist kein Kontostand bei der Bank. Zurückgeschickte Exemplare und Gutschriften aus älteren Verkäufen außerhalb des festgelegten Guthabens wurden nicht mit dem wirtschaftlichen Wert null angesetzt. Unbekannte zusätzliche Gutschriften oder Belastungen können eine vollständigere Abrechnung weiterhin in beide Richtungen verändern.
Das Ergebnis ist somit ein nachvollziehbares hypothetisches Modell, das auf öffentlich beschriebenen Regeln aufbaut. Es ist weder eine empirische Marktstudie noch ein von IngramSpark gebilligtes Modell. Es schätzt weder, was die Rückgabefähigkeit für den Verkauf bringt, noch empfiehlt es eine Option, einen Preis, einen Rabatt oder eine Rücklage. Sein Nutzen liegt in einer genau gezogenen Grenze: Es zeigt, was die angegebenen dokumentierten Belastungen unter den festgelegten Annahmen zu Gutschriften und Berechtigung aufzehren können. Nicht geprüfte Tatsachen zur Gesamtabrechnung, die tatsächliche Verbreitung solcher Konstellationen und persönliche finanzielle Entscheidungen bleiben außerhalb der Antwort.
Hypothetische Höchstzahl gedeckter Retouren: alle festen Fälle
Alle 162 festen Fälle · Modellierte belastete Retouren
Vollständige Grafik und Quelle

Diagramm seitlich scrollen, um alle Details zu sehen. ↔
Grafik und Werte
Tabelle seitlich scrollen, um alle Spalten zu sehen.
| Fall | N = M | e / W_s | W_r / W_s | H / W_s | L / M | L | Höchstzahl R | Gleichheitspunkt R |
|---|---|---|---|---|---|---|---|---|
| s0001 | 10 | 1/4 | 3/4 | 0 | 0 | 0 | 3 | — |
| s0002 | 10 | 1/4 | 3/4 | 0 | 1/2 | 5 | ∅ | — |
| s0003 | 10 | 1/4 | 3/4 | 0 | 1 | 10 | ∅ | — |
| s0004 | 10 | 1/4 | 3/4 | 1/4 | 0 | 0 | 2 | — |
| s0005 | 10 | 1/4 | 3/4 | 1/4 | 1/2 | 5 | ∅ | — |
| s0006 | 10 | 1/4 | 3/4 | 1/4 | 1 | 10 | ∅ | — |
| s0007 | 10 | 1/4 | 3/4 | 1 | 0 | 0 | 1 | — |
| s0008 | 10 | 1/4 | 3/4 | 1 | 1/2 | 5 | ∅ | — |
| s0009 | 10 | 1/4 | 3/4 | 1 | 1 | 10 | ∅ | — |
| s0010 | 10 | 1/4 | 1 | 0 | 0 | 0 | 2 | — |
| s0011 | 10 | 1/4 | 1 | 0 | 1/2 | 5 | ∅ | — |
| s0012 | 10 | 1/4 | 1 | 0 | 1 | 10 | ∅ | — |
| s0013 | 10 | 1/4 | 1 | 1/4 | 0 | 0 | 2 | 2 |
| s0014 | 10 | 1/4 | 1 | 1/4 | 1/2 | 5 | ∅ | — |
| s0015 | 10 | 1/4 | 1 | 1/4 | 1 | 10 | ∅ | — |
| s0016 | 10 | 1/4 | 1 | 1 | 0 | 0 | 1 | — |
| s0017 | 10 | 1/4 | 1 | 1 | 1/2 | 5 | ∅ | — |
| s0018 | 10 | 1/4 | 1 | 1 | 1 | 10 | ∅ | — |
| s0019 | 10 | 1/4 | 5/4 | 0 | 0 | 0 | 2 | 2 |
| s0020 | 10 | 1/4 | 5/4 | 0 | 1/2 | 5 | ∅ | — |
| s0021 | 10 | 1/4 | 5/4 | 0 | 1 | 10 | ∅ | — |
| s0022 | 10 | 1/4 | 5/4 | 1/4 | 0 | 0 | 1 | — |
| s0023 | 10 | 1/4 | 5/4 | 1/4 | 1/2 | 5 | ∅ | — |
| s0024 | 10 | 1/4 | 5/4 | 1/4 | 1 | 10 | ∅ | — |
| s0025 | 10 | 1/4 | 5/4 | 1 | 0 | 0 | 1 | — |
| s0026 | 10 | 1/4 | 5/4 | 1 | 1/2 | 5 | ∅ | — |
| s0027 | 10 | 1/4 | 5/4 | 1 | 1 | 10 | ∅ | — |
| s0028 | 10 | 1/2 | 3/4 | 0 | 0 | 0 | 6 | — |
| s0029 | 10 | 1/2 | 3/4 | 0 | 1/2 | 5 | 1 | — |
| s0030 | 10 | 1/2 | 3/4 | 0 | 1 | 10 | ∅ | — |
| s0031 | 10 | 1/2 | 3/4 | 1/4 | 0 | 0 | 5 | 5 |
| s0032 | 10 | 1/2 | 3/4 | 1/4 | 1/2 | 5 | 0 | 0 |
| s0033 | 10 | 1/2 | 3/4 | 1/4 | 1 | 10 | ∅ | — |
| s0034 | 10 | 1/2 | 3/4 | 1 | 0 | 0 | 2 | — |
| s0035 | 10 | 1/2 | 3/4 | 1 | 1/2 | 5 | ∅ | — |
| s0036 | 10 | 1/2 | 3/4 | 1 | 1 | 10 | ∅ | — |
| s0037 | 10 | 1/2 | 1 | 0 | 0 | 0 | 5 | 5 |
| s0038 | 10 | 1/2 | 1 | 0 | 1/2 | 5 | 0 | 0 |
| s0039 | 10 | 1/2 | 1 | 0 | 1 | 10 | ∅ | — |
| s0040 | 10 | 1/2 | 1 | 1/4 | 0 | 0 | 4 | 4 |
| s0041 | 10 | 1/2 | 1 | 1/4 | 1/2 | 5 | ∅ | — |
| s0042 | 10 | 1/2 | 1 | 1/4 | 1 | 10 | ∅ | — |
| s0043 | 10 | 1/2 | 1 | 1 | 0 | 0 | 2 | — |
| s0044 | 10 | 1/2 | 1 | 1 | 1/2 | 5 | ∅ | — |
| s0045 | 10 | 1/2 | 1 | 1 | 1 | 10 | ∅ | — |
| s0046 | 10 | 1/2 | 5/4 | 0 | 0 | 0 | 4 | 4 |
| s0047 | 10 | 1/2 | 5/4 | 0 | 1/2 | 5 | ∅ | — |
| s0048 | 10 | 1/2 | 5/4 | 0 | 1 | 10 | ∅ | — |
| s0049 | 10 | 1/2 | 5/4 | 1/4 | 0 | 0 | 3 | — |
| s0050 | 10 | 1/2 | 5/4 | 1/4 | 1/2 | 5 | ∅ | — |
| s0051 | 10 | 1/2 | 5/4 | 1/4 | 1 | 10 | ∅ | — |
| s0052 | 10 | 1/2 | 5/4 | 1 | 0 | 0 | 2 | — |
| s0053 | 10 | 1/2 | 5/4 | 1 | 1/2 | 5 | ∅ | — |
| s0054 | 10 | 1/2 | 5/4 | 1 | 1 | 10 | ∅ | — |
| s0055 | 10 | 3/4 | 3/4 | 0 | 0 | 0 | 10 | 10 |
| s0056 | 10 | 3/4 | 3/4 | 0 | 1/2 | 5 | 5 | 5 |
| s0057 | 10 | 3/4 | 3/4 | 0 | 1 | 10 | 0 | 0 |
| s0058 | 10 | 3/4 | 3/4 | 1/4 | 0 | 0 | 7 | — |
| s0059 | 10 | 3/4 | 3/4 | 1/4 | 1/2 | 5 | 2 | — |
| s0060 | 10 | 3/4 | 3/4 | 1/4 | 1 | 10 | ∅ | — |
| s0061 | 10 | 3/4 | 3/4 | 1 | 0 | 0 | 4 | — |
| s0062 | 10 | 3/4 | 3/4 | 1 | 1/2 | 5 | ∅ | — |
| s0063 | 10 | 3/4 | 3/4 | 1 | 1 | 10 | ∅ | — |
| s0064 | 10 | 3/4 | 1 | 0 | 0 | 0 | 7 | — |
| s0065 | 10 | 3/4 | 1 | 0 | 1/2 | 5 | 2 | — |
| s0066 | 10 | 3/4 | 1 | 0 | 1 | 10 | ∅ | — |
| s0067 | 10 | 3/4 | 1 | 1/4 | 0 | 0 | 6 | 6 |
| s0068 | 10 | 3/4 | 1 | 1/4 | 1/2 | 5 | 1 | 1 |
| s0069 | 10 | 3/4 | 1 | 1/4 | 1 | 10 | ∅ | — |
| s0070 | 10 | 3/4 | 1 | 1 | 0 | 0 | 3 | — |
| s0071 | 10 | 3/4 | 1 | 1 | 1/2 | 5 | ∅ | — |
| s0072 | 10 | 3/4 | 1 | 1 | 1 | 10 | ∅ | — |
| s0073 | 10 | 3/4 | 5/4 | 0 | 0 | 0 | 6 | 6 |
| s0074 | 10 | 3/4 | 5/4 | 0 | 1/2 | 5 | 1 | 1 |
| s0075 | 10 | 3/4 | 5/4 | 0 | 1 | 10 | ∅ | — |
| s0076 | 10 | 3/4 | 5/4 | 1/4 | 0 | 0 | 5 | 5 |
| s0077 | 10 | 3/4 | 5/4 | 1/4 | 1/2 | 5 | 0 | 0 |
| s0078 | 10 | 3/4 | 5/4 | 1/4 | 1 | 10 | ∅ | — |
| s0079 | 10 | 3/4 | 5/4 | 1 | 0 | 0 | 3 | — |
| s0080 | 10 | 3/4 | 5/4 | 1 | 1/2 | 5 | ∅ | — |
| s0081 | 10 | 3/4 | 5/4 | 1 | 1 | 10 | ∅ | — |
| s0082 | 100 | 1/4 | 3/4 | 0 | 0 | 0 | 33 | — |
| s0083 | 100 | 1/4 | 3/4 | 0 | 1/2 | 50 | ∅ | — |
| s0084 | 100 | 1/4 | 3/4 | 0 | 1 | 100 | ∅ | — |
| s0085 | 100 | 1/4 | 3/4 | 1/4 | 0 | 0 | 25 | 25 |
| s0086 | 100 | 1/4 | 3/4 | 1/4 | 1/2 | 50 | ∅ | — |
| s0087 | 100 | 1/4 | 3/4 | 1/4 | 1 | 100 | ∅ | — |
| s0088 | 100 | 1/4 | 3/4 | 1 | 0 | 0 | 14 | — |
| s0089 | 100 | 1/4 | 3/4 | 1 | 1/2 | 50 | ∅ | — |
| s0090 | 100 | 1/4 | 3/4 | 1 | 1 | 100 | ∅ | — |
| s0091 | 100 | 1/4 | 1 | 0 | 0 | 0 | 25 | 25 |
| s0092 | 100 | 1/4 | 1 | 0 | 1/2 | 50 | ∅ | — |
| s0093 | 100 | 1/4 | 1 | 0 | 1 | 100 | ∅ | — |
| s0094 | 100 | 1/4 | 1 | 1/4 | 0 | 0 | 20 | 20 |
| s0095 | 100 | 1/4 | 1 | 1/4 | 1/2 | 50 | ∅ | — |
| s0096 | 100 | 1/4 | 1 | 1/4 | 1 | 100 | ∅ | — |
| s0097 | 100 | 1/4 | 1 | 1 | 0 | 0 | 12 | — |
| s0098 | 100 | 1/4 | 1 | 1 | 1/2 | 50 | ∅ | — |
| s0099 | 100 | 1/4 | 1 | 1 | 1 | 100 | ∅ | — |
| s0100 | 100 | 1/4 | 5/4 | 0 | 0 | 0 | 20 | 20 |
| s0101 | 100 | 1/4 | 5/4 | 0 | 1/2 | 50 | ∅ | — |
| s0102 | 100 | 1/4 | 5/4 | 0 | 1 | 100 | ∅ | — |
| s0103 | 100 | 1/4 | 5/4 | 1/4 | 0 | 0 | 16 | — |
| s0104 | 100 | 1/4 | 5/4 | 1/4 | 1/2 | 50 | ∅ | — |
| s0105 | 100 | 1/4 | 5/4 | 1/4 | 1 | 100 | ∅ | — |
| s0106 | 100 | 1/4 | 5/4 | 1 | 0 | 0 | 11 | — |
| s0107 | 100 | 1/4 | 5/4 | 1 | 1/2 | 50 | ∅ | — |
| s0108 | 100 | 1/4 | 5/4 | 1 | 1 | 100 | ∅ | — |
| s0109 | 100 | 1/2 | 3/4 | 0 | 0 | 0 | 66 | — |
| s0110 | 100 | 1/2 | 3/4 | 0 | 1/2 | 50 | 16 | — |
| s0111 | 100 | 1/2 | 3/4 | 0 | 1 | 100 | ∅ | — |
| s0112 | 100 | 1/2 | 3/4 | 1/4 | 0 | 0 | 50 | 50 |
| s0113 | 100 | 1/2 | 3/4 | 1/4 | 1/2 | 50 | 0 | 0 |
| s0114 | 100 | 1/2 | 3/4 | 1/4 | 1 | 100 | ∅ | — |
| s0115 | 100 | 1/2 | 3/4 | 1 | 0 | 0 | 28 | — |
| s0116 | 100 | 1/2 | 3/4 | 1 | 1/2 | 50 | ∅ | — |
| s0117 | 100 | 1/2 | 3/4 | 1 | 1 | 100 | ∅ | — |
| s0118 | 100 | 1/2 | 1 | 0 | 0 | 0 | 50 | 50 |
| s0119 | 100 | 1/2 | 1 | 0 | 1/2 | 50 | 0 | 0 |
| s0120 | 100 | 1/2 | 1 | 0 | 1 | 100 | ∅ | — |
| s0121 | 100 | 1/2 | 1 | 1/4 | 0 | 0 | 40 | 40 |
| s0122 | 100 | 1/2 | 1 | 1/4 | 1/2 | 50 | ∅ | — |
| s0123 | 100 | 1/2 | 1 | 1/4 | 1 | 100 | ∅ | — |
| s0124 | 100 | 1/2 | 1 | 1 | 0 | 0 | 25 | 25 |
| s0125 | 100 | 1/2 | 1 | 1 | 1/2 | 50 | ∅ | — |
| s0126 | 100 | 1/2 | 1 | 1 | 1 | 100 | ∅ | — |
| s0127 | 100 | 1/2 | 5/4 | 0 | 0 | 0 | 40 | 40 |
| s0128 | 100 | 1/2 | 5/4 | 0 | 1/2 | 50 | ∅ | — |
| s0129 | 100 | 1/2 | 5/4 | 0 | 1 | 100 | ∅ | — |
| s0130 | 100 | 1/2 | 5/4 | 1/4 | 0 | 0 | 33 | — |
| s0131 | 100 | 1/2 | 5/4 | 1/4 | 1/2 | 50 | ∅ | — |
| s0132 | 100 | 1/2 | 5/4 | 1/4 | 1 | 100 | ∅ | — |
| s0133 | 100 | 1/2 | 5/4 | 1 | 0 | 0 | 22 | — |
| s0134 | 100 | 1/2 | 5/4 | 1 | 1/2 | 50 | ∅ | — |
| s0135 | 100 | 1/2 | 5/4 | 1 | 1 | 100 | ∅ | — |
| s0136 | 100 | 3/4 | 3/4 | 0 | 0 | 0 | 100 | 100 |
| s0137 | 100 | 3/4 | 3/4 | 0 | 1/2 | 50 | 50 | 50 |
| s0138 | 100 | 3/4 | 3/4 | 0 | 1 | 100 | 0 | 0 |
| s0139 | 100 | 3/4 | 3/4 | 1/4 | 0 | 0 | 75 | 75 |
| s0140 | 100 | 3/4 | 3/4 | 1/4 | 1/2 | 50 | 25 | 25 |
| s0141 | 100 | 3/4 | 3/4 | 1/4 | 1 | 100 | ∅ | — |
| s0142 | 100 | 3/4 | 3/4 | 1 | 0 | 0 | 42 | — |
| s0143 | 100 | 3/4 | 3/4 | 1 | 1/2 | 50 | ∅ | — |
| s0144 | 100 | 3/4 | 3/4 | 1 | 1 | 100 | ∅ | — |
| s0145 | 100 | 3/4 | 1 | 0 | 0 | 0 | 75 | 75 |
| s0146 | 100 | 3/4 | 1 | 0 | 1/2 | 50 | 25 | 25 |
| s0147 | 100 | 3/4 | 1 | 0 | 1 | 100 | ∅ | — |
| s0148 | 100 | 3/4 | 1 | 1/4 | 0 | 0 | 60 | 60 |
| s0149 | 100 | 3/4 | 1 | 1/4 | 1/2 | 50 | 10 | 10 |
| s0150 | 100 | 3/4 | 1 | 1/4 | 1 | 100 | ∅ | — |
| s0151 | 100 | 3/4 | 1 | 1 | 0 | 0 | 37 | — |
| s0152 | 100 | 3/4 | 1 | 1 | 1/2 | 50 | ∅ | — |
| s0153 | 100 | 3/4 | 1 | 1 | 1 | 100 | ∅ | — |
| s0154 | 100 | 3/4 | 5/4 | 0 | 0 | 0 | 60 | 60 |
| s0155 | 100 | 3/4 | 5/4 | 0 | 1/2 | 50 | 10 | 10 |
| s0156 | 100 | 3/4 | 5/4 | 0 | 1 | 100 | ∅ | — |
| s0157 | 100 | 3/4 | 5/4 | 1/4 | 0 | 0 | 50 | 50 |
| s0158 | 100 | 3/4 | 5/4 | 1/4 | 1/2 | 50 | 0 | 0 |
| s0159 | 100 | 3/4 | 5/4 | 1/4 | 1 | 100 | ∅ | — |
| s0160 | 100 | 3/4 | 5/4 | 1 | 0 | 0 | 33 | — |
| s0161 | 100 | 3/4 | 5/4 | 1 | 1/2 | 50 | ∅ | — |
| s0162 | 100 | 3/4 | 5/4 | 1 | 1 | 100 | ∅ | — |
Alle 162 Fälle sind konstruiert; es sind keine beobachteten Bücher oder Konten. Die Geldverhältnisse beziehen sich auf den Großhandelswert W_s beim Verkauf; M=N ist festgelegt. Die Höchstzahl R betrifft nur die Deckung der dokumentierten Belastung bei festgelegtem U=0. ∅ bedeutet: kein gedecktes R. 0 ist eine echte Höchstzahl null. — bedeutet: kein exakter Gleichheitspunkt in 0…N. Die Fall-Kennungen benennen die Szenarien. Die Tabelle erlaubt keinen Schluss auf Tarife, Währung, Erlaubnis nach den Regeln, sichere Rücklage oder Nettogewinn.

Vergleich der beiden Bewertungen über den gesamten Bereich – hypothetisches Modell
Hypothetisches Modell · Jede ganze Zahl R von 0 bis N
Vollständige Grafik und Quelle

Diagramm seitlich scrollen, um alle Details zu sehen. ↔
Grafik und Werte
Tabelle seitlich scrollen, um alle Spalten zu sehen.
| N | W_r / W_s | Faktor je R | Alle ganzen Zahlen R | Vertretene feste Fälle |
|---|---|---|---|---|
| 10 | 3/4 | −1/4 | 0…10 | 27 |
| 10 | 1 | 0 | 0…10 | 27 |
| 10 | 5/4 | 1/4 | 0…10 | 27 |
| 100 | 3/4 | −1/4 | 0…100 | 27 |
| 100 | 1 | 0 | 0…100 | 27 |
| 100 | 5/4 | 1/4 | 0…100 | 27 |
Alle festen Fälle sind vertreten. Δ/W_s=R×(W_r/W_s−1); die Abwicklung der aktuellen Gruppe und die Belastung aus älteren Verkäufen bleiben in jedem Paar gleich. Zu diesen Bereichen gehören auch Zahlen außerhalb der gedeckten Teilmengen. Die Tabelle der 162 Fälle weist diese Teilmengen gesondert aus. Ein Vergleichswert von null oder ein negativer Vergleichswert heißt nicht, dass die Belastung für die Retoure null oder negativ ist.

Daten und Downloads
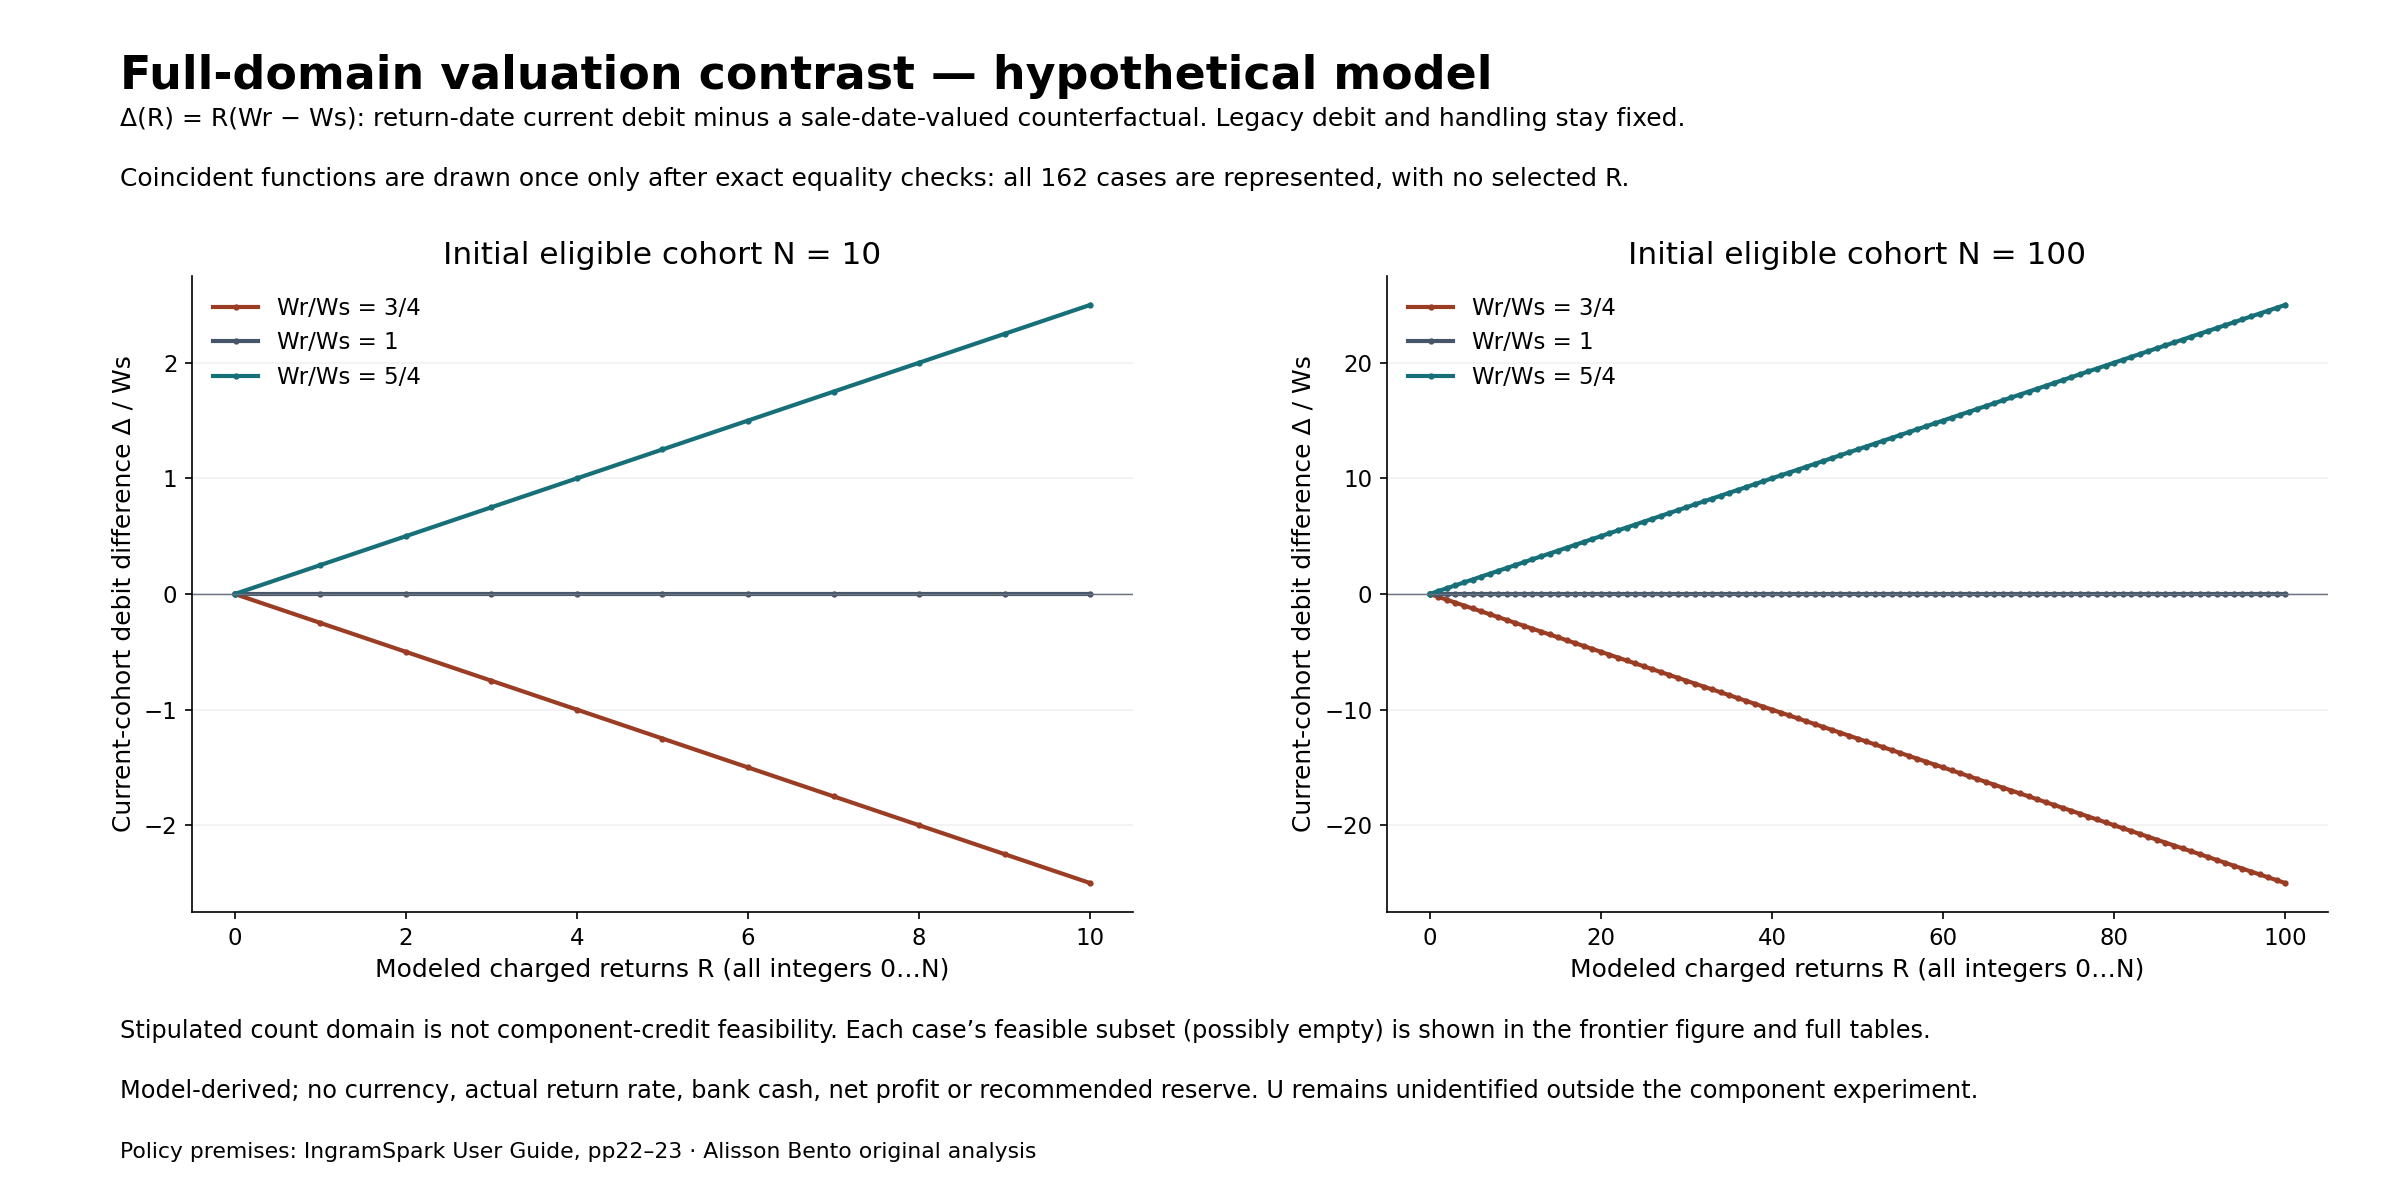

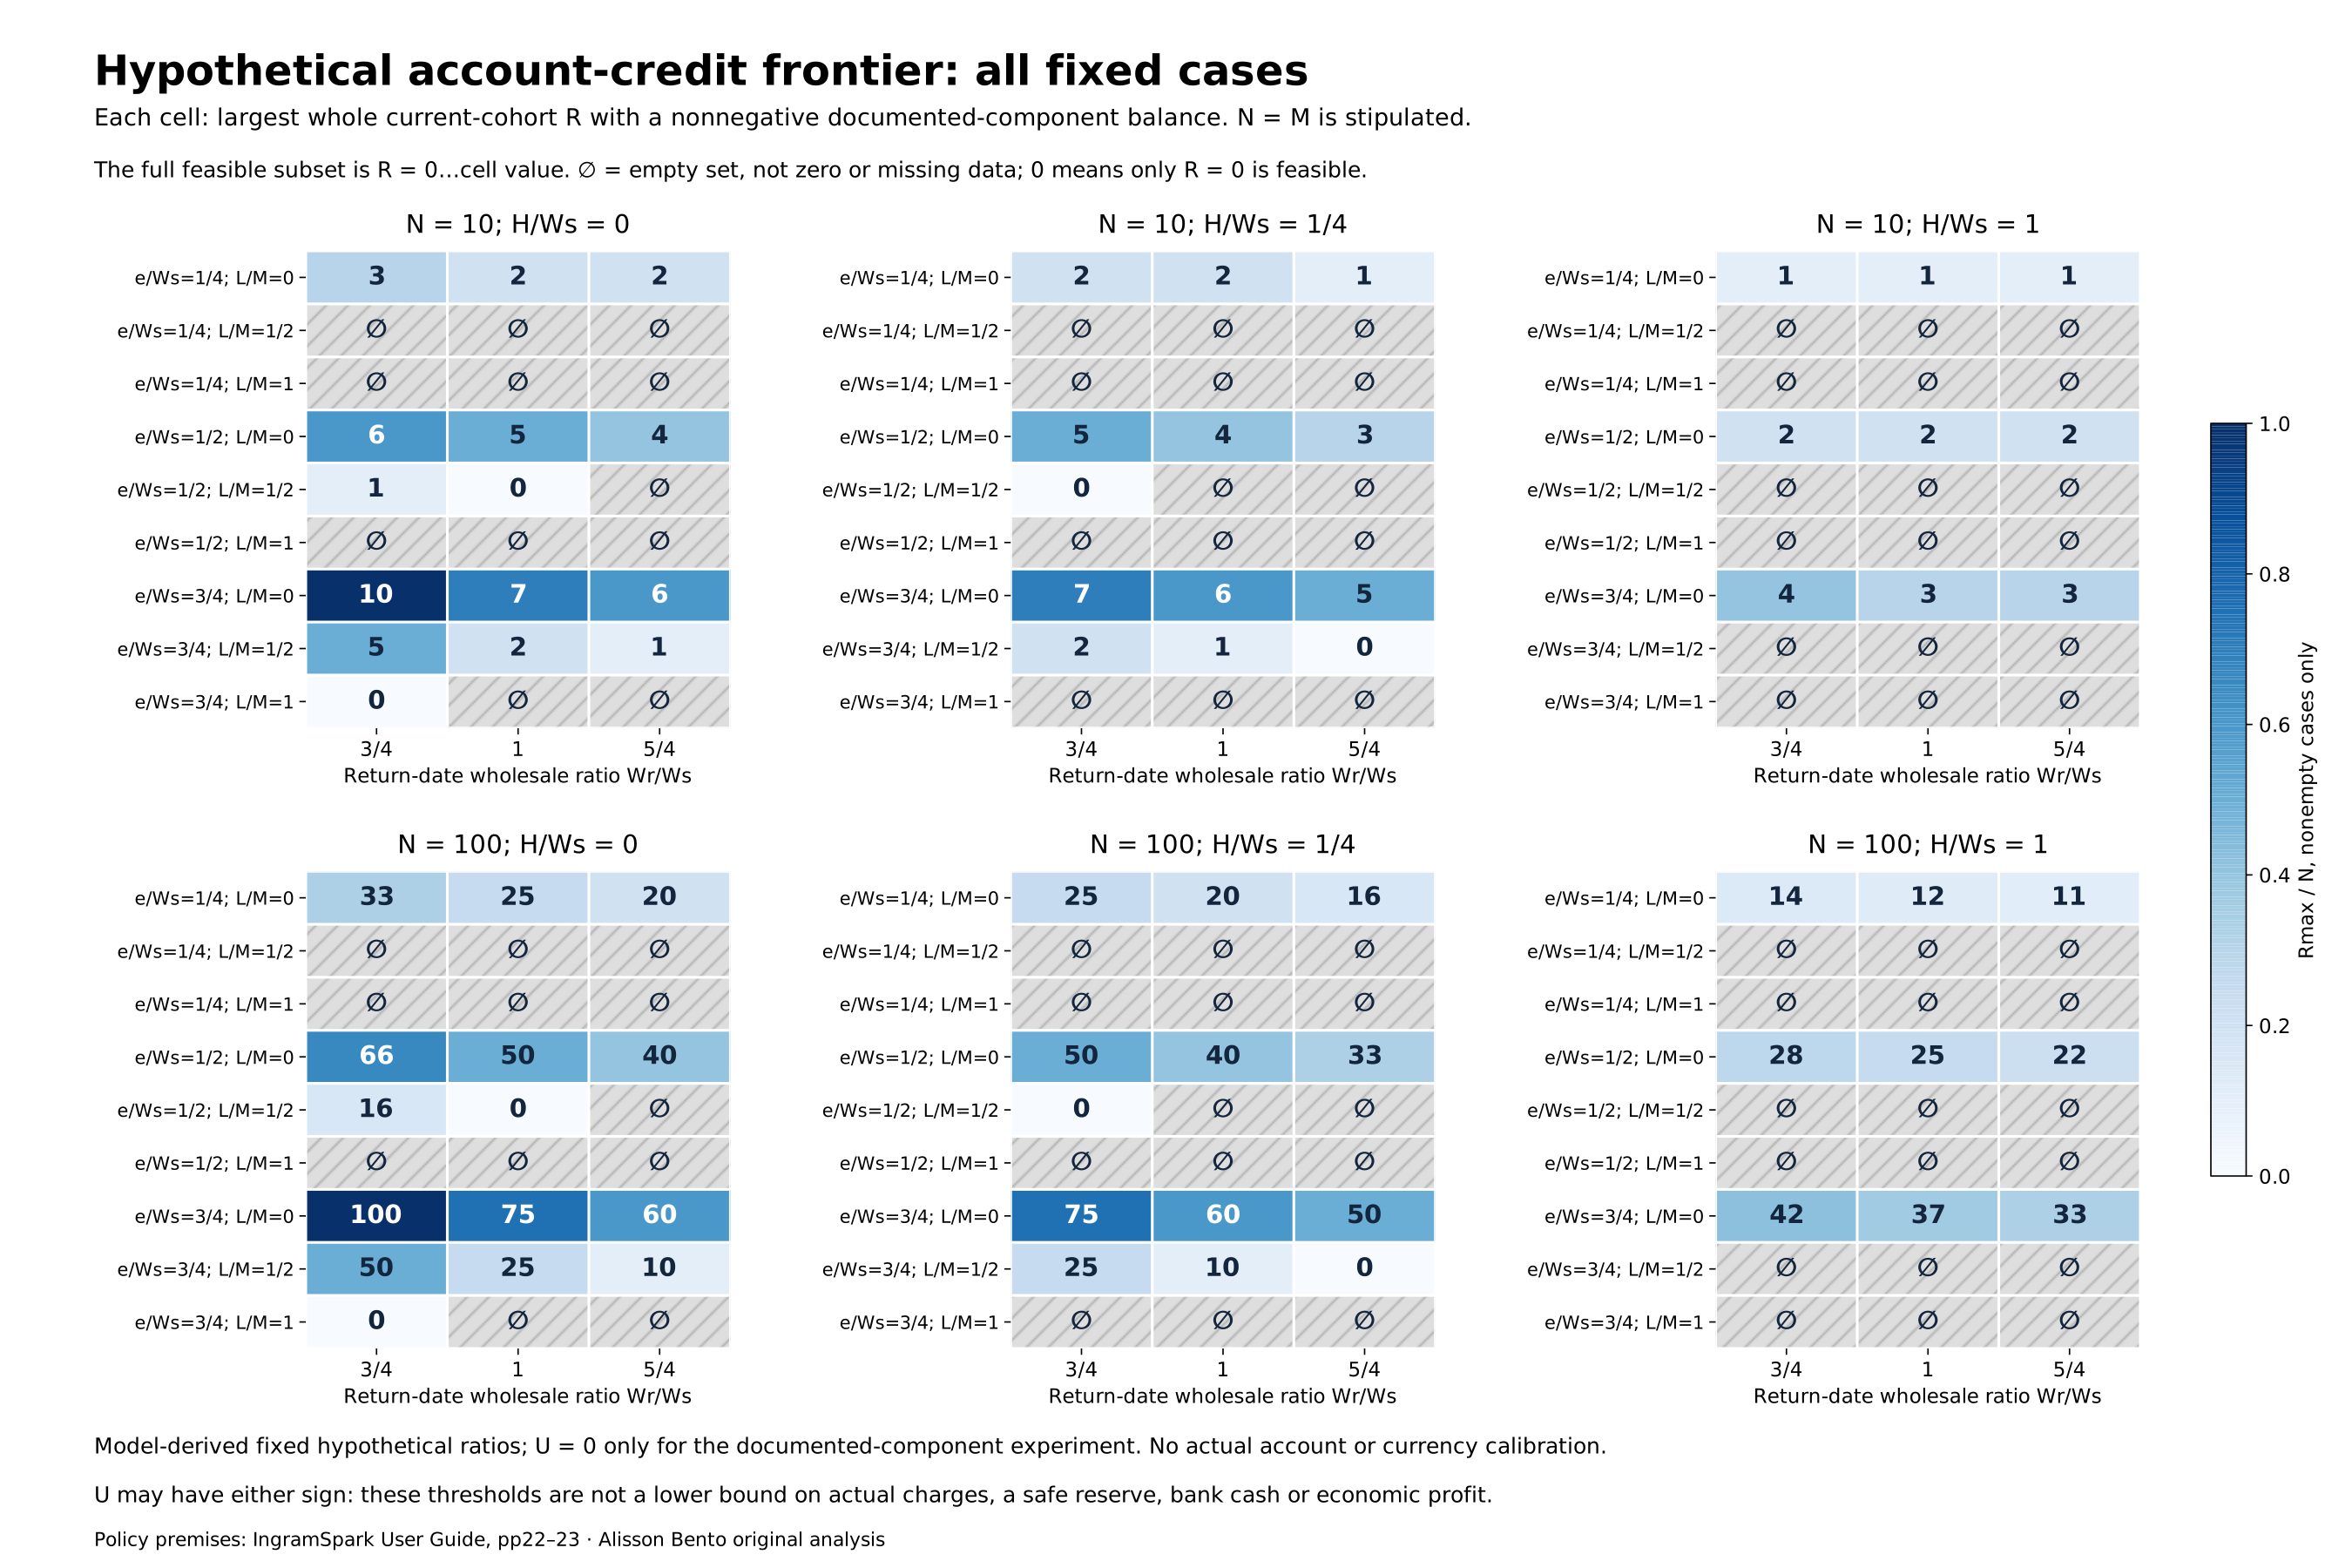
Tabelle seitlich scrollen, um alle Spalten zu sehen.
| Fall | N = M | e / W_s | W_r / W_s | H / W_s | L / M | L | Höchstzahl R | Gleichheitspunkt R |
|---|---|---|---|---|---|---|---|---|
| s0001 | 10 | 1/4 | 3/4 | 0 | 0 | 0 | 3 | — |
| s0002 | 10 | 1/4 | 3/4 | 0 | 1/2 | 5 | ∅ | — |
| s0003 | 10 | 1/4 | 3/4 | 0 | 1 | 10 | ∅ | — |
| s0004 | 10 | 1/4 | 3/4 | 1/4 | 0 | 0 | 2 | — |
| s0005 | 10 | 1/4 | 3/4 | 1/4 | 1/2 | 5 | ∅ | — |
| s0006 | 10 | 1/4 | 3/4 | 1/4 | 1 | 10 | ∅ | — |
| s0007 | 10 | 1/4 | 3/4 | 1 | 0 | 0 | 1 | — |
| s0008 | 10 | 1/4 | 3/4 | 1 | 1/2 | 5 | ∅ | — |
| s0009 | 10 | 1/4 | 3/4 | 1 | 1 | 10 | ∅ | — |
| s0010 | 10 | 1/4 | 1 | 0 | 0 | 0 | 2 | — |
| s0011 | 10 | 1/4 | 1 | 0 | 1/2 | 5 | ∅ | — |
| s0012 | 10 | 1/4 | 1 | 0 | 1 | 10 | ∅ | — |
| s0013 | 10 | 1/4 | 1 | 1/4 | 0 | 0 | 2 | 2 |
| s0014 | 10 | 1/4 | 1 | 1/4 | 1/2 | 5 | ∅ | — |
| s0015 | 10 | 1/4 | 1 | 1/4 | 1 | 10 | ∅ | — |
| s0016 | 10 | 1/4 | 1 | 1 | 0 | 0 | 1 | — |
| s0017 | 10 | 1/4 | 1 | 1 | 1/2 | 5 | ∅ | — |
| s0018 | 10 | 1/4 | 1 | 1 | 1 | 10 | ∅ | — |
| s0019 | 10 | 1/4 | 5/4 | 0 | 0 | 0 | 2 | 2 |
| s0020 | 10 | 1/4 | 5/4 | 0 | 1/2 | 5 | ∅ | — |
| s0021 | 10 | 1/4 | 5/4 | 0 | 1 | 10 | ∅ | — |
| s0022 | 10 | 1/4 | 5/4 | 1/4 | 0 | 0 | 1 | — |
| s0023 | 10 | 1/4 | 5/4 | 1/4 | 1/2 | 5 | ∅ | — |
| s0024 | 10 | 1/4 | 5/4 | 1/4 | 1 | 10 | ∅ | — |
| s0025 | 10 | 1/4 | 5/4 | 1 | 0 | 0 | 1 | — |
| s0026 | 10 | 1/4 | 5/4 | 1 | 1/2 | 5 | ∅ | — |
| s0027 | 10 | 1/4 | 5/4 | 1 | 1 | 10 | ∅ | — |
| s0028 | 10 | 1/2 | 3/4 | 0 | 0 | 0 | 6 | — |
| s0029 | 10 | 1/2 | 3/4 | 0 | 1/2 | 5 | 1 | — |
| s0030 | 10 | 1/2 | 3/4 | 0 | 1 | 10 | ∅ | — |
| s0031 | 10 | 1/2 | 3/4 | 1/4 | 0 | 0 | 5 | 5 |
| s0032 | 10 | 1/2 | 3/4 | 1/4 | 1/2 | 5 | 0 | 0 |
| s0033 | 10 | 1/2 | 3/4 | 1/4 | 1 | 10 | ∅ | — |
| s0034 | 10 | 1/2 | 3/4 | 1 | 0 | 0 | 2 | — |
| s0035 | 10 | 1/2 | 3/4 | 1 | 1/2 | 5 | ∅ | — |
| s0036 | 10 | 1/2 | 3/4 | 1 | 1 | 10 | ∅ | — |
| s0037 | 10 | 1/2 | 1 | 0 | 0 | 0 | 5 | 5 |
| s0038 | 10 | 1/2 | 1 | 0 | 1/2 | 5 | 0 | 0 |
| s0039 | 10 | 1/2 | 1 | 0 | 1 | 10 | ∅ | — |
| s0040 | 10 | 1/2 | 1 | 1/4 | 0 | 0 | 4 | 4 |
| s0041 | 10 | 1/2 | 1 | 1/4 | 1/2 | 5 | ∅ | — |
| s0042 | 10 | 1/2 | 1 | 1/4 | 1 | 10 | ∅ | — |
| s0043 | 10 | 1/2 | 1 | 1 | 0 | 0 | 2 | — |
| s0044 | 10 | 1/2 | 1 | 1 | 1/2 | 5 | ∅ | — |
| s0045 | 10 | 1/2 | 1 | 1 | 1 | 10 | ∅ | — |
| s0046 | 10 | 1/2 | 5/4 | 0 | 0 | 0 | 4 | 4 |
| s0047 | 10 | 1/2 | 5/4 | 0 | 1/2 | 5 | ∅ | — |
| s0048 | 10 | 1/2 | 5/4 | 0 | 1 | 10 | ∅ | — |
| s0049 | 10 | 1/2 | 5/4 | 1/4 | 0 | 0 | 3 | — |
| s0050 | 10 | 1/2 | 5/4 | 1/4 | 1/2 | 5 | ∅ | — |
| s0051 | 10 | 1/2 | 5/4 | 1/4 | 1 | 10 | ∅ | — |
| s0052 | 10 | 1/2 | 5/4 | 1 | 0 | 0 | 2 | — |
| s0053 | 10 | 1/2 | 5/4 | 1 | 1/2 | 5 | ∅ | — |
| s0054 | 10 | 1/2 | 5/4 | 1 | 1 | 10 | ∅ | — |
| s0055 | 10 | 3/4 | 3/4 | 0 | 0 | 0 | 10 | 10 |
| s0056 | 10 | 3/4 | 3/4 | 0 | 1/2 | 5 | 5 | 5 |
| s0057 | 10 | 3/4 | 3/4 | 0 | 1 | 10 | 0 | 0 |
| s0058 | 10 | 3/4 | 3/4 | 1/4 | 0 | 0 | 7 | — |
| s0059 | 10 | 3/4 | 3/4 | 1/4 | 1/2 | 5 | 2 | — |
| s0060 | 10 | 3/4 | 3/4 | 1/4 | 1 | 10 | ∅ | — |
| s0061 | 10 | 3/4 | 3/4 | 1 | 0 | 0 | 4 | — |
| s0062 | 10 | 3/4 | 3/4 | 1 | 1/2 | 5 | ∅ | — |
| s0063 | 10 | 3/4 | 3/4 | 1 | 1 | 10 | ∅ | — |
| s0064 | 10 | 3/4 | 1 | 0 | 0 | 0 | 7 | — |
| s0065 | 10 | 3/4 | 1 | 0 | 1/2 | 5 | 2 | — |
| s0066 | 10 | 3/4 | 1 | 0 | 1 | 10 | ∅ | — |
| s0067 | 10 | 3/4 | 1 | 1/4 | 0 | 0 | 6 | 6 |
| s0068 | 10 | 3/4 | 1 | 1/4 | 1/2 | 5 | 1 | 1 |
| s0069 | 10 | 3/4 | 1 | 1/4 | 1 | 10 | ∅ | — |
| s0070 | 10 | 3/4 | 1 | 1 | 0 | 0 | 3 | — |
| s0071 | 10 | 3/4 | 1 | 1 | 1/2 | 5 | ∅ | — |
| s0072 | 10 | 3/4 | 1 | 1 | 1 | 10 | ∅ | — |
| s0073 | 10 | 3/4 | 5/4 | 0 | 0 | 0 | 6 | 6 |
| s0074 | 10 | 3/4 | 5/4 | 0 | 1/2 | 5 | 1 | 1 |
| s0075 | 10 | 3/4 | 5/4 | 0 | 1 | 10 | ∅ | — |
| s0076 | 10 | 3/4 | 5/4 | 1/4 | 0 | 0 | 5 | 5 |
| s0077 | 10 | 3/4 | 5/4 | 1/4 | 1/2 | 5 | 0 | 0 |
| s0078 | 10 | 3/4 | 5/4 | 1/4 | 1 | 10 | ∅ | — |
| s0079 | 10 | 3/4 | 5/4 | 1 | 0 | 0 | 3 | — |
| s0080 | 10 | 3/4 | 5/4 | 1 | 1/2 | 5 | ∅ | — |
| s0081 | 10 | 3/4 | 5/4 | 1 | 1 | 10 | ∅ | — |
| s0082 | 100 | 1/4 | 3/4 | 0 | 0 | 0 | 33 | — |
| s0083 | 100 | 1/4 | 3/4 | 0 | 1/2 | 50 | ∅ | — |
| s0084 | 100 | 1/4 | 3/4 | 0 | 1 | 100 | ∅ | — |
| s0085 | 100 | 1/4 | 3/4 | 1/4 | 0 | 0 | 25 | 25 |
| s0086 | 100 | 1/4 | 3/4 | 1/4 | 1/2 | 50 | ∅ | — |
| s0087 | 100 | 1/4 | 3/4 | 1/4 | 1 | 100 | ∅ | — |
| s0088 | 100 | 1/4 | 3/4 | 1 | 0 | 0 | 14 | — |
| s0089 | 100 | 1/4 | 3/4 | 1 | 1/2 | 50 | ∅ | — |
| s0090 | 100 | 1/4 | 3/4 | 1 | 1 | 100 | ∅ | — |
| s0091 | 100 | 1/4 | 1 | 0 | 0 | 0 | 25 | 25 |
| s0092 | 100 | 1/4 | 1 | 0 | 1/2 | 50 | ∅ | — |
| s0093 | 100 | 1/4 | 1 | 0 | 1 | 100 | ∅ | — |
| s0094 | 100 | 1/4 | 1 | 1/4 | 0 | 0 | 20 | 20 |
| s0095 | 100 | 1/4 | 1 | 1/4 | 1/2 | 50 | ∅ | — |
| s0096 | 100 | 1/4 | 1 | 1/4 | 1 | 100 | ∅ | — |
| s0097 | 100 | 1/4 | 1 | 1 | 0 | 0 | 12 | — |
| s0098 | 100 | 1/4 | 1 | 1 | 1/2 | 50 | ∅ | — |
| s0099 | 100 | 1/4 | 1 | 1 | 1 | 100 | ∅ | — |
| s0100 | 100 | 1/4 | 5/4 | 0 | 0 | 0 | 20 | 20 |
| s0101 | 100 | 1/4 | 5/4 | 0 | 1/2 | 50 | ∅ | — |
| s0102 | 100 | 1/4 | 5/4 | 0 | 1 | 100 | ∅ | — |
| s0103 | 100 | 1/4 | 5/4 | 1/4 | 0 | 0 | 16 | — |
| s0104 | 100 | 1/4 | 5/4 | 1/4 | 1/2 | 50 | ∅ | — |
| s0105 | 100 | 1/4 | 5/4 | 1/4 | 1 | 100 | ∅ | — |
| s0106 | 100 | 1/4 | 5/4 | 1 | 0 | 0 | 11 | — |
| s0107 | 100 | 1/4 | 5/4 | 1 | 1/2 | 50 | ∅ | — |
| s0108 | 100 | 1/4 | 5/4 | 1 | 1 | 100 | ∅ | — |
| s0109 | 100 | 1/2 | 3/4 | 0 | 0 | 0 | 66 | — |
| s0110 | 100 | 1/2 | 3/4 | 0 | 1/2 | 50 | 16 | — |
| s0111 | 100 | 1/2 | 3/4 | 0 | 1 | 100 | ∅ | — |
| s0112 | 100 | 1/2 | 3/4 | 1/4 | 0 | 0 | 50 | 50 |
| s0113 | 100 | 1/2 | 3/4 | 1/4 | 1/2 | 50 | 0 | 0 |
| s0114 | 100 | 1/2 | 3/4 | 1/4 | 1 | 100 | ∅ | — |
| s0115 | 100 | 1/2 | 3/4 | 1 | 0 | 0 | 28 | — |
| s0116 | 100 | 1/2 | 3/4 | 1 | 1/2 | 50 | ∅ | — |
| s0117 | 100 | 1/2 | 3/4 | 1 | 1 | 100 | ∅ | — |
| s0118 | 100 | 1/2 | 1 | 0 | 0 | 0 | 50 | 50 |
| s0119 | 100 | 1/2 | 1 | 0 | 1/2 | 50 | 0 | 0 |
| s0120 | 100 | 1/2 | 1 | 0 | 1 | 100 | ∅ | — |
| s0121 | 100 | 1/2 | 1 | 1/4 | 0 | 0 | 40 | 40 |
| s0122 | 100 | 1/2 | 1 | 1/4 | 1/2 | 50 | ∅ | — |
| s0123 | 100 | 1/2 | 1 | 1/4 | 1 | 100 | ∅ | — |
| s0124 | 100 | 1/2 | 1 | 1 | 0 | 0 | 25 | 25 |
| s0125 | 100 | 1/2 | 1 | 1 | 1/2 | 50 | ∅ | — |
| s0126 | 100 | 1/2 | 1 | 1 | 1 | 100 | ∅ | — |
| s0127 | 100 | 1/2 | 5/4 | 0 | 0 | 0 | 40 | 40 |
| s0128 | 100 | 1/2 | 5/4 | 0 | 1/2 | 50 | ∅ | — |
| s0129 | 100 | 1/2 | 5/4 | 0 | 1 | 100 | ∅ | — |
| s0130 | 100 | 1/2 | 5/4 | 1/4 | 0 | 0 | 33 | — |
| s0131 | 100 | 1/2 | 5/4 | 1/4 | 1/2 | 50 | ∅ | — |
| s0132 | 100 | 1/2 | 5/4 | 1/4 | 1 | 100 | ∅ | — |
| s0133 | 100 | 1/2 | 5/4 | 1 | 0 | 0 | 22 | — |
| s0134 | 100 | 1/2 | 5/4 | 1 | 1/2 | 50 | ∅ | — |
| s0135 | 100 | 1/2 | 5/4 | 1 | 1 | 100 | ∅ | — |
| s0136 | 100 | 3/4 | 3/4 | 0 | 0 | 0 | 100 | 100 |
| s0137 | 100 | 3/4 | 3/4 | 0 | 1/2 | 50 | 50 | 50 |
| s0138 | 100 | 3/4 | 3/4 | 0 | 1 | 100 | 0 | 0 |
| s0139 | 100 | 3/4 | 3/4 | 1/4 | 0 | 0 | 75 | 75 |
| s0140 | 100 | 3/4 | 3/4 | 1/4 | 1/2 | 50 | 25 | 25 |
| s0141 | 100 | 3/4 | 3/4 | 1/4 | 1 | 100 | ∅ | — |
| s0142 | 100 | 3/4 | 3/4 | 1 | 0 | 0 | 42 | — |
| s0143 | 100 | 3/4 | 3/4 | 1 | 1/2 | 50 | ∅ | — |
| s0144 | 100 | 3/4 | 3/4 | 1 | 1 | 100 | ∅ | — |
| s0145 | 100 | 3/4 | 1 | 0 | 0 | 0 | 75 | 75 |
| s0146 | 100 | 3/4 | 1 | 0 | 1/2 | 50 | 25 | 25 |
| s0147 | 100 | 3/4 | 1 | 0 | 1 | 100 | ∅ | — |
| s0148 | 100 | 3/4 | 1 | 1/4 | 0 | 0 | 60 | 60 |
| s0149 | 100 | 3/4 | 1 | 1/4 | 1/2 | 50 | 10 | 10 |
| s0150 | 100 | 3/4 | 1 | 1/4 | 1 | 100 | ∅ | — |
| s0151 | 100 | 3/4 | 1 | 1 | 0 | 0 | 37 | — |
| s0152 | 100 | 3/4 | 1 | 1 | 1/2 | 50 | ∅ | — |
| s0153 | 100 | 3/4 | 1 | 1 | 1 | 100 | ∅ | — |
| s0154 | 100 | 3/4 | 5/4 | 0 | 0 | 0 | 60 | 60 |
| s0155 | 100 | 3/4 | 5/4 | 0 | 1/2 | 50 | 10 | 10 |
| s0156 | 100 | 3/4 | 5/4 | 0 | 1 | 100 | ∅ | — |
| s0157 | 100 | 3/4 | 5/4 | 1/4 | 0 | 0 | 50 | 50 |
| s0158 | 100 | 3/4 | 5/4 | 1/4 | 1/2 | 50 | 0 | 0 |
| s0159 | 100 | 3/4 | 5/4 | 1/4 | 1 | 100 | ∅ | — |
| s0160 | 100 | 3/4 | 5/4 | 1 | 0 | 0 | 33 | — |
| s0161 | 100 | 3/4 | 5/4 | 1 | 1/2 | 50 | ∅ | — |
| s0162 | 100 | 3/4 | 5/4 | 1 | 1 | 100 | ∅ | — |
Alle 162 Fälle sind konstruiert; es sind keine beobachteten Bücher oder Konten. Die Geldverhältnisse beziehen sich auf den Großhandelswert W_s beim Verkauf; M=N ist festgelegt. Die Höchstzahl R betrifft nur die Deckung der dokumentierten Belastung bei festgelegtem U=0. ∅ bedeutet: kein gedecktes R. 0 ist eine echte Höchstzahl null. — bedeutet: kein exakter Gleichheitspunkt in 0…N. Die Fall-Kennungen benennen die Szenarien. Die Tabelle erlaubt keinen Schluss auf Tarife, Währung, Erlaubnis nach den Regeln, sichere Rücklage oder Nettogewinn.
Tabelle seitlich scrollen, um alle Spalten zu sehen.
| N | W_r / W_s | Faktor je R | Alle ganzen Zahlen R | Vertretene feste Fälle |
|---|---|---|---|---|
| 10 | 3/4 | −1/4 | 0…10 | 27 |
| 10 | 1 | 0 | 0…10 | 27 |
| 10 | 5/4 | 1/4 | 0…10 | 27 |
| 100 | 3/4 | −1/4 | 0…100 | 27 |
| 100 | 1 | 0 | 0…100 | 27 |
| 100 | 5/4 | 1/4 | 0…100 | 27 |
Alle festen Fälle sind vertreten. Δ/W_s=R×(W_r/W_s−1); die Abwicklung der aktuellen Gruppe und die Belastung aus älteren Verkäufen bleiben in jedem Paar gleich. Zu diesen Bereichen gehören auch Zahlen außerhalb der gedeckten Teilmengen. Die Tabelle der 162 Fälle weist diese Teilmengen gesondert aus. Ein Vergleichswert von null oder ein negativer Vergleichswert heißt nicht, dass die Belastung für die Retoure null oder negativ ist.
Tabelle seitlich scrollen, um alle Spalten zu sehen.
| N | Fälle | Detailzeilen (alle R) | Leere Mengen | Nicht leere Mengen | Nicht leer, Höchstzahl R = 0 | Fälle mit Gleichheitspunkt |
|---|---|---|---|---|---|---|
| 10 | 81 | 891 | 44 | 37 | 4 | 17 |
| 100 | 81 | 8.181 | 44 | 37 | 4 | 24 |
| Insgesamt | 162 | 9.072 | 88 | 74 | 8 | 41 |
Die Zahlen beschreiben nur dieses hypothetische Raster. Nicht leere Fälle mit Höchstzahl R=0 und Fälle mit Gleichheitspunkt sind Teile der übrigen Zählungen und keine zusätzlichen, sich ausschließenden Kategorien. Gleichheit heißt: Der Saldo ist bei einer ganzen Zahl R exakt null, nicht nur in der gerundeten Anzeige.
Daten und Methode
So haben wir gerechnet
- Der offizielle IngramSpark User Guide (Abschnitt „Distribution Channel Wholesale Returns“, S. 22–23) und die öffentliche Erklärung zu Retouren liefern die Regelstruktur. Die hypothetischen Gutschriften oder eine zahlenmäßige Anpassung an konkrete Tarife stammen nicht daraus.
- Das Raster ohne Einheiten wird festgelegt: N=10 oder 100, M=N, e/W_s = 1/4, 1/2 oder 3/4; W_r/W_s = 3/4, 1 oder 5/4; H/W_s = 0, 1/4 oder 1; und L/M = 0, 1/2 oder 1. Alle 162 Kombinationen bleiben erhalten.
- C=N×e wird aus einer hypothetischen früheren Gutschrift nach allen Abzügen berechnet; Druckkosten werden nicht noch einmal abgezogen. Die dokumentierte Belastung für eine Retoure ist W_r+H. U=0 gilt nur für diese Rechnung; Anpassungen in einer Gesamtabrechnung bleiben unbekannt.
- In jedem Fall wird jede ganze Zahl R der aktuellen Gruppe von 0 bis N durchgerechnet. Die gesondert festgelegte Grenze L≤M für ältere Verkäufe gilt dabei. Die Verkäufe des aktuellen Monats werden nicht als passender Nenner für ältere Verkäufe verwendet.
- Berechnet werden die exakten Salden, das größte ganze R mit nicht negativem Saldo, das erste R im Bereich mit negativem Saldo und jeder exakte Gleichheitspunkt. Eine leere Menge wird von einer nicht leeren Menge unterschieden, die nur R=0 enthält.
- Δ(R)=R(W_r−W_s) wird für alle ganzen Zahlen im Bereich beibehalten; Abwicklung und Belastung aus älteren Verkäufen bleiben gleich. Die Vergleichsrechnung ändert nur die Bewertung der aktuellen Gruppe. Sie bewertet die früheren Gutschriften aus älteren Verkäufen nicht neu.
- Gerechnet wird mit exakten Brüchen; nur für die Geometrie der Grafiken wird in Gleitkommazahlen umgerechnet. Eine ungeprüfte Regel des Anbieters zum Runden auf Cent wird nicht unterstellt. Konstruierte Randtests decken diese Fälle ab: Gutschrift oder Belastung von null, nicht ganzzahlige Schwellen, Gleichheit, Obergrenzen des Bereichs und leere Mengen nach den Belastungen aus älteren Verkäufen.
- Gutschrift und Belastung auf dem Konto, Wareneingang der Retoure, Mitteilung zur Berechtigung, Bearbeitung, Versand und Banküberweisung werden getrennt gehalten. Aus der Studie folgen keine empirischen Quoten, keine Anpassung an eine tatsächliche Währung, keine Prognose der Geldflüsse, keine Empfehlung zu Rücklagen und keine Bewertung zurückgeschickter Bestände.
Was die Daten nicht aussagen
- Alle Zahlen, die in die Rechnung eingehen, sind hypothetische Verhältnisse ohne Einheit und Anzahlen von Verkäufen. Es sind keine gezogenen Stichproben von Büchern und keine beobachteten Autorenkonten, tatsächlichen Spannen, Kosten oder Rückgabewahrscheinlichkeiten. Die Zahl der Fälle im Raster ist keine Häufigkeit in einer Grundgesamtheit.
- Berechnet wird, wie weit die dokumentierte Belastung die Gutschriften aufzehrt; dafür ist U=0 festgelegt. Unbekannte tatsächliche zusätzliche Gutschriften oder Belastungen können positiv oder negativ sein. Die dokumentierte Belastung ist keine Untergrenze der tatsächlichen Belastungen, und die Höchstzahl ist keine sichere oder ausreichende Rücklage.
- Die frühere Gutschrift nach allen Abzügen ist eine festgelegte Eingabe. Dass sie die Abzüge des ursprünglichen Verkaufs enthält, bestätigt keine tatsächlichen späteren Erstattungen, Steuern, Gebühren für den Marktzugang, Umrechnungsgebühren oder sonstige Anpassungen der Abrechnung.
- „Durch das Guthaben gedeckt“ heißt nicht, dass die Retouren nach den Regeln zulässig sind. Es heißt auch nicht, dass Zahlungsmittel verfügbar sind, und es sagt nichts über den gesamten Kontostand, die Nettovergütung, den wirtschaftlichen Nettogewinn oder die finanzielle Sicherheit.
- In den geschlossenen hypothetischen Gruppen ist höchstens eine modellierte belastete Retoure je berechtigtem Verkauf möglich. Tatsächliche Monatsberichte müssen keine passenden Gruppen ausweisen. Die aktuellen Verkäufe dienen hier nicht dazu, die unbekannte tatsächliche Berechtigung älterer Verkäufe zu begrenzen.
- Die ursprünglichen Verkaufsgutschriften aus älteren Verkäufen liegen per Definition außerhalb des festgelegten Guthabens. Es wird nicht behauptet, dass sie nicht existieren, ausgegeben wurden oder nicht verfügbar sind. Andere Vermögenswerte und Finanzierungsquellen werden nicht nachgebildet.
- Zurückgeschickte Exemplare, die in dieser Gutschriftenrechnung fehlen, werden weder mit null bewertet noch gelten sie als sicher weiterverkäuflich oder in gutem Zustand. Eine wirtschaftliche Rangfolge der Retourenoptionen folgt daraus nicht.
- Positive hypothetische Verhältnisse H sind keine Tarife einzelner Länder und keine Gebühren für die Nachlaufzeit nach einem Wechsel von Deliver auf No. Absatzmarkt, Herstellungsort, Ziel der Retoure und Währung bleiben getrennt. Eine Umrechnung oder Anpassung der Währung in Zahlen findet nicht statt.
- Die Nachlaufzeit für die Rückgabeberechtigung beginnt laut Quelle mit einer Mitteilung. Sie ist keine Frist für die Buchung oder für die Zahlung. Das Zurückhalten von Retouren bei Deliver kann die Belastung verschieben. Tatsächliche Entscheidungen über Rechnungen, Dauer des Zurückhaltens und ein Kalender für Bankzahlungen werden nicht modelliert.
- Die Regeln und das Quellenmaterial geben den Stand zum Abrufdatum wieder. Das Modell behauptet nicht, dass künftige Bedingungen unverändert bleiben, dass ein vereinfachtes Beispiel in der Quelle alle Gebühren festlegt oder dass die Formeln eine völlig neue Methode darstellen.
Originalquellen
- IngramSpark User Guide, v3.3 (24 August 2026), Distribution Channel Wholesale Returns, pp22–23
IngramSpark User Guide, v3.3 (24. August 2026), Distribution Channel Wholesale Returns, S. 22–23: Dort sind die Belastung bei Großhandelsretouren, getrennte Preise für Verkauf und Retoure sowie die Unterschiede bei Berechtigung und Belastung festgelegt. Das ist der Regelrahmen. Es ist kein Datensatz mit beobachteten Autorenkonten und keine zahlenmäßige Anpassung von Gebühren. https://www.ingramspark.com/hubfs/downloads/user-guide.pdf
Abgerufen am 31. Oktober 2026
- IngramSpark, Understanding Book Returns with IngramSpark
IngramSpark, Understanding Book Returns with IngramSpark, vom 16. November 2021: Der Text erklärt ergänzend die Retourenoptionen, die Bewertung im Großhandel zum Zeitpunkt der Retoure und die Statuswechsel. Das Abrufdatum ist weder ein behauptetes Datum, ab dem Gebühren gelten, noch eine Garantie, dass künftige Bedingungen gleich bleiben. https://www.ingramspark.com/blog/making-your-book-returnable
Abgerufen am 31. Oktober 2026
Studie zitieren und weiterverwenden
Alisson Bento. Buchretouren und die Gutschriften, die sie aufzehren können. 2026, eigene Forschung. https://alissonbento.com/de/research/book-returns-credit-exhaustion-model/
Öffentlich bekannte Regeln von IngramSpark bilden den Hintergrund des Modells. Es wird keine allgemeine Open-Data-Lizenz und keine Erlaubnis beansprucht, Leitfäden, Tabellen, Texte, Marken oder Gestaltung der Quellen weiterzuverbreiten. Die Dateien zum Herunterladen enthalten bewusst hypothetische Eingaben, eigene Berechnungen und Code zum Nachrechnen. Sie enthalten keine Quellbücher und keine privaten Verlagskonten. Originalanalyse: Alisson Bento. Es wird weder eine Befürwortung durch IngramSpark noch eine persönliche Finanzempfehlung unterstellt.
Korrekturen oder redaktionelle Fragen