
Una copia restituita, due importi diversi
Quando una copia stampata viene restituita, l’importo stornato non è necessariamente quello accreditato all’editore con la vendita originaria. L’accredito precedente può già tenere conto della stampa e di altre trattenute, mentre l’addebito successivo segue una regola basata sul prezzo all’ingrosso. Se si trattano i due importi come equivalenti, si rischia di rispondere alla domanda contabile sbagliata. Questo studio esamina la differenza con un modello ipotetico a schema fisso. Non usa conti reali di autori, tassi di reso osservati né un campione di libri.
La struttura delle regole viene dalla guida pubblica di IngramSpark e dalla sua spiegazione sui resi. Questi testi descrivono addebiti all’ingrosso calcolati con i prezzi in vigore quando il reso viene elaborato, modalità diverse di gestione e cambi di ammissibilità al reso. Per questo il modello distingue i valori alla data di vendita da quelli alla data del reso. Le fonti non forniscono i crediti ipotetici usati qui, non descrivono un regolamento completo del conto e non dimostrano che un libro preciso verrà restituito.
La domanda è volutamente più stretta di quella se convenga rendere un libro restituibile. Chiede quanti resi addebitati, nel modello, un fondo di crediti definito riesce a sostenere e che cosa succede quando anche vendite precedenti ancora ammissibili attingono allo stesso fondo. L’analisi collega le date di valorizzazione ai confini delle coorti. Non ricava la domanda dei lettori, non consiglia un’opzione di reso e non scambia una soglia contabile per denaro disponibile sul conto bancario.
Definire il fondo di crediti prima di sottrarre qualsiasi cosa
Sia N il numero di transazioni iniziali di un gruppo ipotetico ammissibile (una coorte) e sia e l’accredito precedente complessivo assegnato a ciascuna transazione. Il fondo definito è C=N×e. «Complessivo» conta: tutte le trattenute della vendita originaria incluse nell’input sono già comprese in e. Sottrarre di nuovo la stampa cambierebbe la domanda e conterebbe due volte una trattenuta. Il modello non ricava e da un preventivo di stampa non verificato né da un esempio semplificato di prezzo all’ingrosso meno costo di stampa.
Questo fondo è un oggetto contabile definito, non l’intera situazione finanziaria dell’editore. Gli accrediti legati alle transazioni pregresse restano fuori da C per costruzione. Ciò non prova che non siano mai esistiti, che siano stati spesi o che l’editore non abbia altre risorse. Un’altra definizione del fondo richiederebbe altri input. Qui la definizione resta fissa, così si vede con precisione quali addebiti consumano proprio i crediti misurati.
Un importo accreditato, inoltre, non è per forza denaro già incassato. Registrazione sul conto, scadenza di un pagamento e bonifico bancario sono eventi diversi. I calcoli non ricostruiscono un calendario dei pagamenti, eventuali soglie minime del conto, costi di conversione o di finanziamento. Il risultato dice solo se gli addebiti dichiarati stanno dentro C secondo le ipotesi del modello, cioè se sono compatibili con i crediti della componente. Non è un test di liquidità e non dice che un reso sia consentito dalle regole o sicuro dal punto di vista finanziario.
Lo schema ipotetico completo
Lo schema fissa N a 10 oppure 100 transazioni e dichiara un insieme separato di transazioni pregresse ammissibili, M, uguale a N. L’accredito precedente e vale un quarto, metà o tre quarti del valore all’ingrosso alla data di vendita, W_s. Il valore all’ingrosso alla data del reso, W_r, vale tre quarti, una volta o cinque quarti di W_s. Il costo di gestione H vale zero, un quarto o un intero W_s. Sono valori controfattuali senza unità di misura, non margini, sconti o addebiti osservati.
I resi pregressi addebitati, L, sono zero, metà di M o tutto M. Si conservano tutte le combinazioni: sono 162 casi. Per ogni caso si valuta ogni numero intero R di resi della coorte corrente, da zero a N, per un totale di 9.072 righe di dettaglio. Nessun conteggio è stato scelto perché dava un esempio efficace. Il file con l’intero intervallo conserva i saldi negativi, le uguaglianze esatte e i valori fuori dal sottoinsieme compatibile con i crediti, che è indicato a parte.
Portare W_s a una sola unità monetaria simbolica rende leggibili i rapporti senza attribuire una valuta. Questo non trasforma i rapporti di gestione in tariffe statunitensi, canadesi o internazionali e non dice dove sia stata stampata una copia. In particolare, un pannello con H positivo non rappresenta un addebito per il passaggio da Deliver a No. I valori ipotetici e l’unità comune fanno parte del modello. Non sostituiscono le condizioni che valgono per un editore reale.
La componente documentata non è il regolamento completo
La componente documentata dell’addebito per reso è D_doc=W_r+H. L’esperimento numerico pone a zero una rettifica aggiuntiva, U, solo per definire questa misura. In un’espressione più completa del regolamento l’addebito sarebbe D_doc+U. U resta sconosciuta: può rappresentare oneri o crediti ulteriori e può essere positiva o negativa. Lo zero dell’esperimento non afferma che imposte, altre commissioni o rimborsi non esistano.
Questa distinzione esclude un’interpretazione allettante. L’addebito documentato non è per forza un limite inferiore degli oneri reali, e il suo limite sui crediti non è una riserva sufficiente né una stima prudente della perdita. Una rettifica positiva potrebbe consumare più credito, una negativa meno. Senza informazioni affidabili su tali rettifiche non si può stabilire in quale direzione vadano. Allo stesso modo, un accredito precedente ipotetico e complessivo non identifica tutte le rettifiche future sui resi solo perché riguardano lo stesso titolo.
La misura esclude anche il valore economico della copia fisica riconsegnata all’editore. Lasciarla fuori da un calcolo di crediti sul conto non significa attribuirle valore zero. Il modello non presume nemmeno che la copia possa essere rivenduta, che arrivi in condizioni vendibili o che permetta di recuperare una certa somma. Confrontare gli addebiti documentati, a crediti e unità fissi, non equivale quindi a stabilire se convenga di più la riconsegna o la distruzione.
Un insieme vuoto non è un limite pari a zero
Per un caso fissato, il saldo della componente dopo gli addebiti correnti e pregressi è B(R)=C−L×D_doc−R×D_doc. Se l’addebito per reso è positivo e il credito che resta dopo gli addebiti pregressi non è negativo, il massimo R intero sostenibile è il più piccolo fra N e la parte intera del credito residuo diviso D_doc. La parte intera conta: una frazione di reso non è una transazione intera in più.
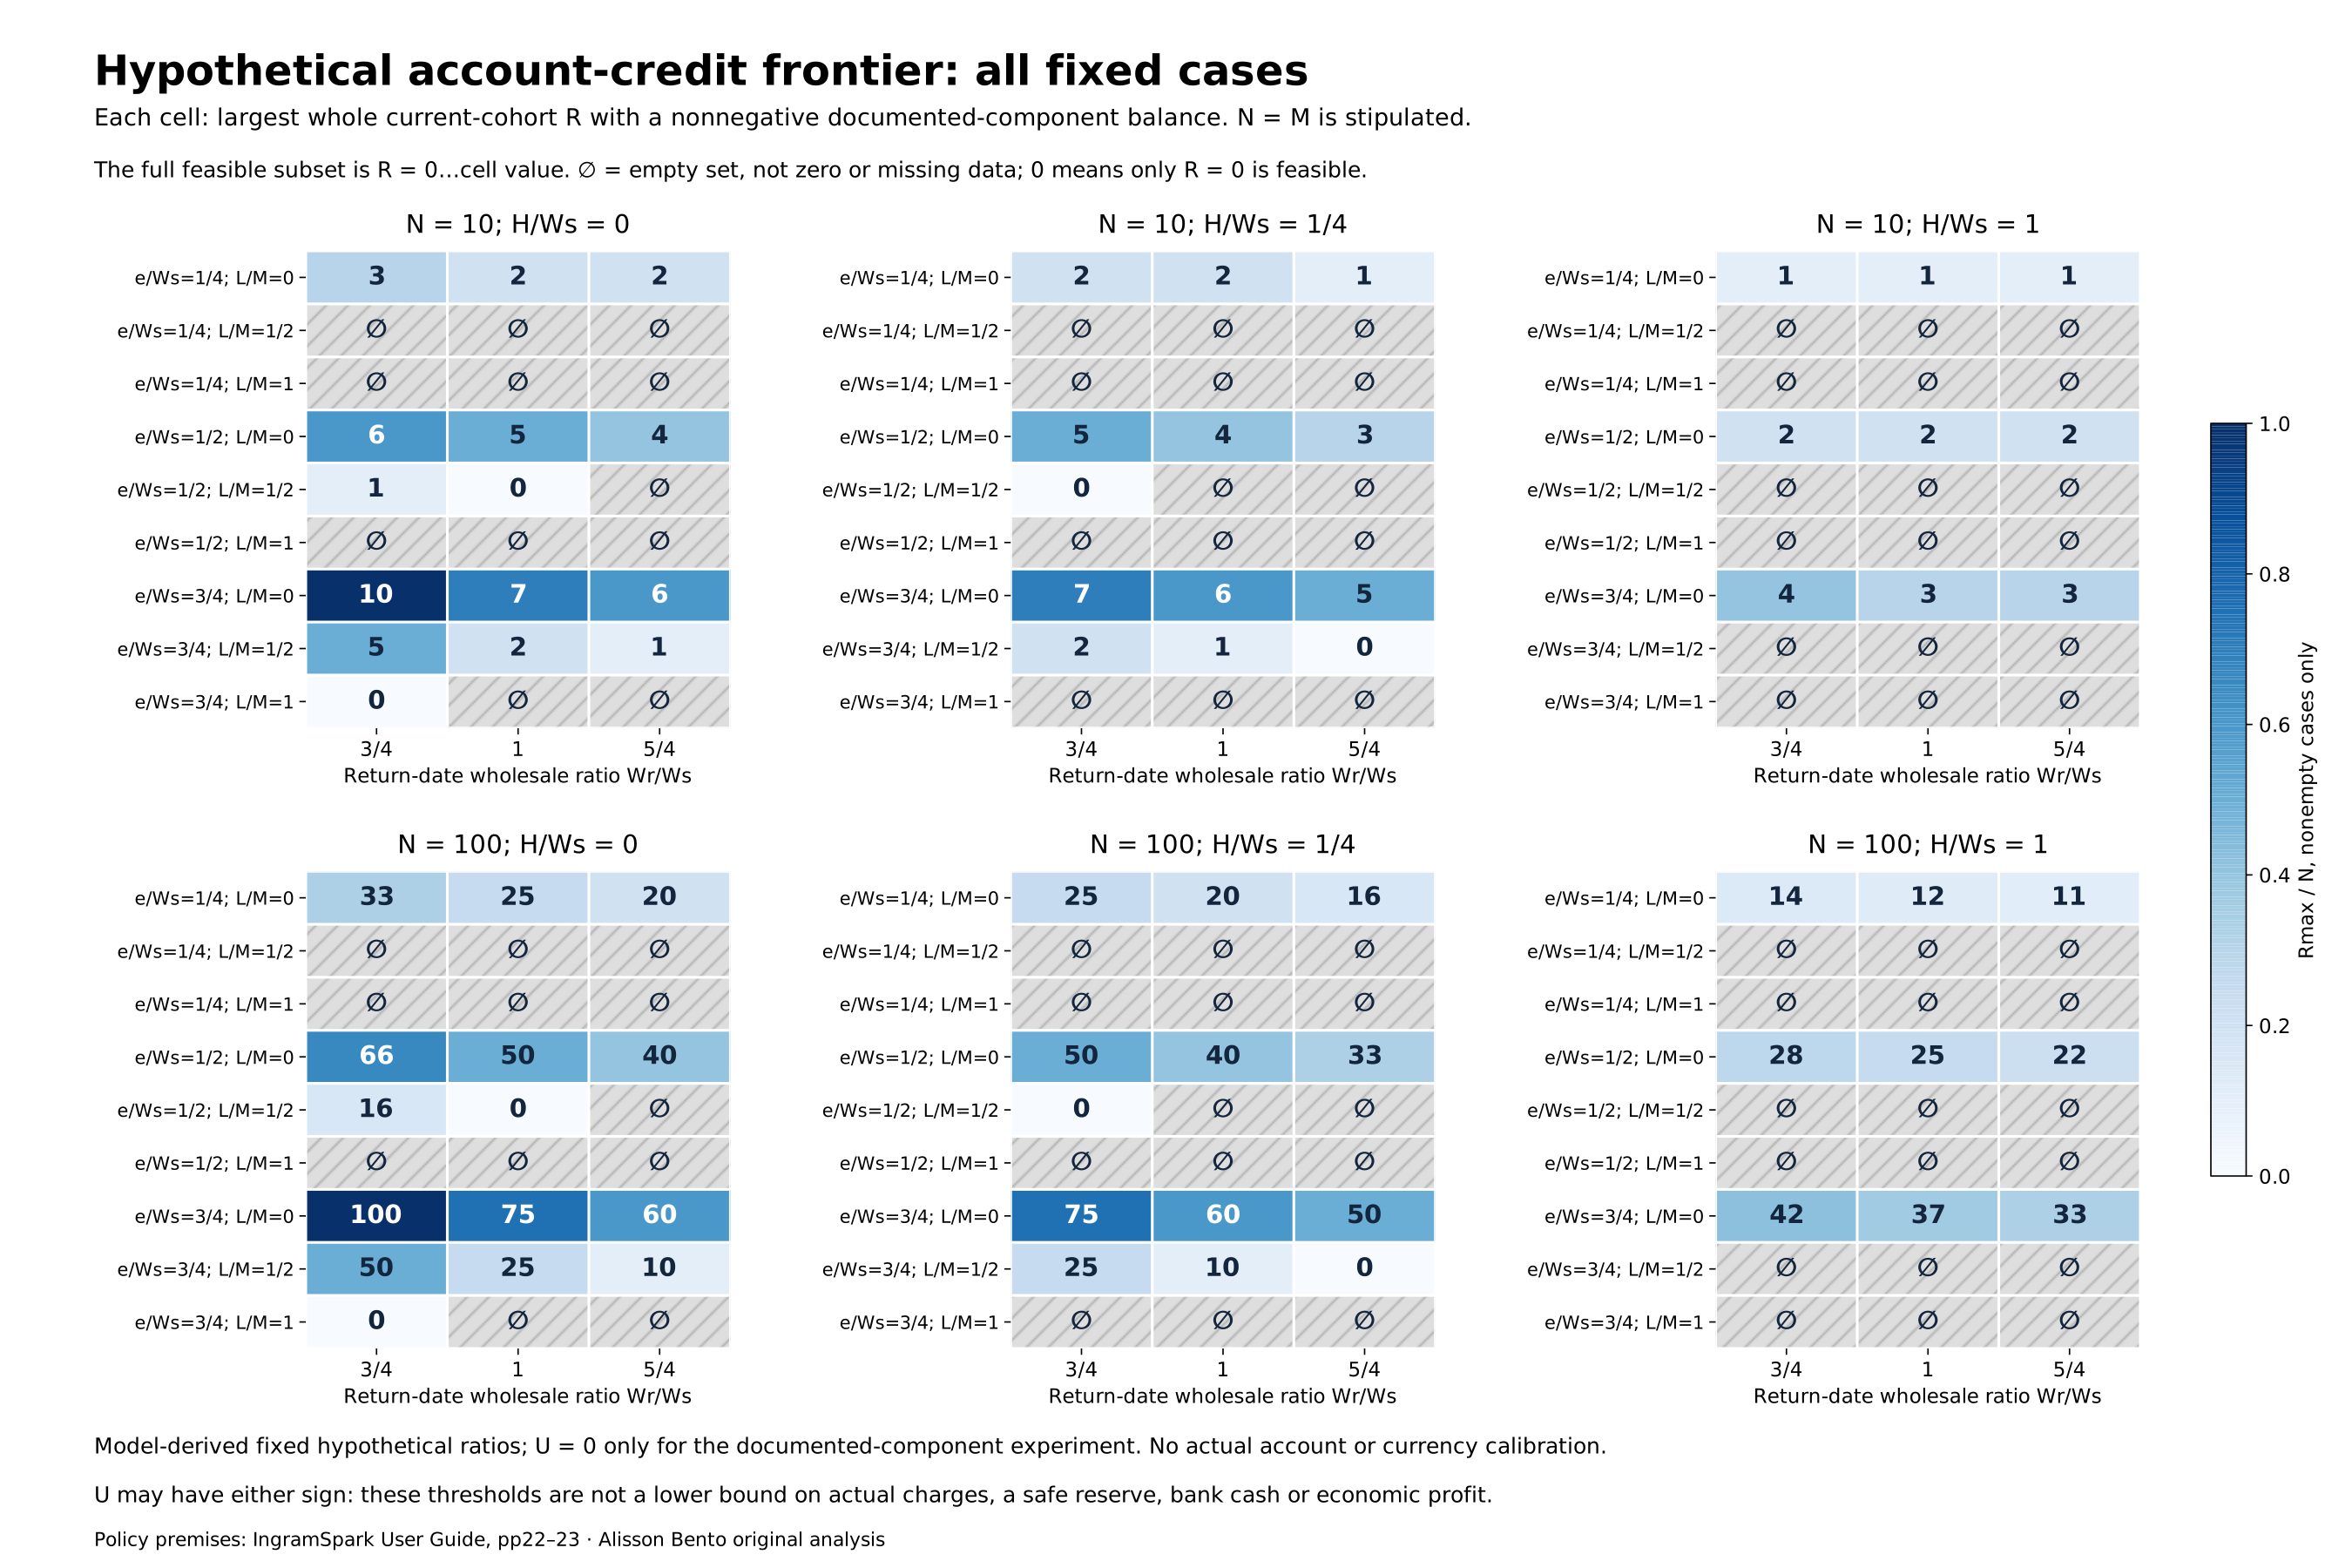
Se gli addebiti pregressi superano già C, anche R=0 non soddisfa la condizione di saldo non negativo. L’insieme ammissibile è allora vuoto. È diverso da un massimo valido pari a zero, in cui R=0 soddisfa la condizione ma il reso intero successivo della coorte corrente no. La figura dei limiti segna gli insiemi vuoti con un ∅ tratteggiato e i veri limiti zero con il numero 0. Nessuno dei due stati è un’osservazione mancante o un caso omesso.
In questo schema deliberatamente fisso, 88 casi hanno un insieme ammissibile vuoto e 74 non lo hanno; otto di questi ultimi ammettono solo R=0. Sono conteggi dello schema, non frequenze fra gli editori né probabilità di difficoltà finanziarie. Le tabelle allegate conservano la classificazione completa, comprese le informazioni sull’uguaglianza. Il numero di casi costruiti in una categoria non dice quanto spesso quella condizione si presenti fuori dal modello.
Che cosa confrontano davvero le due date
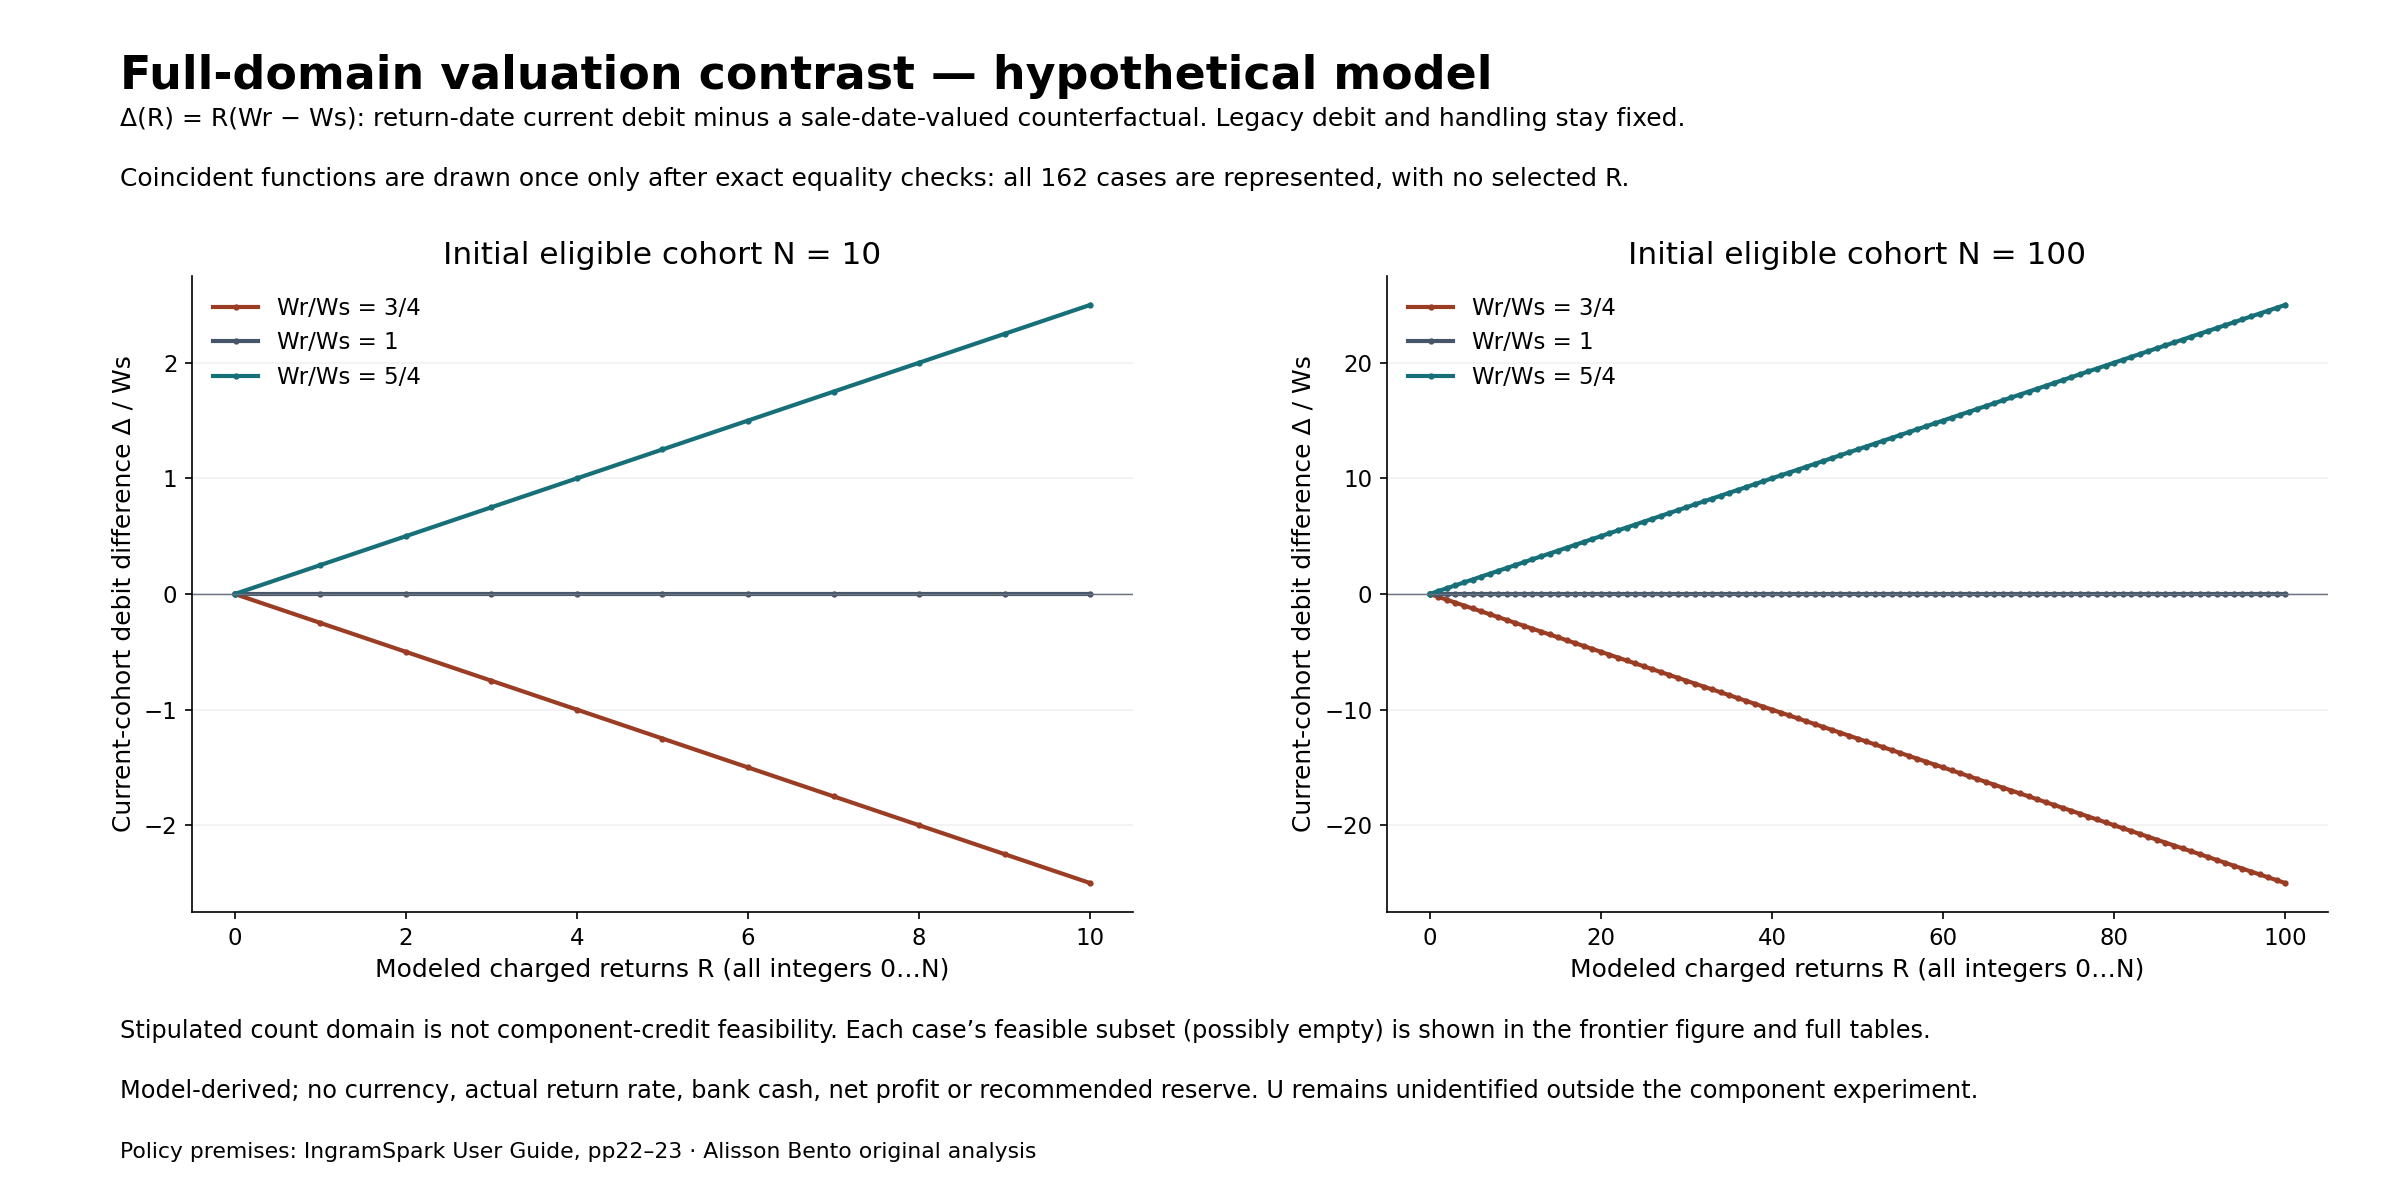
Il confronto in coppia isola la coorte corrente. Da un lato i suoi R resi sono addebitati a W_r+H; dall’altro un termine di paragone dichiaratamente ipotetico li addebita a W_s+H. In ogni coppia restano fissi il costo di gestione e l’importo dell’addebito pregresso. La differenza fra gli addebiti è quindi Δ(R)=R×(W_r−W_s). È un confronto di valorizzazione in condizioni controllate. Non misura l’effetto di una variazione di prezzo sulle vendite e non rivaluta tutti i crediti storici.
Un Δ negativo significa che l’addebito della coorte corrente al valore della data del reso è inferiore a quello del termine di paragone valorizzato alla data di vendita. Non significa che il reso crei un credito o renda redditizio il libro. Un Δ positivo indica il confronto opposto e non prova che il fornitore abbia aggiunto una commissione non dichiarata. In entrambi i casi si tratta della differenza fra due calcoli di componente ipotizzati. L’effetto reale sul regolamento completo resta sconosciuto quando non si conoscono rettifiche aggiuntive o altri importi rilevanti.
La figura del contrasto mostra tutti i numeri interi R per entrambe le dimensioni della coorte. Le funzioni che coincidono sono disegnate una volta sola, dopo aver verificato l’uguaglianza esatta: fissati N e W_r/W_s, questa funzione normalizzata è già determinata, anche se la compatibilità con i crediti varia ancora con e, H e L. La figura dei limiti e la tabella completa indicano il sottoinsieme compatibile di ogni caso. Limitare la linea ai conteggi favorevoli nasconderebbe questa differenza. Qui tutti i conteggi restano disponibili.
Perché le transazioni pregresse cambiano il denominatore
La coorte corrente è chiusa e impone R≤N. Le transazioni pregresse hanno un proprio limite dichiarato, L≤M. Sono ipotesi sulle transazioni ammesse, non conseguenze del totale delle vendite del mese corrente. Il conteggio mensile dei resi può includere transazioni nate in altri periodi: dividerlo per le vendite correnti non dà automaticamente la probabilità di reso della stessa coorte. I cambi di ammissibilità previsti dalle regole pubbliche rendono rilevante questa distinzione, ma non rivelano quante transazioni pregresse ammissibili abbia un editore reale.
Nel modello gli addebiti pregressi sono sottratti dal fondo prima di valutare quanto spazio resta per i resi correnti. Un titolo può quindi avere un limite non vuoto senza resi pregressi e un insieme vuoto dopo il prelievo pregresso ipotizzato. È una conseguenza contabile della definizione del fondo e delle unità dichiarate, non la prova che le vendite storiche fossero in perdita. Non dimostra nemmeno che un editore reale non abbia fondi separati con cui regolare quegli addebiti.
La matrice completa dei limiti tiene insieme le frazioni di resi pregressi, i rapporti del valore all’ingrosso alla data del reso e i rapporti di gestione. Così collega i due meccanismi invece di pubblicare aneddoti separati su prezzi e ammissibilità. Una variazione della valorizzazione cambia l’addebito confrontato con il credito residuo, mentre l’input pregresso cambia quali transazioni precedenti attingono a quel credito. Il modello rende esplicite entrambe le semplificazioni. Non stima quante copie pregresse esistano né quanto sia probabile che tornino.
Confini in unità intere e uguaglianza esatta
I due valori di N non cambiano solo le etichette di una percentuale continua. Una soglia in unità intere procede a gradini. Con gli stessi rapporti, aumentare la dimensione della coorte cambia quante posizioni intere cadono attorno a un confine frazionario. Per questo l’output di dettaglio conserva sia il saldo esatto sia il massimo numero intero di resi compatibile, invece di indicare una percentuale arrotondata come se fosse un margine operativo.
Il saldo esattamente zero è verificato separatamente dal risultato non negativo. I casi con un punto di uguaglianza sono 17 per N=10 e 24 per N=100. Insieme, i 41 casi indicano confini esatti del modello, non saldi vicini a zero dedotti dall’arrotondamento nella visualizzazione. L’uguaglianza rientra nel lato non negativo. L’intero successivo è il primo conteggio che dà un saldo negativo solo se cade dentro la coorte corrente dichiarata: non si inventa nessuna transazione fisica oltre N.
L’aritmetica razionale esatta sostiene questa distinzione ovunque. Rapporti come un quarto sono frazioni nel programma di riproduzione, non approssimazioni binarie in virgola mobile. Il modello numerico non adotta una regola di arrotondamento ai centesimi propria di un fornitore, perché non è stata verificata. Una prova sintetica con addebito zero controlla il comportamento della formula generale al limite, ma non è uno scenario di mercato in più nella griglia fissa. Queste verifiche matematiche non modificano né la griglia né i singoli conteggi di reso.
Ammissibilità, addebito e pagamento: tempi diversi
La guida di IngramSpark descrive una coda di ammissibilità al reso di 180 giorni dopo la comunicazione ai venditori, quando le condizioni passano da restituibili a non restituibili. Non sono semplicemente 180 giorni dal momento in cui l’autore cambia un’impostazione. La guida prevede inoltre che i resi della coda nel passaggio da Deliver a No siano trattati come Destroy e che gli acquisti precedenti diventino ammissibili quando le condizioni passano da non restituibili a restituibili. Queste disposizioni spiegano perché l’impostazione attuale non basti a identificare l’insieme storico di transazioni che conta.
La guida permette inoltre di trattenere i resi Deliver senza addebitarli finché non si raggiunge una quantità di spedizione economicamente conveniente. La copia può quindi arrivare fisicamente prima dell’addebito. Il modello conta i resi addebitati e registrati, non tutte le copie che stanno in un magazzino. La fine della coda di ammissibilità non dimostra che ogni addebito sia stato registrato, ogni fattura pagata o ogni obbligo estinto. A nessuno scenario è assegnata una durata di trattenimento o una data di pagamento bancario.
Queste precisazioni sui tempi servono senza diventare una previsione di cassa. Mostrano perché comunicazione ai venditori, valorizzazione alla data di elaborazione, spedizione, compensazione mensile e pagamento non vadano ridotti a un’unica data. Una volta specificati gli addebiti del modello, il limite risponde a una domanda sui crediti definiti. Non può dire a un autore quando uscirà il denaro da un conto, se verrà emessa una certa fattura o quanta liquidità serva in un dato giorno.
Che cosa dovrebbe fornire chi legge
Per usare questo schema in una situazione definita altrove servirebbero prima di tutto un fondo di crediti e un insieme di transazioni con confini chiari. L’accredito complessivo dovrebbe avere un significato coerente con le trattenute già incluse. Le condizioni all’ingrosso sui resi e l’eventuale costo di gestione richiederebbero ciascuno un ambito verificato. Un esempio della fonte che mostra valore all’ingrosso e costo di stampa non basta, da solo, a verificare tutti gli addebiti o i rimborsi necessari per un regolamento completo.
L’ammissibilità delle transazioni pregresse è un dato che richiede prove, non un vuoto da riempire con uno zero. Se non si riesce a stabilire quante siano le transazioni ammissibili o quanti resi addebitati siano stati registrati, la conclusione corrispondente sul conto resta sconosciuta. Lo stesso vale per U e per ogni tentativo di assegnare una valuta reale o una tariffa di gestione. Lo studio non chiede di usare i rapporti ipotetici al posto di questi fatti né di presumere che un conteggio compatibile sul piano matematico sia consentito dalle regole.
I file scaricabili permettono di controllare questo esercizio limitato senza fornire dati privati di conti. Comprendono lo schema fisso, ogni caso parametrico, l’intero intervallo dei conteggi di reso, le formule esatte e un programma di riproduzione da eseguire in una cartella pulita. Le figure sono calcolate a partire da quei file. Le soglie descrivono solo l’esperimento sulla componente documentata. Non sono limiti di reso sicuri, riserve adeguate o garanzie di compenso netto, e nessun risultato dipende dalla scelta, dopo il calcolo, di un libro reale o di un esempio favorevole.
Che cosa aggiunge il modello e dove si ferma
Il risultato permette di tenere separate due scorciatoie comuni. L’accredito storico di vendita non coincide per forza con il successivo addebito all’ingrosso per il reso, e le vendite correnti non delimitano per forza i resi di transazioni precedenti ammissibili. Il limite in unità intere mostra come queste due quantità si incontrino in un solo fondo definito con chiarezza. Il contrasto sull’intero intervallo mostra quale parte dipende dal cambio della data di valorizzazione, tenendo fissi gli altri importi indicati, senza pretendere di aver trovato una nuova regola contabile.
L’interpretazione regge solo se queste definizioni restano visibili. Un insieme compatibile vuoto non è un limite zero; un limite zero non è una previsione di mercato; un contrasto negativo non è un reso redditizio; una soglia di componente non è un saldo bancario. Né alle copie riconsegnate né agli accrediti pregressi esterni al fondo definito è stato attribuito un valore economico pari a zero. Crediti od oneri aggiuntivi sconosciuti possono ancora cambiare un regolamento più completo, in un senso o nell’altro.
È dunque un modello ipotetico riproducibile, fondato sulla struttura di regole pubbliche. Non è uno studio empirico del mercato né un’approvazione di IngramSpark. Non stima il vantaggio commerciale della restituibilità e non consiglia un’opzione, un prezzo, uno sconto o una riserva. Il suo confine utile è più preciso: mostra quanto possono consumare gli addebiti della componente dichiarata, date certe ipotesi su crediti e ammissibilità. Restano fuori dalla risposta i fatti di regolamento non verificati, la diffusione reale e le decisioni finanziarie dei singoli.
Frontiera ipotetica dei crediti di conto: tutti i casi fissi
Tutti i 162 casi fissi · Numero massimo di resi addebitati nel modello
Grafico completo e fonte

Scorri il grafico in orizzontale per esaminarlo. ↔
Grafico e valori
Scorri la tabella in orizzontale per vedere tutte le colonne.
| Caso | N = M | e / W_s | W_r / W_s | H / W_s | L / M | L | R massimo | R di uguaglianza |
|---|---|---|---|---|---|---|---|---|
| s0001 | 10 | 1/4 | 3/4 | 0 | 0 | 0 | 3 | — |
| s0002 | 10 | 1/4 | 3/4 | 0 | 1/2 | 5 | ∅ | — |
| s0003 | 10 | 1/4 | 3/4 | 0 | 1 | 10 | ∅ | — |
| s0004 | 10 | 1/4 | 3/4 | 1/4 | 0 | 0 | 2 | — |
| s0005 | 10 | 1/4 | 3/4 | 1/4 | 1/2 | 5 | ∅ | — |
| s0006 | 10 | 1/4 | 3/4 | 1/4 | 1 | 10 | ∅ | — |
| s0007 | 10 | 1/4 | 3/4 | 1 | 0 | 0 | 1 | — |
| s0008 | 10 | 1/4 | 3/4 | 1 | 1/2 | 5 | ∅ | — |
| s0009 | 10 | 1/4 | 3/4 | 1 | 1 | 10 | ∅ | — |
| s0010 | 10 | 1/4 | 1 | 0 | 0 | 0 | 2 | — |
| s0011 | 10 | 1/4 | 1 | 0 | 1/2 | 5 | ∅ | — |
| s0012 | 10 | 1/4 | 1 | 0 | 1 | 10 | ∅ | — |
| s0013 | 10 | 1/4 | 1 | 1/4 | 0 | 0 | 2 | 2 |
| s0014 | 10 | 1/4 | 1 | 1/4 | 1/2 | 5 | ∅ | — |
| s0015 | 10 | 1/4 | 1 | 1/4 | 1 | 10 | ∅ | — |
| s0016 | 10 | 1/4 | 1 | 1 | 0 | 0 | 1 | — |
| s0017 | 10 | 1/4 | 1 | 1 | 1/2 | 5 | ∅ | — |
| s0018 | 10 | 1/4 | 1 | 1 | 1 | 10 | ∅ | — |
| s0019 | 10 | 1/4 | 5/4 | 0 | 0 | 0 | 2 | 2 |
| s0020 | 10 | 1/4 | 5/4 | 0 | 1/2 | 5 | ∅ | — |
| s0021 | 10 | 1/4 | 5/4 | 0 | 1 | 10 | ∅ | — |
| s0022 | 10 | 1/4 | 5/4 | 1/4 | 0 | 0 | 1 | — |
| s0023 | 10 | 1/4 | 5/4 | 1/4 | 1/2 | 5 | ∅ | — |
| s0024 | 10 | 1/4 | 5/4 | 1/4 | 1 | 10 | ∅ | — |
| s0025 | 10 | 1/4 | 5/4 | 1 | 0 | 0 | 1 | — |
| s0026 | 10 | 1/4 | 5/4 | 1 | 1/2 | 5 | ∅ | — |
| s0027 | 10 | 1/4 | 5/4 | 1 | 1 | 10 | ∅ | — |
| s0028 | 10 | 1/2 | 3/4 | 0 | 0 | 0 | 6 | — |
| s0029 | 10 | 1/2 | 3/4 | 0 | 1/2 | 5 | 1 | — |
| s0030 | 10 | 1/2 | 3/4 | 0 | 1 | 10 | ∅ | — |
| s0031 | 10 | 1/2 | 3/4 | 1/4 | 0 | 0 | 5 | 5 |
| s0032 | 10 | 1/2 | 3/4 | 1/4 | 1/2 | 5 | 0 | 0 |
| s0033 | 10 | 1/2 | 3/4 | 1/4 | 1 | 10 | ∅ | — |
| s0034 | 10 | 1/2 | 3/4 | 1 | 0 | 0 | 2 | — |
| s0035 | 10 | 1/2 | 3/4 | 1 | 1/2 | 5 | ∅ | — |
| s0036 | 10 | 1/2 | 3/4 | 1 | 1 | 10 | ∅ | — |
| s0037 | 10 | 1/2 | 1 | 0 | 0 | 0 | 5 | 5 |
| s0038 | 10 | 1/2 | 1 | 0 | 1/2 | 5 | 0 | 0 |
| s0039 | 10 | 1/2 | 1 | 0 | 1 | 10 | ∅ | — |
| s0040 | 10 | 1/2 | 1 | 1/4 | 0 | 0 | 4 | 4 |
| s0041 | 10 | 1/2 | 1 | 1/4 | 1/2 | 5 | ∅ | — |
| s0042 | 10 | 1/2 | 1 | 1/4 | 1 | 10 | ∅ | — |
| s0043 | 10 | 1/2 | 1 | 1 | 0 | 0 | 2 | — |
| s0044 | 10 | 1/2 | 1 | 1 | 1/2 | 5 | ∅ | — |
| s0045 | 10 | 1/2 | 1 | 1 | 1 | 10 | ∅ | — |
| s0046 | 10 | 1/2 | 5/4 | 0 | 0 | 0 | 4 | 4 |
| s0047 | 10 | 1/2 | 5/4 | 0 | 1/2 | 5 | ∅ | — |
| s0048 | 10 | 1/2 | 5/4 | 0 | 1 | 10 | ∅ | — |
| s0049 | 10 | 1/2 | 5/4 | 1/4 | 0 | 0 | 3 | — |
| s0050 | 10 | 1/2 | 5/4 | 1/4 | 1/2 | 5 | ∅ | — |
| s0051 | 10 | 1/2 | 5/4 | 1/4 | 1 | 10 | ∅ | — |
| s0052 | 10 | 1/2 | 5/4 | 1 | 0 | 0 | 2 | — |
| s0053 | 10 | 1/2 | 5/4 | 1 | 1/2 | 5 | ∅ | — |
| s0054 | 10 | 1/2 | 5/4 | 1 | 1 | 10 | ∅ | — |
| s0055 | 10 | 3/4 | 3/4 | 0 | 0 | 0 | 10 | 10 |
| s0056 | 10 | 3/4 | 3/4 | 0 | 1/2 | 5 | 5 | 5 |
| s0057 | 10 | 3/4 | 3/4 | 0 | 1 | 10 | 0 | 0 |
| s0058 | 10 | 3/4 | 3/4 | 1/4 | 0 | 0 | 7 | — |
| s0059 | 10 | 3/4 | 3/4 | 1/4 | 1/2 | 5 | 2 | — |
| s0060 | 10 | 3/4 | 3/4 | 1/4 | 1 | 10 | ∅ | — |
| s0061 | 10 | 3/4 | 3/4 | 1 | 0 | 0 | 4 | — |
| s0062 | 10 | 3/4 | 3/4 | 1 | 1/2 | 5 | ∅ | — |
| s0063 | 10 | 3/4 | 3/4 | 1 | 1 | 10 | ∅ | — |
| s0064 | 10 | 3/4 | 1 | 0 | 0 | 0 | 7 | — |
| s0065 | 10 | 3/4 | 1 | 0 | 1/2 | 5 | 2 | — |
| s0066 | 10 | 3/4 | 1 | 0 | 1 | 10 | ∅ | — |
| s0067 | 10 | 3/4 | 1 | 1/4 | 0 | 0 | 6 | 6 |
| s0068 | 10 | 3/4 | 1 | 1/4 | 1/2 | 5 | 1 | 1 |
| s0069 | 10 | 3/4 | 1 | 1/4 | 1 | 10 | ∅ | — |
| s0070 | 10 | 3/4 | 1 | 1 | 0 | 0 | 3 | — |
| s0071 | 10 | 3/4 | 1 | 1 | 1/2 | 5 | ∅ | — |
| s0072 | 10 | 3/4 | 1 | 1 | 1 | 10 | ∅ | — |
| s0073 | 10 | 3/4 | 5/4 | 0 | 0 | 0 | 6 | 6 |
| s0074 | 10 | 3/4 | 5/4 | 0 | 1/2 | 5 | 1 | 1 |
| s0075 | 10 | 3/4 | 5/4 | 0 | 1 | 10 | ∅ | — |
| s0076 | 10 | 3/4 | 5/4 | 1/4 | 0 | 0 | 5 | 5 |
| s0077 | 10 | 3/4 | 5/4 | 1/4 | 1/2 | 5 | 0 | 0 |
| s0078 | 10 | 3/4 | 5/4 | 1/4 | 1 | 10 | ∅ | — |
| s0079 | 10 | 3/4 | 5/4 | 1 | 0 | 0 | 3 | — |
| s0080 | 10 | 3/4 | 5/4 | 1 | 1/2 | 5 | ∅ | — |
| s0081 | 10 | 3/4 | 5/4 | 1 | 1 | 10 | ∅ | — |
| s0082 | 100 | 1/4 | 3/4 | 0 | 0 | 0 | 33 | — |
| s0083 | 100 | 1/4 | 3/4 | 0 | 1/2 | 50 | ∅ | — |
| s0084 | 100 | 1/4 | 3/4 | 0 | 1 | 100 | ∅ | — |
| s0085 | 100 | 1/4 | 3/4 | 1/4 | 0 | 0 | 25 | 25 |
| s0086 | 100 | 1/4 | 3/4 | 1/4 | 1/2 | 50 | ∅ | — |
| s0087 | 100 | 1/4 | 3/4 | 1/4 | 1 | 100 | ∅ | — |
| s0088 | 100 | 1/4 | 3/4 | 1 | 0 | 0 | 14 | — |
| s0089 | 100 | 1/4 | 3/4 | 1 | 1/2 | 50 | ∅ | — |
| s0090 | 100 | 1/4 | 3/4 | 1 | 1 | 100 | ∅ | — |
| s0091 | 100 | 1/4 | 1 | 0 | 0 | 0 | 25 | 25 |
| s0092 | 100 | 1/4 | 1 | 0 | 1/2 | 50 | ∅ | — |
| s0093 | 100 | 1/4 | 1 | 0 | 1 | 100 | ∅ | — |
| s0094 | 100 | 1/4 | 1 | 1/4 | 0 | 0 | 20 | 20 |
| s0095 | 100 | 1/4 | 1 | 1/4 | 1/2 | 50 | ∅ | — |
| s0096 | 100 | 1/4 | 1 | 1/4 | 1 | 100 | ∅ | — |
| s0097 | 100 | 1/4 | 1 | 1 | 0 | 0 | 12 | — |
| s0098 | 100 | 1/4 | 1 | 1 | 1/2 | 50 | ∅ | — |
| s0099 | 100 | 1/4 | 1 | 1 | 1 | 100 | ∅ | — |
| s0100 | 100 | 1/4 | 5/4 | 0 | 0 | 0 | 20 | 20 |
| s0101 | 100 | 1/4 | 5/4 | 0 | 1/2 | 50 | ∅ | — |
| s0102 | 100 | 1/4 | 5/4 | 0 | 1 | 100 | ∅ | — |
| s0103 | 100 | 1/4 | 5/4 | 1/4 | 0 | 0 | 16 | — |
| s0104 | 100 | 1/4 | 5/4 | 1/4 | 1/2 | 50 | ∅ | — |
| s0105 | 100 | 1/4 | 5/4 | 1/4 | 1 | 100 | ∅ | — |
| s0106 | 100 | 1/4 | 5/4 | 1 | 0 | 0 | 11 | — |
| s0107 | 100 | 1/4 | 5/4 | 1 | 1/2 | 50 | ∅ | — |
| s0108 | 100 | 1/4 | 5/4 | 1 | 1 | 100 | ∅ | — |
| s0109 | 100 | 1/2 | 3/4 | 0 | 0 | 0 | 66 | — |
| s0110 | 100 | 1/2 | 3/4 | 0 | 1/2 | 50 | 16 | — |
| s0111 | 100 | 1/2 | 3/4 | 0 | 1 | 100 | ∅ | — |
| s0112 | 100 | 1/2 | 3/4 | 1/4 | 0 | 0 | 50 | 50 |
| s0113 | 100 | 1/2 | 3/4 | 1/4 | 1/2 | 50 | 0 | 0 |
| s0114 | 100 | 1/2 | 3/4 | 1/4 | 1 | 100 | ∅ | — |
| s0115 | 100 | 1/2 | 3/4 | 1 | 0 | 0 | 28 | — |
| s0116 | 100 | 1/2 | 3/4 | 1 | 1/2 | 50 | ∅ | — |
| s0117 | 100 | 1/2 | 3/4 | 1 | 1 | 100 | ∅ | — |
| s0118 | 100 | 1/2 | 1 | 0 | 0 | 0 | 50 | 50 |
| s0119 | 100 | 1/2 | 1 | 0 | 1/2 | 50 | 0 | 0 |
| s0120 | 100 | 1/2 | 1 | 0 | 1 | 100 | ∅ | — |
| s0121 | 100 | 1/2 | 1 | 1/4 | 0 | 0 | 40 | 40 |
| s0122 | 100 | 1/2 | 1 | 1/4 | 1/2 | 50 | ∅ | — |
| s0123 | 100 | 1/2 | 1 | 1/4 | 1 | 100 | ∅ | — |
| s0124 | 100 | 1/2 | 1 | 1 | 0 | 0 | 25 | 25 |
| s0125 | 100 | 1/2 | 1 | 1 | 1/2 | 50 | ∅ | — |
| s0126 | 100 | 1/2 | 1 | 1 | 1 | 100 | ∅ | — |
| s0127 | 100 | 1/2 | 5/4 | 0 | 0 | 0 | 40 | 40 |
| s0128 | 100 | 1/2 | 5/4 | 0 | 1/2 | 50 | ∅ | — |
| s0129 | 100 | 1/2 | 5/4 | 0 | 1 | 100 | ∅ | — |
| s0130 | 100 | 1/2 | 5/4 | 1/4 | 0 | 0 | 33 | — |
| s0131 | 100 | 1/2 | 5/4 | 1/4 | 1/2 | 50 | ∅ | — |
| s0132 | 100 | 1/2 | 5/4 | 1/4 | 1 | 100 | ∅ | — |
| s0133 | 100 | 1/2 | 5/4 | 1 | 0 | 0 | 22 | — |
| s0134 | 100 | 1/2 | 5/4 | 1 | 1/2 | 50 | ∅ | — |
| s0135 | 100 | 1/2 | 5/4 | 1 | 1 | 100 | ∅ | — |
| s0136 | 100 | 3/4 | 3/4 | 0 | 0 | 0 | 100 | 100 |
| s0137 | 100 | 3/4 | 3/4 | 0 | 1/2 | 50 | 50 | 50 |
| s0138 | 100 | 3/4 | 3/4 | 0 | 1 | 100 | 0 | 0 |
| s0139 | 100 | 3/4 | 3/4 | 1/4 | 0 | 0 | 75 | 75 |
| s0140 | 100 | 3/4 | 3/4 | 1/4 | 1/2 | 50 | 25 | 25 |
| s0141 | 100 | 3/4 | 3/4 | 1/4 | 1 | 100 | ∅ | — |
| s0142 | 100 | 3/4 | 3/4 | 1 | 0 | 0 | 42 | — |
| s0143 | 100 | 3/4 | 3/4 | 1 | 1/2 | 50 | ∅ | — |
| s0144 | 100 | 3/4 | 3/4 | 1 | 1 | 100 | ∅ | — |
| s0145 | 100 | 3/4 | 1 | 0 | 0 | 0 | 75 | 75 |
| s0146 | 100 | 3/4 | 1 | 0 | 1/2 | 50 | 25 | 25 |
| s0147 | 100 | 3/4 | 1 | 0 | 1 | 100 | ∅ | — |
| s0148 | 100 | 3/4 | 1 | 1/4 | 0 | 0 | 60 | 60 |
| s0149 | 100 | 3/4 | 1 | 1/4 | 1/2 | 50 | 10 | 10 |
| s0150 | 100 | 3/4 | 1 | 1/4 | 1 | 100 | ∅ | — |
| s0151 | 100 | 3/4 | 1 | 1 | 0 | 0 | 37 | — |
| s0152 | 100 | 3/4 | 1 | 1 | 1/2 | 50 | ∅ | — |
| s0153 | 100 | 3/4 | 1 | 1 | 1 | 100 | ∅ | — |
| s0154 | 100 | 3/4 | 5/4 | 0 | 0 | 0 | 60 | 60 |
| s0155 | 100 | 3/4 | 5/4 | 0 | 1/2 | 50 | 10 | 10 |
| s0156 | 100 | 3/4 | 5/4 | 0 | 1 | 100 | ∅ | — |
| s0157 | 100 | 3/4 | 5/4 | 1/4 | 0 | 0 | 50 | 50 |
| s0158 | 100 | 3/4 | 5/4 | 1/4 | 1/2 | 50 | 0 | 0 |
| s0159 | 100 | 3/4 | 5/4 | 1/4 | 1 | 100 | ∅ | — |
| s0160 | 100 | 3/4 | 5/4 | 1 | 0 | 0 | 33 | — |
| s0161 | 100 | 3/4 | 5/4 | 1 | 1/2 | 50 | ∅ | — |
| s0162 | 100 | 3/4 | 5/4 | 1 | 1 | 100 | ∅ | — |
Tutti i 162 casi, non libri o conti osservati. I rapporti monetari sono riferiti al valore all’ingrosso alla data di vendita W_s; M=N è un’ipotesi. R massimo riguarda solo la compatibilità con i crediti della componente documentata, con U=0 per ipotesi. ∅ significa che nessun R è compatibile; 0 è un massimo valido; — indica che in 0…N non c’è un punto di uguaglianza esatta. Gli ID identificano gli scenari. Non se ne ricavano tariffe, valuta, permessi di reso, riserve sicure o profitto netto.

Contrasto di valore sull’intero intervallo — modello ipotetico
Modello ipotetico · Ogni intero R da 0 a N
Grafico completo e fonte

Scorri il grafico in orizzontale per esaminarlo. ↔
Grafico e valori
Scorri la tabella in orizzontale per vedere tutte le colonne.
| N | W_r / W_s | Coefficiente per R | Intervallo intero completo di R | Casi fissi rappresentati |
|---|---|---|---|---|
| 10 | 3/4 | -1/4 | 0…10 | 27 |
| 10 | 1 | 0 | 0…10 | 27 |
| 10 | 5/4 | 1/4 | 0…10 | 27 |
| 100 | 3/4 | -1/4 | 0…100 | 27 |
| 100 | 1 | 0 | 0…100 | 27 |
| 100 | 5/4 | 1/4 | 0…100 | 27 |
Sono rappresentati tutti i casi fissi. Δ/W_s=R×(W_r/W_s−1); in ogni coppia gestione della coorte corrente e addebito pregresso restano fissi. Gli intervalli comprendono anche conteggi fuori dai sottoinsiemi compatibili con i crediti della componente, che la tabella dei 162 casi indica a parte. Un contrasto zero o negativo non è un addebito per reso pari a zero o negativo.

Dati e download

Scorri la tabella in orizzontale per vedere tutte le colonne.
| Caso | N = M | e / W_s | W_r / W_s | H / W_s | L / M | L | R massimo | R di uguaglianza |
|---|---|---|---|---|---|---|---|---|
| s0001 | 10 | 1/4 | 3/4 | 0 | 0 | 0 | 3 | — |
| s0002 | 10 | 1/4 | 3/4 | 0 | 1/2 | 5 | ∅ | — |
| s0003 | 10 | 1/4 | 3/4 | 0 | 1 | 10 | ∅ | — |
| s0004 | 10 | 1/4 | 3/4 | 1/4 | 0 | 0 | 2 | — |
| s0005 | 10 | 1/4 | 3/4 | 1/4 | 1/2 | 5 | ∅ | — |
| s0006 | 10 | 1/4 | 3/4 | 1/4 | 1 | 10 | ∅ | — |
| s0007 | 10 | 1/4 | 3/4 | 1 | 0 | 0 | 1 | — |
| s0008 | 10 | 1/4 | 3/4 | 1 | 1/2 | 5 | ∅ | — |
| s0009 | 10 | 1/4 | 3/4 | 1 | 1 | 10 | ∅ | — |
| s0010 | 10 | 1/4 | 1 | 0 | 0 | 0 | 2 | — |
| s0011 | 10 | 1/4 | 1 | 0 | 1/2 | 5 | ∅ | — |
| s0012 | 10 | 1/4 | 1 | 0 | 1 | 10 | ∅ | — |
| s0013 | 10 | 1/4 | 1 | 1/4 | 0 | 0 | 2 | 2 |
| s0014 | 10 | 1/4 | 1 | 1/4 | 1/2 | 5 | ∅ | — |
| s0015 | 10 | 1/4 | 1 | 1/4 | 1 | 10 | ∅ | — |
| s0016 | 10 | 1/4 | 1 | 1 | 0 | 0 | 1 | — |
| s0017 | 10 | 1/4 | 1 | 1 | 1/2 | 5 | ∅ | — |
| s0018 | 10 | 1/4 | 1 | 1 | 1 | 10 | ∅ | — |
| s0019 | 10 | 1/4 | 5/4 | 0 | 0 | 0 | 2 | 2 |
| s0020 | 10 | 1/4 | 5/4 | 0 | 1/2 | 5 | ∅ | — |
| s0021 | 10 | 1/4 | 5/4 | 0 | 1 | 10 | ∅ | — |
| s0022 | 10 | 1/4 | 5/4 | 1/4 | 0 | 0 | 1 | — |
| s0023 | 10 | 1/4 | 5/4 | 1/4 | 1/2 | 5 | ∅ | — |
| s0024 | 10 | 1/4 | 5/4 | 1/4 | 1 | 10 | ∅ | — |
| s0025 | 10 | 1/4 | 5/4 | 1 | 0 | 0 | 1 | — |
| s0026 | 10 | 1/4 | 5/4 | 1 | 1/2 | 5 | ∅ | — |
| s0027 | 10 | 1/4 | 5/4 | 1 | 1 | 10 | ∅ | — |
| s0028 | 10 | 1/2 | 3/4 | 0 | 0 | 0 | 6 | — |
| s0029 | 10 | 1/2 | 3/4 | 0 | 1/2 | 5 | 1 | — |
| s0030 | 10 | 1/2 | 3/4 | 0 | 1 | 10 | ∅ | — |
| s0031 | 10 | 1/2 | 3/4 | 1/4 | 0 | 0 | 5 | 5 |
| s0032 | 10 | 1/2 | 3/4 | 1/4 | 1/2 | 5 | 0 | 0 |
| s0033 | 10 | 1/2 | 3/4 | 1/4 | 1 | 10 | ∅ | — |
| s0034 | 10 | 1/2 | 3/4 | 1 | 0 | 0 | 2 | — |
| s0035 | 10 | 1/2 | 3/4 | 1 | 1/2 | 5 | ∅ | — |
| s0036 | 10 | 1/2 | 3/4 | 1 | 1 | 10 | ∅ | — |
| s0037 | 10 | 1/2 | 1 | 0 | 0 | 0 | 5 | 5 |
| s0038 | 10 | 1/2 | 1 | 0 | 1/2 | 5 | 0 | 0 |
| s0039 | 10 | 1/2 | 1 | 0 | 1 | 10 | ∅ | — |
| s0040 | 10 | 1/2 | 1 | 1/4 | 0 | 0 | 4 | 4 |
| s0041 | 10 | 1/2 | 1 | 1/4 | 1/2 | 5 | ∅ | — |
| s0042 | 10 | 1/2 | 1 | 1/4 | 1 | 10 | ∅ | — |
| s0043 | 10 | 1/2 | 1 | 1 | 0 | 0 | 2 | — |
| s0044 | 10 | 1/2 | 1 | 1 | 1/2 | 5 | ∅ | — |
| s0045 | 10 | 1/2 | 1 | 1 | 1 | 10 | ∅ | — |
| s0046 | 10 | 1/2 | 5/4 | 0 | 0 | 0 | 4 | 4 |
| s0047 | 10 | 1/2 | 5/4 | 0 | 1/2 | 5 | ∅ | — |
| s0048 | 10 | 1/2 | 5/4 | 0 | 1 | 10 | ∅ | — |
| s0049 | 10 | 1/2 | 5/4 | 1/4 | 0 | 0 | 3 | — |
| s0050 | 10 | 1/2 | 5/4 | 1/4 | 1/2 | 5 | ∅ | — |
| s0051 | 10 | 1/2 | 5/4 | 1/4 | 1 | 10 | ∅ | — |
| s0052 | 10 | 1/2 | 5/4 | 1 | 0 | 0 | 2 | — |
| s0053 | 10 | 1/2 | 5/4 | 1 | 1/2 | 5 | ∅ | — |
| s0054 | 10 | 1/2 | 5/4 | 1 | 1 | 10 | ∅ | — |
| s0055 | 10 | 3/4 | 3/4 | 0 | 0 | 0 | 10 | 10 |
| s0056 | 10 | 3/4 | 3/4 | 0 | 1/2 | 5 | 5 | 5 |
| s0057 | 10 | 3/4 | 3/4 | 0 | 1 | 10 | 0 | 0 |
| s0058 | 10 | 3/4 | 3/4 | 1/4 | 0 | 0 | 7 | — |
| s0059 | 10 | 3/4 | 3/4 | 1/4 | 1/2 | 5 | 2 | — |
| s0060 | 10 | 3/4 | 3/4 | 1/4 | 1 | 10 | ∅ | — |
| s0061 | 10 | 3/4 | 3/4 | 1 | 0 | 0 | 4 | — |
| s0062 | 10 | 3/4 | 3/4 | 1 | 1/2 | 5 | ∅ | — |
| s0063 | 10 | 3/4 | 3/4 | 1 | 1 | 10 | ∅ | — |
| s0064 | 10 | 3/4 | 1 | 0 | 0 | 0 | 7 | — |
| s0065 | 10 | 3/4 | 1 | 0 | 1/2 | 5 | 2 | — |
| s0066 | 10 | 3/4 | 1 | 0 | 1 | 10 | ∅ | — |
| s0067 | 10 | 3/4 | 1 | 1/4 | 0 | 0 | 6 | 6 |
| s0068 | 10 | 3/4 | 1 | 1/4 | 1/2 | 5 | 1 | 1 |
| s0069 | 10 | 3/4 | 1 | 1/4 | 1 | 10 | ∅ | — |
| s0070 | 10 | 3/4 | 1 | 1 | 0 | 0 | 3 | — |
| s0071 | 10 | 3/4 | 1 | 1 | 1/2 | 5 | ∅ | — |
| s0072 | 10 | 3/4 | 1 | 1 | 1 | 10 | ∅ | — |
| s0073 | 10 | 3/4 | 5/4 | 0 | 0 | 0 | 6 | 6 |
| s0074 | 10 | 3/4 | 5/4 | 0 | 1/2 | 5 | 1 | 1 |
| s0075 | 10 | 3/4 | 5/4 | 0 | 1 | 10 | ∅ | — |
| s0076 | 10 | 3/4 | 5/4 | 1/4 | 0 | 0 | 5 | 5 |
| s0077 | 10 | 3/4 | 5/4 | 1/4 | 1/2 | 5 | 0 | 0 |
| s0078 | 10 | 3/4 | 5/4 | 1/4 | 1 | 10 | ∅ | — |
| s0079 | 10 | 3/4 | 5/4 | 1 | 0 | 0 | 3 | — |
| s0080 | 10 | 3/4 | 5/4 | 1 | 1/2 | 5 | ∅ | — |
| s0081 | 10 | 3/4 | 5/4 | 1 | 1 | 10 | ∅ | — |
| s0082 | 100 | 1/4 | 3/4 | 0 | 0 | 0 | 33 | — |
| s0083 | 100 | 1/4 | 3/4 | 0 | 1/2 | 50 | ∅ | — |
| s0084 | 100 | 1/4 | 3/4 | 0 | 1 | 100 | ∅ | — |
| s0085 | 100 | 1/4 | 3/4 | 1/4 | 0 | 0 | 25 | 25 |
| s0086 | 100 | 1/4 | 3/4 | 1/4 | 1/2 | 50 | ∅ | — |
| s0087 | 100 | 1/4 | 3/4 | 1/4 | 1 | 100 | ∅ | — |
| s0088 | 100 | 1/4 | 3/4 | 1 | 0 | 0 | 14 | — |
| s0089 | 100 | 1/4 | 3/4 | 1 | 1/2 | 50 | ∅ | — |
| s0090 | 100 | 1/4 | 3/4 | 1 | 1 | 100 | ∅ | — |
| s0091 | 100 | 1/4 | 1 | 0 | 0 | 0 | 25 | 25 |
| s0092 | 100 | 1/4 | 1 | 0 | 1/2 | 50 | ∅ | — |
| s0093 | 100 | 1/4 | 1 | 0 | 1 | 100 | ∅ | — |
| s0094 | 100 | 1/4 | 1 | 1/4 | 0 | 0 | 20 | 20 |
| s0095 | 100 | 1/4 | 1 | 1/4 | 1/2 | 50 | ∅ | — |
| s0096 | 100 | 1/4 | 1 | 1/4 | 1 | 100 | ∅ | — |
| s0097 | 100 | 1/4 | 1 | 1 | 0 | 0 | 12 | — |
| s0098 | 100 | 1/4 | 1 | 1 | 1/2 | 50 | ∅ | — |
| s0099 | 100 | 1/4 | 1 | 1 | 1 | 100 | ∅ | — |
| s0100 | 100 | 1/4 | 5/4 | 0 | 0 | 0 | 20 | 20 |
| s0101 | 100 | 1/4 | 5/4 | 0 | 1/2 | 50 | ∅ | — |
| s0102 | 100 | 1/4 | 5/4 | 0 | 1 | 100 | ∅ | — |
| s0103 | 100 | 1/4 | 5/4 | 1/4 | 0 | 0 | 16 | — |
| s0104 | 100 | 1/4 | 5/4 | 1/4 | 1/2 | 50 | ∅ | — |
| s0105 | 100 | 1/4 | 5/4 | 1/4 | 1 | 100 | ∅ | — |
| s0106 | 100 | 1/4 | 5/4 | 1 | 0 | 0 | 11 | — |
| s0107 | 100 | 1/4 | 5/4 | 1 | 1/2 | 50 | ∅ | — |
| s0108 | 100 | 1/4 | 5/4 | 1 | 1 | 100 | ∅ | — |
| s0109 | 100 | 1/2 | 3/4 | 0 | 0 | 0 | 66 | — |
| s0110 | 100 | 1/2 | 3/4 | 0 | 1/2 | 50 | 16 | — |
| s0111 | 100 | 1/2 | 3/4 | 0 | 1 | 100 | ∅ | — |
| s0112 | 100 | 1/2 | 3/4 | 1/4 | 0 | 0 | 50 | 50 |
| s0113 | 100 | 1/2 | 3/4 | 1/4 | 1/2 | 50 | 0 | 0 |
| s0114 | 100 | 1/2 | 3/4 | 1/4 | 1 | 100 | ∅ | — |
| s0115 | 100 | 1/2 | 3/4 | 1 | 0 | 0 | 28 | — |
| s0116 | 100 | 1/2 | 3/4 | 1 | 1/2 | 50 | ∅ | — |
| s0117 | 100 | 1/2 | 3/4 | 1 | 1 | 100 | ∅ | — |
| s0118 | 100 | 1/2 | 1 | 0 | 0 | 0 | 50 | 50 |
| s0119 | 100 | 1/2 | 1 | 0 | 1/2 | 50 | 0 | 0 |
| s0120 | 100 | 1/2 | 1 | 0 | 1 | 100 | ∅ | — |
| s0121 | 100 | 1/2 | 1 | 1/4 | 0 | 0 | 40 | 40 |
| s0122 | 100 | 1/2 | 1 | 1/4 | 1/2 | 50 | ∅ | — |
| s0123 | 100 | 1/2 | 1 | 1/4 | 1 | 100 | ∅ | — |
| s0124 | 100 | 1/2 | 1 | 1 | 0 | 0 | 25 | 25 |
| s0125 | 100 | 1/2 | 1 | 1 | 1/2 | 50 | ∅ | — |
| s0126 | 100 | 1/2 | 1 | 1 | 1 | 100 | ∅ | — |
| s0127 | 100 | 1/2 | 5/4 | 0 | 0 | 0 | 40 | 40 |
| s0128 | 100 | 1/2 | 5/4 | 0 | 1/2 | 50 | ∅ | — |
| s0129 | 100 | 1/2 | 5/4 | 0 | 1 | 100 | ∅ | — |
| s0130 | 100 | 1/2 | 5/4 | 1/4 | 0 | 0 | 33 | — |
| s0131 | 100 | 1/2 | 5/4 | 1/4 | 1/2 | 50 | ∅ | — |
| s0132 | 100 | 1/2 | 5/4 | 1/4 | 1 | 100 | ∅ | — |
| s0133 | 100 | 1/2 | 5/4 | 1 | 0 | 0 | 22 | — |
| s0134 | 100 | 1/2 | 5/4 | 1 | 1/2 | 50 | ∅ | — |
| s0135 | 100 | 1/2 | 5/4 | 1 | 1 | 100 | ∅ | — |
| s0136 | 100 | 3/4 | 3/4 | 0 | 0 | 0 | 100 | 100 |
| s0137 | 100 | 3/4 | 3/4 | 0 | 1/2 | 50 | 50 | 50 |
| s0138 | 100 | 3/4 | 3/4 | 0 | 1 | 100 | 0 | 0 |
| s0139 | 100 | 3/4 | 3/4 | 1/4 | 0 | 0 | 75 | 75 |
| s0140 | 100 | 3/4 | 3/4 | 1/4 | 1/2 | 50 | 25 | 25 |
| s0141 | 100 | 3/4 | 3/4 | 1/4 | 1 | 100 | ∅ | — |
| s0142 | 100 | 3/4 | 3/4 | 1 | 0 | 0 | 42 | — |
| s0143 | 100 | 3/4 | 3/4 | 1 | 1/2 | 50 | ∅ | — |
| s0144 | 100 | 3/4 | 3/4 | 1 | 1 | 100 | ∅ | — |
| s0145 | 100 | 3/4 | 1 | 0 | 0 | 0 | 75 | 75 |
| s0146 | 100 | 3/4 | 1 | 0 | 1/2 | 50 | 25 | 25 |
| s0147 | 100 | 3/4 | 1 | 0 | 1 | 100 | ∅ | — |
| s0148 | 100 | 3/4 | 1 | 1/4 | 0 | 0 | 60 | 60 |
| s0149 | 100 | 3/4 | 1 | 1/4 | 1/2 | 50 | 10 | 10 |
| s0150 | 100 | 3/4 | 1 | 1/4 | 1 | 100 | ∅ | — |
| s0151 | 100 | 3/4 | 1 | 1 | 0 | 0 | 37 | — |
| s0152 | 100 | 3/4 | 1 | 1 | 1/2 | 50 | ∅ | — |
| s0153 | 100 | 3/4 | 1 | 1 | 1 | 100 | ∅ | — |
| s0154 | 100 | 3/4 | 5/4 | 0 | 0 | 0 | 60 | 60 |
| s0155 | 100 | 3/4 | 5/4 | 0 | 1/2 | 50 | 10 | 10 |
| s0156 | 100 | 3/4 | 5/4 | 0 | 1 | 100 | ∅ | — |
| s0157 | 100 | 3/4 | 5/4 | 1/4 | 0 | 0 | 50 | 50 |
| s0158 | 100 | 3/4 | 5/4 | 1/4 | 1/2 | 50 | 0 | 0 |
| s0159 | 100 | 3/4 | 5/4 | 1/4 | 1 | 100 | ∅ | — |
| s0160 | 100 | 3/4 | 5/4 | 1 | 0 | 0 | 33 | — |
| s0161 | 100 | 3/4 | 5/4 | 1 | 1/2 | 50 | ∅ | — |
| s0162 | 100 | 3/4 | 5/4 | 1 | 1 | 100 | ∅ | — |
Tutti i 162 casi, non libri o conti osservati. I rapporti monetari sono riferiti al valore all’ingrosso alla data di vendita W_s; M=N è un’ipotesi. R massimo riguarda solo la compatibilità con i crediti della componente documentata, con U=0 per ipotesi. ∅ significa che nessun R è compatibile; 0 è un massimo valido; — indica che in 0…N non c’è un punto di uguaglianza esatta. Gli ID identificano gli scenari. Non se ne ricavano tariffe, valuta, permessi di reso, riserve sicure o profitto netto.
Scorri la tabella in orizzontale per vedere tutte le colonne.
| N | W_r / W_s | Coefficiente per R | Intervallo intero completo di R | Casi fissi rappresentati |
|---|---|---|---|---|
| 10 | 3/4 | -1/4 | 0…10 | 27 |
| 10 | 1 | 0 | 0…10 | 27 |
| 10 | 5/4 | 1/4 | 0…10 | 27 |
| 100 | 3/4 | -1/4 | 0…100 | 27 |
| 100 | 1 | 0 | 0…100 | 27 |
| 100 | 5/4 | 1/4 | 0…100 | 27 |
Sono rappresentati tutti i casi fissi. Δ/W_s=R×(W_r/W_s−1); in ogni coppia gestione della coorte corrente e addebito pregresso restano fissi. Gli intervalli comprendono anche conteggi fuori dai sottoinsiemi compatibili con i crediti della componente, che la tabella dei 162 casi indica a parte. Un contrasto zero o negativo non è un addebito per reso pari a zero o negativo.
Scorri la tabella in orizzontale per vedere tutte le colonne.
| N | Casi parametrici | Righe dell’intervallo R | Insiemi vuoti | Insiemi non vuoti | Non vuoti con R massimo = 0 | Casi con uguaglianza |
|---|---|---|---|---|---|---|
| 10 | 81 | 891 | 44 | 37 | 4 | 17 |
| 100 | 81 | 8.181 | 44 | 37 | 4 | 24 |
| Totale | 162 | 9.072 | 88 | 74 | 8 | 41 |
I conteggi descrivono solo questa griglia ipotetica. I casi non vuoti con R massimo=0 e quelli con un punto di uguaglianza sono controlli che si sovrappongono, non altre categorie che si escludono a vicenda. Uguaglianza significa saldo della componente esattamente zero per un R intero, non zero dovuto all’arrotondamento nella visualizzazione.
Dati e metodo
Come abbiamo calcolato
- Usare la guida ufficiale di IngramSpark (Distribution Channel Wholesale Returns, pp. 22–23) e la sua spiegazione pubblica dei resi per la struttura delle regole, non per i crediti ipotetici né per tarare le tariffe in numeri.
- Fissare la griglia dichiarata, senza unità di misura: N=10 o 100, M=N; e/W_s=1/4, 1/2, 3/4; W_r/W_s=3/4, 1, 5/4; H/W_s=0, 1/4, 1; L/M=0, 1/2, 1. Conservare tutte le 162 combinazioni.
- Definire C=N×e con un accredito precedente ipotetico e complessivo, senza sottrarre di nuovo la stampa. Calcolare la componente documentata del reso, W_r+H. U=0 vale solo per questo esperimento di componente; le rettifiche del regolamento completo restano sconosciute.
- Elencare, per ogni caso, tutti i numeri interi R della coorte corrente da 0 a N. Rispettare il limite pregresso L≤M, dichiarato a parte, senza usare le vendite del mese corrente come denominatore di una coorte pregressa corrispondente.
- Calcolare i saldi esatti della componente, il massimo R intero con saldo non negativo, il primo R dentro l’intervallo che dà un saldo negativo e gli eventuali punti di uguaglianza esatta. Distinguere un insieme ammissibile vuoto da un insieme non vuoto che contiene solo R=0.
- Conservare Δ(R)=R(W_r−W_s) su tutto l’intervallo intero, tenendo fissi gestione e addebito pregresso. Il termine di paragone cambia solo la valorizzazione della coorte corrente e non rivaluta i crediti originari delle transazioni pregresse.
- Usare l’aritmetica razionale esatta e passare alla virgola mobile solo per la geometria delle figure. Non presumere una regola di arrotondamento ai centesimi del fornitore che non sia stata verificata. Le prove sintetiche coprono credito o addebito zero, soglie non intere, uguaglianza, limiti dell’intervallo e insiemi ammissibili vuoti dopo gli addebiti pregressi.
- Tenere distinti accredito e addebito sul conto, ricezione fisica del reso, comunicazione di ammissibilità, elaborazione, spedizione e pagamento bancario. Non ricavare tassi empirici, una valuta reale, previsioni di cassa, riserve consigliate o il valore delle copie riconsegnate.
Cosa non possiamo dedurre dai dati
- Tutti gli input numerici sono rapporti senza unità di misura e conteggi di transazioni ipotetici: non vengono da libri campionati, conti di autori osservati, margini, costi o probabilità di reso reali. Il numero di casi della griglia non è una diffusione nella popolazione.
- Si misura l’esaurimento dei crediti per la sola componente documentata, con U=0 posto solo per questo esperimento. Crediti od oneri aggiuntivi reali, per ora sconosciuti, possono essere positivi o negativi. La componente documentata non è un limite inferiore degli oneri reali e il limite massimo non è una riserva sicura né adeguata.
- L’accredito precedente complessivo è un input definito. Il fatto che includa le trattenute della vendita originaria non verifica rimborsi futuri, imposte, commissioni di accesso al mercato, costi di conversione o altre rettifiche reali del regolamento.
- «Compatibile con i crediti della componente» non vuol dire reso consentito dalle regole, liquidità disponibile, saldo completo del conto, compenso netto, profitto economico netto o sicurezza finanziaria.
- Le coorti ipotetiche chiuse ammettono al massimo un reso addebitato per ogni transazione ammissibile. I rendiconti mensili reali non individuano per forza coorti corrispondenti. Nessun denominatore di vendite correnti serve a delimitare l’ammissibilità pregressa reale, che resta sconosciuta.
- Gli accrediti originari delle vendite pregresse restano fuori dal fondo definito per definizione: non si afferma che non esistano, siano stati spesi o non siano disponibili. Altri beni e finanziamenti non vengono ricostruiti.
- Alle copie riconsegnate, escluse da questa misura dei crediti sul conto, non si attribuisce valore zero né rivendita o condizioni garantite. Non ne risulta alcuna graduatoria economica delle opzioni di reso.
- I rapporti H ipotetici positivi non sono tariffe geografiche né addebiti nella coda Deliver-to-No. Mercato di vendita, luogo di produzione, destinazione del reso e valuta restano distinti, senza conversione o taratura numerica in una valuta.
- La coda di ammissibilità della fonte, che parte dalla comunicazione ai venditori, non è una scadenza di registrazione o di pagamento. Il trattenimento dei resi Deliver può rinviare l’addebito. Non si modellano decisioni reali di fatturazione, durate di trattenimento o calendari di cassa.
- Le regole e i materiali delle fonti sono un’istantanea datata della consultazione. Il modello non afferma che ogni condizione futura resterà invariata, che un esempio semplificato della fonte identifichi tutte le commissioni o che le formule siano un metodo mai usato prima.
Fonti originali
- IngramSpark User Guide, v3.3 (24 August 2026), Distribution Channel Wholesale Returns, pp22–23
IngramSpark User Guide, v3.3 (24 agosto 2026), Distribution Channel Wholesale Returns, pp. 22–23: definisce la componente all’ingrosso del reso, i prezzi distinti di vendita e di reso e la differenza fra ammissibilità e addebito. È un quadro di regole, non una banca dati di conti di autori osservati né una taratura numerica delle tariffe. https://www.ingramspark.com/hubfs/downloads/user-guide.pdf
Consultato il 31 ottobre 2026
- IngramSpark, Understanding Book Returns with IngramSpark
IngramSpark, Understanding Book Returns with IngramSpark, 16 novembre 2021: spiegazione di conferma su opzioni di reso, valorizzazione all’ingrosso alla data del reso e cambi di stato. La data di consultazione non è una data di entrata in vigore delle tariffe e non garantisce che le condizioni future restino invariate. https://www.ingramspark.com/blog/making-your-book-returnable
Consultato il 31 ottobre 2026
Citare e riutilizzare lo studio
Alisson Bento. I crediti che i resi librari possono esaurire. 2026, ricerca originale. https://alissonbento.com/it/research/book-returns-credit-exhaustion-model/
I fatti delle regole pubbliche di IngramSpark ispirano il modello. Non si rivendica alcuna licenza generale di dati aperti né il permesso di ridistribuire guide, tabelle, testi, marchi o identità visiva delle fonti. I file scaricabili contengono input volutamente ipotetici, calcoli originali e codice riproducibile, non libri delle fonti né conti privati di editori. Analisi originale: Alisson Bento. Non si intendono né un’approvazione di IngramSpark né raccomandazioni finanziarie individuali.
Correzioni o domande editoriali