
Un exemplaire retourné, deux montants différents
Le retour d’un exemplaire imprimé n’annule pas forcément le montant que sa vente avait crédité à l’éditeur. Le crédit de départ peut déjà tenir compte de l’impression et d’autres retenues, alors que le débit du retour suit une règle fondée sur le prix de gros. Si l’on traite ces deux montants comme identiques, on risque de répondre à la mauvaise question comptable. Cette étude examine la différence à l’aide d’un modèle hypothétique à paramètres fixes. Elle n’utilise ni comptes d’auteurs observés, ni taux de retour réels, ni échantillon de livres.
La structure des règles vient du guide public d’IngramSpark et de son explication sur les retours. Ces documents décrivent des débits de retour calculés avec le prix en vigueur au moment où le retour est traité. Ils décrivent aussi différentes modalités de manutention et des changements d’éligibilité. C’est pourquoi le modèle sépare les paramètres de la date de vente et de la date de retour. Les documents ne fournissent pas les crédits hypothétiques utilisés ici. Ils ne définissent pas un règlement de compte complet et ne montrent pas qu’un livre donné sera retourné.
La question posée est volontairement plus étroite que celle de l’intérêt de rendre un livre retournable. Combien de retours facturés, dans le modèle, une enveloppe de crédit définie peut-elle couvrir ? Que se passe-t-il quand d’anciennes transactions éligibles puisent dans cette même enveloppe ? L’analyse relie les dates de valorisation aux limites des groupes de transactions. Elle ne déduit pas la demande, ne recommande aucune option de retour et ne confond pas un seuil comptable avec des fonds disponibles en banque.
Définir l’enveloppe de crédit avant de soustraire quoi que ce soit
Soit N le nombre de transactions initiales d’un groupe hypothétique éligible, et e le crédit antérieur, toutes retenues comprises, attribué à chaque transaction. L’enveloppe de crédit retenue est C=N×e. Le mot « toutes retenues comprises » compte : les retenues de la vente initiale que contient e y sont déjà prises en compte. Soustraire encore l’impression changerait la question et compterait une retenue deux fois. Le modèle n’estime pas e à partir d’un devis d’impression non vérifié ni d’un exemple simplifié du type « prix de gros moins impression ».
Cette enveloppe est un objet comptable défini, et non toute la situation financière de l’éditeur. Par construction, les crédits liés aux anciennes transactions sont hors de C. Cette exclusion ne prouve pas que ces crédits n’ont jamais existé, qu’ils ont été dépensés ou que l’éditeur n’a pas d’autres ressources. Une autre définition de l’enveloppe exigerait d’autres paramètres. Garder ici la définition fixe permet de voir précisément quels débits consomment les crédits que l’on mesure.
Un montant crédité n’est pas non plus forcément de l’argent déjà reçu. L’inscription en compte, l’échéance d’un paiement et le virement bancaire sont trois événements différents. Les calculs ne reconstituent ni calendrier de paiement, ni minimums de compte, ni frais de conversion ou de financement. Leur résultat dit seulement si les débits indiqués tiennent dans C selon les hypothèses du modèle. Ce n’est ni un test de liquidité, ni la preuve qu’un retour est autorisé par les règles ou sans risque financier.
Le plan hypothétique complet
Le plan fixe N à 10 ou à 100 transactions. Il déclare un stock distinct de transactions anciennes éligibles, M, égal à N. Le crédit antérieur e vaut un quart, la moitié ou trois quarts de la valeur de gros à la date de vente, W_s. La valeur de gros à la date du retour, W_r, vaut trois quarts de W_s, une fois W_s ou cinq quarts de W_s. Les frais de manutention H valent zéro, un quart de W_s ou W_s entier. Ces valeurs sont des paramètres fictifs sans unité. Ce ne sont ni des marges, ni des remises, ni des frais commerciaux observés.
Le nombre L de retours anciens facturés vaut zéro, la moitié de M ou M entier. Toutes les combinaisons sont conservées, ce qui donne 162 cas. Pour chaque cas, on évalue tous les nombres entiers R de retours du groupe actuel, de zéro à N, soit 9 072 lignes détaillées. Aucun nombre de retours n’a été choisi parce qu’il donnait un bel exemple. Le fichier du domaine complet garde les soldes négatifs, les égalités exactes et les valeurs situées hors du sous-ensemble que le crédit permet de couvrir, lequel est indiqué à part.
On ramène W_s à une unité monétaire symbolique. Les relations deviennent ainsi lisibles, sans qu’on leur attribue une devise. Cela ne transforme pas les ratios de manutention en tarifs américains, canadiens ou internationaux, et ne dit pas où un exemplaire a été imprimé. En particulier, un H positif n’est pas un frais attribué à un passage de Deliver à No. Les paramètres hypothétiques et l’unité commune font partie du modèle. Ils ne remplacent pas les conditions qui s’appliquent à un éditeur réel.
Séparer la part documentée du règlement complet
La part documentée du débit de retour est D_doc=W_r+H. L’expérience chiffrée met à zéro un ajustement supplémentaire, U, seulement pour définir cette mesure. Dans une expression plus complète du règlement, le débit serait D_doc+U. U reste inconnu : il peut représenter des frais supplémentaires ou des crédits, donc être positif ou négatif. Le zéro retenu dans l’expérience n’affirme pas que les taxes, les autres frais ou les remboursements n’existent pas.
Cette distinction écarte une lecture tentante. Le débit documenté n’est pas automatiquement un minimum des frais réels. Sa frontière de crédit n’est ni une réserve suffisante, ni une estimation prudente d’une perte. Un ajustement positif pourrait consommer plus de crédit, un ajustement négatif moins. Sans information fiable sur ces ajustements, aucun des deux sens n’est établi. De même, un crédit antérieur hypothétique toutes retenues comprises ne permet pas de connaître tous les ajustements futurs du retour, du seul fait qu’ils concernent le même titre.
La mesure exclut aussi la valeur économique de l’exemplaire physique renvoyé à l’éditeur. Exclure cette valeur d’un calcul de crédit ne revient pas à la fixer à zéro. Le modèle ne suppose pas non plus que l’exemplaire pourra être revendu, qu’il arrivera en état d’être vendu ou qu’il rapportera une somme donnée. Comparer les débits documentés, à crédits et à nombre d’exemplaires constants, ne permet donc pas de classer la livraison et la destruction selon leur intérêt économique.
Un ensemble vide n’est pas une limite égale à zéro
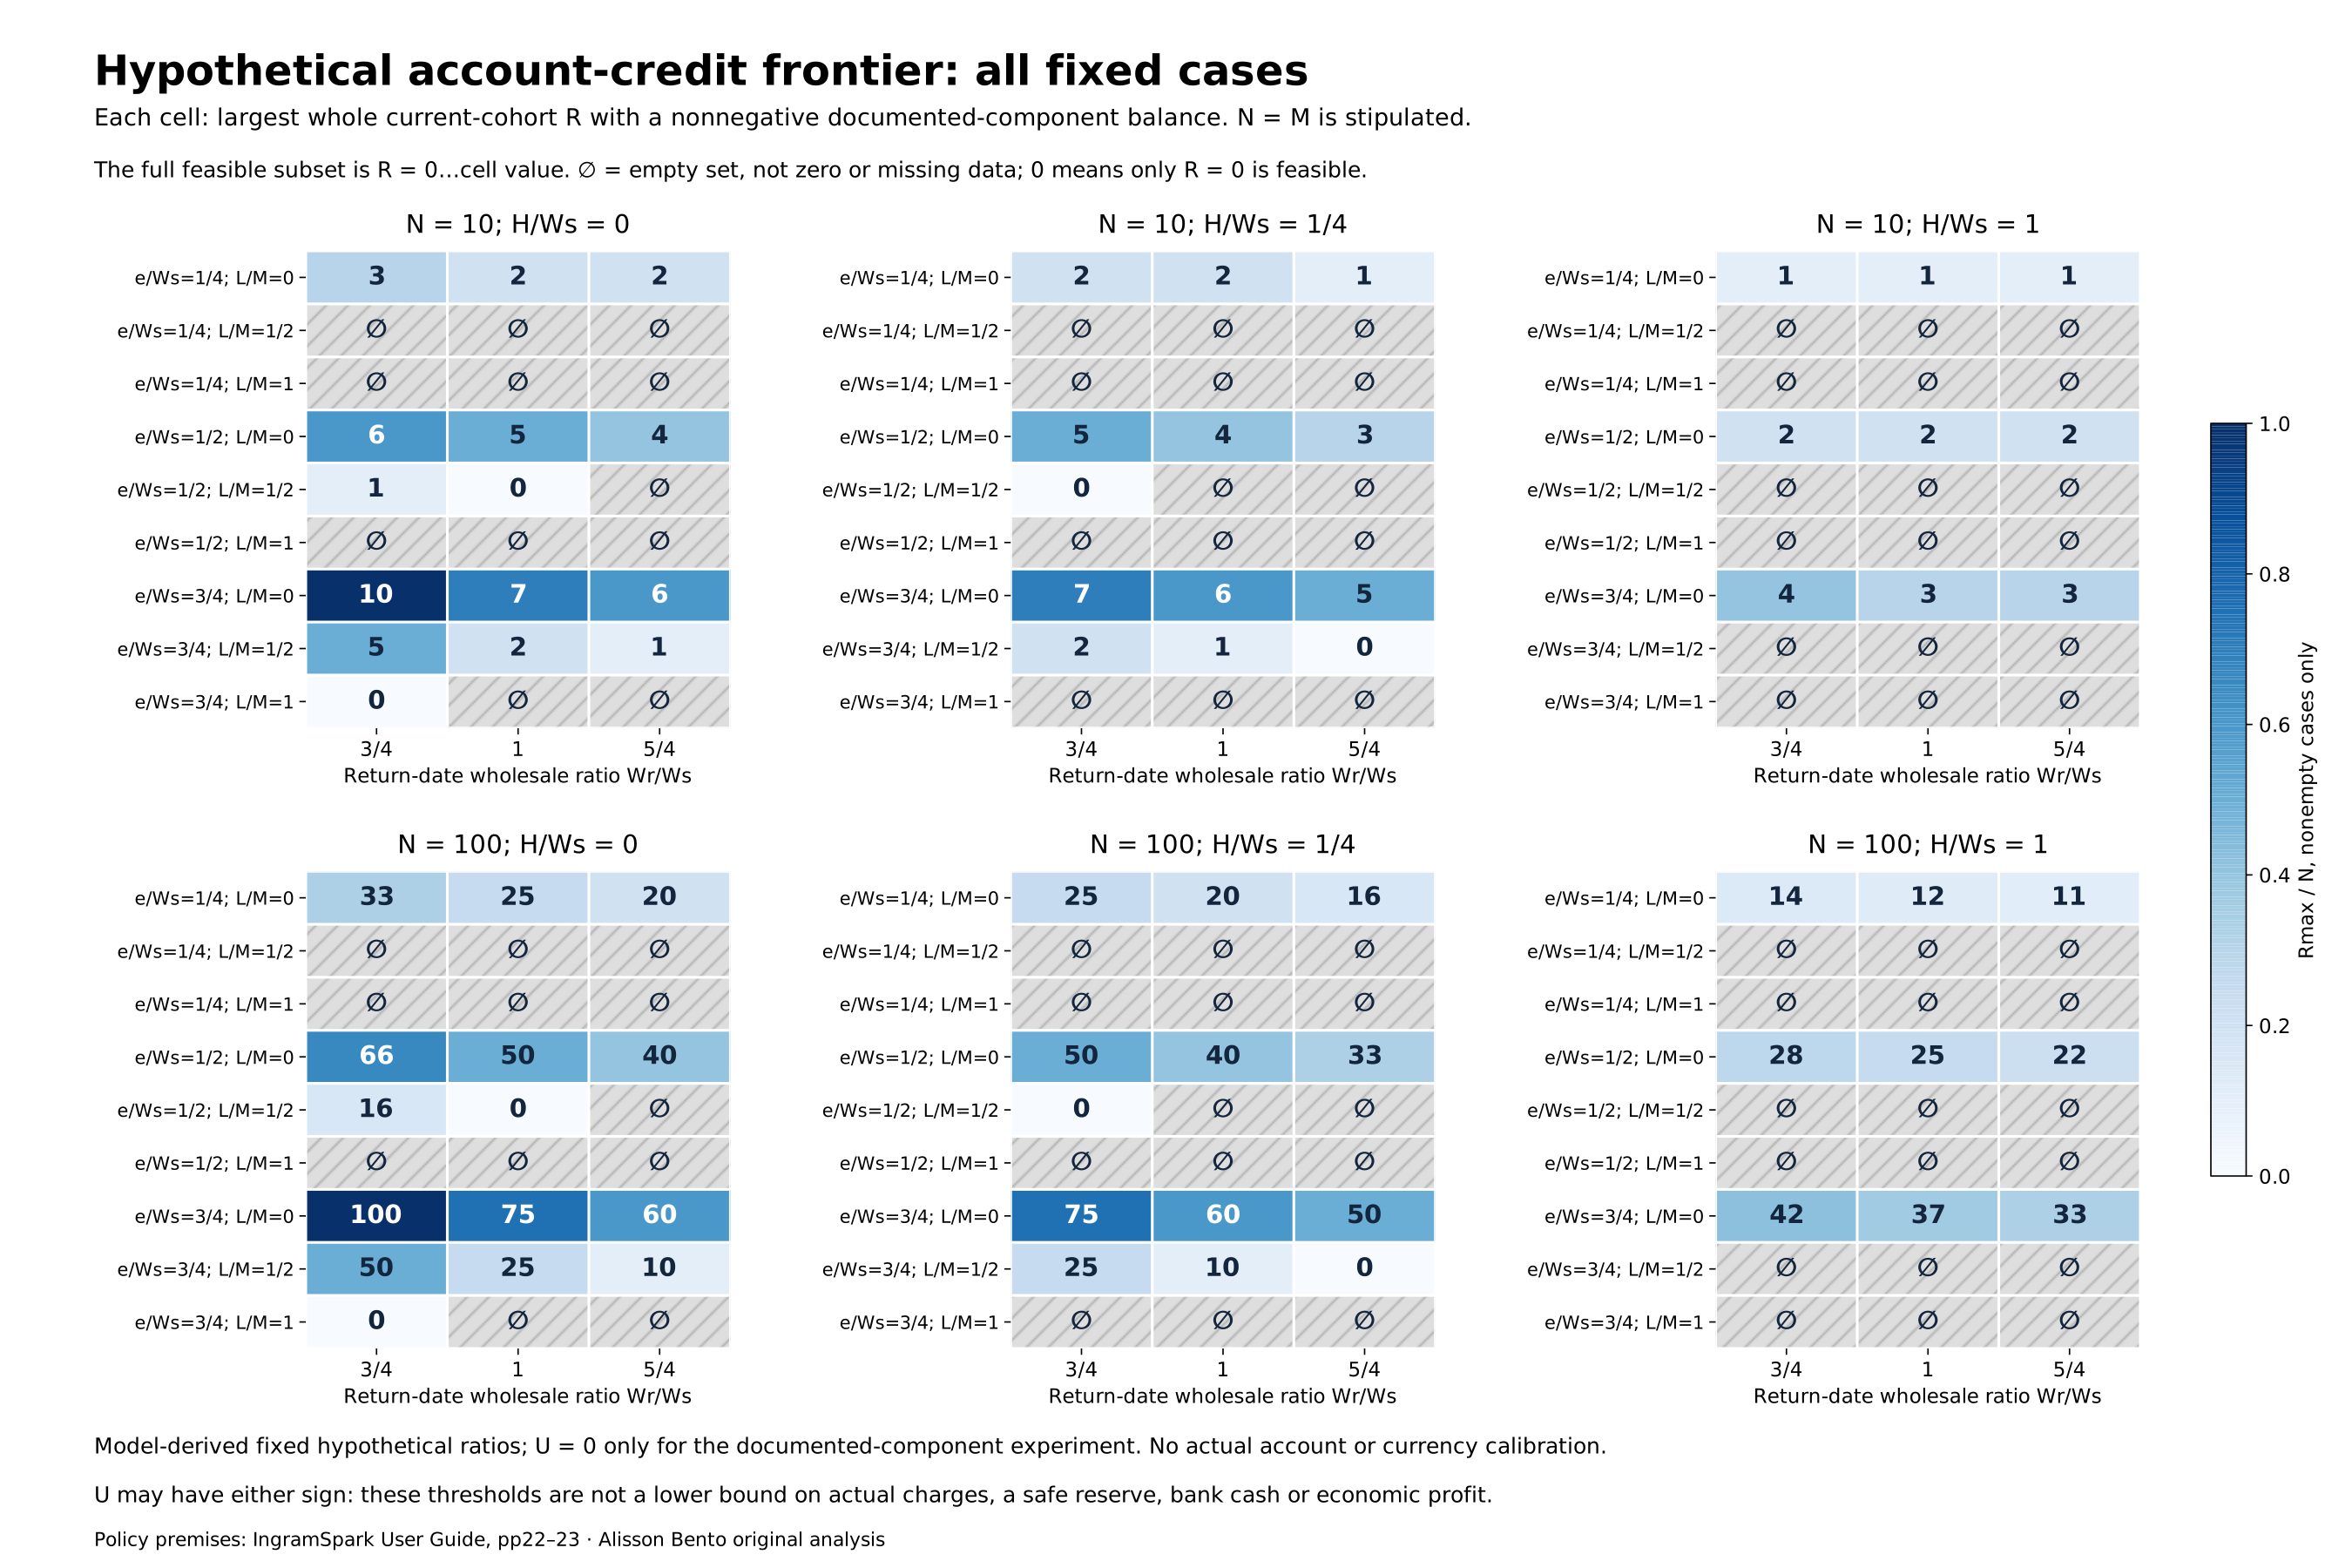
Pour un cas donné, le solde modélisé après les débits actuels et anciens est B(R)=C−L×D_doc−R×D_doc. Supposons que le débit par retour soit positif et que le crédit restant après les débits anciens ne soit pas négatif. Le plus grand nombre entier R que le crédit permet alors de couvrir est le plus petit des deux nombres suivants : N, ou la partie entière du crédit restant divisé par D_doc. La partie entière est indispensable : un reste fractionnaire ne permet pas d’ajouter une transaction entière.
Si les débits anciens dépassent déjà C, même R=0 ne respecte pas la condition d’un solde non négatif. L’ensemble des valeurs possibles est alors vide. Ce n’est pas la même chose qu’un maximum valide égal à zéro : dans ce dernier cas, R=0 respecte la condition, mais le retour entier suivant du groupe actuel ne la respecte plus. La figure des frontières marque les ensembles vides par un ∅ hachuré et les vraies limites nulles par le chiffre 0. Aucun de ces deux états n’est une observation manquante ou un cas omis.
Dans ce plan volontairement fixe, 88 cas ont un ensemble vide et 74 un ensemble non vide. Parmi ces derniers, huit ne permettent que R=0. Ce sont des nombres de cas du plan, et non des fréquences chez les éditeurs ou des probabilités de difficulté financière. Les tableaux fournis gardent toute la classification, y compris les égalités. Le nombre de cas construits dans une catégorie ne dit rien de la fréquence de cette situation en dehors du modèle.
Ce que compare vraiment le contraste entre deux dates
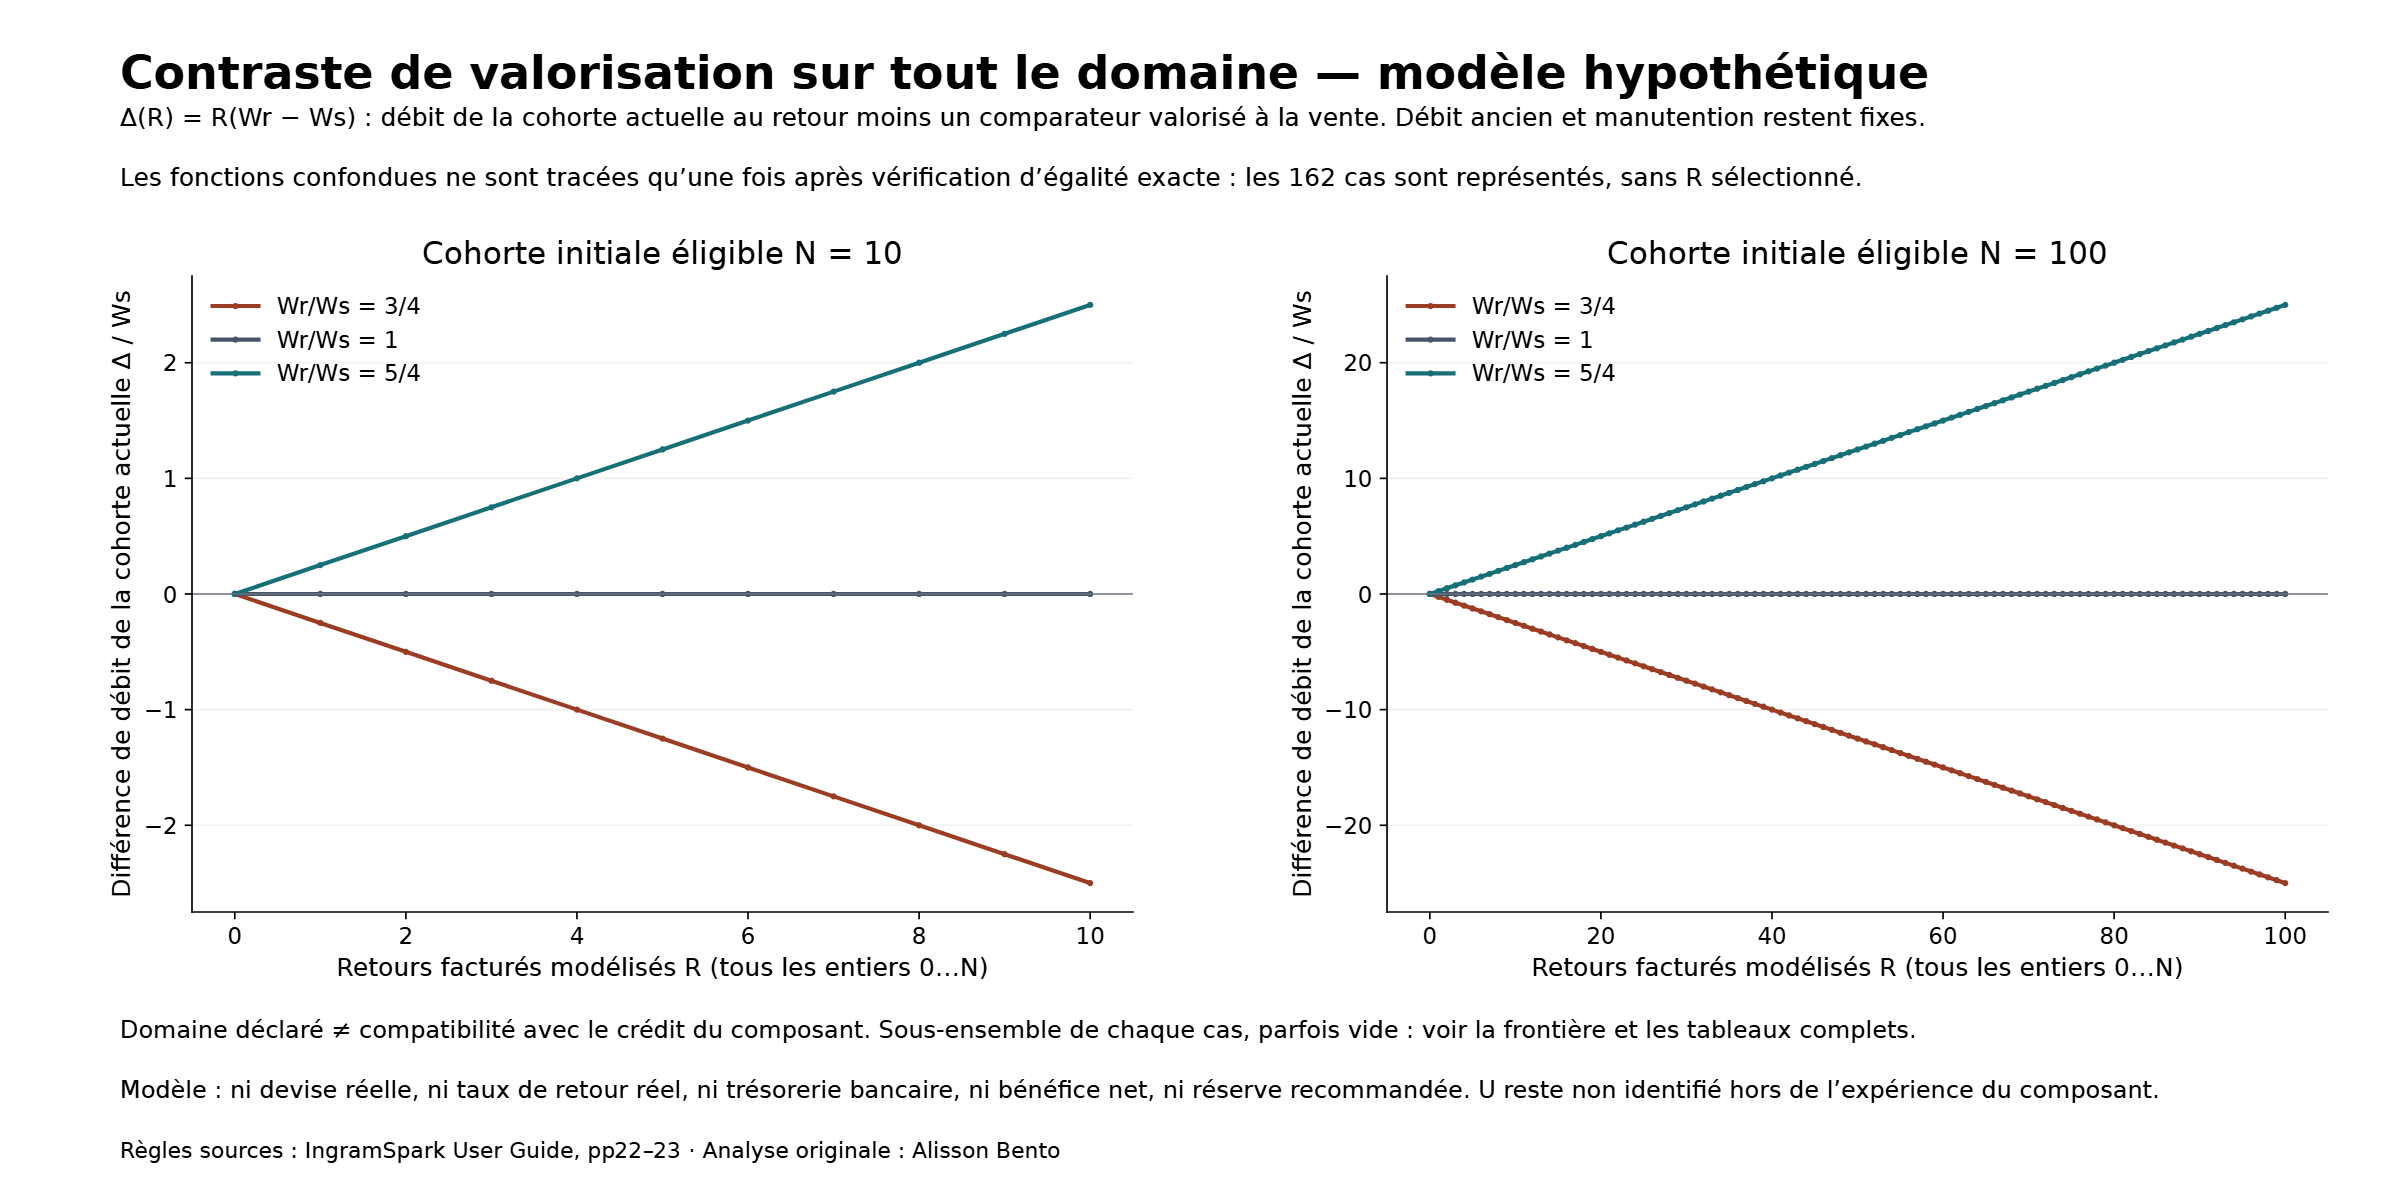
Le contraste par paires isole le groupe actuel. D’un côté, ses R retours sont débités à W_r+H. De l’autre, un point de comparaison expressément hypothétique les débite à W_s+H. Dans chaque paire, les frais de manutention et le montant du débit ancien restent fixes. La différence de débit est donc Δ(R)=R×(W_r−W_s). C’est une comparaison de valorisation contrôlée. Ce n’est ni l’effet mesuré d’un changement de prix sur les ventes, ni une réévaluation de tous les crédits historiques.
Un Δ négatif signifie que le débit du groupe actuel, valorisé à la date du retour, est inférieur à celui du point de comparaison valorisé à la date de vente. Cela ne signifie pas que le retour crée un crédit ni qu’il rend le livre rentable. Un Δ positif indique la comparaison inverse. Il ne prouve pas qu’un prestataire a ajouté un frais non annoncé. Les deux signes décrivent l’écart entre deux calculs partiels fixés par hypothèse. L’effet sur le règlement complet reste inconnu tant que des ajustements supplémentaires ou d’autres montants pertinents ne sont pas connus.
La figure du contraste garde tout le domaine des entiers R pour les deux tailles de groupe. Les fonctions qui coïncident exactement ne sont tracées qu’une fois, après vérification de leur égalité exacte. Une fois N et W_r/W_s fixés, cette fonction normalisée est fixée, alors que ce que le crédit permet de couvrir varie encore avec e, H et L. La figure des frontières et le tableau complet indiquent le sous-ensemble de chaque cas. Limiter la courbe aux nombres de retours favorables masquerait cette différence. Tous les nombres restent donc disponibles ici.
Pourquoi l’éligibilité ancienne change le dénominateur
Le groupe actuel est fermé : il impose R≤N. Les anciennes transactions ont leur propre borne déclarée, L≤M. Ce sont des hypothèses sur le stock, et non des conséquences du total des ventes du mois. Un nombre mensuel de retours peut inclure des transactions issues d’autres périodes. Le diviser par les ventes actuelles ne donne donc pas automatiquement une probabilité de retour pour un groupe apparié. Les changements d’éligibilité prévus par les règles publiques rendent cette distinction utile, mais ils ne révèlent pas le stock ancien éligible d’un éditeur réel.
Dans le modèle, les débits anciens sont retranchés de l’enveloppe avant d’évaluer combien de retours actuels le reste du crédit permet de couvrir. Un titre peut ainsi avoir une frontière non vide sans retours anciens, puis une frontière vide une fois prélevés les retours anciens fixés par hypothèse. C’est une conséquence comptable de la définition de l’enveloppe et des unités déclarées. Cela ne prouve pas que les ventes historiques étaient déficitaires. Cela ne prouve pas non plus qu’un éditeur réel n’a aucun autre fonds pour régler ces débits.
La matrice complète des frontières garde les fractions de retours anciens à côté des ratios de valeur de gros au retour et de manutention. Elle relie ainsi les deux mécanismes au lieu de présenter séparément des anecdotes sur le prix et sur l’éligibilité. Un changement de valorisation modifie le débit comparé au crédit restant. Le paramètre ancien change les transactions antérieures qui puisent dans ce crédit. Le modèle rend ces deux simplifications explicites. Il ne dit pas quelle quantité de stock ancien existe ni quelle part en sera retournée.
Limites en unités entières et égalité exacte
Les deux valeurs de N ne font pas que rebaptiser un pourcentage continu. Un seuil exprimé en unités entières avance par paliers. Avec les mêmes ratios sans unité, multiplier la taille du groupe change le nombre de positions entières autour d’une limite fractionnaire. Le résultat détaillé garde donc le solde exact et le plus grand nombre entier de retours que le crédit permet de couvrir. Il n’affiche pas un pourcentage arrondi comme s’il s’agissait d’une capacité de retour utilisable telle quelle.
Un solde exactement nul est contrôlé à part d’un simple résultat non négatif. On compte 17 cas avec un point d’égalité pour N=10 et 24 pour N=100. Ces 41 cas désignent ensemble des limites exactes du modèle, et non des soldes proches de zéro déduits d’un arrondi à l’affichage. L’égalité est classée du côté non négatif. Le nombre entier suivant est le premier à donner un solde négatif, mais seulement s’il reste dans le groupe actuel déclaré. On n’invente aucune transaction physique au-delà de N.
L’arithmétique rationnelle exacte soutient cette distinction de bout en bout. Dans le programme de reproduction, un ratio comme un quart est une fraction, et non une approximation binaire en virgule flottante. Le modèle n’emprunte pas de règle d’arrondi au centime propre à un prestataire, car elle n’a pas été vérifiée. Un contrôle fictif à débit nul vérifie le comportement de la formule générale aux limites. Ce n’est pas un scénario de marché supplémentaire dans le plan fixe. Ces contrôles mathématiques ne changent ni le plan fixe, ni aucun des nombres de retours détaillés.
Éligibilité, facturation et paiement suivent trois horloges différentes
Le guide d’IngramSpark décrit une période de 180 jours pendant laquelle les retours restent éligibles après la notification aux vendeurs, quand des conditions retournables deviennent non retournables. Ce n’est pas simplement 180 jours à partir du moment où un auteur modifie un réglage. Le guide précise aussi que les retours de cette période, après un passage de Deliver à No, sont traités sous Destroy. Il indique que des achats plus anciens deviennent éligibles quand des conditions non retournables deviennent retournables. Ces dispositions expliquent pourquoi le réglage actuel ne suffit pas à identifier l’ensemble des transactions historiques concernées.
Le guide permet par ailleurs de conserver les retours Deliver sans les facturer, jusqu’à ce qu’une quantité suffisante permette une expédition économique. L’arrivée physique peut donc précéder la facturation. Le modèle compte les retours facturés et reconnus, et non chaque exemplaire qui attend dans un entrepôt. La fin d’une période d’éligibilité ne prouve ni que tous les débits sont comptabilisés, ni que toutes les factures sont payées, ni que toutes les obligations sont éteintes. Aucun scénario ne reçoit de durée chiffrée de conservation ni de date de paiement bancaire.
Ces précisions sur les délais sont utiles sans devenir une prévision de trésorerie. Elles montrent pourquoi la notification aux vendeurs, la valorisation au traitement, l’expédition, la compensation mensuelle et le paiement ne doivent pas être réunis en une seule date. La frontière répond à une question sur une enveloppe de crédit définie, une fois les débits modélisés précisés. Elle ne dit pas à l’auteur quand de l’argent sortira de son compte, si une facture donnée sera émise ni quelle trésorerie devra être disponible un jour précis.
Ce que le lecteur devrait fournir
Pour appliquer cette structure à une autre situation, il faudrait d’abord une enveloppe de crédit et un stock de transactions clairement délimités. Le crédit par transaction, toutes retenues comprises, devrait avoir un sens cohérent avec les retenues déjà incluses. Les conditions de gros du retour et tout élément de manutention applicable devraient être vérifiés dans leur propre périmètre. Un exemple de source qui montre le prix de gros et le coût d’impression ne vérifie pas, à lui seul, tous les frais et remboursements nécessaires à un règlement complet.
L’éligibilité des anciennes transactions est une donnée qui demande des preuves. On ne la remplace pas par zéro faute de mieux. Si le stock éligible ou le nombre de retours reconnus ne peut pas être établi, la conclusion correspondante sur le compte reste inconnue. Il en va de même pour U, et pour toute tentative d’attribuer une devise réelle ou un tarif de manutention réel. L’étude ne demande pas de substituer ses ratios hypothétiques à ces faits. Elle ne demande pas non plus de supposer qu’un nombre mathématiquement couvert par le crédit est autorisé par les règles.
Les fichiers à télécharger permettent de vérifier cet exercice limité sans fournir de données privées de comptes. Ils contiennent le plan fixe, chaque cas, tout le domaine des nombres entiers de retours, les formules exactes et un programme de reproduction qui fonctionne dans un dossier vierge. Les graphiques du modèle sont calculés à partir de ces fichiers. Leurs seuils ne décrivent que l’expérience sur la part documentée du débit. Ce ne sont ni des limites de retours sans risque, ni des réserves suffisantes, ni des garanties de rémunération nette. Aucun résultat ne dépend du choix, après calcul, d’un livre réel ou d’un exemple favorable.
Ce que le modèle apporte et où il s’arrête
Le résultat d’ensemble aide à ne pas confondre deux raccourcis courants. Le crédit historique d’une vente n’est pas forcément égal au débit ultérieur d’un retour au prix de gros. Et les ventes actuelles ne bornent pas forcément les retours d’anciennes transactions éligibles. La frontière en nombres entiers montre comment ces deux grandeurs distinctes se rencontrent dans une même enveloppe explicitement définie. Le contraste sur le domaine complet isole ce qui vient du changement de date de valorisation, les autres montants restant fixes. Il ne prétend pas établir une identité comptable nouvelle.
L’interprétation suppose de garder ces définitions en vue. Un ensemble vide n’est pas une capacité de retour nulle. Une capacité nulle n’est pas une prévision de marché. Un contraste négatif ne rend pas un retour rentable. Un seuil calculé sur une seule part du débit n’est pas un solde bancaire. Le stock renvoyé et les crédits anciens situés hors de l’enveloppe n’ont pas reçu de valeur économique nulle. Des crédits ou des frais supplémentaires inconnus peuvent encore modifier un règlement plus complet, dans un sens comme dans l’autre.
Il s’agit donc d’un modèle hypothétique reproductible, fondé sur la structure de règles publiques. Ce n’est ni une étude empirique du marché, ni une position d’IngramSpark. Il n’estime pas ce que le caractère retournable apporte aux ventes et ne recommande aucune option, aucun prix, aucune remise et aucune réserve. Son apport est plus précis : il montre ce que les débits partiels indiqués peuvent consommer selon les hypothèses déclarées de crédit et d’éligibilité. Les faits de règlement non vérifiés, la fréquence réelle de ces situations et les décisions financières individuelles restent hors de la réponse.
Frontière du crédit hypothétique : les 162 cas fixes
Les 162 cas fixes · Nombres de retours facturés modélisés
Graphique complet et source

Faites défiler le graphique horizontalement pour le consulter. ↔
Graphique et valeurs
Faites défiler le tableau horizontalement pour voir toutes les colonnes.
| Cas | N = M | e / W_s | W_r / W_s | H / W_s | L / M | L | R maximal | R à l’égalité |
|---|---|---|---|---|---|---|---|---|
| s0001 | 10 | 1/4 | 3/4 | 0 | 0 | 0 | 3 | — |
| s0002 | 10 | 1/4 | 3/4 | 0 | 1/2 | 5 | ∅ | — |
| s0003 | 10 | 1/4 | 3/4 | 0 | 1 | 10 | ∅ | — |
| s0004 | 10 | 1/4 | 3/4 | 1/4 | 0 | 0 | 2 | — |
| s0005 | 10 | 1/4 | 3/4 | 1/4 | 1/2 | 5 | ∅ | — |
| s0006 | 10 | 1/4 | 3/4 | 1/4 | 1 | 10 | ∅ | — |
| s0007 | 10 | 1/4 | 3/4 | 1 | 0 | 0 | 1 | — |
| s0008 | 10 | 1/4 | 3/4 | 1 | 1/2 | 5 | ∅ | — |
| s0009 | 10 | 1/4 | 3/4 | 1 | 1 | 10 | ∅ | — |
| s0010 | 10 | 1/4 | 1 | 0 | 0 | 0 | 2 | — |
| s0011 | 10 | 1/4 | 1 | 0 | 1/2 | 5 | ∅ | — |
| s0012 | 10 | 1/4 | 1 | 0 | 1 | 10 | ∅ | — |
| s0013 | 10 | 1/4 | 1 | 1/4 | 0 | 0 | 2 | 2 |
| s0014 | 10 | 1/4 | 1 | 1/4 | 1/2 | 5 | ∅ | — |
| s0015 | 10 | 1/4 | 1 | 1/4 | 1 | 10 | ∅ | — |
| s0016 | 10 | 1/4 | 1 | 1 | 0 | 0 | 1 | — |
| s0017 | 10 | 1/4 | 1 | 1 | 1/2 | 5 | ∅ | — |
| s0018 | 10 | 1/4 | 1 | 1 | 1 | 10 | ∅ | — |
| s0019 | 10 | 1/4 | 5/4 | 0 | 0 | 0 | 2 | 2 |
| s0020 | 10 | 1/4 | 5/4 | 0 | 1/2 | 5 | ∅ | — |
| s0021 | 10 | 1/4 | 5/4 | 0 | 1 | 10 | ∅ | — |
| s0022 | 10 | 1/4 | 5/4 | 1/4 | 0 | 0 | 1 | — |
| s0023 | 10 | 1/4 | 5/4 | 1/4 | 1/2 | 5 | ∅ | — |
| s0024 | 10 | 1/4 | 5/4 | 1/4 | 1 | 10 | ∅ | — |
| s0025 | 10 | 1/4 | 5/4 | 1 | 0 | 0 | 1 | — |
| s0026 | 10 | 1/4 | 5/4 | 1 | 1/2 | 5 | ∅ | — |
| s0027 | 10 | 1/4 | 5/4 | 1 | 1 | 10 | ∅ | — |
| s0028 | 10 | 1/2 | 3/4 | 0 | 0 | 0 | 6 | — |
| s0029 | 10 | 1/2 | 3/4 | 0 | 1/2 | 5 | 1 | — |
| s0030 | 10 | 1/2 | 3/4 | 0 | 1 | 10 | ∅ | — |
| s0031 | 10 | 1/2 | 3/4 | 1/4 | 0 | 0 | 5 | 5 |
| s0032 | 10 | 1/2 | 3/4 | 1/4 | 1/2 | 5 | 0 | 0 |
| s0033 | 10 | 1/2 | 3/4 | 1/4 | 1 | 10 | ∅ | — |
| s0034 | 10 | 1/2 | 3/4 | 1 | 0 | 0 | 2 | — |
| s0035 | 10 | 1/2 | 3/4 | 1 | 1/2 | 5 | ∅ | — |
| s0036 | 10 | 1/2 | 3/4 | 1 | 1 | 10 | ∅ | — |
| s0037 | 10 | 1/2 | 1 | 0 | 0 | 0 | 5 | 5 |
| s0038 | 10 | 1/2 | 1 | 0 | 1/2 | 5 | 0 | 0 |
| s0039 | 10 | 1/2 | 1 | 0 | 1 | 10 | ∅ | — |
| s0040 | 10 | 1/2 | 1 | 1/4 | 0 | 0 | 4 | 4 |
| s0041 | 10 | 1/2 | 1 | 1/4 | 1/2 | 5 | ∅ | — |
| s0042 | 10 | 1/2 | 1 | 1/4 | 1 | 10 | ∅ | — |
| s0043 | 10 | 1/2 | 1 | 1 | 0 | 0 | 2 | — |
| s0044 | 10 | 1/2 | 1 | 1 | 1/2 | 5 | ∅ | — |
| s0045 | 10 | 1/2 | 1 | 1 | 1 | 10 | ∅ | — |
| s0046 | 10 | 1/2 | 5/4 | 0 | 0 | 0 | 4 | 4 |
| s0047 | 10 | 1/2 | 5/4 | 0 | 1/2 | 5 | ∅ | — |
| s0048 | 10 | 1/2 | 5/4 | 0 | 1 | 10 | ∅ | — |
| s0049 | 10 | 1/2 | 5/4 | 1/4 | 0 | 0 | 3 | — |
| s0050 | 10 | 1/2 | 5/4 | 1/4 | 1/2 | 5 | ∅ | — |
| s0051 | 10 | 1/2 | 5/4 | 1/4 | 1 | 10 | ∅ | — |
| s0052 | 10 | 1/2 | 5/4 | 1 | 0 | 0 | 2 | — |
| s0053 | 10 | 1/2 | 5/4 | 1 | 1/2 | 5 | ∅ | — |
| s0054 | 10 | 1/2 | 5/4 | 1 | 1 | 10 | ∅ | — |
| s0055 | 10 | 3/4 | 3/4 | 0 | 0 | 0 | 10 | 10 |
| s0056 | 10 | 3/4 | 3/4 | 0 | 1/2 | 5 | 5 | 5 |
| s0057 | 10 | 3/4 | 3/4 | 0 | 1 | 10 | 0 | 0 |
| s0058 | 10 | 3/4 | 3/4 | 1/4 | 0 | 0 | 7 | — |
| s0059 | 10 | 3/4 | 3/4 | 1/4 | 1/2 | 5 | 2 | — |
| s0060 | 10 | 3/4 | 3/4 | 1/4 | 1 | 10 | ∅ | — |
| s0061 | 10 | 3/4 | 3/4 | 1 | 0 | 0 | 4 | — |
| s0062 | 10 | 3/4 | 3/4 | 1 | 1/2 | 5 | ∅ | — |
| s0063 | 10 | 3/4 | 3/4 | 1 | 1 | 10 | ∅ | — |
| s0064 | 10 | 3/4 | 1 | 0 | 0 | 0 | 7 | — |
| s0065 | 10 | 3/4 | 1 | 0 | 1/2 | 5 | 2 | — |
| s0066 | 10 | 3/4 | 1 | 0 | 1 | 10 | ∅ | — |
| s0067 | 10 | 3/4 | 1 | 1/4 | 0 | 0 | 6 | 6 |
| s0068 | 10 | 3/4 | 1 | 1/4 | 1/2 | 5 | 1 | 1 |
| s0069 | 10 | 3/4 | 1 | 1/4 | 1 | 10 | ∅ | — |
| s0070 | 10 | 3/4 | 1 | 1 | 0 | 0 | 3 | — |
| s0071 | 10 | 3/4 | 1 | 1 | 1/2 | 5 | ∅ | — |
| s0072 | 10 | 3/4 | 1 | 1 | 1 | 10 | ∅ | — |
| s0073 | 10 | 3/4 | 5/4 | 0 | 0 | 0 | 6 | 6 |
| s0074 | 10 | 3/4 | 5/4 | 0 | 1/2 | 5 | 1 | 1 |
| s0075 | 10 | 3/4 | 5/4 | 0 | 1 | 10 | ∅ | — |
| s0076 | 10 | 3/4 | 5/4 | 1/4 | 0 | 0 | 5 | 5 |
| s0077 | 10 | 3/4 | 5/4 | 1/4 | 1/2 | 5 | 0 | 0 |
| s0078 | 10 | 3/4 | 5/4 | 1/4 | 1 | 10 | ∅ | — |
| s0079 | 10 | 3/4 | 5/4 | 1 | 0 | 0 | 3 | — |
| s0080 | 10 | 3/4 | 5/4 | 1 | 1/2 | 5 | ∅ | — |
| s0081 | 10 | 3/4 | 5/4 | 1 | 1 | 10 | ∅ | — |
| s0082 | 100 | 1/4 | 3/4 | 0 | 0 | 0 | 33 | — |
| s0083 | 100 | 1/4 | 3/4 | 0 | 1/2 | 50 | ∅ | — |
| s0084 | 100 | 1/4 | 3/4 | 0 | 1 | 100 | ∅ | — |
| s0085 | 100 | 1/4 | 3/4 | 1/4 | 0 | 0 | 25 | 25 |
| s0086 | 100 | 1/4 | 3/4 | 1/4 | 1/2 | 50 | ∅ | — |
| s0087 | 100 | 1/4 | 3/4 | 1/4 | 1 | 100 | ∅ | — |
| s0088 | 100 | 1/4 | 3/4 | 1 | 0 | 0 | 14 | — |
| s0089 | 100 | 1/4 | 3/4 | 1 | 1/2 | 50 | ∅ | — |
| s0090 | 100 | 1/4 | 3/4 | 1 | 1 | 100 | ∅ | — |
| s0091 | 100 | 1/4 | 1 | 0 | 0 | 0 | 25 | 25 |
| s0092 | 100 | 1/4 | 1 | 0 | 1/2 | 50 | ∅ | — |
| s0093 | 100 | 1/4 | 1 | 0 | 1 | 100 | ∅ | — |
| s0094 | 100 | 1/4 | 1 | 1/4 | 0 | 0 | 20 | 20 |
| s0095 | 100 | 1/4 | 1 | 1/4 | 1/2 | 50 | ∅ | — |
| s0096 | 100 | 1/4 | 1 | 1/4 | 1 | 100 | ∅ | — |
| s0097 | 100 | 1/4 | 1 | 1 | 0 | 0 | 12 | — |
| s0098 | 100 | 1/4 | 1 | 1 | 1/2 | 50 | ∅ | — |
| s0099 | 100 | 1/4 | 1 | 1 | 1 | 100 | ∅ | — |
| s0100 | 100 | 1/4 | 5/4 | 0 | 0 | 0 | 20 | 20 |
| s0101 | 100 | 1/4 | 5/4 | 0 | 1/2 | 50 | ∅ | — |
| s0102 | 100 | 1/4 | 5/4 | 0 | 1 | 100 | ∅ | — |
| s0103 | 100 | 1/4 | 5/4 | 1/4 | 0 | 0 | 16 | — |
| s0104 | 100 | 1/4 | 5/4 | 1/4 | 1/2 | 50 | ∅ | — |
| s0105 | 100 | 1/4 | 5/4 | 1/4 | 1 | 100 | ∅ | — |
| s0106 | 100 | 1/4 | 5/4 | 1 | 0 | 0 | 11 | — |
| s0107 | 100 | 1/4 | 5/4 | 1 | 1/2 | 50 | ∅ | — |
| s0108 | 100 | 1/4 | 5/4 | 1 | 1 | 100 | ∅ | — |
| s0109 | 100 | 1/2 | 3/4 | 0 | 0 | 0 | 66 | — |
| s0110 | 100 | 1/2 | 3/4 | 0 | 1/2 | 50 | 16 | — |
| s0111 | 100 | 1/2 | 3/4 | 0 | 1 | 100 | ∅ | — |
| s0112 | 100 | 1/2 | 3/4 | 1/4 | 0 | 0 | 50 | 50 |
| s0113 | 100 | 1/2 | 3/4 | 1/4 | 1/2 | 50 | 0 | 0 |
| s0114 | 100 | 1/2 | 3/4 | 1/4 | 1 | 100 | ∅ | — |
| s0115 | 100 | 1/2 | 3/4 | 1 | 0 | 0 | 28 | — |
| s0116 | 100 | 1/2 | 3/4 | 1 | 1/2 | 50 | ∅ | — |
| s0117 | 100 | 1/2 | 3/4 | 1 | 1 | 100 | ∅ | — |
| s0118 | 100 | 1/2 | 1 | 0 | 0 | 0 | 50 | 50 |
| s0119 | 100 | 1/2 | 1 | 0 | 1/2 | 50 | 0 | 0 |
| s0120 | 100 | 1/2 | 1 | 0 | 1 | 100 | ∅ | — |
| s0121 | 100 | 1/2 | 1 | 1/4 | 0 | 0 | 40 | 40 |
| s0122 | 100 | 1/2 | 1 | 1/4 | 1/2 | 50 | ∅ | — |
| s0123 | 100 | 1/2 | 1 | 1/4 | 1 | 100 | ∅ | — |
| s0124 | 100 | 1/2 | 1 | 1 | 0 | 0 | 25 | 25 |
| s0125 | 100 | 1/2 | 1 | 1 | 1/2 | 50 | ∅ | — |
| s0126 | 100 | 1/2 | 1 | 1 | 1 | 100 | ∅ | — |
| s0127 | 100 | 1/2 | 5/4 | 0 | 0 | 0 | 40 | 40 |
| s0128 | 100 | 1/2 | 5/4 | 0 | 1/2 | 50 | ∅ | — |
| s0129 | 100 | 1/2 | 5/4 | 0 | 1 | 100 | ∅ | — |
| s0130 | 100 | 1/2 | 5/4 | 1/4 | 0 | 0 | 33 | — |
| s0131 | 100 | 1/2 | 5/4 | 1/4 | 1/2 | 50 | ∅ | — |
| s0132 | 100 | 1/2 | 5/4 | 1/4 | 1 | 100 | ∅ | — |
| s0133 | 100 | 1/2 | 5/4 | 1 | 0 | 0 | 22 | — |
| s0134 | 100 | 1/2 | 5/4 | 1 | 1/2 | 50 | ∅ | — |
| s0135 | 100 | 1/2 | 5/4 | 1 | 1 | 100 | ∅ | — |
| s0136 | 100 | 3/4 | 3/4 | 0 | 0 | 0 | 100 | 100 |
| s0137 | 100 | 3/4 | 3/4 | 0 | 1/2 | 50 | 50 | 50 |
| s0138 | 100 | 3/4 | 3/4 | 0 | 1 | 100 | 0 | 0 |
| s0139 | 100 | 3/4 | 3/4 | 1/4 | 0 | 0 | 75 | 75 |
| s0140 | 100 | 3/4 | 3/4 | 1/4 | 1/2 | 50 | 25 | 25 |
| s0141 | 100 | 3/4 | 3/4 | 1/4 | 1 | 100 | ∅ | — |
| s0142 | 100 | 3/4 | 3/4 | 1 | 0 | 0 | 42 | — |
| s0143 | 100 | 3/4 | 3/4 | 1 | 1/2 | 50 | ∅ | — |
| s0144 | 100 | 3/4 | 3/4 | 1 | 1 | 100 | ∅ | — |
| s0145 | 100 | 3/4 | 1 | 0 | 0 | 0 | 75 | 75 |
| s0146 | 100 | 3/4 | 1 | 0 | 1/2 | 50 | 25 | 25 |
| s0147 | 100 | 3/4 | 1 | 0 | 1 | 100 | ∅ | — |
| s0148 | 100 | 3/4 | 1 | 1/4 | 0 | 0 | 60 | 60 |
| s0149 | 100 | 3/4 | 1 | 1/4 | 1/2 | 50 | 10 | 10 |
| s0150 | 100 | 3/4 | 1 | 1/4 | 1 | 100 | ∅ | — |
| s0151 | 100 | 3/4 | 1 | 1 | 0 | 0 | 37 | — |
| s0152 | 100 | 3/4 | 1 | 1 | 1/2 | 50 | ∅ | — |
| s0153 | 100 | 3/4 | 1 | 1 | 1 | 100 | ∅ | — |
| s0154 | 100 | 3/4 | 5/4 | 0 | 0 | 0 | 60 | 60 |
| s0155 | 100 | 3/4 | 5/4 | 0 | 1/2 | 50 | 10 | 10 |
| s0156 | 100 | 3/4 | 5/4 | 0 | 1 | 100 | ∅ | — |
| s0157 | 100 | 3/4 | 5/4 | 1/4 | 0 | 0 | 50 | 50 |
| s0158 | 100 | 3/4 | 5/4 | 1/4 | 1/2 | 50 | 0 | 0 |
| s0159 | 100 | 3/4 | 5/4 | 1/4 | 1 | 100 | ∅ | — |
| s0160 | 100 | 3/4 | 5/4 | 1 | 0 | 0 | 33 | — |
| s0161 | 100 | 3/4 | 5/4 | 1 | 1/2 | 50 | ∅ | — |
| s0162 | 100 | 3/4 | 5/4 | 1 | 1 | 100 | ∅ | — |
Ce sont les 162 cas du plan, et non des livres ou des comptes observés. Les ratios monétaires sont rapportés à la valeur de gros à la date de vente, W_s. On pose M=N par hypothèse. Le R maximal ne concerne que ce que le crédit de la part documentée permet de couvrir, avec U=0 par hypothèse. ∅ signifie qu’aucun R ne convient. 0 est un maximum valide. Le tiret — signifie qu’il n’y a pas de point d’égalité exacte entre 0 et N. Les identifiants de cas désignent des scénarios. Le tableau ne donne ni tarif, ni devise, ni autorisation des règles, ni réserve sûre, ni bénéfice net.
Télécharger le graphique (SVG) ↓ · Télécharger le graphique (PNG) ↓

Contraste de valorisation sur tout le domaine : modèle hypothétique
Modèle hypothétique · Chaque entier R de 0 à N
Graphique complet et source

Faites défiler le graphique horizontalement pour le consulter. ↔
Graphique et valeurs
Faites défiler le tableau horizontalement pour voir toutes les colonnes.
| N | W_r / W_s | Coefficient par R | Domaine complet des entiers R | Cas fixes représentés |
|---|---|---|---|---|
| 10 | 3/4 | -1/4 | 0…10 | 27 |
| 10 | 1 | 0 | 0…10 | 27 |
| 10 | 5/4 | 1/4 | 0…10 | 27 |
| 100 | 3/4 | -1/4 | 0…100 | 27 |
| 100 | 1 | 0 | 0…100 | 27 |
| 100 | 5/4 | 1/4 | 0…100 | 27 |
Tous les cas fixes sont représentés. Δ/W_s=R×(W_r/W_s−1). Dans chaque paire, la manutention du groupe actuel et le débit ancien restent fixes. Ces domaines comprennent des nombres situés hors des sous-ensembles que le crédit permet de couvrir ; le tableau des 162 cas les indique à part. Un contraste nul ou négatif n’est pas un débit de retour nul ou négatif.
Télécharger le graphique (SVG) ↓ · Télécharger le graphique (PNG) ↓
Données et téléchargements

Faites défiler le tableau horizontalement pour voir toutes les colonnes.
| Cas | N = M | e / W_s | W_r / W_s | H / W_s | L / M | L | R maximal | R à l’égalité |
|---|---|---|---|---|---|---|---|---|
| s0001 | 10 | 1/4 | 3/4 | 0 | 0 | 0 | 3 | — |
| s0002 | 10 | 1/4 | 3/4 | 0 | 1/2 | 5 | ∅ | — |
| s0003 | 10 | 1/4 | 3/4 | 0 | 1 | 10 | ∅ | — |
| s0004 | 10 | 1/4 | 3/4 | 1/4 | 0 | 0 | 2 | — |
| s0005 | 10 | 1/4 | 3/4 | 1/4 | 1/2 | 5 | ∅ | — |
| s0006 | 10 | 1/4 | 3/4 | 1/4 | 1 | 10 | ∅ | — |
| s0007 | 10 | 1/4 | 3/4 | 1 | 0 | 0 | 1 | — |
| s0008 | 10 | 1/4 | 3/4 | 1 | 1/2 | 5 | ∅ | — |
| s0009 | 10 | 1/4 | 3/4 | 1 | 1 | 10 | ∅ | — |
| s0010 | 10 | 1/4 | 1 | 0 | 0 | 0 | 2 | — |
| s0011 | 10 | 1/4 | 1 | 0 | 1/2 | 5 | ∅ | — |
| s0012 | 10 | 1/4 | 1 | 0 | 1 | 10 | ∅ | — |
| s0013 | 10 | 1/4 | 1 | 1/4 | 0 | 0 | 2 | 2 |
| s0014 | 10 | 1/4 | 1 | 1/4 | 1/2 | 5 | ∅ | — |
| s0015 | 10 | 1/4 | 1 | 1/4 | 1 | 10 | ∅ | — |
| s0016 | 10 | 1/4 | 1 | 1 | 0 | 0 | 1 | — |
| s0017 | 10 | 1/4 | 1 | 1 | 1/2 | 5 | ∅ | — |
| s0018 | 10 | 1/4 | 1 | 1 | 1 | 10 | ∅ | — |
| s0019 | 10 | 1/4 | 5/4 | 0 | 0 | 0 | 2 | 2 |
| s0020 | 10 | 1/4 | 5/4 | 0 | 1/2 | 5 | ∅ | — |
| s0021 | 10 | 1/4 | 5/4 | 0 | 1 | 10 | ∅ | — |
| s0022 | 10 | 1/4 | 5/4 | 1/4 | 0 | 0 | 1 | — |
| s0023 | 10 | 1/4 | 5/4 | 1/4 | 1/2 | 5 | ∅ | — |
| s0024 | 10 | 1/4 | 5/4 | 1/4 | 1 | 10 | ∅ | — |
| s0025 | 10 | 1/4 | 5/4 | 1 | 0 | 0 | 1 | — |
| s0026 | 10 | 1/4 | 5/4 | 1 | 1/2 | 5 | ∅ | — |
| s0027 | 10 | 1/4 | 5/4 | 1 | 1 | 10 | ∅ | — |
| s0028 | 10 | 1/2 | 3/4 | 0 | 0 | 0 | 6 | — |
| s0029 | 10 | 1/2 | 3/4 | 0 | 1/2 | 5 | 1 | — |
| s0030 | 10 | 1/2 | 3/4 | 0 | 1 | 10 | ∅ | — |
| s0031 | 10 | 1/2 | 3/4 | 1/4 | 0 | 0 | 5 | 5 |
| s0032 | 10 | 1/2 | 3/4 | 1/4 | 1/2 | 5 | 0 | 0 |
| s0033 | 10 | 1/2 | 3/4 | 1/4 | 1 | 10 | ∅ | — |
| s0034 | 10 | 1/2 | 3/4 | 1 | 0 | 0 | 2 | — |
| s0035 | 10 | 1/2 | 3/4 | 1 | 1/2 | 5 | ∅ | — |
| s0036 | 10 | 1/2 | 3/4 | 1 | 1 | 10 | ∅ | — |
| s0037 | 10 | 1/2 | 1 | 0 | 0 | 0 | 5 | 5 |
| s0038 | 10 | 1/2 | 1 | 0 | 1/2 | 5 | 0 | 0 |
| s0039 | 10 | 1/2 | 1 | 0 | 1 | 10 | ∅ | — |
| s0040 | 10 | 1/2 | 1 | 1/4 | 0 | 0 | 4 | 4 |
| s0041 | 10 | 1/2 | 1 | 1/4 | 1/2 | 5 | ∅ | — |
| s0042 | 10 | 1/2 | 1 | 1/4 | 1 | 10 | ∅ | — |
| s0043 | 10 | 1/2 | 1 | 1 | 0 | 0 | 2 | — |
| s0044 | 10 | 1/2 | 1 | 1 | 1/2 | 5 | ∅ | — |
| s0045 | 10 | 1/2 | 1 | 1 | 1 | 10 | ∅ | — |
| s0046 | 10 | 1/2 | 5/4 | 0 | 0 | 0 | 4 | 4 |
| s0047 | 10 | 1/2 | 5/4 | 0 | 1/2 | 5 | ∅ | — |
| s0048 | 10 | 1/2 | 5/4 | 0 | 1 | 10 | ∅ | — |
| s0049 | 10 | 1/2 | 5/4 | 1/4 | 0 | 0 | 3 | — |
| s0050 | 10 | 1/2 | 5/4 | 1/4 | 1/2 | 5 | ∅ | — |
| s0051 | 10 | 1/2 | 5/4 | 1/4 | 1 | 10 | ∅ | — |
| s0052 | 10 | 1/2 | 5/4 | 1 | 0 | 0 | 2 | — |
| s0053 | 10 | 1/2 | 5/4 | 1 | 1/2 | 5 | ∅ | — |
| s0054 | 10 | 1/2 | 5/4 | 1 | 1 | 10 | ∅ | — |
| s0055 | 10 | 3/4 | 3/4 | 0 | 0 | 0 | 10 | 10 |
| s0056 | 10 | 3/4 | 3/4 | 0 | 1/2 | 5 | 5 | 5 |
| s0057 | 10 | 3/4 | 3/4 | 0 | 1 | 10 | 0 | 0 |
| s0058 | 10 | 3/4 | 3/4 | 1/4 | 0 | 0 | 7 | — |
| s0059 | 10 | 3/4 | 3/4 | 1/4 | 1/2 | 5 | 2 | — |
| s0060 | 10 | 3/4 | 3/4 | 1/4 | 1 | 10 | ∅ | — |
| s0061 | 10 | 3/4 | 3/4 | 1 | 0 | 0 | 4 | — |
| s0062 | 10 | 3/4 | 3/4 | 1 | 1/2 | 5 | ∅ | — |
| s0063 | 10 | 3/4 | 3/4 | 1 | 1 | 10 | ∅ | — |
| s0064 | 10 | 3/4 | 1 | 0 | 0 | 0 | 7 | — |
| s0065 | 10 | 3/4 | 1 | 0 | 1/2 | 5 | 2 | — |
| s0066 | 10 | 3/4 | 1 | 0 | 1 | 10 | ∅ | — |
| s0067 | 10 | 3/4 | 1 | 1/4 | 0 | 0 | 6 | 6 |
| s0068 | 10 | 3/4 | 1 | 1/4 | 1/2 | 5 | 1 | 1 |
| s0069 | 10 | 3/4 | 1 | 1/4 | 1 | 10 | ∅ | — |
| s0070 | 10 | 3/4 | 1 | 1 | 0 | 0 | 3 | — |
| s0071 | 10 | 3/4 | 1 | 1 | 1/2 | 5 | ∅ | — |
| s0072 | 10 | 3/4 | 1 | 1 | 1 | 10 | ∅ | — |
| s0073 | 10 | 3/4 | 5/4 | 0 | 0 | 0 | 6 | 6 |
| s0074 | 10 | 3/4 | 5/4 | 0 | 1/2 | 5 | 1 | 1 |
| s0075 | 10 | 3/4 | 5/4 | 0 | 1 | 10 | ∅ | — |
| s0076 | 10 | 3/4 | 5/4 | 1/4 | 0 | 0 | 5 | 5 |
| s0077 | 10 | 3/4 | 5/4 | 1/4 | 1/2 | 5 | 0 | 0 |
| s0078 | 10 | 3/4 | 5/4 | 1/4 | 1 | 10 | ∅ | — |
| s0079 | 10 | 3/4 | 5/4 | 1 | 0 | 0 | 3 | — |
| s0080 | 10 | 3/4 | 5/4 | 1 | 1/2 | 5 | ∅ | — |
| s0081 | 10 | 3/4 | 5/4 | 1 | 1 | 10 | ∅ | — |
| s0082 | 100 | 1/4 | 3/4 | 0 | 0 | 0 | 33 | — |
| s0083 | 100 | 1/4 | 3/4 | 0 | 1/2 | 50 | ∅ | — |
| s0084 | 100 | 1/4 | 3/4 | 0 | 1 | 100 | ∅ | — |
| s0085 | 100 | 1/4 | 3/4 | 1/4 | 0 | 0 | 25 | 25 |
| s0086 | 100 | 1/4 | 3/4 | 1/4 | 1/2 | 50 | ∅ | — |
| s0087 | 100 | 1/4 | 3/4 | 1/4 | 1 | 100 | ∅ | — |
| s0088 | 100 | 1/4 | 3/4 | 1 | 0 | 0 | 14 | — |
| s0089 | 100 | 1/4 | 3/4 | 1 | 1/2 | 50 | ∅ | — |
| s0090 | 100 | 1/4 | 3/4 | 1 | 1 | 100 | ∅ | — |
| s0091 | 100 | 1/4 | 1 | 0 | 0 | 0 | 25 | 25 |
| s0092 | 100 | 1/4 | 1 | 0 | 1/2 | 50 | ∅ | — |
| s0093 | 100 | 1/4 | 1 | 0 | 1 | 100 | ∅ | — |
| s0094 | 100 | 1/4 | 1 | 1/4 | 0 | 0 | 20 | 20 |
| s0095 | 100 | 1/4 | 1 | 1/4 | 1/2 | 50 | ∅ | — |
| s0096 | 100 | 1/4 | 1 | 1/4 | 1 | 100 | ∅ | — |
| s0097 | 100 | 1/4 | 1 | 1 | 0 | 0 | 12 | — |
| s0098 | 100 | 1/4 | 1 | 1 | 1/2 | 50 | ∅ | — |
| s0099 | 100 | 1/4 | 1 | 1 | 1 | 100 | ∅ | — |
| s0100 | 100 | 1/4 | 5/4 | 0 | 0 | 0 | 20 | 20 |
| s0101 | 100 | 1/4 | 5/4 | 0 | 1/2 | 50 | ∅ | — |
| s0102 | 100 | 1/4 | 5/4 | 0 | 1 | 100 | ∅ | — |
| s0103 | 100 | 1/4 | 5/4 | 1/4 | 0 | 0 | 16 | — |
| s0104 | 100 | 1/4 | 5/4 | 1/4 | 1/2 | 50 | ∅ | — |
| s0105 | 100 | 1/4 | 5/4 | 1/4 | 1 | 100 | ∅ | — |
| s0106 | 100 | 1/4 | 5/4 | 1 | 0 | 0 | 11 | — |
| s0107 | 100 | 1/4 | 5/4 | 1 | 1/2 | 50 | ∅ | — |
| s0108 | 100 | 1/4 | 5/4 | 1 | 1 | 100 | ∅ | — |
| s0109 | 100 | 1/2 | 3/4 | 0 | 0 | 0 | 66 | — |
| s0110 | 100 | 1/2 | 3/4 | 0 | 1/2 | 50 | 16 | — |
| s0111 | 100 | 1/2 | 3/4 | 0 | 1 | 100 | ∅ | — |
| s0112 | 100 | 1/2 | 3/4 | 1/4 | 0 | 0 | 50 | 50 |
| s0113 | 100 | 1/2 | 3/4 | 1/4 | 1/2 | 50 | 0 | 0 |
| s0114 | 100 | 1/2 | 3/4 | 1/4 | 1 | 100 | ∅ | — |
| s0115 | 100 | 1/2 | 3/4 | 1 | 0 | 0 | 28 | — |
| s0116 | 100 | 1/2 | 3/4 | 1 | 1/2 | 50 | ∅ | — |
| s0117 | 100 | 1/2 | 3/4 | 1 | 1 | 100 | ∅ | — |
| s0118 | 100 | 1/2 | 1 | 0 | 0 | 0 | 50 | 50 |
| s0119 | 100 | 1/2 | 1 | 0 | 1/2 | 50 | 0 | 0 |
| s0120 | 100 | 1/2 | 1 | 0 | 1 | 100 | ∅ | — |
| s0121 | 100 | 1/2 | 1 | 1/4 | 0 | 0 | 40 | 40 |
| s0122 | 100 | 1/2 | 1 | 1/4 | 1/2 | 50 | ∅ | — |
| s0123 | 100 | 1/2 | 1 | 1/4 | 1 | 100 | ∅ | — |
| s0124 | 100 | 1/2 | 1 | 1 | 0 | 0 | 25 | 25 |
| s0125 | 100 | 1/2 | 1 | 1 | 1/2 | 50 | ∅ | — |
| s0126 | 100 | 1/2 | 1 | 1 | 1 | 100 | ∅ | — |
| s0127 | 100 | 1/2 | 5/4 | 0 | 0 | 0 | 40 | 40 |
| s0128 | 100 | 1/2 | 5/4 | 0 | 1/2 | 50 | ∅ | — |
| s0129 | 100 | 1/2 | 5/4 | 0 | 1 | 100 | ∅ | — |
| s0130 | 100 | 1/2 | 5/4 | 1/4 | 0 | 0 | 33 | — |
| s0131 | 100 | 1/2 | 5/4 | 1/4 | 1/2 | 50 | ∅ | — |
| s0132 | 100 | 1/2 | 5/4 | 1/4 | 1 | 100 | ∅ | — |
| s0133 | 100 | 1/2 | 5/4 | 1 | 0 | 0 | 22 | — |
| s0134 | 100 | 1/2 | 5/4 | 1 | 1/2 | 50 | ∅ | — |
| s0135 | 100 | 1/2 | 5/4 | 1 | 1 | 100 | ∅ | — |
| s0136 | 100 | 3/4 | 3/4 | 0 | 0 | 0 | 100 | 100 |
| s0137 | 100 | 3/4 | 3/4 | 0 | 1/2 | 50 | 50 | 50 |
| s0138 | 100 | 3/4 | 3/4 | 0 | 1 | 100 | 0 | 0 |
| s0139 | 100 | 3/4 | 3/4 | 1/4 | 0 | 0 | 75 | 75 |
| s0140 | 100 | 3/4 | 3/4 | 1/4 | 1/2 | 50 | 25 | 25 |
| s0141 | 100 | 3/4 | 3/4 | 1/4 | 1 | 100 | ∅ | — |
| s0142 | 100 | 3/4 | 3/4 | 1 | 0 | 0 | 42 | — |
| s0143 | 100 | 3/4 | 3/4 | 1 | 1/2 | 50 | ∅ | — |
| s0144 | 100 | 3/4 | 3/4 | 1 | 1 | 100 | ∅ | — |
| s0145 | 100 | 3/4 | 1 | 0 | 0 | 0 | 75 | 75 |
| s0146 | 100 | 3/4 | 1 | 0 | 1/2 | 50 | 25 | 25 |
| s0147 | 100 | 3/4 | 1 | 0 | 1 | 100 | ∅ | — |
| s0148 | 100 | 3/4 | 1 | 1/4 | 0 | 0 | 60 | 60 |
| s0149 | 100 | 3/4 | 1 | 1/4 | 1/2 | 50 | 10 | 10 |
| s0150 | 100 | 3/4 | 1 | 1/4 | 1 | 100 | ∅ | — |
| s0151 | 100 | 3/4 | 1 | 1 | 0 | 0 | 37 | — |
| s0152 | 100 | 3/4 | 1 | 1 | 1/2 | 50 | ∅ | — |
| s0153 | 100 | 3/4 | 1 | 1 | 1 | 100 | ∅ | — |
| s0154 | 100 | 3/4 | 5/4 | 0 | 0 | 0 | 60 | 60 |
| s0155 | 100 | 3/4 | 5/4 | 0 | 1/2 | 50 | 10 | 10 |
| s0156 | 100 | 3/4 | 5/4 | 0 | 1 | 100 | ∅ | — |
| s0157 | 100 | 3/4 | 5/4 | 1/4 | 0 | 0 | 50 | 50 |
| s0158 | 100 | 3/4 | 5/4 | 1/4 | 1/2 | 50 | 0 | 0 |
| s0159 | 100 | 3/4 | 5/4 | 1/4 | 1 | 100 | ∅ | — |
| s0160 | 100 | 3/4 | 5/4 | 1 | 0 | 0 | 33 | — |
| s0161 | 100 | 3/4 | 5/4 | 1 | 1/2 | 50 | ∅ | — |
| s0162 | 100 | 3/4 | 5/4 | 1 | 1 | 100 | ∅ | — |
Ce sont les 162 cas du plan, et non des livres ou des comptes observés. Les ratios monétaires sont rapportés à la valeur de gros à la date de vente, W_s. On pose M=N par hypothèse. Le R maximal ne concerne que ce que le crédit de la part documentée permet de couvrir, avec U=0 par hypothèse. ∅ signifie qu’aucun R ne convient. 0 est un maximum valide. Le tiret — signifie qu’il n’y a pas de point d’égalité exacte entre 0 et N. Les identifiants de cas désignent des scénarios. Le tableau ne donne ni tarif, ni devise, ni autorisation des règles, ni réserve sûre, ni bénéfice net.
Faites défiler le tableau horizontalement pour voir toutes les colonnes.
| N | W_r / W_s | Coefficient par R | Domaine complet des entiers R | Cas fixes représentés |
|---|---|---|---|---|
| 10 | 3/4 | -1/4 | 0…10 | 27 |
| 10 | 1 | 0 | 0…10 | 27 |
| 10 | 5/4 | 1/4 | 0…10 | 27 |
| 100 | 3/4 | -1/4 | 0…100 | 27 |
| 100 | 1 | 0 | 0…100 | 27 |
| 100 | 5/4 | 1/4 | 0…100 | 27 |
Tous les cas fixes sont représentés. Δ/W_s=R×(W_r/W_s−1). Dans chaque paire, la manutention du groupe actuel et le débit ancien restent fixes. Ces domaines comprennent des nombres situés hors des sous-ensembles que le crédit permet de couvrir ; le tableau des 162 cas les indique à part. Un contraste nul ou négatif n’est pas un débit de retour nul ou négatif.
Faites défiler le tableau horizontalement pour voir toutes les colonnes.
| N | Cas | Lignes du domaine complet | Ensembles vides | Ensembles non vides | Cas non vides dont le R maximal est 0 | Cas avec égalité |
|---|---|---|---|---|---|---|
| 10 | 81 | 891 | 44 | 37 | 4 | 17 |
| 100 | 81 | 8 181 | 44 | 37 | 4 | 24 |
| Total | 162 | 9 072 | 88 | 74 | 8 | 41 |
Ces nombres décrivent seulement ce plan hypothétique. Les cas non vides dont le R maximal est 0 et les cas avec un point d’égalité sont des diagnostics qui se recoupent. Ce ne sont pas des catégories supplémentaires qui s’excluent. Une égalité est un solde exactement nul pour un nombre entier R, et non un zéro dû à l’arrondi de l’affichage.
Données et méthode
Notre méthode de calcul
- Utiliser le guide officiel d’IngramSpark (User Guide, Distribution Channel Wholesale Returns, pp. 22–23) et son explication publique des retours pour la structure des règles. Ne pas s’en servir pour les crédits hypothétiques ni pour calibrer un tarif chiffré.
- Fixer le plan sans unité déclaré : N=10 ou 100 ; M=N ; e/W_s=1/4, 1/2 ou 3/4 ; W_r/W_s=3/4, 1 ou 5/4 ; H/W_s=0, 1/4 ou 1 ; L/M=0, 1/2 ou 1. Conserver les 162 combinaisons.
- Définir C=N×e à partir d’un crédit antérieur hypothétique toutes retenues comprises, sans soustraire encore l’impression. Calculer la part documentée du débit de retour, W_r+H. U=0 définit seulement cette expérience. Les ajustements du règlement complet restent inconnus.
- Énumérer chaque entier R du groupe actuel, de 0 à N, pour chaque cas. Appliquer la borne déclarée à part pour les retours anciens, L≤M, sans prendre les ventes du mois courant comme dénominateur apparié.
- Calculer de façon exacte les soldes de la part documentée, le plus grand R entier à solde non négatif, le premier R du domaine qui donne un solde négatif et tout point d’égalité exacte. Distinguer l’ensemble vide d’un ensemble non vide qui ne contient que R=0.
- Garder Δ(R)=R(W_r−W_s) sur tout le domaine des entiers, avec manutention et débit ancien fixes. Le point de comparaison ne change que la valorisation du groupe actuel. Il ne réévalue pas les crédits historiques des anciennes transactions.
- Utiliser l’arithmétique rationnelle exacte. Ne passer à la virgule flottante que pour la géométrie des graphiques. Ne pas supposer de règle d’arrondi au centime du prestataire, faute de l’avoir vérifiée. Des tests fictifs couvrent le crédit ou le débit nul, les seuils non entiers, l’égalité, les plafonds du domaine et l’ensemble vide dû aux retours anciens.
- Distinguer le crédit et le débit comptables, la réception physique du retour, la notification d’éligibilité, le traitement, l’expédition et le paiement bancaire. Ne déduire ni taux empiriques, ni devise réelle, ni prévision de trésorerie, ni réserve conseillée, ni valeur du stock renvoyé.
Ce que les données ne permettent pas de conclure
- Tous les paramètres numériques sont des ratios sans unité et des nombres de transactions hypothétiques. Ce ne sont ni des livres échantillonnés, ni des comptes d’auteurs observés, ni des marges, des coûts ou des probabilités de retour réels. Un nombre de cas du plan n’est pas une prévalence dans une population.
- L’étude porte sur l’épuisement du crédit pour la seule part documentée du débit, avec U=0 par hypothèse dans cette expérience. Des crédits ou des frais supplémentaires réels et inconnus peuvent être positifs ou négatifs. Le débit documenté n’est pas un minimum des frais réels, et la frontière n’est pas une réserve sûre ou suffisante.
- Un crédit antérieur toutes retenues comprises est un paramètre défini. Qu’il inclue les retenues de la vente initiale ne vérifie ni les remboursements, ni les taxes, ni les frais d’accès au marché, ni les frais de conversion, ni les autres ajustements de règlement qui pourraient survenir.
- Un nombre de retours que le crédit permet de couvrir ne signifie pas que ces retours sont autorisés par les règles. Cela ne signifie pas non plus que la trésorerie est disponible, que le solde complet du compte est connu, qu’il y a une rémunération nette, un bénéfice économique net ou une sécurité financière.
- Les groupes hypothétiques fermés imposent au plus un retour facturé modélisé par transaction éligible. Les relevés mensuels réels n’identifient pas forcément des groupes appariés. Aucun dénominateur fondé sur les ventes actuelles ne borne l’éligibilité ancienne réelle, qui reste inconnue.
- Par définition, les crédits des ventes anciennes sont hors de l’enveloppe retenue. On ne les déclare pas inexistants, dépensés ou indisponibles. Les autres actifs et financements ne sont pas reconstitués.
- Le stock renvoyé, exclu de cette mesure de crédit, n’est pas évalué à zéro. Sa revente et son état ne sont pas garantis. Il n’en découle aucun classement économique des options de retour.
- Les ratios hypothétiques H positifs ne sont ni des tarifs géographiques, ni des frais de retour de la période de 180 jours après un passage de Deliver à No. Le marché de vente, le lieu de fabrication, la destination du retour et la devise restent distincts, sans conversion ni calibrage monétaire chiffré.
- La période d’éligibilité fondée sur la notification n’est pas un délai de comptabilisation ni de paiement. La conservation des retours Deliver peut retarder la facturation. Le modèle ne reprend aucune décision de facturation réelle, aucune durée de conservation et aucun calendrier de paiement bancaire.
- Les règles et les documents sources forment un instantané daté de la consultation. Le modèle n’affirme ni que toutes les conditions futures resteront inchangées, ni qu’un exemple simplifié de la source recense tous les frais, ni que les formules constituent une méthode inédite.
Sources originales
- IngramSpark User Guide, v3.3 (24 August 2026), Distribution Channel Wholesale Returns, pp22–23
IngramSpark, User Guide, v3.3 (24 août 2026), Distribution Channel Wholesale Returns, pp. 22–23 : définit la part du retour liée au prix de gros, la distinction entre prix de vente et prix de retour, ainsi que les règles d’éligibilité et de facturation. Ce document donne le contexte des règles. Ce n’est pas un jeu de données de comptes d’auteurs observés, ni une base pour calibrer des frais chiffrés. https://www.ingramspark.com/hubfs/downloads/user-guide.pdf
Consulté le 31 octobre 2026
- IngramSpark, Understanding Book Returns with IngramSpark
IngramSpark, Understanding Book Returns with IngramSpark, daté du 16 novembre 2021 : explication concordante des options de retour, de la valorisation au prix de gros à la date du retour et des changements de statut. La date de consultation n’est pas une date d’entrée en vigueur des frais et ne garantit pas que les conditions futures resteront les mêmes. https://www.ingramspark.com/blog/making-your-book-returnable
Consulté le 31 octobre 2026
Citer et réutiliser cette étude
Alisson Bento. Les retours de livres et les crédits qu’ils peuvent épuiser. 2026, recherche originale. https://alissonbento.com/fr/research/book-returns-credit-exhaustion-model/
Des faits tirés des règles publiques d’IngramSpark éclairent le modèle. Nous ne revendiquons aucune licence générale de données ouvertes, ni aucune autorisation de redistribuer les guides, tableaux, textes, marques ou identité visuelle de la source. Les fichiers contiennent des paramètres volontairement hypothétiques, des calculs originaux et du code reproductible, mais ni livres sources, ni comptes privés d’éditeurs. Analyse originale : Alisson Bento. Aucun soutien d’IngramSpark et aucune recommandation financière individuelle ne sont sous-entendus.
Corrections ou questions éditoriales